El sector minero-energético acumula un rezago estructural, con un valor agregado 30% por debajo de su nivel en 2013 y una menor contribución a las cuentas fiscales.
Por: Equipo de investigación de ANIF.
El sector minero-energético colombiano lleva más de una década sin recuperar su nivel de actividad. El valor agregado de minas y canteras se encuentra hoy cerca de 30% por debajo de su nivel de 2013, mientras que el crecimiento total de la economía creció 37,4% en el mismo periodo. Este rezago también tiene implicaciones fiscales, dada la menor contribución del sector a los ingresos públicos.
A este deterioro estructural se suma ahora un choque coyuntural: un fenómeno de El Niño que se perfila como uno de los más intensos de las últimas décadas. La menor hidrología reduciría la generación hidroeléctrica y aumentaría el despacho térmico, con presiones sobre los costos de generación eléctrica y sobre los precios del gas. A su vez, las alteraciones en los patrones de precipitación podrían afectar la oferta de alimentos.
No obstante, una parte importante del rezago del sector es estructural: mientras la producción de crudo y gas viene en descenso, es en este último donde la brecha entre oferta y demanda se ha vuelto vinculante. La producción comercializada de gas se contrajo 17,1% en 2025 y alcanzó un mínimo histórico de 692,9 millones de pies cúbicos diarios (MPCD) en enero de 2026.
La menor oferta nacional, en un contexto de creciente demanda, ha obligado a cubrir una proporción cada vez mayor del consumo con importaciones. Estas pasaron de representar menos de 3% del suministro entre 2015 y 2023 a superar el 30% del consumo nacional en julio de 2026. Las proyecciones apuntan a que la brecha entre oferta nacional y demanda podría seguir ampliándose en los próximos años. Una mayor dependencia del gas importado expone el abastecimiento nacional a precios internacionales y ya se ha traducido en presiones sobre las tarifas.
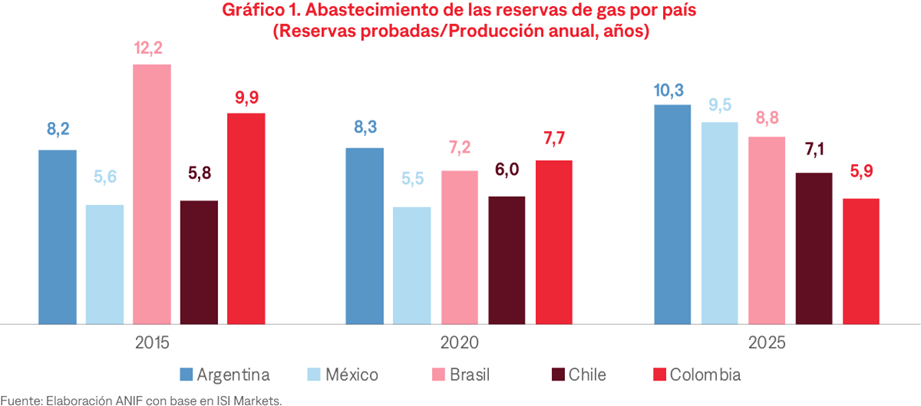
Del lado de las reservas, el diagnóstico es aún más severo. Las reservas probadas de gas cayeron de 2.064 en 2024 a 1.717 giga pies cúbicos (Gpc) en 2025, una reducción de 16,8% en la que una parte importante de la caída no responde únicamente a la extracción, sino también a una menor estimación de los volúmenes técnicamente recuperables. Aun así, la relación reservas/producción (R/P) se mantuvo en 5,9 años, pues la caída de las reservas fue compensada por una reducción similar de la producción.
La comparación regional refuerza el diagnóstico: entre 2015 y 2025, Argentina amplió su horizonte de 8,2 a 10,3 años y México de 5,6 a 9,5, mientras Colombia pasó de 9,9 a 5,9 años y terminó con el menor horizonte frente a sus pares regionales.
La recuperación del sector minero-energético es clave para fortalecer las cuentas fiscales, contener las presiones sobre los precios y recuperar competitividad. Para ello, se requiere atender las brechas de oferta en el corto plazo y reactivar la inversión y la exploración en el mediano plazo, con mayor seguridad jurídica y reglas claras. Más que una agenda sectorial, se trata de una condición para sostener el crecimiento y la competitividad del país.