GNL GLOBAL lanzó la quinta edición del Latin America and the Caribbean LNG Factbook 2026, una publicación de referencia sobre infraestructura, proyectos e inversiones en gas natural licuado (GNL) en América Latina y el Caribe.
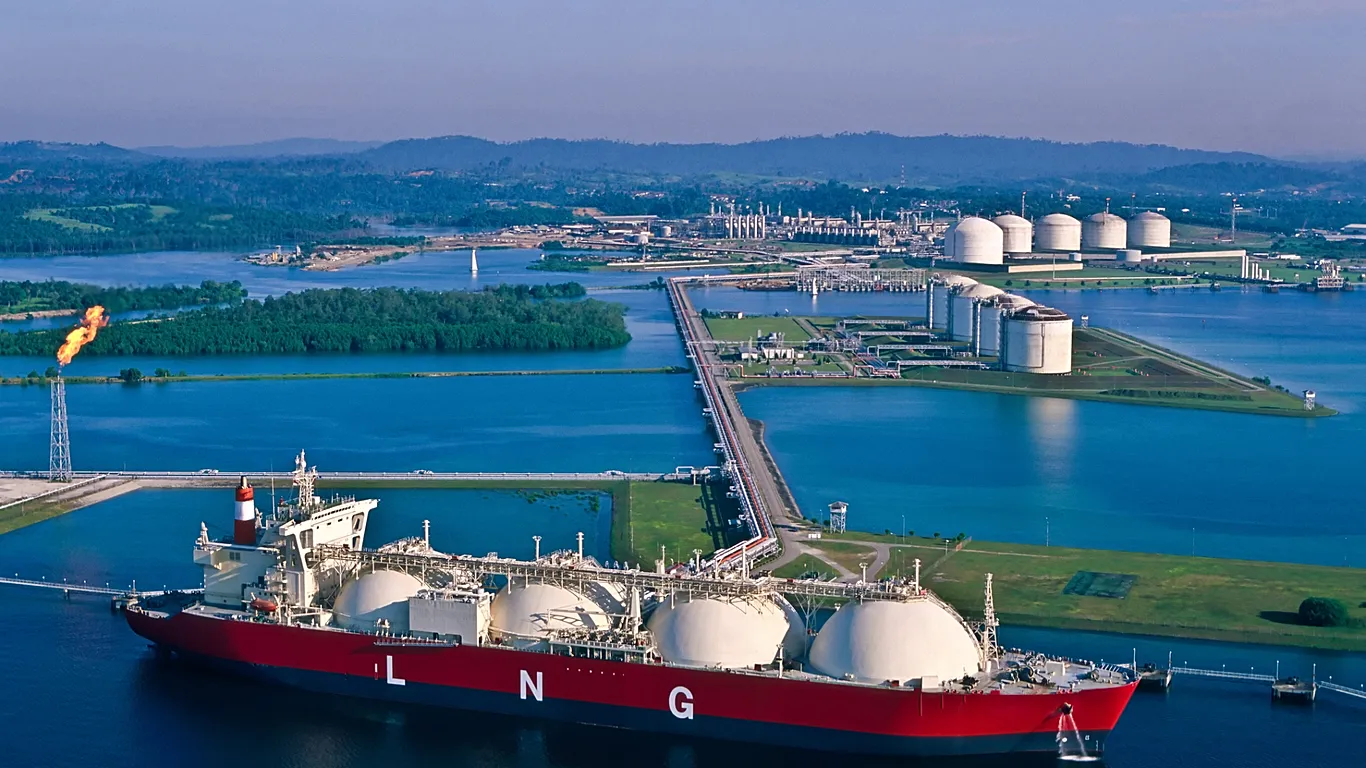
El Latin America and the Caribbean LNG Factbook 2026 ofrece un panorama de la infraestructura de importación, regasificación y licuefacción de GNL en más de 20 países de la región.
El documento incluye terminales operativas, proyectos en construcción y desarrollo, iniciativas anunciadas, suspendidas o canceladas, y proporciona una visión integral de la evolución de la industria regional.
El comercio mundial alcanzó nuevo récord en 2025
Según la Unión Internacional del Gas (IGU, por sus siglas en inglés), los intercambios globales se situaron en aproximadamente 437 millones de toneladas, mientras que el Grupo Internacional de Importadores de Gas Natural Licuado (GIIGNL) reportó cerca de 428 millones de toneladas.
Por su parte, la capacidad mundial de licuefacción alcanzó aproximadamente 524 millones de toneladas anuales (MTPA).
En contraste con esta expansión global, el mercado de América Latina y el Caribe registró una contracción de sus importaciones.
De acuerdo con las estadísticas de GIIGNL y la clasificación regional utilizada por GNL GLOBAL, que incluye México y Puerto Rico, las importaciones regionales alcanzaron aproximadamente 11,4 millones de toneladas en 2025, frente a 13,9 millones de toneladas en 2024, lo que representa una disminución cercana al 18%.
Esta reducción estuvo asociada principalmente a mejores condiciones hidrológicas en Brasil y Colombia, que redujeron las necesidades de generación termoeléctrica ese año, y a una mayor disponibilidad de gas natural transportado por gasoductos en México.
Brasil y Chile encabezaron las importaciones regionales, con aproximadamente 1,9 millones de toneladas cada uno, seguidos por República Dominicana (1,7 millones), Puerto Rico (1,6 millones) y Colombia (1,4 millones). Panamá figuró entre los pocos mercados que registraron crecimiento.
Sin embargo, la reducción del volumen importado no se tradujo en una paralización de las inversiones. Por el contrario, la región continúa avanzando en la diversificación de su infraestructura de suministro, con nuevas terminales receptoras, proyectos de generación eléctrica a partir de GNL (LNG-to-Power) y soluciones de distribución de pequeña escala, particularmente en el Caribe, Centroamérica y la región andina.