Aire propanado: alternativa al gas natural

La dependencia del gas natural plantea un riesgo operativo para las industrias cuyos procesos no admiten interrupciones. Una falta de suministro, una restricción de transporte o una menor disponibilidad del energético afecta de manera directa la producción.

El aire propanado o gas natural sintético (GNS) ofrece una alternativa que combina almacenamiento de GLP, ingeniería de mezcla y aprovechamiento de infraestructura existente.

El aire propanado aparece como una alternativa a la escasez y el encarecimiento del gas natural. Consiste en mezclar propano, proveniente del gas licuado del petróleo (GLP), con aire en una proporción controlada para obtener un gas con características de combustión compatibles con las del gas natural.

El principal valor de esta tecnología está en la continuidad operativa. Una industria que depende exclusivamente del gas natural tiene su suministro condicionado por una cadena que incluye producción, transporte, distribución y disponibilidad del energético.

Pero, incorporar GLP como combustible de respaldo introduce una segunda fuente energética y, además, permite mantener un inventario en las instalaciones.

El concepto tiene especial importancia en procesos térmicos continuos, como los utilizados en industrias de cerámica, vidrio, alimentos y otros sectores manufactureros que utilizan hornos, calderas y sistemas de combustión, donde una interrupción puede generar pérdidas de producto, afectaciones a la calidad o tiempos de recuperación prolongados.

En estos casos, el análisis económico no debería limitarse al precio por unidad de energía del GLP frente al gas natural. También debe incorporar el costo de una eventual parada de producción. Esto cambia la lógica de la inversión.

La empresa no necesariamente debe abandonar su contrato o infraestructura de gas natural. Puede mantener ese energético como fuente principal y utilizar el sistema de aire propanado cuando las condiciones del suministro lo exijan.

La posibilidad de almacenar GLP en sitio introduce, además, un componente de autonomía logística. Así, la disponibilidad energética deja de depender exclusivamente de la continuidad de la red y pasa a depender de la capacidad de almacenamiento, reposición y gestión de inventarios de la planta.

El desarrollo de sistemas de aire propanado está experimentando un cambio en la manera de abordar la seguridad energética de la industria colombiana.

Pero, el aire propanado no debe interpretarse como una solución universal. Cada proyecto requiere determinar el consumo energético, las condiciones de presión, los requerimientos de los quemadores, el poder calorífico del gas utilizado, el Índice de Wobbe, la capacidad de almacenamiento, la demanda máxima y las condiciones de seguridad.

En un entorno donde la continuidad del suministro energético se ha convertido en una variable estratégica para la industria, el aire propanado deja de ser una solución exclusivamente técnica y pasa a formar parte de las herramientas de gestión de la seguridad energética empresarial.

Venezuela: una ventana de oportunidad

La nueva coyuntura abre una ventana de oportunidad. Colombia y Venezuela cuentan con antecedentes de cooperación energética que merecen una revisión.

Por: AMYLKAR D. ACOSTA*

“Necesitamos acceso total. Necesitamos acceso al petróleo”, espetó el presidente Donald Trump al referirse a su abierta intervención en Venezuela. El secretario de Estado, Marco Rubio, quiso matizar sus palabras: “no necesitamos el petróleo de Venezuela”, no obstante, advirtió tajantemente que Washington no permitiría que su industria petrolera quedara en manos de adversarios de Estados Unidos, como China, Rusia o Irán.

Ambas declaraciones permiten entender el alcance de la estrategia estadounidense: asegurar influencia sobre las reservas venezolanas, su explotación y sus destinos comerciales.

Cabe preguntarse por qué una potencia petrolera como Estados Unidos tiene tanto interés en el crudo del vecino país. Una parte de la respuesta está en las características de la industria de refinación estadounidense. Varias refinerías de la costa del Golfo están preparadas para procesar crudos pesados, como los de la faja petrolífera del Orinoco. La producción estadounidense, predominantemente liviana, no satisface por sí sola todas esas necesidades. En el negocio petrolero, la calidad del crudo y la capacidad de procesarlo importan tanto como el volumen disponible.

Esta complementariedad ayuda a explicar el acercamiento entre ambas partes. A ella se suma la competencia por los mercados y por la influencia política en América Latina. El acceso al petróleo venezolano ofrece a Washington la posibilidad de fortalecer su abastecimiento regional, obviando el paso por el estrecho de Hormuz y limitar la presencia de otras potencias.

La energía sigue ocupando un lugar determinante en las relaciones internacionales. El secretario de Energía, Chris Wright, anunció que Estados Unidos comercializaría la producción venezolana “indefinidamente” y así lo viene haciendo. El control de las ventas y de sus ingresos aparece como un instrumento para orientar los cambios que Washington busca en Venezuela.

Por su parte, Delcy Rodríguez extendió una invitación a trabajar en una “agenda de cooperación”. Estas declaraciones muestran cómo el petróleo se ha convertido en un punto de encuentro entre gobiernos que hasta hace poco mantenían una abierta confrontación. Ambas declaraciones muestran el carácter transaccional del acercamiento. Y esa complementariedad ayuda a explicar el interés mutuo por recuperar los flujos comerciales entre ambos países.

En este escenario y luego de la flexibilización de las sanciones impuestas por el Departamento del Tesoro y la apertura a que ello ha dado lugar, Colombia tiene razones para prestar atención. Una recuperación sostenida de la producción venezolana podría intensificar la competencia en el mercado de crudos pesados, el mismo nicho en el cual participa nuestro país y presionar los ingresos de nuestras exportaciones.

La mayor disponibilidad de oferta podría presionar a la baja los precios relativos y modificar las preferencias de los compradores. Su magnitud dependerá de las inversiones efectivamente ejecutadas, de la demanda mundial y de las condiciones comerciales. Conviene prepararse para ese escenario sin dar por consumados sus efectos.

El impacto dependerá de cuánto petróleo adicional llegue al mercado, de la demanda mundial y de las condiciones comerciales. Por eso, sería apresurado presentar como inevitable una caída determinada de los ingresos colombianos. Pero también sería imprudente ignorar el riesgo. Menores precios o volúmenes exportados pueden afectar la entrada de divisas, las utilidades empresariales y los ingresos tanto para la Nación como para las entidades territoriales vinculados a la actividad petrolera.

Colombia debe prepararse para competir en ese entorno. Ello exige cuidar la productividad de sus operaciones, ofrecer condiciones que permitan inversiones y avanzar en la diversificación de su economía. La transformación productiva requiere tiempo y financiación. Debilitar las fuentes actuales de ingreso antes de consolidar otras puede hacer más difícil ese tránsito.

Desde otra perspectiva, la nueva coyuntura también abre una ventana de oportunidad. Colombia y Venezuela cuentan con antecedentes de cooperación energética que merecen una revisión.

Las posibilidades del intercambio de electricidad pasan por una evaluación técnica del estado de las interconexiones tanto por La Guajira como por Norte de Santander y el transporte de gas por el gasoducto Antonio Ricaurte son asuntos concretos alrededor de los cuales podría construirse una agenda binacional.

Aprovechar esa infraestructura exige comprobar su estado, asegurar el suministro y obtener las autorizaciones correspondientes. La infraestructura existente ofrece un punto de partida, pero su aprovechamiento exige verificar el estado de los equipos, la disponibilidad del recurso y las condiciones de entrega.

Ecopetrol, por su parte, debería evaluar las posibilidades de participar en la recuperación de la industria de hidrocarburos venezolana. Su experiencia y los antecedentes de cooperación constituyen elementos para explorar proyectos. La entrada de GeoPark al vecino país mediante el bloque Bare, en la faja petrolífera del Orinoco, muestra que otros actores ya están identificando oportunidades.

Este paso merece atención de Ecopetrol, que debería examinar dónde su experiencia puede traducirse en oportunidades rentables, con garantías suficientes para proteger el patrimonio de sus accionistas. Dejar pasar el tiempo también tiene un costo.

Por ello, celebramos que el nuevo presidente de Ecopetrol, Joaquín Gutiérrez, haya viajado a Caracas con el objeto de explorar e identificar oportunidades de negocio, pues, como reza el proverbio oriental, un viaje de mil millas comienza con un solo.

Bien dijo Bill Gates que “el éxito en los negocios está en saber hacia dónde va el mundo y llegar allí primero”.                             

*Exministro de Minas y Energía y miembro de Número de la ACCE.

CAF aprueba USD 1.250 millones para cinco proyectos en Colombia

Las cinco operaciones aprobadas se enmarcan en el compromiso de CAF de movilizar hasta USD 9.000 millones para Colombia hasta 2030. El financiamiento está destinado a la reconstrucción tras el terremoto, a fortalecer la acción climática, la infraestructura ferroviaria, la movilidad sostenible y el desarrollo urbano.

El Directorio del Banco de Desarrollo de América Latina y el Caribe (CAF) aprobó cinco operaciones para Colombia por un total de USD 1.250 millones, que permitirán acompañar prioridades estratégicas del país en infraestructura, acción climática, recuperación frente a desastres naturales, movilidad sostenible y desarrollo urbano.

El paquete incluye USD 250 millones para acompañar la implementación de proyectos estratégicos del Plan de Desarrollo de Medellín y una línea de crédito de hasta USD 300 millones para financiar parcialmente el Plan de Inversiones del Metro de Medellín, orientado a la expansión y modernización de corredores, la integración urbana alrededor de las estaciones y la renovación de la flota.

A estas operaciones se suman una Línea de Crédito Contingente de hasta USD 150 millones para apoyar la recuperación y reconstrucción de los territorios afectados por el terremoto del 10 de agosto; y hasta USD 200 millones para financiar parcialmente la rehabilitación, construcción, operación y mantenimiento del corredor férreo La Dorada–Chiriguaná; y USD 350 millones para fortalecer la acción climática, las finanzas sostenibles, la biodiversidad y la economía azul.

“Estas cinco operaciones reflejan la profundidad de nuestra alianza con Colombia y la capacidad de CAF para acompañar al país en desafíos que van desde la respuesta y reconstrucción frente a desastres naturales hasta la acción climática, la recuperación de infraestructura estratégica y la transformación de sus ciudades. Estos USD 1.250 millones se traducirán en territorios más resilientes, competitivos y con mayores oportunidades para sus habitantes”, dijo Sergio Díaz-Granados, presidente Ejecutivo de CAF.

Cinco operaciones para el desarrollo de Colombia

  • USD 350 millones para acción climática, biodiversidad y economía azul. El Programa de Apoyo a la Acción Climática y Economía Azul respaldará políticas públicas orientadas a fortalecer la adaptación y mitigación frente al cambio climático, proteger la biodiversidad e impulsar las finanzas sostenibles. También contempla acciones en economía circular, reducción de plásticos de un solo uso, pesca artesanal sostenible, prevención de la contaminación marina y conservación de ecosistemas.
  • Hasta USD 150 millones para la reconstrucción tras el terremoto. La Línea de Crédito Contingente apoyará la atención de la emergencia, la rehabilitación temprana y la recuperación tras el sismo del 10 de agosto de 2026. Los recursos contribuirán al restablecimiento de infraestructura y servicios esenciales y al fortalecimiento de la capacidad institucional para avanzar hacia una reconstrucción resiliente de los territorios afectados.
  • Hasta USD 200 millones para el corredor férreo La Dorada–Chiriguaná. El préstamo estructurado financiará parcialmente intervenciones de rehabilitación y construcción, así como la operación y mantenimiento de la infraestructura ferroviaria y la adquisición de maquinaria y equipos. El proyecto se desarrolla bajo un esquema de asociación público-privada.
  • USD 250 millones para proyectos estratégicos de Medellín. El financiamiento y apoyo técnico permitirá acompañar inversiones contempladas en el Plan de Desarrollo de la ciudad en ámbitos como desarrollo urbano, espacio público, movilidad sostenible e infraestructura social y educativa. Entre las iniciativas identificadas se encuentran Parque Primavera Norte, infraestructura para Buen Comienzo y Escuela Inteligente, la renovación del estadio y el Metro de la 80.
  • Hasta USD 300 millones para el Plan de Inversiones del Metro de Medellín. La línea de crédito podrá financiar parcialmente inversiones en infraestructura de transporte, desarrollo urbano, expansión y modernización de corredores y renovación de flota. La operación busca fortalecer la capacidad, cobertura y eficiencia del sistema y mejorar la movilidad sostenible y la integración territorial del Valle de Aburrá.

EPM recibe reconocimiento por la PTAR San Fernando

La Water Environment Federation (WEF) reconoció a la PTAR San Fernando como Utility of the Future Today 2026, en la categoría Generación y recuperación de energía.

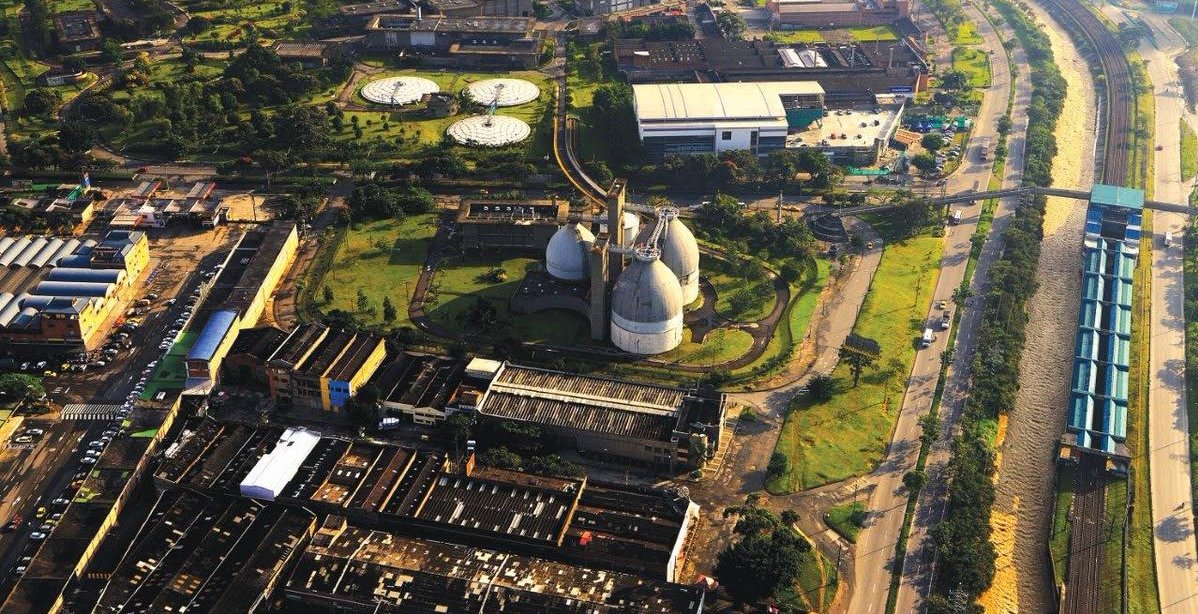
La Planta de Tratamiento de Aguas Residuales (PTAR) San Fernando de EPM recibió el reconocimiento internacional Utility of the Future Today 2026, otorgado por la Water Environment Federation (WEF), en la categoría Generación y recuperación de energía.

“Este reconocimiento internacional confirma el camino de transformación que venimos recorriendo en EPM. Estamos avanzando hacia un modelo de biofábricas, en el que, además de tratar las aguas residuales, buscamos recuperar y aprovechar recursos como la energía y los biosólidos, y aportar a la economía circular,” indicó León Yepes, gerente (e) de Acueducto y Alcantarillado EPM.

El reconocimiento destaca la transformación que viene adelantando la Planta para ir más allá del tratamiento de las aguas residuales y avanzar hacia un modelo que permita recuperar y aprovechar los recursos que se generan durante el proceso y contribuir a una operación cada vez más sostenible.

Este logro representa un nuevo paso en la evolución de EPM hacia el concepto de biofábricas: instalaciones donde las aguas residuales no se consideran únicamente algo que debe tratarse, sino también una fuente de recursos con potencial de aprovechamiento.

De las aguas residuales a nuevos recursos

En la práctica, esta transformación permite que, además de cumplir su función esencial de tratar las aguas residuales, la PTAR San Fernando avance en la generación y recuperación de energía eléctrica, la producción de biometano y el aprovechamiento de biosólidos, que pueden tener nuevos usos, entre ellos el mejoramiento de suelos.

Actualmente, San Fernando genera 480.000 kWh/mes, que se utilizan para autoconsumo en los procesos de la planta. Esta generación permite cubrir entre el 20 % y el 25 % de la demanda energética de la planta.

Como parte del proceso de tratamiento también se generan aproximadamente 37.000 toneladas al año de biosólidos, que son aprovechados en su totalidad para el mejoramiento de suelos, procesos de compostaje y reforestación, entre otros usos.

De esta manera, recursos que se generan durante el tratamiento pueden tener nuevos usos y entrar nuevamente en ciclos de aprovechamiento, uno de los principios de la economía circular.

Un reconocimiento a la transformación

El programa Utility of the Future Today reconoce a organizaciones del sector del agua que avanzan en la transformación de los sistemas tradicionales de tratamiento de aguas residuales hacia centros de recuperación de recursos, promoviendo su aprovechamiento y contribuyendo a la construcción de comunidades más sostenibles y resilientes.

En 2026 fueron reconocidas 33 organizaciones, entre ellas cinco que reciben la distinción por primera vez. La PTAR San Fernando de EPM hace parte de este último grupo y fue reconocida en la categoría Generación y recuperación de energía.

Minería en América Latina: la energía es un factor crítico

La demanda de cobre, oro, plata y molibdeno abre oportunidades para América Latina, pero la falta de infraestructura energética, la permisología y las relaciones con las comunidades condicionan el desarrollo de nuevos proyectos.

La transición energética está modificando el mapa de la minería en América Latina. El crecimiento de tecnologías asociadas a la electrificación y a nuevas fuentes de energía aumenta la demanda por minerales críticos y coloca a la región frente a una oportunidad que, sin embargo, enfrenta restricciones de infraestructura, regulación y desarrollo de los proyectos.

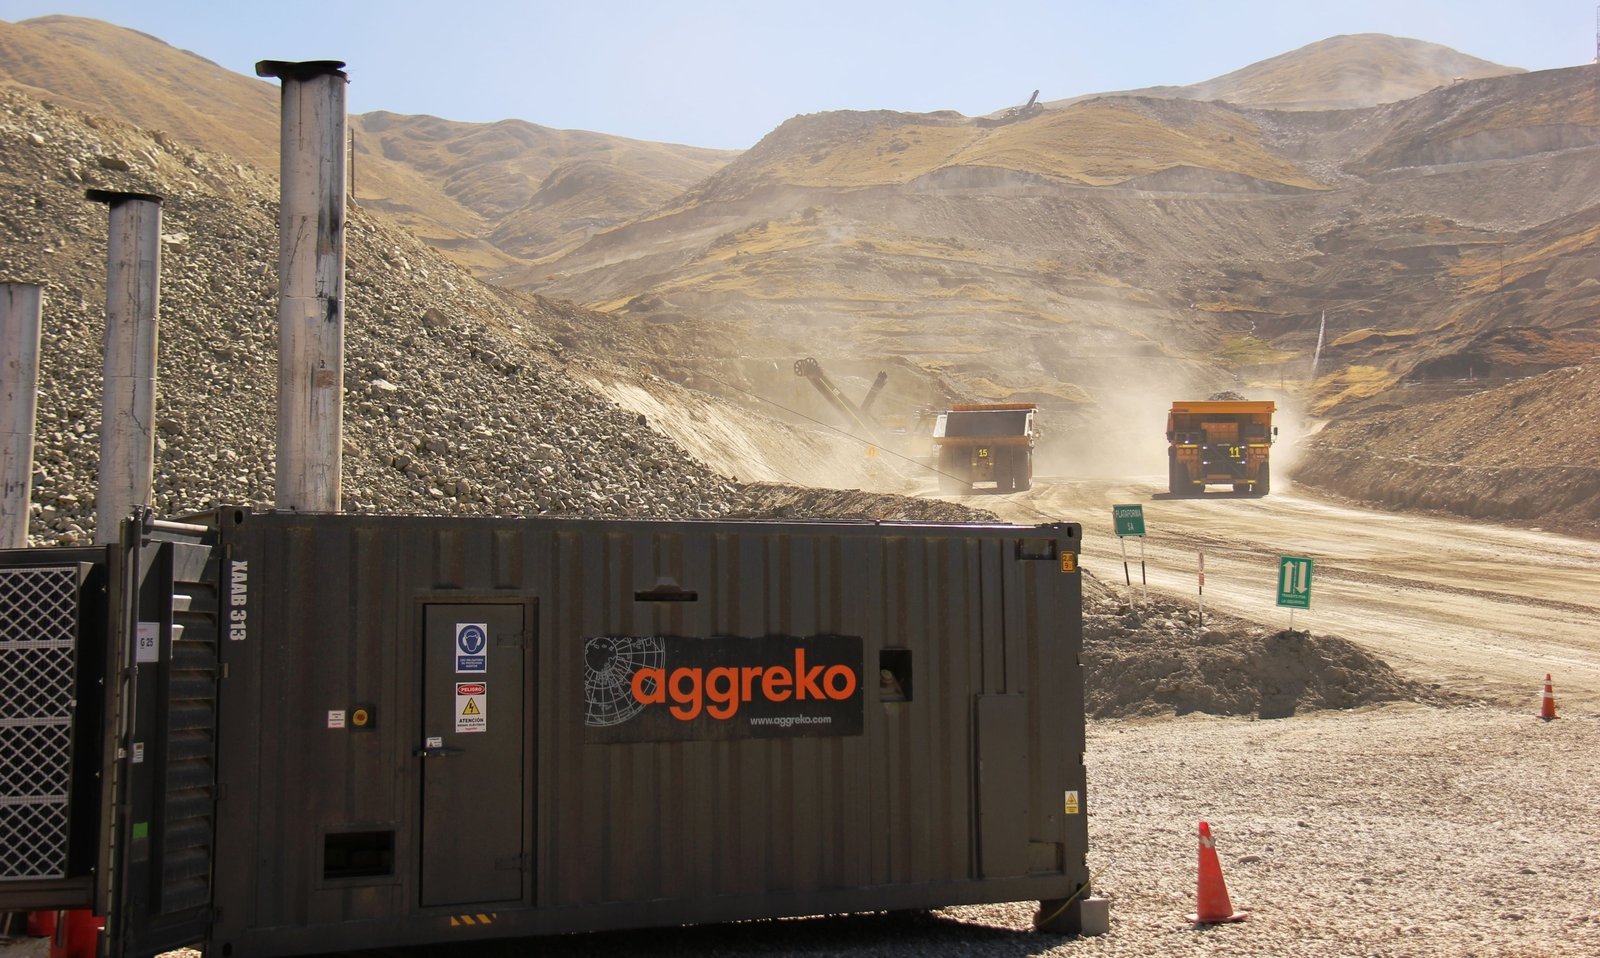
Esta es una de las principales conclusiones de un estudio realizado por Aggreko sobre el sector minero latinoamericano, según explicó José Albornoz, líder de Minería de la compañía para la región.

“Hay una alta demanda por minerales críticos, apalancada principalmente por la transición energética”, señaló Albornoz. Entre los minerales de interés mencionó cobre, oro, plata y molibdeno.

América Latina cuenta con depósitos de interés económico y con capital humano especializado para desarrollar proyectos mineros. El problema está en las condiciones necesarias para convertir ese potencial geológico en producción.

Uno de los principales obstáculos identificados es la infraestructura energética crítica. Según Albornoz, encontrar un yacimiento no es suficiente si no existe infraestructura que permita conectar el recurso con los equipos y con la energía necesaria para su explotación.

Y es que, sin energía disponible, los proyectos pueden perder competitividad en costos y retrasar la generación de beneficios económicos para los países y las comunidades donde se encuentran los recursos.

Permisos, comunidades y otros factores críticos

A la infraestructura se suman los tiempos de aprobación de los proyectos. Albornoz identifica la permisología como otro de los factores que están ralentizando el desarrollo minero en distintos países de la región.

El ejecutivo también destaca la necesidad de involucrar a las comunidades desde las primeras etapas. La experiencia de países con mayor desarrollo minero, como Chile y Perú, muestra que la comunicación temprana y el acceso a información son elementos relevantes para reducir conflictos y facilitar los proyectos.

Esto implica explicar cómo se explotará un yacimiento, cómo serán tratados los residuos y qué medidas se adoptarán para mitigar los impactos ambientales. Pero también supone ir más allá de las compensaciones económicas.

Albornoz plantea la necesidad de generar capacitación técnica para que habitantes de las zonas donde se desarrollan los proyectos puedan participar en las operaciones. En Brasil, por ejemplo, Aggreko cuenta con técnicos provenientes de comunidades locales de la Amazonía, a quienes ha capacitado para trabajar en sus sistemas de generación. Algunos de ellos han asumido posiciones en otros lugares donde opera la compañía.

Energía flexible para minas en zonas remotas

La localización de buena parte de los proyectos mineros introduce otro desafío: muchos yacimientos se encuentran lejos de los centros urbanos y de las redes de infraestructura energética.

En ese escenario, Aggreko plantea sistemas de generación flexibles, modulares y escalables, diseñados de acuerdo con las necesidades de cada operación.

El modelo permite aumentar o reducir la capacidad de generación según evolucione la producción. Albornoz pone un ejemplo: una mina que inicialmente requiera 40 megavatios podría aumentar su demanda hasta 60 MW y posteriormente reducirla a 30 MW. La modularidad permite ajustar la capacidad instalada a cada etapa.

La compañía señala que sus soluciones buscan alcanzar una utilización superior al 95% y permitir que las operaciones comiencen a producir en el menor tiempo posible.

Diésel, gas y solar: una matriz diversificada

En los proyectos mineros ubicados en zonas aisladas, el diésel continúa como el principal combustible para generación eléctrica. También aparecen soluciones híbridas que combinan diésel y gas, así como sistemas que incorporan energía solar.

Una de las alternativas mencionadas por Albornoz consiste en una combinación de 60%-65% de diésel y 35%-40% de gas. Según el ejecutivo, esta mezcla puede generar reducciones en el consumo de combustible, las emisiones de CO₂ y los costos de operación.

La posibilidad de incorporar otras fuentes como la solar depende de la ubicación del proyecto y de la infraestructura disponible. En algunos casos, las condiciones del lugar obligan a utilizar generación 100% a diésel.

La penetración de la energía solar también presenta diferencias entre países. Chile, por ejemplo, cuenta con proyectos mineros que utilizan generación solar, mientras que algunos mercados todavía concentran su matriz para minería en diésel y gas. A esto se suma el avance desigual del almacenamiento mediante baterías.

Colombia: entre el potencial minero y el desafío de la infraestructura

Para Colombia, Albornoz considera que el desarrollo de nuevas áreas mineras dependerá en buena medida de la infraestructura eléctrica disponible.

El ejecutivo plantea que las políticas públicas deben facilitar la construcción de infraestructura que permita que los proyectos sean eficientes y competitivos en el largo plazo. Pero no se trata únicamente de electricidad: puertos, carreteras, transmisión y aeropuertos forman parte de la infraestructura que puede determinar la viabilidad de una operación minera.

La oportunidad también aparece en términos económicos. Albornoz estima que proyectos de oro, cobre, carbón y níquel en Colombia podrían representar entre US$3.600 millones y US$4.000 millones de inversión durante los próximos cuatro años. Sin embargo, advierte que algunos de estos proyectos enfrentan retrasos regulatorios e incertidumbre jurídica, factores que pueden dilatar su entrada en operación.

Para Aggreko, esta cartera de proyectos representa una oportunidad para participar desde las primeras etapas, mediante soluciones de generación temporal, sistemas híbridos, almacenamiento y respaldo energético.

La apuesta de Aggreko por el sector minero también se refleja en su nivel de inversión. La compañía prevé destinar más de US$220 millones durante 2026 para tecnologías de generación destinada a sus clientes del segmento.

La inversión está orientada, según Albornoz, a tecnologías de eficiencia y soluciones que permitan atender los requerimientos energéticos de los proyectos con criterios de sostenibilidad y adaptación a las necesidades específicas de cada operación.

El mensaje que deja es claro: América Latina tiene los recursos minerales que demanda la transición energética, pero transformar ese potencial en producción requiere algo más que yacimientos.

Energía disponible, infraestructura, permisos, relación con las comunidades y reglas de largo plazo serán factores determinantes para que la región pueda convertir su riqueza mineral en inversión, producción y desarrollo económico.
Diésel: una brecha que crece y cuesta

En pesos colombianos, la referencia internacional subió cerca de 67% entre enero y septiembre, mientras que el precio nacional subió apenas un 3%, lo que ubicó la brecha de precios por encima de los $8.000 por galón.

Por: EQUIPO DE INVESTIGACIÓN DE ANIF.

Durante septiembre de 2026 se registró un repunte significativo en el precio minorista del diésel en Estados Unidos, consolidándose la tendencia de crecimiento que traía desde julio y alcanzando un máximo histórico en términos nominales desde que se tiene registro. La razón detrás del repunte es una restricción de oferta global.

Según informa la Administración de Información Energética (EIA, por sus siglas en inglés), dicha estrechez se debe a la menor actividad de refinación en Rusia, China y Oriente Medio, lo cual encareció los productos derivados del petróleo en el mercado internacional y aumentó, a su vez, la demanda de exportaciones estadounidenses.

Adicionalmente, los inventarios se encuentran 13% por debajo de su promedio estacional, y la capacidad de operación de las refinerías se halla en 97%. Como resultado, el margen comercial de la refinación ha encontrado también una senda ascendente, que se estima que supere los US$ 2 por galón en lo que resta de año, condicionado, claro está, a que se normalice el tráfico marítimo por el estrecho de Ormuz.

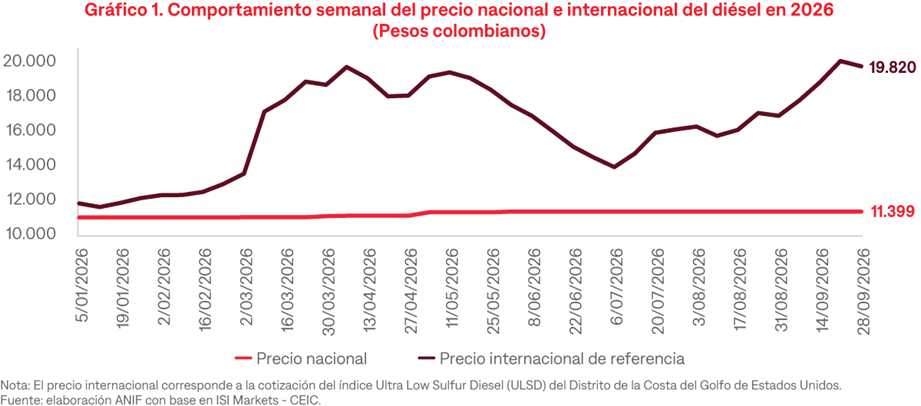
Como es usual, Colombia no es ajena a este tipo de eventos internacionales. El gráfico muestra cómo se traduce este choque a pesos colombianos. La referencia internacional analizada pasó de cerca de $11.900 por galón en enero a $19.820 al 28 de septiembre de 2026, un aumento aproximado de 67%. En cambio, el precio nacional pasó de $11.062 a $11.399, un alza de alrededor de 3%.

El desacople obedece a la existencia del Fondo de Estabilización de Precios de los Combustibles (FEPC), que mantiene un subsidio implícito sobre este combustible, evitando que la fluctuación de los precios internacionales se transmita de manera automática y completa a los precios domésticos.

Lo anterior implica que la diferencia entre el precio internacional y el interno sea absorbida por el FEPC, que en la última semana de septiembre alcanzó los $8.400 por galón. Si bien ese valor no debe tomarse como un indicador de subsidio efectivo, pues el precio minorista también incorpora elementos como impuestos, márgenes y fletes, sí es una señal que muestra cómo el FEPC tendrá que hacer un mayor esfuerzo fiscal para mantener los precios internos invariables, al ser esta referencia de diésel una de las contempladas en la fórmula de compensación del mecanismo.

De otro lado, la apreciación del peso también ha jugado un papel fundamental, ubicándose como el principal amortiguador, puesto que reduce mecánicamente el costo del choque, dado que la paridad se expresa en moneda local. Para ilustrarlo, con la tasa representativa del mercado de comienzos de año, la referencia promedio para septiembre hubiese sido $22.065 por galón, es decir, el tipo de cambio estaría ahorrando cerca de $2.900 por galón.

En este contexto, cerrar la brecha exige ajustes de gran tamaño. Las tensiones geopolíticas amenazan con mantener las presiones sobre los precios de los combustibles, lo que aumenta la carga fiscal del mecanismo de compensación del FEPC.

Si se cumple el escenario de la EIA, con una exposición extendida y nuevas presiones sobre el presupuesto de 2027, además de la coyuntura fiscal actual, la necesidad de estructurar una senda de ajustes graduales se hace más apremiante que nunca.

Fábricas de IA y redes híbridas: macrotendencias en infraestructura de datos

La ola de Inteligencia Artificial dispara en 41% los data centers en Latam y acelera millonarias inversiones en infraestructura.

La acelerada adopción de la inteligencia artificial (IA) y la demanda sin precedentes de procesamiento de datos están transformando de manera radical el ecosistema tecnológico en América Latina.

Durante el primer trimestre de 2026, la región experimentó un crecimiento interanual del 41,3% en capacidad instalada de data centers, superando el ritmo de mercados consolidados como Norteamérica (33%), consolidándose como un nodo estratégico y receptor de inversiones.

Este crecimiento, impulsado en gran medida por proyecciones que estiman que la IA generativa aportará hasta USD 15.7 billones a la economía global para 2030, obliga a rediseñar la infraestructura digital tradicional hacia el concepto de «Fábricas de IA» (AI Factories). Se trata de instalaciones de alto rendimiento capaces de soportar cargas térmicas y energéticas complejas.

A diferencia de las búsquedas web tradicionales, el procesamiento asistido por IA requiere hasta 10 veces más energía. Mientras los centros de datos operaban habitualmente con densidades de entre 5 kW y 15 kW por rack, el despliegue masivo de clústeres acelerados por GPU está elevando los requerimientos a rangos de entre 100 kW y hasta 600 kW por rack, sobrepasando los límites físicos del enfriamiento por aire convencional.

Cinco tendencias para el futuro de la infraestructura

En este contexto de hiper-expansión digital, Schneider Electric identifica cinco tendencias tecnológicas fundamentales que marcarán la evolución del sector en la región:

  1. Refrigeración Líquida (Liquid Cooling): adopción acelerada de sistemas Direct-to-Chip o por inmersión para remover el calor directamente de los componentes de mayor procesamiento sin saturar las instalaciones.
  2. Despliegue de Edge Computing: microdata centers más cercanos al usuario final para reducir la latencia en aplicaciones críticas de tiempo real.
  3. Nuevas arquitecturas eléctricas modulares: soluciones de protección energética compactas con eficiencias operativas de hasta el 99% en modo eConversion, que reducen la huella de carbono y de espacio en las salas.
  4. Gemelos Digitales (Digital Twins): plataformas avanzadas de simulación previa (como ETAP) para modelar virtualmente el comportamiento térmico y eléctrico antes de ejecutar cambios físicos, disminuyendo costos y riesgos.
  5. Software inteligente e IA Operativa: uso de plataformas IoT y DCIM para monitoreo dinámico y analítica predictiva del consumo energético en tiempo real.

«Latinoamérica vive un momento coyuntural en su infraestructura digital. La irrupción masiva de la IA impone una densidad por rack que redefine el diseño físico de las salas, la distribución eléctrica y la sostenibilidad del ecosistema. Para absorber esta demanda y captar capitales en países como Colombia, Chile, Perú y Argentina, se requieren centros de datos altamente resilientes, digitalizados y capaces de optimizar el consumo de energía en tiempo real», afirma Luis Santamaría, CS&P Segment Leader para SAM en Schneider Electric.

La urgencia de un modelo de gestión térmica híbrido

Uno de los principales paradigmas que enfrenta la industria es la transición en la gestión del calor. Lejos de implicar una sustitución total, la refrigeración líquida está dando paso a modelos de gestión hídrica y térmica híbridos. En estas arquitecturas, el enfriamiento por aire se mantiene para cargas convencionales y climatización perimetral, mientras que el liquid cooling absorbe de forma localizada las altas densidades de los servidores de IA.

Dado que el sistema de refrigeración puede representar entre el 30% y el 40% del consumo eléctrico total de un data center tradicional, la integración de soluciones líquidas permite reducciones sustanciales de OPEX, una sustancial mejora en el indicador PUE (Power Usage Effectiveness) y la preservación del recurso hídrico.

«El liquid cooling dejó de ser una alternativa de nicho para convertirse en una necesidad operativa crítica frente al crecimiento acelerado de la IA. No obstante, el futuro del sector será híbrido: el liquid cooling se enfoca directamente en el chip para extraer el calor de alta densidad, coexistiendo con el aire en el resto del entorno», destaca Paula Pinto, business Development Manager Cooling SAM en Schneider Electric.

Frente a la meta global de descarbonización a 2040, Schneider Electric continúa liderando la integración de soluciones «del chip al sistema de refrigeración», combinando diseños de referencia integrados junto a aliados globales de semiconductores como NVIDIA, con el objetivo de convertir a Latinoamérica en un hub tecnológico altamente competitivo, eficiente y bajo en emisiones.

Los bemoles de la Línea Negra

El decreto 0514 del 19 de mayo de 2026, expedido por el presidente Gustavo Petro para redefinir la denominada “Línea Negra” de la Sierra Nevada de Santa Marta, revive un debate complejo sobre autonomía indígena, ordenamiento territorial, consulta previa, seguridad jurídica y alcance de las competencias del Ejecutivo.

Por: AMYLKAR D. ACOSTA*
La controversia surge luego de que el Consejo de Estado anulara el Decreto 1500 de 2018, expedido en volandas, cuando ya estaba con un pie en el estribo para partir, por el ex presidente Juan Manuel Santos, por vicios jurídicos relacionados, principalmente, con la ausencia de consulta previa integral y problemas de cartografía oficial.  

Entre las principales inconveniencias y dudas jurídicas que se plantean frente al nuevo decreto se destacan: en primer lugar, persisten dudas sobre la consulta previa efectiva. El principal argumento que llevó a la nulidad del Decreto anterior fue que no se agotó adecuadamente el proceso de consulta previa con todas las comunidades potencialmente afectadas, incluyendo comunidades afrodescendientes y otros grupos étnicos asentados dentro del polígono de influencia de la denominada Línea Negra.  

En segundo lugar, el riesgo de invasión de competencias territoriales. Uno de los puntos más sensibles es que la redefinición de la Línea Negra puede incidir directamente sobre los planes de ordenamiento territorial (POT), el uso del suelo, las actividades productivas, la infraestructura, el turismo, la minería y la energía, así como las competencias de municipios y departamentos y su autonomía territorial reconocida en la propia Constitución Política.

En tercer término, está laposible afectación a la seguridad jurídica, dado que la llamada Línea Negra abarca zonas de los departamentos de Magdalena, Cesar y La Guajira e involucra decenas de municipios y áreas con actividades económicas estratégicas.

Por ello, varios juristas advierten riesgos relacionados con: la incertidumbre para proyectos de inversión, las restricciones no claramente delimitadas, la superposición de derechos territoriales, los conflictos entre propiedad privada y protección espiritual ancestral y los eventuales litigios administrativos y constitucionales. Incluso, firmas jurídicas han advertido sobre el vacío normativo y la inseguridad normativa generada tras la nulidad del Decreto de 2018.  

En cuarto lugar, está la ambigüedad sobre el alcance jurídico de los “sitios sagrados”. Ello nos remite a otra discusión de fondo, la cual radica en determinar si el reconocimiento espiritual y cultural de los sitios sagrados puede traducirse automáticamente en restricciones ambientales, limitaciones a la propiedad privada, condicionamientos al desarrollo económico, facultades de cogobierno territorial y posibles colisiones de competencia. Los críticos sostienen que el decreto podría terminar creando efectos equivalentes a una ampliación territorial de facto sin pasar por mecanismos legislativos o reformas legales expresas.

En quinto lugar, estáel debate que surge sobre separación de poderes. Sectores críticos consideran que el Ejecutivo podría estar intentando reproducir mediante un nuevo decreto lo que ya fue anulado judicialmente por el Consejo de Estado, lo que abriría un debate sobre el respeto a las decisiones judiciales, alcance reglamentario del Presidente, así como los límites del poder administrativo.

Aunque el Gobierno sostiene que está corrigiendo los defectos advertidos por la justicia, persiste la duda sobre si el nuevo acto administrativo realmente subsana los vicios de fondo o simplemente transcribe el texto anterior con sólo ajustes procedimentales.

En sexto lugar están lastensiones entre derechos indígenas y derechos de terceros. La Constitución protege especialmente los derechos territoriales y culturales de los pueblos indígenas, pero también exige armonizarlos con: derechos de campesinos, derechos de comunidades afro, propiedad privada, libertad económica, competencias territoriales e interés general.

El propio presidente Petro reconoció que la redefinición de la Línea Negra “implica una reforma agraria”, debido a la presencia de campesinos dentro del área involucrada. Ello podría derivar en conflictos sociales y jurídicos complejos sobre uso, ocupación, tenencia y administración del territorio.

En séptimo y último lugar está la  fragilidad técnica y cartográfica del Decreto de marras. El fallo que anuló en su momento el Decreto 1500 señaló que no existía cartografía oficial plenamente consolidada al momento de su expedición.  Por tanto, el nuevo decreto deberá demostrar en su defensa: precisión técnica, coordinación con el IGAC, claridad geográfica, compatibilidad con catastros y registros oficiales. Huelga decir que cualquier inconsistencia podría dar lugar nuevamente a demandas de nulidad.

En síntesis, el debate alrededor de la Línea Negra refleja la enorme dificultad de equilibrar: protección de derechos ancestrales, autonomía indígena, seguridad jurídica, propiedad privada, autonomía territorial y desarrollo económico.

Dados los vacíos y las inconsistencias del Decreto 0514, el nuevo Gobierno que preside Abelardo de la Espriella debería derogarlo y cumplir con las formalidades y ajustar el mismo a la normatividad legal y constitucional.

*Exministro de Minas y Energía y miembro de Número de la ACCE

Industria pide acelerar el desarrollo de Yacimientos No Convencionales

Según la Agencia Internacional de Energía (EIA), el estimativo de recursos prospectivos recuperables de los YNC solo en el Valle Medio del Magdalena es de 4.600 millones de barriles de petróleo y 18 terapiés cúbicos de gas.

En la clausura del XXIII Congreso de Petróleo, Gas y Energía, el director ejecutivo de la Asociación Colombiana de Ingenieros de Petróleos (Acipet), Óscar Ferney Rincón, concluyó que Colombia debe avanzar hacia el desarrollo de los Yacimientos No Convencionales (YNC) como una apuesta de desarrollo regional, con generación de empleo, formación de talento e impulso hacia los encadenamientos productivos.

«La pregunta para Colombia no es simplemente si podemos desarrollar nuestros Yacimientos No Convencionales (YNC), la pregunta es cómo hacerlo», explicó Rincón, quien añadió que las cifras de reservas de gas y petróleo obligan a actuar ahora, porque las decisiones de hoy determinarán el abastecimiento de los próximos años. «Recuperar capacidad de producción y ampliar las fuentes de suministro no puede ser una conversación para después», resaltó.

Desde Acipet se reiteró que es necesario avanzar desde tres frentes: el impulso a la exploración; la optimización de los activos existentes con recobro mejorado y el desarrollo de las nuevas alternativas como los YNC; y garantizar una transición energética fiscalmente sostenible.

Rincón agregó que encontrar nuevas reservas no basta, pues también se necesita infraestructura, reglas claras, estabilidad jurídica y procesos institucionales más eficientes, sin renunciar a las garantías ambientales y sociales.

«La seguridad energética no se construye únicamente en el subsuelo. También se construye en las carreteras, en los gasoductos, en los puertos, en las comunidades, en las universidades, en las empresas y en las decisiones que tomamos como país», señaló.

Durante el tercer y último día del evento, representantes del Gobierno, la industria y el sector técnico coincidieron en la relevancia de los yacimientos no convencionales dentro de la discusión sobre el futuro energético del país. En este contexto, el vicepresidente de Colombia, José Manuel Restrepo, destacó el papel estratégico que tendrán los hidrocarburos y el gas en la agenda económica del nuevo Gobierno.

“Tenemos que volver a prender el motor de hidrocarburos y gas en el país”, afirmó Restrepo, quien también planteó la posibilidad de volver a firmar contratos y permitir el desarrollo de Yacimientos No Convencionales, destacando el aporte del sector a las exportaciones y a la generación de recursos para financiar la política social.

La urgencia se refleja en las cifras de abastecimiento. Nelson Castañeda, presidente de Campetrol, advirtió que es necesario priorizar el desarrollo de los YNC en las cuenca del Magdalena Medio y Cesar-Ranchería con inversión y respaldo del Gobierno. 

Se estima que se podrían encontrar hasta 4.600 millones de barriles de petróleo y 18 terapiés cúbicos (TPC) de gas en recursos prospectivos recuperables solo en el Valle Medio del Magdalena, a través de los YNC. Eso equivale a más del doble de las reservas probadas de crudo del país, de 2.064 millones de barriles, y a nueve veces las de gas, de 2 TPC.

Las experiencias de Estados Unidos y Argentina muestran que sí se puede avanzar en estos desarrollos, manteniendo reglas de juego claras y una regulación sólida que permita incluir a empresas, comunidades, industria y Gobierno en un ecosistema que trabaje para un mismo fin: garantizar la seguridad y soberanía energética.

Rafael Guzman, CEO and Country Chair de Ecopetrol USA, recordó que Ecopetrol está en la cuenca del Permian, en Texas, desde 2019, y ya completa 550 pozos, con un potencial de hacer otros 850 en los próximos años.

Como cierre del Congreso, Acipet pidió al Gobierno Nacional fortalecer el trabajo conjunto para garantizar la soberanía energética del país. “Como asociación gremial, seguiremos aportando conocimiento y capacidad técnica a las decisiones que enfrenta Colombia”.

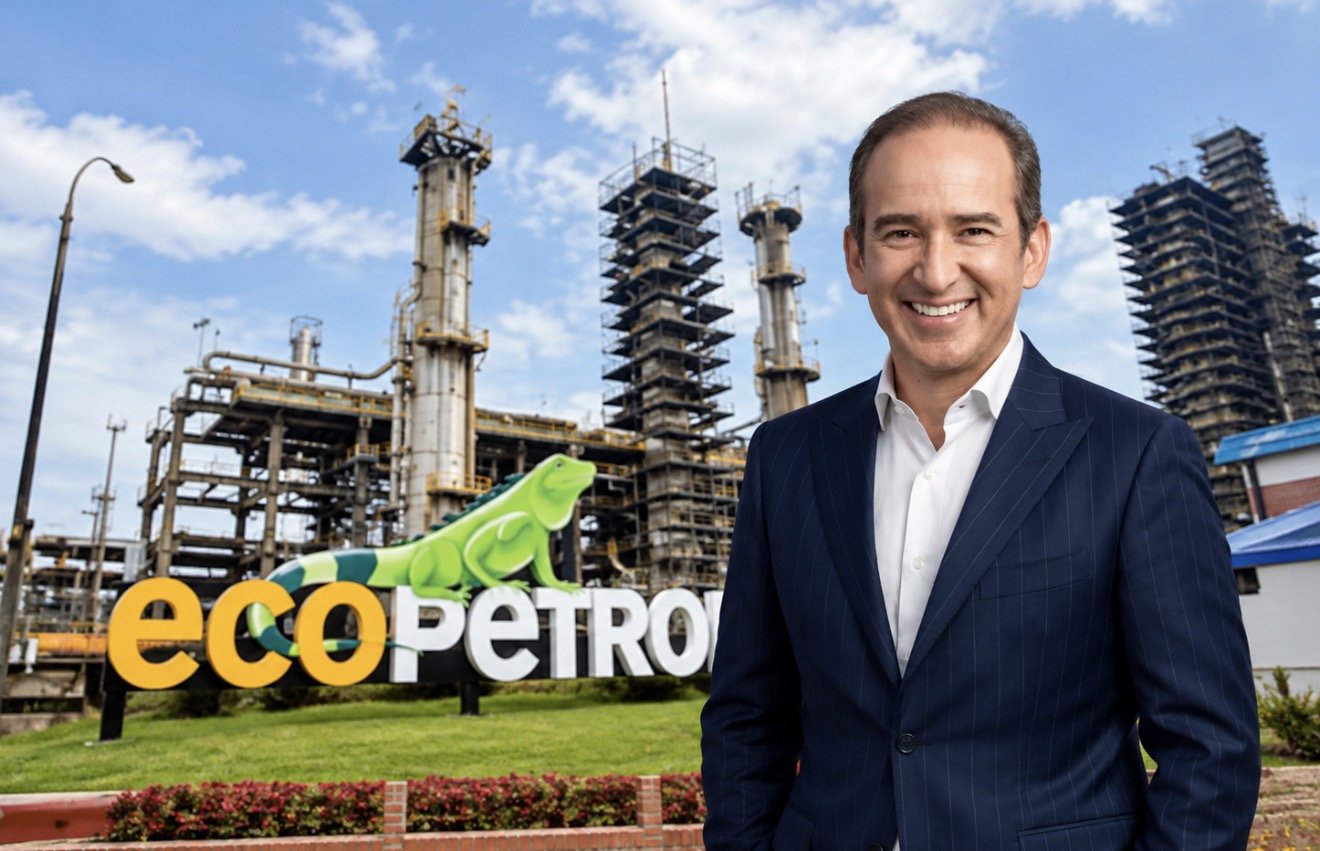
Joaquín Gutiérrez Caballero asume como presidente de Ecopetrol

El nuevo presidente de Ecopetrol es Administrador de Empresas, cuenta con tres especializaciones y tiene una amplia trayectoria en distintos sectores productivos del país.

La Junta Directiva de Ecopetrol en pleno y por unanimidad, designó el 24 de septiembre a Joaquín Gutiérrez Caballero como nuevo presidente de Ecopetrol.

Gutiérrez Caballero asumirá el cargo a partir del 28 de septiembre de 2026, en lo que constituye el inicio de una etapa trascendental para la Compañía, que tendrá como propósito impulsar el renacer de Ecopetrol, mediante el fortalecimiento de sus capacidades y la recuperación de la confianza de sus grupos de interés, para proyectarla como una Empresa sólida, competitiva y generadora de valor para todos los colombianos.

El nuevo presidente asume el desafío de liderar la Compañía más importante del país, que es activo estratégico y motor de desarrollo, inversión y bienestar para Colombia, manchada por la corrupción y los pésimos resultados en la pasada administración.

Así, Gutiérrez tendrá la misión de construir puentes de confianza entre la Empresa, el Estado, los trabajadores, las regiones, las comunidades, los inversionistas y los socios, alrededor de un propósito común: el renacer de Ecopetrol.

Joaquín Gutiérrez Caballero es administrador de empresas de profesión, tiene tres especializaciones: una en gerencia de proyectos de las telecomunicaciones, otra en derecho de las telecomunicaciones y otra en gerencia de servicios de salud.

Ha construido una trayectoria marcada por principios como planificar, organizar, dirigir y gestionar. Su experiencia se ha caracterizado por asumir retos en diferentes sectores, estructurar organizaciones, identificar oportunidades y rodearse de equipos especializados para generar valor que impulse el crecimiento

Su trayectoria se ha desarrollado en sectores como el jurídico, la salud, la construcción, la agricultura y la ganadería.

Ahora, al frente de Ecopetrol, Gutiérrez Caballero asume el mayor desafío de su trayectoria profesional, con la convicción de que la disciplina empresarial y el trabajo colectivo se complementarán con el conocimiento técnico de los trabajadores de la Empresa para el logro de resultados que le generen valor a Colombia.

Una vez asuma el cargo, el presidente Gutiérrez iniciará el proceso de recuperación de la Compañía, para enderezar el rumbo institucional y encausarla de nuevo por el camino del crecimiento, luego de los graves hechos que conoce la opinión pública sobre presuntos actos de corrupción, que afectaron la reputación y la gestión eficiente de Ecopetrol en sus distintas áreas.

1 2 3 … 298