Detectan fallas en 48 estaciones de servicio y anuncian procesos sancionatorios

El 100% de las EDS inspeccionadas en Cúcuta y Tumaco presentaron incumplimientos técnicos, documentales o de seguridad laboral. Ocho serán bloqueadas preventivamente en el SICOM.

Los ministerios de Minas y Energía y del Trabajo realizaron 48 inspecciones a estaciones de servicio (EDS) en Cúcuta, Tumaco y Jamundí, encontrando incumplimientos técnicos, documentales y riesgos para la seguridad laboral.

De acuerdo con las entidades, en Cúcuta el 100% de las 27 estaciones visitadas registraron hallazgos. Más del 50% no contaba con documentación esencial y al menos 8 EDS presentan riesgo inminente, por lo que anunciaron que serán bloqueadas en el Sistema de Control de Movimiento de Combustibles (SICOM) y se iniciarán los respectivos procesos sancionatorios.

Las fallas detectadas incluyen paradas de emergencia inoperativas, fugas de combustible, corrosión avanzada, mangueras deterioradas, cableado expuesto y deficiencias severas en los sistemas contraincendios.

Además, cuatro estaciones mantienen condiciones indignas para los trabajadores, con áreas de descanso ubicadas en zonas eléctricas, bodegas o espacios con materiales inflamables.

En Tumaco, el 100% de las 6 EDS inspeccionadas presentaron hallazgos técnicos y dos de ellas tienen desviaciones graves que ameritan apertura de procesos sancionatorios.

En Jamundí, las entidades detectaron que el 60% de las estaciones visitadas no tenía documentación disponible, y se encontró una estación operando pese a estar registrada como inactiva en el SICOM.

“El país no puede normalizar el desorden en la cadena de combustibles. Lo que encontramos es inaceptable: estaciones con fugas, equipos corroídos, documentos inexistentes y trabajadores expuestos a peligros evidentes. Donde haya riesgo para la vida o violación de la ley, actuaremos sin titubeos: bloqueos en SICOM, requerimientos formales y procesos sancionatorios. La seguridad y la legalidad no se negocian”, dijo el ministro de Energía, Edwin Palma.

Las declaraciones las dio Palma en Bogotá, en un acto inusual donde los propios ministros de Energía y Trabajo asistieron personalmente a inspecciones de EDS.

Por su parte, David Jiménez Mejía, vocero de la unión «Somos Uno», que agrupa a los gremios de distribuidores de combustibles COMCE y Fendipetroleo, hizo un llamado a que esos procesos de distribución sean realizados con rigor técnico y con la objetividad que la normativa exige.

Jiménez llamó al gobierno que se garantice el debido proceso administrativo a los empresarios y aclaró que todas las EDS deben contar con la certificación, que se expide cada dos años. “Nosotros reafirmamos nuestro compromiso con la legalidad, esa es una labor diaria”, dijo.

Finalmente, en el marco de la discusión sobre el salario mínimo de 2026, hizo un llamado para que se tenga en cuenta la importancia de mantener empleos en sectores con operación 24/7 como las estaciones de servicio, un debate que considera crucial, dado que la distribución minorista de combustibles es una actividad intensiva en mano de obra y con presencia en todo el territorio nacional.

Jiménez Mejía recordó que la red de abastecimiento de combustibles del país está conformada por cerca de 6.400 estaciones de servicio, de las cuales 300 son privadas, que en conjunto generan más de 50.000 empleos formales.

«En este sector participan de manera significativa jóvenes que encuentran allí su primer empleo, así como mujeres cabeza de hogar, para quienes esta actividad representa una oportunidad real de desarrollo y estabilidad económica», concluyó.
El desafío invisible de la generación distribuida en América Latina

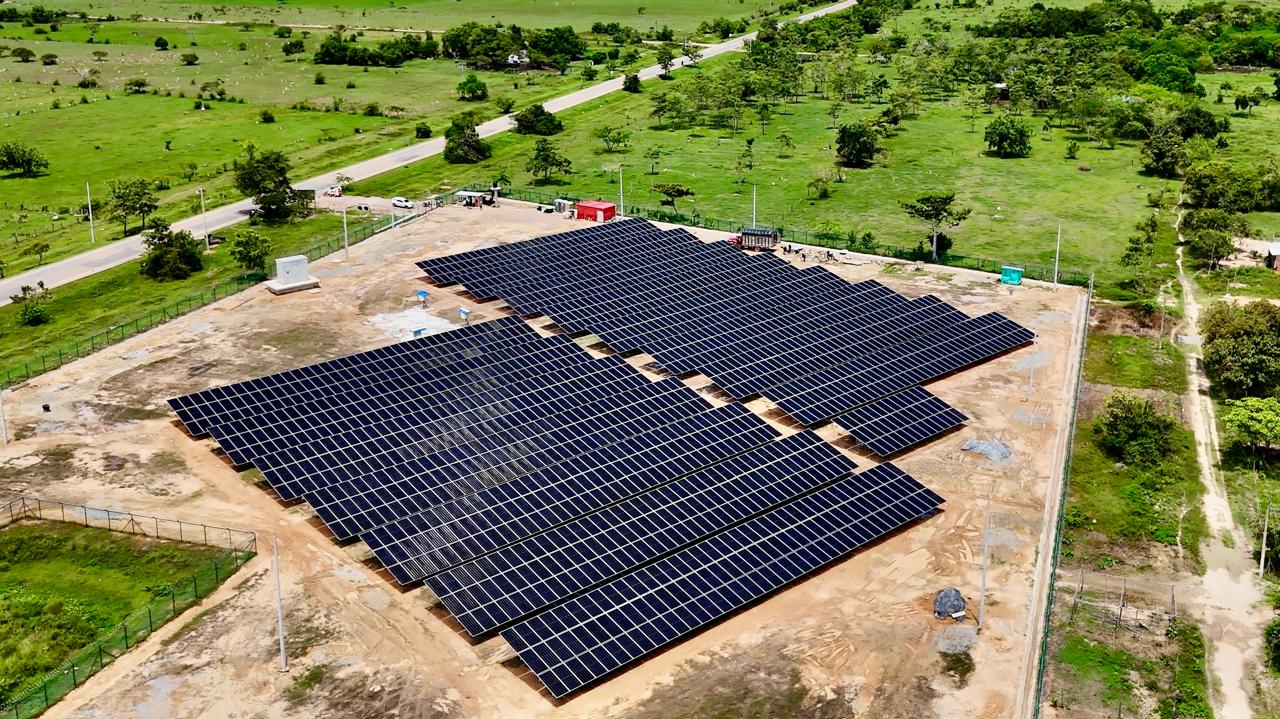
Detrás de la autogeneración hay una realidad ineludible: la transición energética no depende solo de paneles en los techos, sino de marcos regulatorios capaces de equilibrar innovación, seguridad y equidad financiera. El desafío es construir ese equilibrio antes de que la revolución distribuida desborde las costuras de un sistema que fue pensado para una generación centralizada.

En millones de techos latinoamericanos ya sucede una pequeña gran revolución: viviendas, comercios e industrias producen su propia electricidad y devuelven excedentes a la red. Para los usuarios, es sinónimo de ahorro y autonomía. Para el sistema eléctrico, sin embargo, representa uno de los cambios estructurales más complejos de las últimas décadas: pasar de redes diseñadas para transportar energía en un solo sentido a sistemas donde miles de pequeños generadores inyectan electricidad de forma simultánea, intermitente y descentralizada.

La llamada Generación Distribuida (GD) —principalmente solar fotovoltaica instalada cerca de los centros de consumo— crece al ritmo de la caída de los costos tecnológicos, el aumento de la conciencia ambiental y la decisión de los usuarios de asumir un rol activo en la gestión de su energía. Su modularidad permite que una instalación pueda ir desde un pequeño sistema residencial hasta proyectos industriales o comunitarios, favoreciendo la democratización del acceso a energía limpia.

Pero este fenómeno, que promete mayor resiliencia y sostenibilidad, pone a las redes de distribución frente a desafíos técnicos, económicos y regulatorios que no siempre están siendo reconocidos con la velocidad necesaria.

Redes pasivas que deben volverse inteligentes

Históricamente, las redes eléctricas se diseñaron para transportar energía desde grandes centrales hacia los usuarios finales. La expansión de la GD rompe este esquema: ahora la electricidad también fluye desde miles de puntos dispersos hacia la red, generando una operación bidireccional que exige nuevos niveles de monitoreo, control y planificación.

Según la Asociación de Distribuidoras de Energía Eléctrica Latinoamericanas (ADELAT), las distribuidoras ya registran alteraciones significativas en los perfiles de tensión, congestión de activos y fallas en los sistemas de protección. Entre los principales problemas técnicos se cuentan:

  • Sobre-tensiones locales durante las horas de máxima generación solar.
  • Inversiones de flujo en transformadores y alimentadores que no fueron diseñados para operar en reversa.
  • Fluctuaciones rápidas de tensión, asociadas a la intermitencia solar.
  • Sobrecargas en conductores de baja tensión.
  • Incremento de armónicos por inversores de baja calidad.
  • Dificultades en la coordinación de protecciones y maniobras seguras de mantenimiento.

Estos impactos, antes marginales, hoy se vuelven recurrentes y obligan a reconocer que la GD no es eléctricamente inocua: integrarla de forma segura implica inversiones en refuerzo de redes, digitalización, medición bidireccional y control en tiempo real.

A ello se suma otro problema: la proliferación de instalaciones no declaradas o fuera de norma, que introducen inyecciones no supervisadas y dificultan la planificación de la red, aumentando los riesgos técnicos y de seguridad.

El dilema económico de la distribución

Más allá del desafío tecnológico, la transformación es económica. La GD reduce la energía comprada a la red por los usuarios —particularmente los grandes consumidores— y, por tanto, disminuye los ingresos de las distribuidoras, mientras que los costos fijos de mantener y modernizar las redes permanecen intactos.

ADELAT identifica tres impactos principales:

  1. Reducción de la energía facturada por el efecto del autoconsumo y la compensación de excedentes.
  2. Aumento de costos operativos y de capital no reconocidos, asociados a refuerzos de red, sistemas de monitoreo y gestión bidireccional.
  3. Desequilibrio financiero entre menores ingresos y mayores obligaciones, que compromete la sostenibilidad del negocio de distribución.

En marcos tarifarios tradicionales, donde los ingresos dependen del volumen de kilovatios vendidos, este escenario genera un riesgo estructural. Sin ajustes regulatorios, los costos del sistema tienden a desplazarse hacia los usuarios que no cuentan con capacidad de autogenerar, creando distorsiones que tensionan la equidad tarifaria.

Net metering y net billing: dos modelos, distintas consecuencias

La región aplica, principalmente, dos esquemas para remunerar los excedentes de generación:

  • Medición neta (net metering): La energía inyectada se valora al mismo precio que la consumida. Este sistema —vigente en países como Ecuador y Guatemala— simplifica la adopción, pero subvalora el costo real del uso de la red y los servicios de respaldo, favoreciendo la aparición de subsidios cruzados.
  • Facturación neta (net billing): La energía inyectada se paga a un precio inferior al de la tarifa, reconociendo costos de transporte, respaldo y gestión. Este esquema predomina en Argentina, Brasil, Chile, Colombia y Costa Rica.

ADELAT destaca que el avance hacia modelos de net billing más precisos es clave para reflejar los verdaderos costos del sistema y preservar su sostenibilidad.

¿Quién lidera la revolución distribuida?

En 2024, la GD en América Latina superó los 39 gigavatios (GW) instalados, concentrados principalmente en Brasil, con cerca del 85 % del total regional. Le siguen Chile, Colombia y Costa Rica. En Colombia, por ejemplo, la capacidad instalada alcanza 487 MW, bajo esquemas de net billing regulados por la CREG.

Los países con marcos regulatorios más claros y exigentes tienden a mostrar una mayor penetración de la GD, combinando facilidades administrativas para pequeños sistemas con evaluaciones técnicas rigurosas para proyectos de mayor escala. En contraste, donde las reglas priorizan solo la apertura sin control técnico suficiente, el crecimiento suele ser desordenado o limitado a nichos específicos.

A nivel internacional, los distribuidores dejaron de ser simples transportadores de electricidad para convertirse en gestores activos de redes. En la Unión Europea, Reino Unido, Estados Unidos y Australia, las empresas contratan servicios de flexibilidad —almacenamiento, reducción de demanda o control de inyección— como alternativa a expandir infraestructura.

Además, se implementan herramientas como:

  • Planes de desarrollo de redes que incorporan escenarios de GD, vehículos eléctricos y almacenamiento.
  • Mapas públicos de capacidad disponible por circuito.
  • Despliegue masivo de medidores inteligentes, sensores y sistemas SCADA, ADMS y DERMS para monitoreo en tiempo real.

En paralelo, las reglas económicas evolucionan: se desacoplan los ingresos de las ventas de energía y se fortalecen los cargos por capacidad o uso de red, asegurando que las distribuidoras mantengan ingresos estables aunque disminuya el consumo facturado.

Hacia un nuevo pacto regulatorio

El estudio de ADELAT concluye que la descentralización solo será sostenible si se actualizan tres frentes clave:

1. Reforma tarifaria. Desacoplar los ingresos de las distribuidoras del volumen de energía vendida y avanzar hacia esquemas basados en capacidad y disponibilidad de red. Consolidar el net billing para evitar distorsiones e inequidades.

2. Fortalecimiento técnico. Exigir estándares mínimos de equipos, estudios de conexión según escala, monitoreo remoto y dotar a las distribuidoras de facultades claras para aprobar, condicionar o rechazar proyectos que comprometan la seguridad de la red.

3. Gobernanza institucional. Clarificar roles entre reguladores, distribuidores, operadores del sistema y nuevos actores como agregadores. Incorporar planificación coordinada de la capacidad de acogida de las redes para orientar el crecimiento de la GD bajo criterios técnicos y de sostenibilidad

La generación distribuida constituye una herramienta para avanzar hacia sistemas energéticos más limpios, resilientes y participativos. Sin embargo, su éxito exige una premisa fundamental: democratizar la energía sin fragilizar la red que la sostiene.

Innovación tecnológica sobre ruedas

Un bus transformado lleva tecnología y conocimiento para optimizar procesos, ahorrar energía y fortalecer la competitividad en sectores como alimentos y bebidas, minería, petróleo y gas, agua e infraestructura.

Con el objetivo de extender su tecnología más allá de las oficinas y plantas, Siemens creó la unidad móvil Siemens por Colombia, un vehículo transformado en centro de innovación que actualmente recorre el país.

Desarrollado mediante la colaboración de diversos equipos técnicos, esta unidad móvil ofrece a cada región soluciones de automatización, protección digital y digitalización, modernizando procesos y fortaleciendo la competitividad nacional.

La unidad móvil Siemens por Colombia, completamente modificado para convertirse en un centro de innovación, permite a los clientes explorar y manipular equipos reales que replican su uso en la cadena de valor, desde la base eléctrica y el arranque de motores hasta la gestión de datos en la nube.

“Queremos que cada empresario y cada técnico experimente la tecnología en acción y vean de primera mano cómo puede optimizar sus operaciones”, explica Miguel D’Alessio, CEO de Siemens en Colombia

Después de iniciar en Bogotá y la zona centro del país, la unidad móvil se prepara para recorrer la Costa Caribe, Antioquia, el Eje Cafetero y el Valle del Cauca, priorizando los polos de desarrollo en alimentos y bebidas, minería, petróleo y gas, agua e infraestructura.

La planificación de la ruta permite que la experiencia se ajuste a las características productivas de cada región, acercando a las empresas los principios de industria 4.0, el modelo que combina máquinas inteligentes, análisis de datos y conectividad para hacer más eficientes los procesos productivos.

“Queríamos que los clientes dejaran de ver solo equipos aislados y comprendieran la solución completa, desde la energía eléctrica hasta la digitalización y la seguridad de la información”, señaló D’Alessio.

Para lograrlo, Siemens reconstruyó la unidad móvil de aproximadamente 72 x 6 metros expandibles, con el apoyo de distintos equipos técnicos y un proveedor aliado.

El resultado es un espacio único, equipado con módulos que integran automatización, comunicación industrial, distribución y mediación de energía. Allí, los especialistas guían la experiencia, dialogan y resuelven dudas en tiempo real, para que cada cliente pueda visualizar soluciones adaptadas a sus propios entornos productivos.

Esa interacción, que combina aprendizaje práctico con asesoría especializada, favorece la toma de decisiones estratégicas, desde la modernización de plantas hasta la adopción de procesos más seguros y eficientes.

Los primeros recorridos ya dejan ver resultados. Los clientes destacan especialmente los módulos de protección digital, eficiencia energética y seguridad de máquinas, que evidencian cómo es posible blindar los procesos productivos y, al mismo tiempo, proteger a los trabajadores.

Para muchos, la experiencia abre nuevas perspectivas de ahorro energético, gestión inteligente de datos y digitalización de operaciones, factores que hoy definen la sostenibilidad industrial.

Con la unidad móvil Siemens por Colombia, la compañía no solo acerca su portafolio de innovación a clientes y partners; también contribuye a la formación de talento local, reforzando el papel de la tecnología como motor de desarrollo regional.

“Queremos que cada visita despierte ideas y genere conversaciones sobre cómo llevar las plantas al siguiente nivel”, concluye el CEO de la compañía. “Nuestro objetivo es que los clientes vean que Siemens no ofrece equipos aislados, sino una solución completa que integra energía, automatización, digitalización y sostenibilidad para transformar su negocio”.

Distribución de energía: en riesgo por apagón físico y financiero

Las deudas asfixian al sector eléctrico colombiano. Además, existe un riesgo físico de racionamiento por la estrechez entre la oferta y la demanda. Si no se toman medidas urgentes, ‘apague y vámonos’.

Desde 1992, hace más de 30 años, Colombia no experimentaba una situación tan crítica en el sector eléctrico. Pero esta vez, además del riesgo físico, pues no entran nuevos proyectos con la celeridad requerida, existe el riesgo financiero, que llevaría a la quiebra a varias empresas distribuidoras y comercializadoras.

Este fue el oscuro panorama que presentó José Camilo Manzur, presidente de la Asociación Colombiana de Distribuidores de Energía Eléctrica (Asocodis), en la apertura de la XXI Jornada de Distribución de Energía Eléctrica, que se realizó en Bogotá el pasado 26 de noviembre.

Las cifras son dicientes: las deudas con las distribuidoras de energía ascienden a la fecha a 6,1 billones de pesos, el equivalente a dos años de ingresos brutos para la mayoría de empresas, pero para las más pequeñas equivale a ingresos de cuatro años, poniendo en riesgo su viabilidad financiera.

A noviembre de 2025 se le debían $2,4 billones por concepto de la opción tarifaria, pago al que se había comprometido el presidente Gustavo Petro, pero finalmente les hizo conejo; por concepto de subsidios, el saldo es de $2,3 billones, y cada mes aumenta en $250 mil millones; y por concepto de deuda de las entidades oficiales, $1,4 billones.

Esto sin contar, recalcó Manzur, las deudas de usuarios particulares, que ascienden a $10 billones, de los cuales $8 billones están concentrados en la región Caribe, el eslabón más débil por donde se puede romper el sistema en una eventual crisis en cadena.

Como si fuera poco, “a esta situación se suma, por un lado, la propuesta de remuneración de la comercialización, que sería muy crítica, y, por otro, el Decreto 572 de 2025 que anticipa el cobro del impuesto de retefuente, cuyo impacto es significativo en las empresas, sobre todo en aquellas que no generan utilidades, como es el caso de Afinia, a la cual se le duplicaría la retención sin tener utilidades”, señaló Manzur.

Con relación a los subsidios, el dirigente gremial dijo que es importante mencionar que, debido a que el comportamiento del costo unitario en los últimos meses ha sido menor al esperado por efectos del propio mercado (precio de bolsa y recuperación de la opción tarifaria), el monto de los requerimientos mensuales pasó de 300.000 millones de pesos a 250.000 millones por mes; sin embargo, el déficit estimado a 31 de diciembre de 2025 es cercano a los 2,2 billones de pesos.

“Ahora bien, sobre el valor apropiado en el Presupuesto General de la Nación para 2026, se consideran el valor del déficit de 2025 y los valores estimados de subsidios hasta mediados de agosto, por lo que el déficit a 31 de diciembre de 2026 estaría cercano a 1,5 billones de pesos”, aclaró.

“Es urgente que se realicen pagos durante los siguientes meses, porque de nada serviría tener apropiaciones para 2026, cuando en este año se podrían afectar seriamente varias empresas, quedando expuestas a una intervención, como es el caso de Air-e”, resaltó.

Riesgo físico

Si, al igual que hizo con el sector salud, el gobierno asfixia económicamente al sector energético, también se suma otro problema que puede ser peor: la falta de capacidad de potencia para atender la demanda.

En este sentido, las cifras también preocupan: la demanda viene creciendo más que la oferta a un ritmo del 5% en la costa Caribe y al 2,4% en el resto del país, con el agravante que de los proyectos esperados solo entran el 25%. Los retrasos en obras de generación y transmisión varían entre cinco y diez años.

Asocodis también mencionó los riesgos de seguridad inversionista, la interinidad en que el gobierno ha mantenido a la CREG y el déficit de gas natural para atender a las térmicas en caso de un verano fuerte o de un Fenómeno de El Niño, que entidades internacionales ya están alertando se podría producir el próximo año.

 Si todos esos factores confluyen, la inoperancia y el ataque del gobierno al sector energético, le dejarán al próximo mandatario una herencia que el país no ha vivido hace más de 30 años: el apagón.

Una startup colombiana está revolucionando la operación de pozos petroleros

Su historia es la de una empresa que empezó con ocho personas y hoy está ayudando a transformar una de las actividades más críticas del sector petrolero. Nació hace cuatro años en Colombia y ya llegó a Ecuador y Argentina.

En los campos petroleros, donde cada minuto cuesta y cada error puede tener consecuencias millonarias, una nueva generación de ingenieros y programadores colombianos está cambiando las reglas del juego. Su bandera es la digitalización, su lenguaje es la data y su herramienta, la inteligencia artificial. Al frente de esta revolución está Claudette Saab, CEO de SkanHawk, una startup nacida hace apenas cuatro años y que ya empieza a dejar huella en la industria del petróleo y el gas de Latinoamérica.

“El 6 de noviembre de 2021 empezamos ocho personas, hoy somos 32, un crecimiento exponencial”, cuenta Saab. “En este tiempo ya tenemos 35 taladros de workover monitoreados en Colombia, 5 en Argentina y 2 en Ecuador”.

Pero detrás de esas cifras hay una historia de visión y persistencia: la de un grupo de empresarios que decidió digitalizar una de las operaciones más complejas y costosas del sector petrolero —el reacondicionamiento de pozos— y hacerlo con tecnología 100% colombiana.

La revolución invisible del workover

Hasta hace poco, buena parte del control operativo en los taladros de workover era manual. Los reportes se hacían por observación, los registros se escribían a mano y las decisiones dependían de la experiencia de los operarios. “Era una operación remota y análoga”, recuerda Saab. “Nosotros lo que hicimos fue poner sensores a todos los equipos y asegurar que la data y la analítica sea en tiempo real, íntegra y veraz”.

La tecnología de SkanHawk combina sensores de alta precisión, cámaras con inteligencia artificial y detectores ambientales que miden desde la velocidad del viento, la probabilidad de tormentas hasta la presencia de gases peligrosos como H₂S o LEL. Todo ese flujo de datos viaja a un sistema propio, diseñado y programado en Colombia, donde los algoritmos y modelos de IA transforman las cifrss en información para la toma de decisiones.

El resultado es un tablero de control en tiempo real: el maquinista ve las variables en una pantalla en el taladro, los supervisores monitorean desde el campamento, y los ejecutivos pueden seguir la operación desde sus oficinas centrales —en Bogotá o en cualquier parte del mundo— a través de una app móvil, por alertas vía WhatsApp o correo electrónico.

“Esto no existía antes”, explica Saab. “Por primera vez, los responsables del pozo pueden ver en simultáneo lo que está ocurriendo, tomar decisiones rápidas, prevenir fallas antes de que ocurran y actuar de inmediato ante alertas”.

Cuatro servicios, una misma promesa: eficiencia y seguridad

La oferta de SkanHawk se articula con cuatro servicios principales —SkanRig, SkanView, SkanMonitor y Supervisión Virtual— más un servicio transversal: un sistema de analítica avanzada que procesa toda la información capturada para entregar a las empresas diagnósticos, causas raíz y planes de acción.

En total, los sensores miden más de 40 variables, desde el torque en la mesa de operaciones y la velocidad de las maniobras hasta la calidad de las conexiones y el comportamiento ambiental. “La clave está en detectar ineficiencias y tiempos invisibles que se pierden sin que nadie los note”, dice Saab. “Si logramos reducirlos, la operación se vuelve mucho más eficiente”.

El impacto es tangible. Según la compañía, los sistemas de SkanHawk han permitido aumentar la eficiencia operativa hasta en un 22%, una mejora que, en una industria que se paga por horas, representa ahorros millonarios.

Pero la eficiencia no es el único beneficio. Las cámaras con inteligencia artificial también elevan los estándares de seguridad industrial, identificando en tiempo real si un trabajador no lleva completos sus elementos de protección o si una persona ajena ingresa a la zona de trabajo. “Estamos hablando de que en campo se maneja un nivel de riesgo 5, donde cualquier error puede ser fatal”, subraya Saab.

Innovar también es proteger vidas y el planeta

En la competitiva industria de los hidrocarburos, SkanHawk aporta una mirada distinta: la tecnología como aliada del medio ambiente y la seguridad. “Reducir los tiempos de operación no solo baja costos, también disminuye las emisiones de carbono”, explica. Cada hora menos de intervención significa menos combustión de diésel, menos transporte y menos huella ambiental.

Y los resultados hablan por sí solos. En una variable crítica como el torque —que puede causar accidentes o daños irreparables en el pozo, si se aplica mal—, uno de los clientes pasó de un 67% de cumplimiento correcto a un 98% en apenas año y medio. “Eso significa menos inspecciones, menos reparaciones y menos riesgo de perder un pozo completo”, destaca Saab.

Pocos hubieran apostado que un desarrollo de hardware y software 100% colombiano podría competir en un sector dominado por multinacionales, pero SkanHawk lo logró. Aunque algunas piezas del hardware son importadas, el ensamble, los códigos, la inteligencia artificial y los algoritmos son diseñados por ingenieros locales.

Esa apuesta por la autonomía tecnológica se traduce en proyección. “En 2025, nuestro objetivo fue crecer en Colombia y poner un pie afuera. Ya lo hicimos: estamos en Argentina y Ecuador”, cuenta Saab. “Ahora queremos dar el salto a Estados Unidos y México, dos mercados más grandes y con enormes oportunidades”.

La transformación de una industria

Para Saab, lo que SkanHawk está haciendo va más allá de la digitalización. Es una transformación de la forma de operar, una reinvención del trabajo en campo donde la información reemplaza la intuición y la prevención sustituye la reacción.

“Esta tecnología cambia la manera de hacer las cosas: las hace más productivas, más seguras y más sostenibles”, asegura, y agrega: “El que no la use se va a quedar atrás. Esto es tecnología de punta aplicada, en una industria donde la innovación avanza a pasos de gigante”.

Ciberseguridad: ¿Cómo está Sudamérica ante amenazas digitales?

En el Mes de la Ciberseguridad, Schneider Electric advierte que el subcontinente enfrenta un escenario desafiante que requiere infraestructuras más inteligentes, automatizadas y resilientes.

En Sudamérica, la aceleración digital impulsada por la adopción de la nube, el crecimiento de los centros de datos y la explosión de la inteligencia artificial están transformando la forma en que operan empresas e instituciones.

Sin embargo, este desarrollo viene acompañado de nuevos riesgos: mayor exposición a ciberataques, sobrecargas energéticas, interrupciones operativas y vulnerabilidades invisibles dentro de la infraestructura crítica.

Frente a este panorama, es fundamental que las organizaciones refuercen su estrategia de ciberresiliencia desde la infraestructura física hasta el software que sostiene sus operaciones.

A continuación, tres recomendaciones clave para fortalecer la continuidad, seguridad y eficiencia en centros de datos y servicios en la nube:

  1. Priorizar el monitoreo inteligente para anticipar fallas

La visibilidad en tiempo real es el primer paso para fortalecer la ciberseguridad. Muchas interrupciones no se originan en ciberataques, sino en fallas internas no detectadas a tiempo.

Según el Uptime Institute (2024), el 70 % de las interrupciones graves en centros de datos están relacionadas con errores de monitoreo o gestión. Esto evidencia que la falta de control y supervisión sigue siendo un eslabón débil.

En este contexto, herramientas de gestión basadas en analítica avanzada y software inteligente permiten identificar anomalías, redistribuir cargas y actuar de manera predictiva.

Estas herramientas supervisan equipos críticos como UPS, PDUs, sistemas de enfriamiento y otros dispositivos esenciales para la continuidad operativa, integrando análisis predictivo que utiliza datos y algoritmos para anticipar fallos antes de que ocurran.

Además, centralizan la gestión de múltiples sitios en una sola plataforma y envía alertas inteligentes en tiempo real sobre eventos que puedan comprometer la disponibilidad, permitiendo actuar con rapidez y precisión.

En el caso de EcoStruxure IT, aunque no es un firewall ni un antivirus, la plataforma aporta de forma indirecta, pero decisiva, a la ciberseguridad. Protege la infraestructura física evitando que fallos de energía o refrigeración generen vulnerabilidades, incorpora acceso seguro mediante cifrado y autenticación robusta, reduce riesgos operativos al prevenir interrupciones y facilita el cumplimiento de estándares de seguridad y continuidad.

2. Adoptar automatización para una respuesta inmediata

En centros de datos modernos, reaccionar manualmente ya no es suficiente. La complejidad de las cargas de trabajo, sumada al crecimiento de la IA, requiere sistemas capaces de actuar en segundos.

Gartner estima que para 2026, el 75 % de las organizaciones habrá implementado automatizaciones en sus operaciones digitales para reforzar la resiliencia y la seguridad.

La automatización permite que la infraestructura responda de forma autónoma ante fallas eléctricas, cambios térmicos, anomalías en la red o comportamientos sospechosos. Esto garantiza que los servicios críticos se mantengan disponibles incluso ante incidentes imprevistos.

En la nube, donde una interrupción puede afectar a millones de usuarios, una reacción automatizada es la mejor defensa frente a amenazas simultáneas.

3. Blindar la infraestructura física

Mientras las organizaciones incrementan sus inversiones en ciberseguridad digital, muchas olvidan que también pueden enfrentar problemas en la infraestructura física.

Equipos como UPS, sistemas de refrigeración, sensores IoT o redes OT son puntos de entrada críticos. Según IBM Security (2024), el77 % de las vulnerabilidades en infraestructura crítica involucra activos físicos o híbridos (IT/OT).

“Sudamérica está entrando en una nueva etapa digital, marcada por la IA, la demanda energética y la interconexión masiva. Para aprovechar estas oportunidades sin comprometer la estabilidad operativa, es necesario fortalecer la ciberresiliencia de los centros de datos y de la nube. El monitoreo inteligente, la eficiencia energética, la automatización avanzada y la protección del hardware conforman la hoja de ruta para enfrentar los riesgos emergentes”, afirma Juan Mejía, gerente Senior de Ventas de Software de Schneider Electric.

La ciberseguridad debe extenderse más allá del software tradicional. Una infraestructura física comprometida puede generar desde apagones digitales hasta bloqueos de servicios cloud, afectando la continuidad operativa.

ASOCODIS celebra su XXI Jornada de Distribución de Energía Eléctrica

El 26 de noviembre se abre el espacio de discusión más importante para el sector de distribución de energía eléctrica en Colombia, con la edición número 21 de la Jornada de Distribución de Energía Eléctrica.

Con el lema “Somos La Energía Que Conecta y Transforma Regiones”, el sector retomará la discusión sobre el presente y futuro de la energía eléctrica, con el propósito de fomentar un diálogo franco, técnico y constructivo que se traduzca en soluciones frente a los retos actuales y aportar a las bases de una distribución eléctrica más confiable, sostenible y equitativa en todas las regiones de Colombia.

Durante la Jornada se analizará el estado actual del segmento de distribución y comercialización eléctrica, los principales retos regulatorios y financieros de las empresas, las perspectivas de la transición energética justa en las regiones, los avances en la calidad del servicio y la adopción de nuevas tecnologías para un rol más activo de los usuarios.

Esta edición reunirá a expertos y actores del sector: empresas distribuidoras y comercializadoras, entidades del Gobierno Nacional, reguladores, Congreso de la República, academia, gremios, usuarios y organismos de control, entre otros. El encuentro se da en un momento de particular relevancia para el sector, marcado por una serie de desafíos e incertidumbre.

“Las empresas del sector han tenido en los últimos tiempos dificultades especialmente en el frente financiero, con deudas billonarias, sin cuyo pago puede ponerse en riesgo el servicio futuro a los usuarios, su calidad y la solidaridad que se traduce en energía subsidiada a más de 13 millones de hogares”, explicó José Camilo Manzur, presidente de ASOCODIS, gremio que representa a las 21 empresas que llevan el servicio a cerca de 17 millones de hogares, empresas e industrias.

La conversación se dará en torno a iniciativas legislativas que podrían modificar el marco regulatorio e institucional del sector; y también, sobre decisiones en fase de discusión en la Comisión de Regulación de Energía y Gas (CREG) que impactarían negativamente la remuneración de la actividad de comercialización, “en medio de una crítica situación de liquidez que enfrentan las empresas distribuidoras y comercializadoras debido a los altos niveles de mora en el pago de deudas relacionadas especialmente con subsidios y consumos de entidades oficiales”, remarcó Manzur.

Por último, y como es tradicional, ASOCODIS entregará el Premio ÁMBAR a los mejores trabajos para innovar y modernizar el sector eléctrico, ideas que se convertirán en grandes soluciones. La cita es este miércoles 26, a las 7:30 A.M, en el Club El Nogal de Bogotá.

Cómo aprovechar las megatendencias de la IA en 2026

La inteligencia artificial dejará de ser una promesa para convertirse en el motor de competitividad en 2026. Las empresas que integren sus megatendencias —desde la automatización hasta la sostenibilidad inteligente— estarán mejor preparadas para liderar un mercado impulsado por datos, energía e inteligencia.

La inteligencia artificial (IA) ya no es exclusiva de las grandes tecnológicas. Su expansión hacia sectores como la industria, la energía, la banca o la salud marcará el ritmo de la transformación digital en los próximos años.

De acuerdo con IDC,el 80 % de las organizaciones de América Latina planea invertir en IA generativa y automatización avanzada para 2026, y se prevé que esta tecnología aporte más de 1,3 billones de dólares al PIB global para finales de la década (McKinsey Global Institute, 2025).

El crecimiento acelerado de los centros de datos en América Latina refleja la transformación digital de la región. De acuerdo con el informe Latin America Data Center Market Landscape 2024 de DCD, el número de instalaciones decolocation y edge aumentará más del 25 % anual hasta 2026 en Latam, impulsado por la demanda de servicios cloud, IA y analítica avanzada. Este contexto posiciona a la región como un punto estratégico para el despliegue de infraestructura digital sostenible y de alto rendimiento.

Esta aceleración obliga a las empresas a pasar de la experimentación a la integración. La IA ya no se limita a optimizar procesos: predice comportamientos, automatiza decisiones y redefine la experiencia del cliente.

Megatendencias de IA que marcarán el 2026

  1. IA generativa aplicada a los negocios

Según Gartner, más del 80 % de las empresas habrán utilizado interfaces de programación de aplicaciones de IA generativa (GenAI APIs) o implementado aplicaciones habilitadas por GenAI en entornos de producción para 2026, frente a menos del 5 % en 2023.

Esto implica que la IA ya no se limita a experimentos aislados, sino que pasará a formar parte del núcleo operativo de las organizaciones. Por ejemplo, en el sector financiero, los modelos generativos entrenados con datos propios permitirán diseñar productos personalizados, generar informes regulatorios automáticamente y optimizar la experiencia del cliente en tiempo real.

En manufactura, esta tecnología podrá simular procesos de producción, diseñar prototipos digitales y acelerar el time-to-market con menor coste y riesgo.

  • Automatización cognitiva y operaciones autónomas

Las organizaciones ya planean implementar tecnologías de automatización inteligente, integrando IA, machine learning y edge computing a lo largo de los próximos tres años.

En industrias críticas como energía, telecomunicaciones o centros de datos, donde la confiabilidad es clave, estos sistemas autónomos permiten reducir errores operativos, escalar frente a la demanda y mejorar la resiliencia general.

Por ejemplo, en centros de datos, la implementación de automatización cognitiva puede traducirse en detección temprana de fallos, optimización de la carga térmica y mantenimiento proactivo que evita interrupciones costosas.

  • Data centers sostenibles y neutros en carbono

La sostenibilidad se ha convertido en un eje estructural para el futuro de los centros de datos. Según el Uptime Institute (Global Data Center Survey, 2024), para 2026 el 90 % de las nuevas instalaciones integrarán estrategias de eficiencia energética y monitoreo de huella de carbono como parte de su diseño base.

Esta transformación no solo responde a la presión regulatoria y a los compromisos de descarbonización global, sino también a una nueva economía digital que exige infraestructura más eficiente y resiliente.

En América Latina, países como Chile, Colombia y Brasil avanzan en políticas de transición energética que incentivan la adopción de energías renovables, gestión inteligente de activos y certificaciones verdes, lo que acelera la inversión en data centers sostenibles.

“La inteligencia artificial ya no se mide solo por su capacidad de automatizar, sino por su impacto en la sostenibilidad, la seguridad y la eficiencia. En los próximos años, veremos cómo las empresas que integren IA con una visión ética y estratégica lograrán no solo operar mejor, sino anticipar el futuro. Esa será la verdadera ventaja competitiva en 2026”, afirma Luis Santamaría, líder del área Cloud & Service Providers en Schneider Electric.

  • Infraestructura híbrida y resiliencia distribuida

El auge de la inteligencia artificial, el edge computing y los modelos cloud está redefiniendo la forma en que las organizaciones construyen su infraestructura crítica.

De acuerdo con el informe IDC FutureScape: Worldwide Digital Infrastructure 2025 Predictions,anticipa una adopción acelerada de arquitecturas híbridas y edge computing, especialmente en países como Brasil, Chile, Colombia y México, por su alta demanda de servicios cloud y su expansión de conectividad regional (IDC Latin America Digital Infrastructure Trends, 2024).La resiliencia, por tanto, ya no depende solo de la redundancia, sino de la capacidad de anticipar, aislar y recuperar operaciones críticas en tiempo real.

Aprovechar estas megatendencias no significa adoptar tecnología por moda, sino construir una estrategia basada en datos, sostenibilidad y resiliencia. Las organizaciones que logren integrar plataformas inteligentes como soluciones de monitoreo energético, software predictivo o analítica avanzada, no solo reducirán costos, sino que también optimizarán sus operaciones con menor impacto ambiental.

El 2026 será el año en que la IA deje de ser un complemento y se convierta en el núcleo operativo de los negocios. Las empresas que hoy ya están recorriendo este camino, estarán listas para liderar la próxima era digital.

Con gran éxito cerró la VIII Cumbre del Petróleo, Gas y Energía 2025

La VIII Cumbre del Petróleo, Gas y Energía, organizada por ACIEM, ACGGP, ACP y CAMPETROL, cerró destacando la importancia de la innovación, el fortalecimiento institucional y la construcción de consensos para garantizar la seguridad energética del país.

Expertos nacionales e internacionales coincidieron en que Colombia tiene oportunidades reales para avanzar, siempre que integre tecnología, infraestructura, talento técnico y un diálogo responsable con los territories, además de una política pública seria y estable.

La mañana del tercer día estuvo marcada por las conferencias sobre inteligencia artificial aplicadas al sector energético. Javier Burgos, experto en soluciones ambientales, presentó en su charla cómo la IA generativa ya está transformando los procesos de licenciamiento y monitoreo ambiental.

Según Burgos, los modelos de IA reducen hasta en 80% los tiempos de análisis ambiental, agilizan en 50% la elaboración de Estudios de Impacto Ambiental, permiten ahorros operativos del 30% y en personal técnico del 25%. Aseguró que la IA no reemplaza el talento humano: “La calidad del resultado depende de la calidad del equipo experto que guía al modelo”, enfatizó.

En paralelo, Constanza Tapparelli (McKinsey & Company) explicó cómo la IA generativa puede aumentar entre 15% y 40% el valor económico que antes ofrecía la IA tradicional y liberar un potencial de hasta USD 240.000 millones para la industria energética global.

Panel político–económico

El panel de análisis económico con periodistas y analistas invitados subrayó la necesidad de interpretar el contexto político con rigor y datos. Los panelistas coincidieron en que Colombia enfrenta transformaciones profundas, y que la industria energética ha demostrado resiliencia a pesar de la incertidumbre institucional.

Los expertos enfatizaron que: La empresa privada mantiene niveles altos de confianza ciudadana. Según Edelman, el 80% de los colombianos percibe positivamente la actividad petrolera, pero crece la preocupación por la dependencia del gas importado.

Consensos sobre infraestructura y gas

En su intervención, Felipe Bayón, CEO de GeoPark, destacó que la seguridad energética requiere “pensarse como Selección Colombia”, es decir, con visión colectiva y propósito nacional. Recordó que Colombia ha demostrado ser capaz de recuperar autosuficiencia en el pasado y que hoy necesita acelerar proyectos, integrar fuentes diversas y trabajar conjuntamente entre Estado y sector privado.

Por su parte, Karen Schutt, viceministra de energía, insistió en que Colombia no puede depender de una sola planta de regasificación y que el país necesita diversificar su infraestructura de gas. Resaltó que la molécula que el país requiere debe provenir de múltiples fuentes: recobro, pozos existentes, eficiencia energética, nuevas tecnologías y mecanismos de producción que garanticen continuidad y competitividad.

Premios CAMPETROL 2025

En el marco del cierre de la VIII Cumbre del Petróleo, Gas y Energía, Campetrol entregó los Premios de Sostenibilidad 2025, una de las actividades más esperadas del certamen.

Según CAMPETROL, fue una convocatoria histórica, al contar con 55 iniciativas postuladas por 36 compañías afiliadas y 17 proyectos presentados por empresas operadoras, que evidencian el compromiso del sector con la sostenibilidad ambiental, social y de gobernanza.

El presidente ejecutivo de Campetrol, Nelson Castañeda, destacó que este interés creciente demuestra un sector “que innova, que se adaptar y que entiende que la sostenibilidad es parte esencial de la competitividad y el desarrollo del país”. Los ganadores fueron:

Categoría Ambiental — Slacol

  • Ganador: Programa Magneta: Innovación para reducir huella de carbono y optimizar consumo energético en operaciones.
  • Segundo lugar: Guardianes de la vida (Soluxionar)
  • Tercer lugar: Energía limpia que transforma (Anbar Tools)

Categoría Social — Relianz Industrial Solutions

Su Programa Integral de Sostenibilidad “El poder de las futuras generaciones” articula más de 15 iniciativas alineadas con los ODS.

Categoría Gobernanza — SKF

Rodamientos Magnéticos SKF: tecnología de levitación magnética que reduce fricción, mejora eficiencia y moderniza la industria.

Cifras que consolidan a la Cumbre

La VIII Cumbre del Petróleo, Gas y Energía 2025 cerró con cifras históricas, que confirman su consolidación como el evento más importante del sector en Colombia. Participaron 2.449 asistentes, se vincularon 44 empresas patrocinadoras y la muestra comercial alcanzó una de sus versiones más robustas, con 66 empresas expositoras y 77 stands.

Además, el evento desarrolló tres agendas técnicas, una agenda académica y reunió a 130 conferencistas nacionales e internacionales, reflejando la diversidad de voces, conocimientos y visiones que alimentaron el debate sobre el futuro energético del país.

Los hidrocarburos seguirán siendo clave hasta 2050

Los retos de la transición energética marcaron la agenda de la VIII Cumbre de Petróleo, Gas y Energía en Cartagena, donde expertos alertaron que el mundo seguirá demandando hidrocarburos hasta 2050 y que Colombia debe prepararse para ese escenario.

La transición energética dejó de ser una discusión tecnológica para convertirse en el eje que determinará la seguridad económica y energética de Colombia en las próximas décadas. Esa fue la conclusión central que dejó la VIII Cumbre de Petróleo, Gas y Energía realizada en Cartagena, donde panelistas nacionales e internacionales coincidieron en que el país enfrenta retos decisivos en materia de abastecimiento, inversión, señal regulatoria y seguridad energética.

Entre los conferencistas internacionales estuvo Jaime Brito, director Ejecutivo de Refinación y Productos Petrolíferos de OPIS, una de las consultoras de inteligencia energética más influyentes del mundo. Su presentación, centrada en los retos de la transición energética a largo plazo, tuvo un mensaje clave: el escenario global exige realismo, datos y decisiones estratégicas basadas en evidencia, no en escenarios aspiracionales.

“La presentación fue sobre el futuro. Me dio gusto ver que en la Cumbre mostraron una Colombia del 2040 produciendo 1,5 millones de barriles por día. Nosotros coincidimos en ese horizonte: habrá avance en transición energética, pero el mundo seguirá necesitando petróleo y gas hasta 2050 y más allá”, dijo Brito durante una entrevista con la Guía del Gas.

Un mundo que seguirá demandando hidrocarburos

Uno de los puntos más contundentes tuvo que ver con el consumo global de hidrocarburos. Según Brito, el pico de demanda de combustibles tradicionales, gasolina y diésel, llegará, pero no implicará el fin del petróleo. La razón: otros derivados, especialmente la nafta y el GLP, crecerán de forma significativa impulsados por el sector petroquímico.

El experto explicó que incluso las refinerías podrán ajustar su operación para responder a esa demanda sin dejar de ser competitivas. “Una refinería puede reducir producción de gasolina, pero aumentar nafta. La petroquímica la va a necesitar cada vez más, y esa materia prima proviene del petróleo y del gas”.

Los retos de la transición energética, en este contexto, no implican abandonar los hidrocarburos, sino gestionar un equilibrio que permita garantizar energía, competitividad e ingresos públicos, mientras avanza la diversificación.

El impacto real de los vehículos eléctricos ha sido mínimo

Aunque en el debate público se repite la idea que los vehículos eléctricos están transformando el mercado petrolero, Brito entregó un panorama distinto.

Recordó que incluso en Estados Unidos, un país con dos décadas de incentivos a la movilidad limpia, el consumo de gasolina no ha caído de forma estructural. De hecho, aumentó. ¿El motivo? El comportamiento del consumidor.

“Estados Unidos lleva 25 años incentivando carros híbridos y eléctricos, pero el consumo no cayó. El estadounidense promedio decidió comprar vehículos más grandes y pesados. El cambio tecnológico no sustituye automáticamente el comportamiento real del mercado”.

A escala global, señaló que los carros eléctricos representan apenas entre 3% y 4% de la flota total. Pretender que ese porcentaje transformará el mercado petrolero en los próximos años es desconocer la dinámica de adopción tecnológica y los ritmos de renovación vehicular en países emergentes.

¿Es rentable explorar petróleo?

Brito explicó que los precios proyectados del petróleo, entre 62 y 67 dólares por barril para los próximos años, son adecuados para la mayoría de productores. Los costos varían según el tipo de operación, pero incluso los métodos más complejos permiten márgenes.

“Explorar sigue siendo rentable. Un ciclo completo puede requerir costos entre 30 y 50 dólares por barril, pero pozos ya desarrollados pueden operar por 5 o 10 dólares. Mientras el barril esté entre 62 y 67 dólares, los productores tienen buenos resultados”.

Esta proyección tiene implicaciones directas para Colombia: sin explorar ni reponer reservas, la discusión sobre transición se vuelve retórica.

Un sector público-privado fortalecido es clave

Brito destacó que Colombia tiene una ventaja: su ecosistema sectorial. La Cumbre logra reunir en un mismo espacio a empresas privadas, Ecopetrol, la Upme, la ANH, el Ministerio de Energía y compañías globales de análisis y consultoría. No todos los países cuentan con esa articulación.

“He hablado en conferencias en varias partes del mundo y no he visto un evento tan grande que reúna a todos los gremios del sector. Aquí están el Gobierno, la industria, los técnicos, los proveedores y quienes producimos inteligencia de mercado. Es un gremio unido aportando valor”.

El mensaje es claro: la transición energética no podrá enfrentarse sin instituciones fuertes, sin diálogo técnico y sin confianza del inversionista.

Si algo quedó claro en Cartagena es que el país enfrenta una agenda compleja. Los retos de la transición energética no son un tema conceptual, sino un desafío operativo y económico que involucra:

● Reposición de reservas: El país tiene menos de ocho años de autosuficiencia petrolera y cerca de siete en gas. La falta de reposición condiciona la seguridad energética y las finanzas públicas.

● Señal regulatoria: Los inversionistas necesitan reglas claras, estables y técnicas. Los cambios regulatorios improvisados paralizan decisiones cruciales.

● Infraestructura: Colombia requiere ampliaciones en transporte, almacenamiento y refinación si quiere responder al aumento de demanda de nafta y GLP hacia 2050.

● Planeación realista: El país debe evitar escenarios basados en deseos. El diagnóstico global indica que el mundo seguirá requiriendo petróleo y gas en las próximas décadas.

Un evento que reflejó hacia dónde va el sector

La VIII Cumbre de Petróleo y Gas dejó un mensaje contundente: los retos de la transición energética exigen decisiones inmediatas, inversiones de largo plazo y un enfoque pragmático. No se trata de escoger entre petróleo o renovables, sino de administrar un sistema energético que necesita estabilidad mientras avanza hacia nuevas tecnologías.

“Los hidrocarburos seguirán siendo relevantes. El mundo los consumirá más allá de 2050. Colombia tiene que tomar decisiones estratégicas desde ahora y desarrollar cualquier pozo o infraestructura que pueda aportar a ese futuro. El país no puede darse el lujo de frenar su sector energético”, concluyó Brito.

1 … 14 15 16 17 18 … 103