Atera, nueva multilatina especializada en eficiencia energética industrial

Celsia y Brookfield crearon Atera, combinando su experiencia regional y global, así como el compromiso de inversión para construir sobre la base de clientes y el portafolio de activos que tiene Celsia actualmente.

En un entorno empresarial marcado por la volatilidad de los precios de la energía, los retos en disponibilidad y el aumento de los costos operativos, la eficiencia energética se perfila como una estrategia clave para promover la competitividad.

La Agencia Internacional de la Energía (IEA) estima que el sector industrial representa el 39% del consumo energético global y que alrededor del 50% de esa energía se pierde por ineficiencias en motores, procesos térmicos, climatización y sistemas de aire comprimido. Frente a esa realidad, la eficiencia energética es una opción para reducir las emisiones y, al mismo tiempo, mejorar productividad industrial.

En esa dirección, Atera quiere consolidarse como la compañía líder en eficiencia energética para el sector industrial en América Latina. Con presencia en Colombia, Panamá, Honduras y Perú, y planes de expansión hacia México y Ecuador, demuestra que la energía es un factor determinante de competitividad, productividad y reducción de emisiones.

Tras su presentación oficial por parte de Celsia, cuenta con un portafolio que supera los USD 150 millones en activos, más de 500 clientes industriales y una proyección de inversiones por USD 500 millones hacia 2030.

Según Banco Interamericano de Desarrollo, la eficiencia energética es crítica para América Latina y el Caribe, una región históricamente caracterizada por un alto consumo de energía y una baja productividad, lo que abre una ventana de oportunidad para mejorar la rentabilidad de los procesos de manufactura.

“Atera nace con el propósito que la energía deje de ser un costo y se convierta en una fuente de competitividad y transformación para las industrias latinoamericanas. Nuestro compromiso es acompañarlas en su transición hacia operaciones más eficientes, sostenibles y rentables, impulsando la acción frente al cambio climático y la construcción de un futuro energético más sostenible para la región”, asegura Luis Felipe Vélez Restrepo, director General de Atera.

Eficiencia energética, un camino hacia la descarbonización

La prioridad de la compañía se centra en proyectos de energía solar y almacenamiento, optimización de procesos térmicos, modernización de sistemas de aire comprimido y soluciones integrales de eficiencia energética. Hasta la fecha, sus implementaciones han generado ahorros superiores a USD 33 millones en sus clientes industriales, contribuyendo a la reducción de su huella de carbono y fortaleciendo su resiliencia energética.

Atera responde a esta realidad con su modelo de Energy as a Service (EaaS), que permite a las empresas reducir su consumo sin necesidad de invertir capital propio. Primero realiza un diagnóstico de la operación y los procesos productivos de cada cliente para identificar oportunidades reales de mejora; después mide el desempeño energético con datos confiables y trazables; finalmente diseña planes personalizados que apuntan a ahorros sostenibles y a garantizar un suministro continuo y confiable de energía.

“En sectores como alimentos, minería, manufactura, agroindustria y transporte, los costos energéticos pueden representar entre el 20% y el 40% de los gastos operativos. Con soluciones escalables, tecnología avanzada y un modelo financiero innovador, la compañía impulsa la adopción de renovables y prácticas de eficiencia que contribuyen al cumplimiento de compromisos globales como Net Zero 2050 y al crecimiento económico sostenible de la región”, concluye Vélez.
Primera colombiana en ganar el premio DCD Woman of the Year

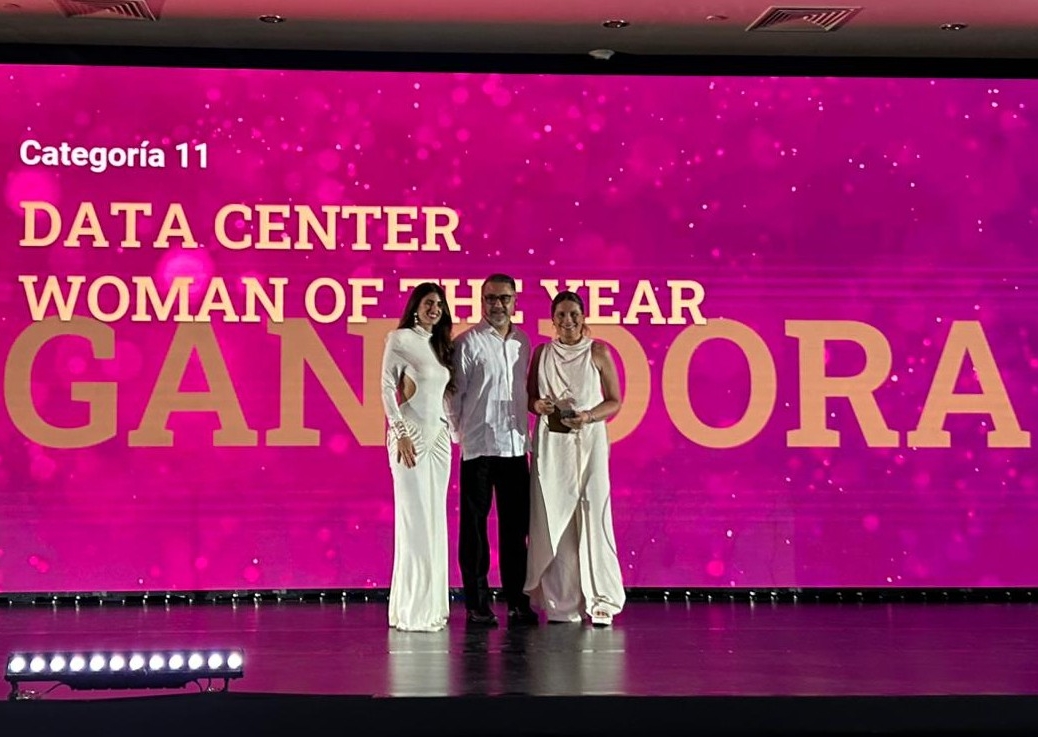
En un sector, donde solo el 8% de los roles técnicos son ocupados por mujeres, Marta Sánchez, vicepresidente de Secure Power & Data Centers para Sudamérica en Schneider Electric, recibió el premio Woman of the Year de Data Center Dynamics, consolidándose como un referente de sostenibilidad, inteligencia artificial en centros de datos, inclusión y desarrollo tecnológico para Latinoamérica.

Marta Sánchez, vicepresidente de Secure Power & Data Centers para Sudamérica en Schneider Electric, se convirtió en la primera mujer colombiana en recibir el premio Woman of the Year de Data Center Dynamics (DCD), uno de los reconocimientos más prestigiosos a nivel mundial en la industria de los centros de datos.

El galardón destaca su liderazgo, trayectoria y aporte a la transformación digital y energética de la región, así como su compromiso con la inclusión femenina.

Con más de 20 años de experiencia en el sector tecnológico, Sánchez ha liderado proyectos clave en Colombia, Chile, Argentina y Perú, impulsando la modernización de infraestructuras críticas con enfoque en sostenibilidad, eficiencia energética y digitalización.

Desde su rol en Schneider Electric, ha promovido estrategias que han permitido la construcción de centros de datos listos para soportar cargas intensivas de inteligencia artificial, integrando tecnologías de alta densidad, refrigeración avanzada y herramientas digitales como software inteligentes.

El reconocimiento cobra especial relevancia en el contexto latinoamericano, donde persisten brechas de género significativas. Según el Informe Global sobre la Brecha de Género 2024 del Foro Económico Mundial, aproximadamente el 29 % de los profesionales STEM son mujeres, y solo un pequeño porcentaje accede a cargos directivos en esos campos.

En Colombia, al cierre de 2024, las mujeres ocupan el 48,26 % de los cargos directivos en el sector público, mientras que en juntas directivas de empresas emisoras la participación femenina solo alcanzó el 25,6 % en 2025.

El premio Woman of the Year de DCD reconoce no solo la trayectoria profesional de Marta Sánchez, sino también su papel en una industria donde la presencia femenina aún es reducida. Su liderazgo ha abierto espacios para nuevas generaciones de mujeres en ingeniería aplicada a los centros de datos. Este reconocimiento la posiciona como un referente regional que demuestra que la innovación tecnológica y la inclusión deben caminar de la mano para transformar la infraestructura digital en Latinoamérica.

Sánchez ha hecho de su trayectoria un ejemplo de superación de esas barreras. Ingeniera industrial de la Universidad de Los Andes, con formación en Canadá, Australia y EE.UU., ha combinado visión técnica y estratégica para construir una carrera que conecta innovación, negocio y sostenibilidad.

Bajo su liderazgo, Schneider Electric ha logrado crecimientos de ventas de doble dígito en la región, un 35% de aumento en cobertura mediática y un engagement digital con más de 30.000 clientes.

“Este premio no es únicamente mío: pertenece a todas las mujeres que día a día trabajan por abrirse paso en un sector que aún tiene mucho por evolucionar en términos de equidad. Lo recibo con gratitud y con la convicción de que debemos seguir impulsando una industria donde la innovación no solo se mida en avances tecnológicos, sino también en la capacidad de crear oportunidades reales para más mujeres en la región”, aseguró Marta Sánchez.

Cartagena, epicentro del debate sobre el futuro energético de Colombia

La Agencia Nacional de Hidrocarburos (ANH) realizará el próximo 15 y 16 de octubre en Cartagena el II Congreso ANH “Estrategias Energéticas para Colombia”, un espacio de diálogo sobre el futuro energético del país.

El evento reunirá a líderes del sector, expertos nacionales e internacionales, autoridades gubernamentales, representantes de la industria, la academia y actores territoriales, para debatir los retos y oportunidades que enfrenta Colombia en su camino hacia una transición energética justa.

“Este será un espacio para reflexionar no solo sobre el rumbo de la transición energética en Colombia, sino también de las transformaciones que se están gestando a nivel global. Analizaremos el papel estratégico de nuestros recursos naturales y visibilizaremos el compromiso del sector privado, la academia y las instituciones colombianas en este gran desafío nacional”, afirma Orlando Velandia Sepúlveda, presidente de la ANH.

Durante dos jornadas, el Congreso abordará los principales ejes técnicos, sociales e institucionales de la transición energética, con una programación distribuida en dos bloques temáticos:

Día 1: Innovación y Diversificación Energética

Se centrará en las tecnologías emergentes y los recursos estratégicos que impulsarán la transición. Se analizará el panorama global del cambio climático y la descarbonización.

  • Tecnologías de Vanguardia
  • Fuentes de Energía Renovable
  • Digitalización y Sostenibilidad
  • El impacto transformador de la Inteligencia Artificial en el sector energético y el papel de los biocombustibles en la hoja de ruta de la transición.
  • Actores Clave

Día 2: Gobernanza, Políticas y Equidad

Profundizará en los aspectos socio-políticos, regulatorios e institucionales que son fundamentales para una transición exitosa y equitativa.

  • Democracia Energética y Políticas Públicas
  • Gobernanza Territorial y Social
  • Transparencia y Rendición de Cuentas
  • El Rol de los Hidrocarburos
  • Ecosistemas Sostenibles

El orden público azota la producción de petróleo en Colombia

Entre enero y agosto de 2025, la producción diferida de petróleo por orden público en Colombia acumula más de 2,6 millones de barriles, impactando la economía del país en $722 mil millones pesos.

La Cámara Colombiana de Bienes y Servicios de Petróleo, Gas y Energía (CAMPETROL) informó que, de acuerdo con cifras oficiales de la Agencia Nacional de Hidrocarburos (ANH), en el periodo enero–agosto de 2025, la producción promedio de petróleo fiscalizado se ubicó en 747,3 KBPD, un −4,2% frente al mismo periodo de 2024 (−33,0 KBPD).

En ese mismo periodo la producción diferida por situaciones de orden público ascendió a 10.800 BPD, lo que equivale a 2,64 millones de barriles (Mbl) no producidos.

La producción diferida entre enero y agosto representa un valor estimado de $181 millones de dólares (considerando un precio promedio de canasta de venta de crudo de Ecopetrol de $65,8 USD/Bl), con una TRM promedio de $4.157 COP/USD, corresponde a $722.000 millones de pesos en ingresos que la economía del país dejó de percibir en este periodo.

Lo anterior equivale aproximadamente a 267 mil subsidios anuales para adultos mayores de 80 años, quienes reciben actualmente $225.000 pesos mensuales ($2,7 millones anuales) en el programa Colombia Mayor.

Por su parte, la producción de petróleo fiscalizado ascendió a 750,1 miles de barriles de petróleo diarios (KBPD) en agosto de 2025, un 3,5% inferior (-27,0 KBPD) frente a agosto de 2024 y un 0,5% superior (3,G KBPD) al dato de julio de 2025. Mientras que la producción comercializada de gas en agosto fue de 800 millones de pies cúbicos por día (MPCD), una caída de 16,2% anual (-155,0 MPCD) y un aumento mensual de 0,4% (3 MPCD).

Estos resultados en producción y comercialización se vieron acompañados por un entorno desafiante en materia de seguridad operacional, el cual ha impactado la infraestructura petrolera del país. Según el Ministerio de Defensa se reportaron 25 voladuras de oleoductos entre enero y agosto de 2025, 92% más que en el mismo periodo de 2024 (13 casos). Arauca concentró el 92% de los incidentes, siendo Saravena el municipio más afectado, con el 56,5% de los casos.

En cuanto a las regalías causadas por la explotación de hidrocarburos, durante el primer semestre de 2025, ascendieron a $3,5 billones de pesos, cifra que representa una disminución de 14,9% frente al mismo periodo de 2024, cuando se registraron $4,2 billones de pesos. Esta contracción se explica principalmente por la menor producción fiscalizada de crudo durante el primer semestre de 2025, que se ubicó en 747 KBPD frente a 780 KBPD en el mismo periodo de 2024 (-4,3%), así como por la reducción en el precio del crudo, que descendió de 83,8 USD/Bl en el primer semestre de 2024 a 71,9 USD/Bl en el mismo periodo de 2025, con una variación de – 14,2%.

Asimismo, según el DANE, en julio de 2025 se exportaron $1.109 millones de dólares FOB (MUSD), lo que implicó un descenso de 17,1% anual (-$22G MUSD) y un incremento mensual de 2,9% ($31 MUSD) frente a junio de 2025. Entre enero y julio de 2025, las exportaciones acumularon $7.600 MUSD FOB, un 15,3% inferior (-$1.378 MUSD) al mismo periodo de 2024.

En cuanto a la actividad de taladros, en agosto de 2025, se registraron un total de 112 taladros activos en todo el territorio nacional, de los cuales 31 estaban en operaciones de perforación y 81 en operaciones de reacondicionamiento. Esta cifra representa un aumento del 3,7% en comparación con el mismo mes del año anterior (cuatro taladros más) y permaneció igual frente al mes anterior, julio de 2025.

“Las cifras del sector confirman el rol estratégico de los hidrocarburos como fuente de ingresos para el país, reflejado en regalías, exportaciones y generación de empleo. La caída en la producción de petróleo asociada a eventos de orden público sigue siendo un factor de atención para garantizar el recaudo fiscal de la nación y las regiones. Según la ANH, entre enero y agosto de 2025 la producción diferida ascendió a 10,8 KBPD por situaciones de orden público, lo que resalta la necesidad de anticiparnos a las situaciones de hecho y mitigar estos impactos en la operación”, afirmó Nelson Castañeda, presidente Ejecutivo de CAMPETROL.

Latinoamérica ve con incertidumbre el sector de oil & gas

América Latina, a través de países como Colombia, continúa consolidándose como un actor clave en el sector de petróleo y gas. No obstante, la región enfrenta desafíos significativos relacionados con la inversión, la transición energética y la exploración de nuevas reservas.

Con el fin de aportar claridad sobre este panorama, Aggreko presentó el informe “El sector del petróleo y gas en América Latina” (2025), elaborado a partir de la visión de 312 expertos de siete países.

El documento recoge percepciones de la industria —desde propietarios, presidentes y directores hasta gerentes—, analiza funciones operacionales y ofrece una mirada a los principales retos y perspectivas que marcarán el futuro del sector en la región.

Colombia: una mirada al sector energético

Colombia enfrenta actualmente grandes desafíos en materia de oil & gas, con los Llanos Orientales como epicentro productivo y compañías como Ecopetrol, Reficar y Cenit liderando el sector. Aunque avanza en proyectos de hidrógeno verde y autoconsumo, el 77% de la matriz del país sigue dependiendo de combustibles fósiles, con el gas como recurso clave y unas reservas que pueden agotarse en los próximos años. Durante el mandato de Gustavo Petro, se intensificaron las discusiones sobre la transición con medidas como la firma del Tratado de No Proliferación de Combustibles Fósiles y la oposición al fracking.

A ello se suma el declive natural de la producción, la presión regulatoria para adoptar prácticas más sostenibles y la necesidad de reducir la dependencia de combustibles importados, lo que refuerza la urgencia de diversificar el suministro.

La Asociación Colombiana de Petróleo y Gas (ACP) advierte sobre la caída en la producción de gas y la necesidad de agilizar licencias y garantizar la seguridad jurídica para mantener la autosuficiencia energética a corto y mediano plazo.

Según la Cámara Colombiana de Bienes y Servicios de Petróleo, Gas y Energía (Campetrol), la perforación de pozos en el país se redujo drásticamente: de 55 taladros activos en 2023 se pasó a solo 24 en diciembre de 2024, lo que representa una contracción del 56,4%. A esto se suma la caída de las exportaciones de crudo y la crisis en la producción de gas natural, un recurso esencial para 36 millones de colombianos.

¿Qué dicen los líderes del sector oil & gas?

El informe de Aggreko evidencia que, en América Latina, el 50% de las empresas aún depende de combustibles fósiles y solo el 14% incorpora modelos híbridos. El 45 % genera su propia energía, aunque apenas un 13% alcanza autosuficiencia. Pese al crecimiento del mercado libre (ACL), muchas compañías siguen en el regulado, con amplio margen de modernización. La continuidad del suministro se mantiene como prioridad: 32% busca evitar interrupciones, 23% garantizar seguridad operativa y 22% mejorar productividad.

Soluciones como el gas natural comprimido reducen hasta en 40% los costos, disminuyen la huella de carbono y en zonas remotas permiten triplicar la producción.

La transición energética: avances y barreras en Latinoamérica

Aunque el 91% de los profesionales encuestados en Latinoamérica considera que el sector puede ser más sostenible, solo el 53% asegura contar con programas en marcha. Las principales iniciativas son el uso de renovables (59%) y de equipos más eficientes (43%). Los retos incluyen altos costos (50%), falta de incentivos (37%), gestión y logística (34%) y la disponibilidad de proveedores y mano de obra especializada (31%).

“La capacidad de garantizar el suministro de energía constituye el eslabón decisivo entre la eficiencia operativa y la transición hacia bajas emisiones de carbono. Al adoptar soluciones híbridas y renovables con respaldo de almacenamiento, las empresas protegen activos críticos, reducen costos y fortalecen su competitividad en un mercado global cada vez más exigente”, explicó Daniel Rossi, gerente de Sector para América Latina – O&G de Aggreko.

Perspectivas a cinco años en Latinoamerica

El 68% de los encuestados en Latinoamérica prevé que el mercado de petróleo y gas se mantendrá sólido, con un crecimiento de hasta un 5% en los próximos años, mientras que un 6% considera que habrá un declive de similar magnitud. En cuanto a prioridades, destacan la exploración de nuevas reservas (28%), el aumento de la producción (23%), la reducción de costos (18%) y la inversión en infraestructura (13%). En contraste, la expansión a nuevos mercados (11%), la adopción de prácticas sostenibles (que el 29% ubica como última prioridad) y las fusiones y adquisiciones son vistas como menos urgentes.

En términos de inversión CAPEX, el 12% planea destinar hasta el 2% de sus ingresos, el 13% entre 3% y 5%, y solo un 6% más del 10%. Sin embargo, más de la mitad (51%) aún no tiene claridad sobre sus planes, lo que refleja cautela en la estrategia de capital.

A nivel regional, el 33% espera un crecimiento superior al 5% anual, pero un 25% afirma no contar con esta información, lo que evidencia incertidumbre y falta de planificación a largo plazo.

En el caso de Colombia, aunque no hay una definición específica a cinco años, el Plan Nacional de Desarrollo 2022-2026 (Ley 2294 de 2023) fija como meta alcanzar la neutralidad en carbono para 2050. No obstante, cabe destacar que persisten dudas entre expertos sobre la velocidad de transformación del sector.

Retos en Colombia y Latinoamérica

El sector de oil & gas en Latinoamérica presenta avances, pero enfrenta obstáculos estructurales como la falta de infraestructura, la presión ambiental, la dependencia externa y las trabas regulatorias. Países como Chile, México, Perú o Ecuador ilustran estas dificultades con sus propios desafíos en materia de producción, importaciones o diversificación.

“Es necesario anticipar los riesgos climáticos y preparar las operaciones para la nueva realidad de la generación distribuida, los objetivos de neutralidad y la descentralización energética. Las empresas que adapten su infraestructura a tecnologías de menor emisión no solo ganarán en lo ambiental, sino también en ventajas regulatorias, fiscales y reputacionales”, afirmó Juan Carlos Molinares, sales & Operations Manager en Colombia/Ecuador en Aggreko.

El informe completo “El sector de petróleo y gas en América Latina: cómo las empresas se están adaptando a los cambios globales y a la transición energética” ya está disponible para descarga.

El pulso energético global: peak oil hasta 2030 y el boom de la electricidad limpia

El sector energético mundial se encuentra en un punto de inflexión. Por un lado, la promesa de una transición acelerada hacia fuentes limpias ha alcanzado un hito histórico. Por otro, la realidad de la demanda global ha obligado a reajustar las expectativas sobre la salida de los combustibles fósiles, demostrando que el camino hacia la descarbonización es más largo y complejo de lo esperado.

Los recientes informes de las principales compañías y agencias de análisis de la energía dibujan una imagen de doble velocidad: una en la que la energía limpia ya es una fuerza dominante y otra en la que el petróleo se resiste a desaparecer.

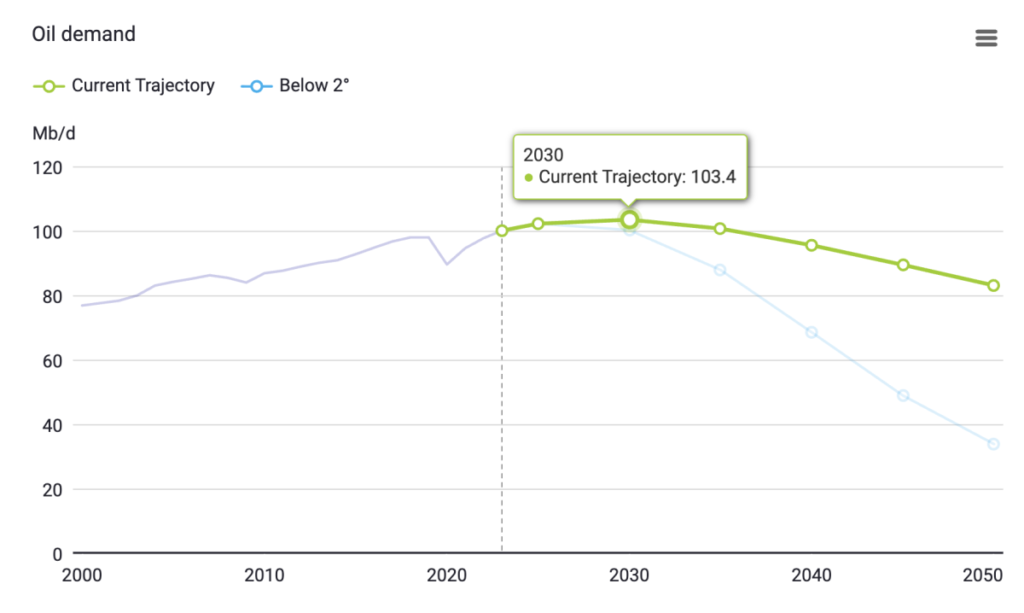
Una de las noticias más destacadas del sector es la revisión de las previsiones sobre el llamado «pico de demanda del petróleo» (el momento en que el consumo global de crudo comienza su declive irreversible).

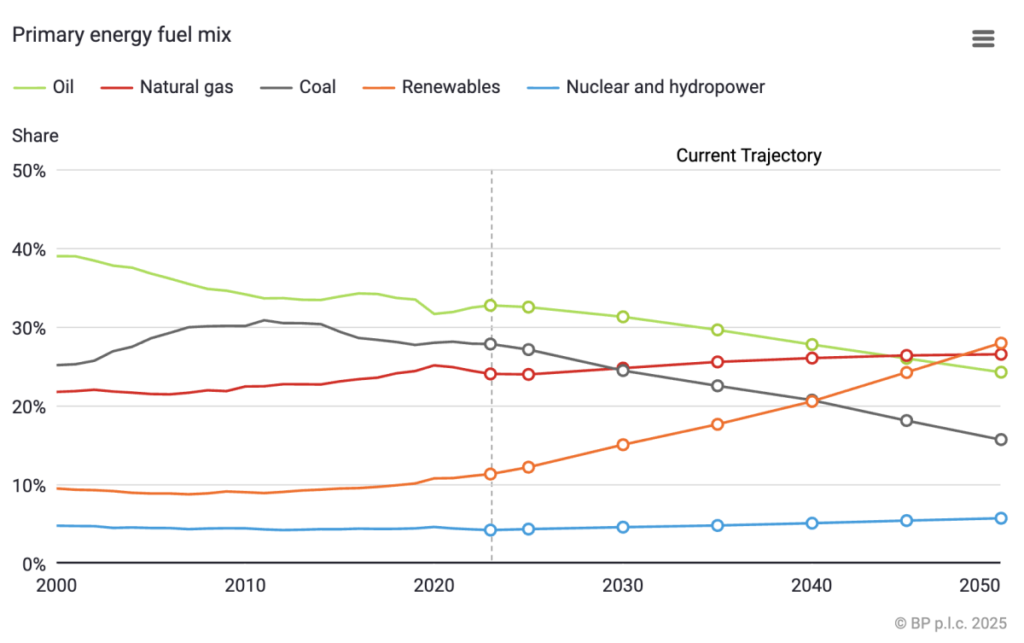
BP Energy Outlook: Oil demand

La compañía energética británica BP ha retrasado su predicción de este pico. Mientras que en años anteriores se esperaba que la demanda máxima llegara en 2025, el nuevo «Energy Outlook 2025» de BP vaticina que no se verá, al menos, hasta 2030. Para ese año, se espera que el mundo consuma 103,4 millones de barriles diarios, antes de empezar una caída más pronunciada hacia 2050.

Este retraso de cinco años en la fecha límite se debe, en gran medida, a dos factores: la dificultad global para implementar mejoras en la eficiencia energética y el crecimiento económico incesante de las economías emergentes (con excepción de China), que siguen impulsando una mayor demanda de energía para mejorar sus niveles de vida.

Aunque el uso del petróleo está disminuyendo en el transporte por carretera gracias a la electrificación y la mayor eficiencia de los vehículos, este descenso se ve compensado por una fuerza de consumo persistente: la industria petroquímica. El petróleo sigue siendo una materia prima esencial para la producción de plásticos y otros materiales que mantienen su alta demanda a nivel global, actuando como un ancla que frena la caída general del crudo.

La electricidad limpia supera el 40%

Frente a la tenacidad del petróleo, las energías limpias están reescribiendo la matriz eléctrica global a una velocidad sin precedentes.

Por primera vez en la historia, las fuentes de energía con bajas emisiones de carbono (incluyendo solar, eólica, hidroeléctrica y nuclear) superaron el 40% de la generación de electricidad global en 2024. Este hito marca la transición del sector de la fase de «adición de energía» (donde se añaden fuentes limpias sin desplazar significativamente a los fósiles) a la fase de «sustitución de energía», donde el crecimiento de las renovables empieza a desplazar activamente el consumo de combustibles fósiles.

El motor principal de esta transformación es la energía solar fotovoltaica. La capacidad de generación solar a nivel mundial se ha duplicado en tan solo tres años, y el crecimiento de la energía eólica y solar combinadas está ganando terreno rápidamente a la hidroelectricidad como las principales fuentes limpias.

Nuevos desafíos y otros actores

La creciente demanda de electricidad, impulsada por la electrificación y factores como las olas de calor (que exigen más aire acondicionado) y el auge de los centros de datos (que consumirán una cantidad significativa de energía para 2050), garantiza que la necesidad de nuevas fuentes de generación sea constante.

Este es el panorama:

  • Carbón y Gas: El consumo de carbón está en una caída estructural, especialmente en la generación eléctrica china, a medida que es desplazado por el gas natural y las renovables. Por su parte, el gas natural licuado (GNL) y el gas seguirán siendo importantes, con una demanda que aumentará en las economías emergentes, aunque su papel en las economías desarrolladas dependerá del ritmo con que sean reemplazados por fuentes de energía más limpias.
  • Energía Nuclear: La generación nuclear está experimentando un resurgimiento. Muchos países la ven como una fuente de electricidad de bajo carbono, no variable (estable) y crucial para la seguridad energética y el cumplimiento de los objetivos climáticos.
  • Hidrógeno y CCUS: Tecnologías como el hidrógeno bajo en carbono y la Captura y Almacenamiento de Carbono (CCUS) son vitales para descarbonizar industrias pesadas y sectores difíciles de electrificar. Sin embargo, su alto costo actual implica que su implementación a gran escala se demorará más de lo inicialmente previsto.

En resumen, el sector energético navega en una realidad dual. Mientras el pico del petróleo se pospone debido a las dinámicas económicas y el uso petroquímico, el avance de la electricidad limpia, liderado por la solar y la eólica, es un hecho irreversible que está acelerando la transformación energética global.

El incierto panorama de la energía en el mundo

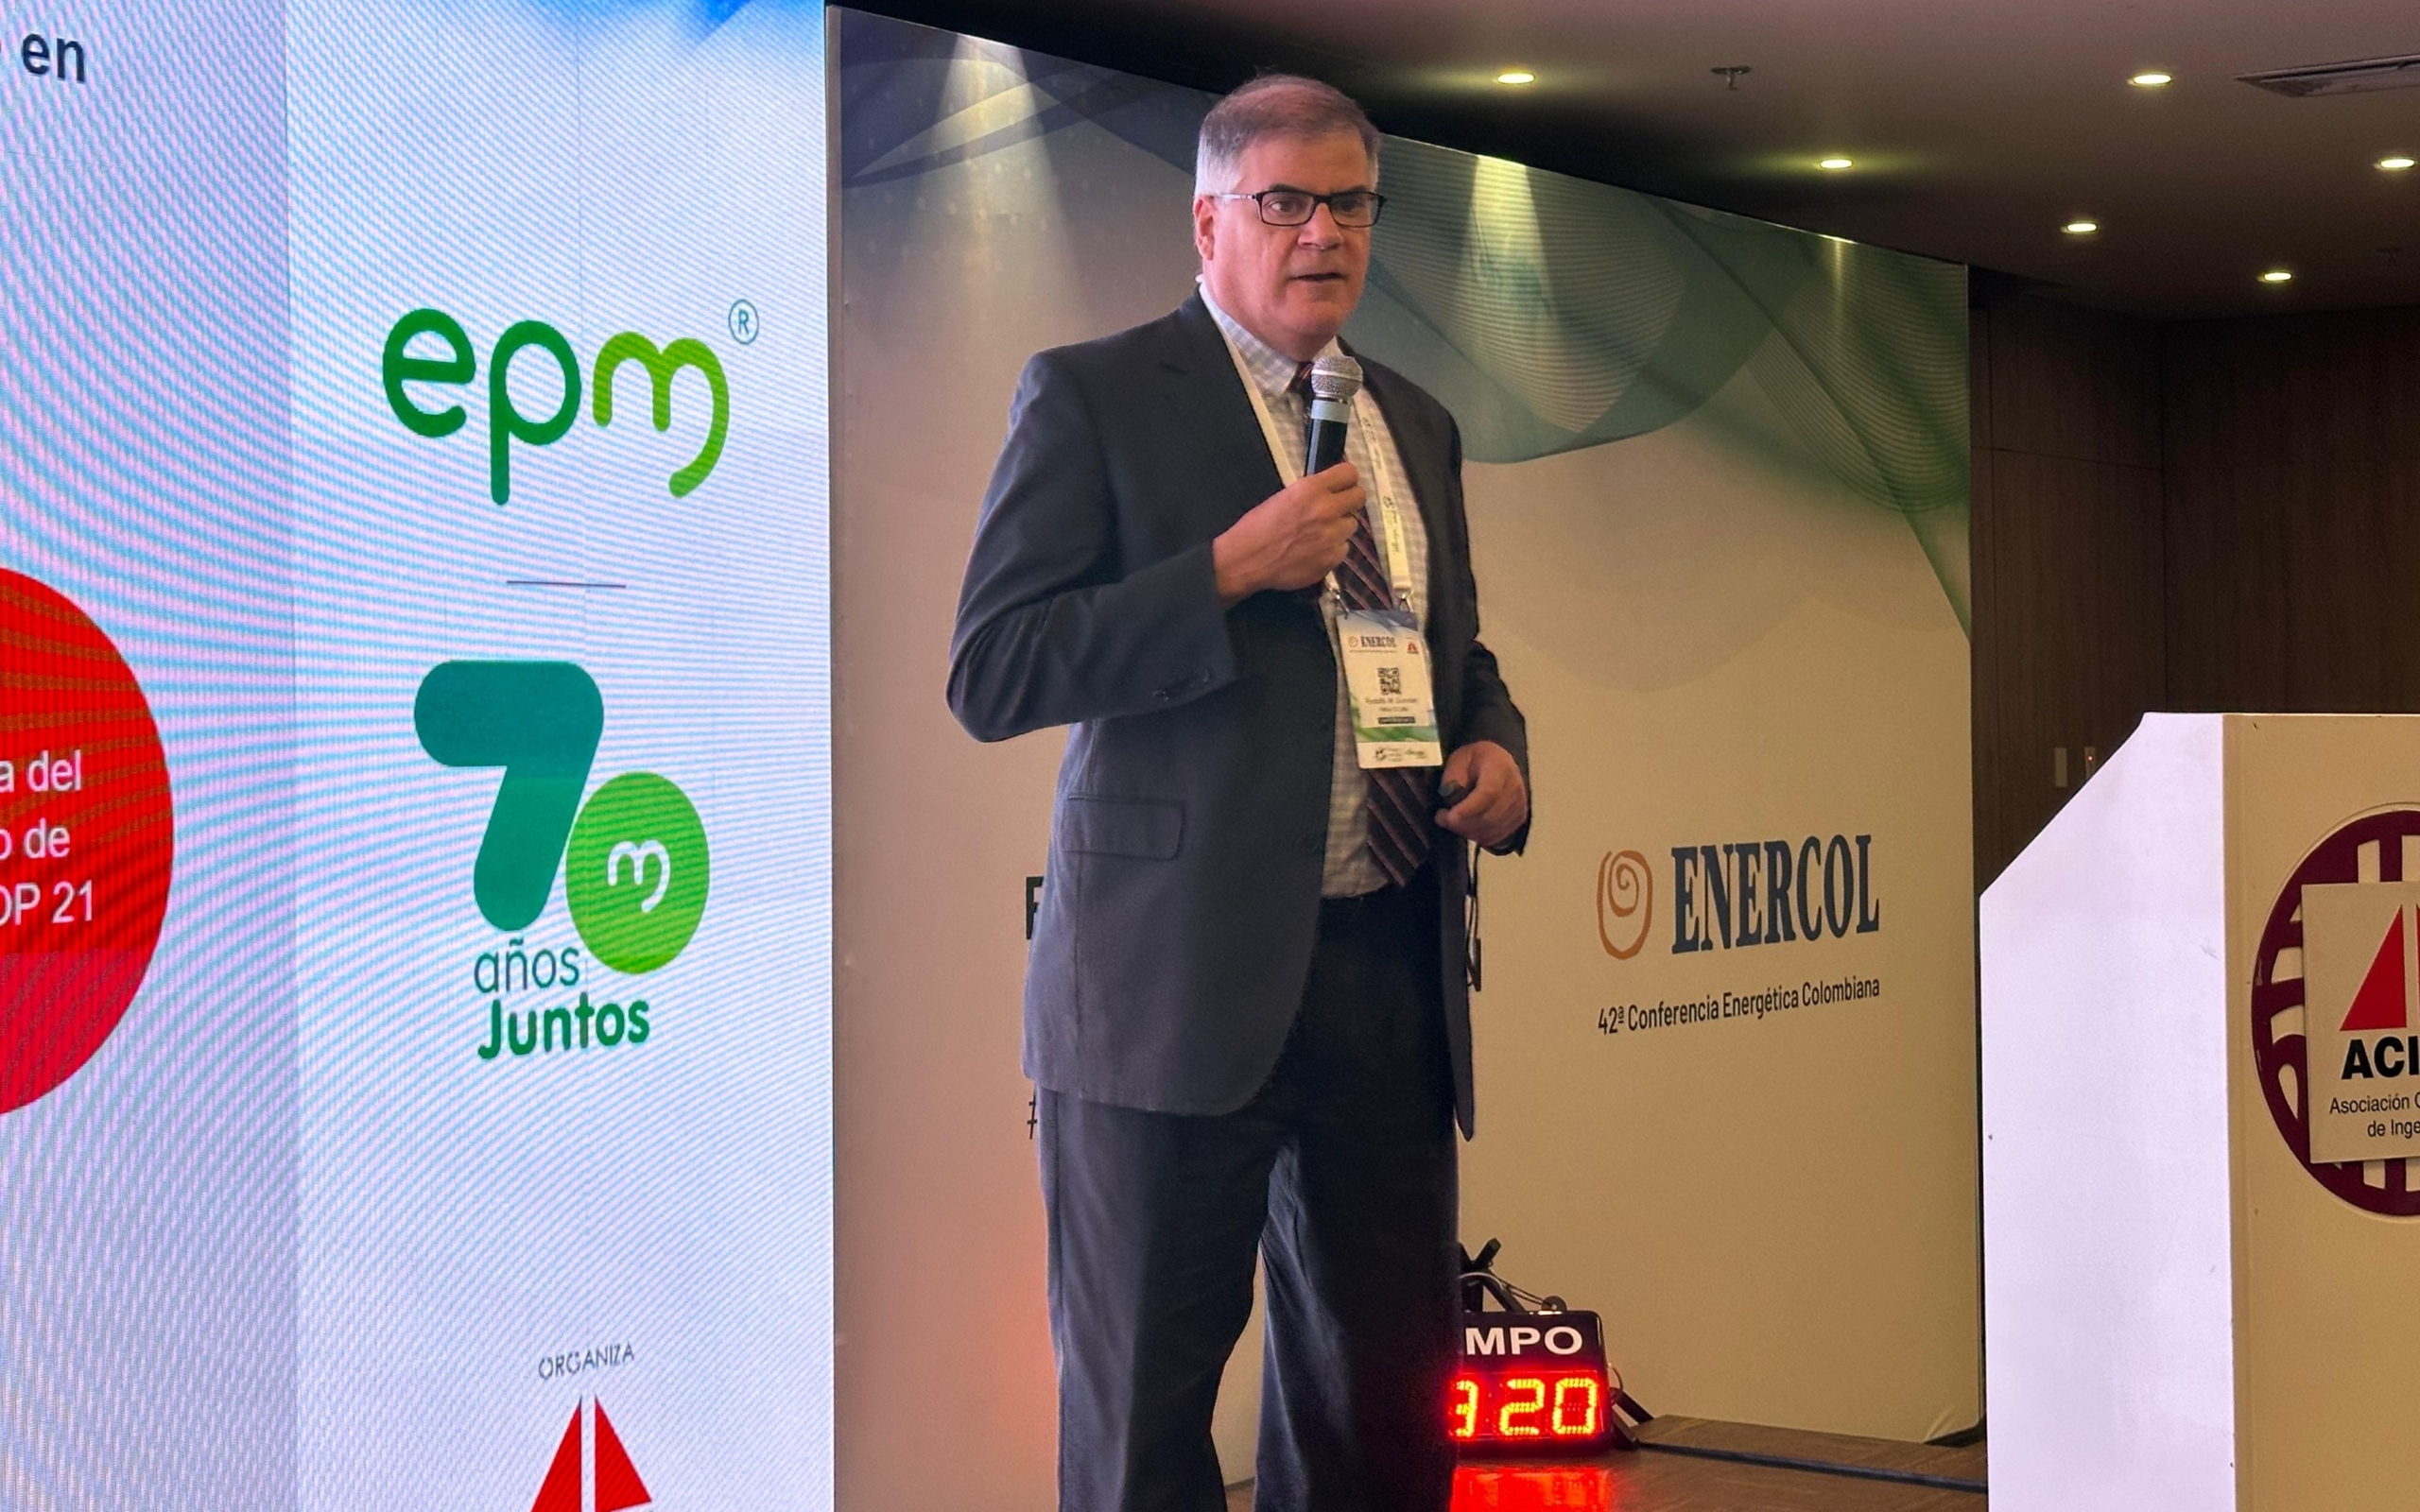
Transición energética, descarbonización, electrificación de la sociedad, fuentes renovables y hasta energía nuclear, son algunos de los temas que se debaten hoy en el mundo. Rodolfo Guzmán dio un vistazo a ese panorama en la Enercol 2025.

El mundo avanza hacia la electrificación y, en ese sentido, ayudará a la descarbonización, especialmente en el sector del transporte si se alimenta con fuentes limpias. Ahora bien, aparte de ese consumo, la demanda aumentará exponencialmente por las mayores capacidades de cómputo, especialmente con el uso intensivo de la inteligencia artificial.

En ese entorno retador, Rodolfo Guzmán, socio Director para América Latina en Arthur D. Little, hizo un análisis sobre el futuro de la energía en el ámbito mundial durante la pasada 42 Conferencia Energética Colombiana (Enercol), realizada en Bogotá por la Asociación Colombiana de Ingenieros (Aciem).

Guzmán resaltó que las fuentes limpias de energía ayudan a reducir las emisiones, pero lo que se ve en el mundo son avances muy disparejos. Hay países como Dinamarca que ya están llegando al 70% en su matriz de generación eléctrica con energía solar o eólica, mientras que hay países como Rusia que prácticamente no han invertido en energías renovables, tal vez porque no tienen mucho sol, pero tampoco se han preocupado mucho por la eólica y además tienen otras grandes fuentes de energía: petróleo y gas natural.

En la mitad de esos extremos hay un gran espectro, donde el promedio global es hoy del 15% de generación con fuentes renovables: solar y eólica. En Colombia está alrededor del 6%.

“Lo sorprendente es que a nivel global la principal fuente de generación de energía eléctrica sigue siendo el carbón. Para 2024 representaba todavía el 34% del total de generación eléctrica, principalmente porque hay países como China e India que son grandes consumidores de carbón, pero en otros mercados, por ejemplo en Estados Unidos, uno de los grandes beneficios del fracking es que el gas natural ayudó a desplazar al carbón como la principal fuente de generación eléctrica en ese país, y eso ha ayudado mucho a que Estados Unidos haya reducido significativamente sus emisiones de carbono”, señaló Guzmán.

En el tema de movilidad sostenible, China ha dado un salto tecnológico, donde se está pasando casi que de la bicicleta al vehículo eléctrico sin pasar por el vehículo de combustión.

“En China, la penetración de vehículos eléctricos es muy grande, al punto que tienen exceso de capacidad y necesitan encontrar otros mercados para colocar ese excedente, pero tanto Estados Unidos como Europa le están cerrando las puertas con los aranceles, tratando de proteger sus industrias locales”, dijo Guzmán.

El renacer de la nuclear

Un tema que sale en cualquier discusión sobre energía es el de la inteligencia artificial y los data centers. Hay muchísima especulación sobre el crecimiento que va a tener la demanda energética en la medida que la necesidad de cómputo se intensifique y hay muchísimas empresas que están tratando de avanzar y de convertirse en los líderes en estos temas, especialmente las ‘Siete magníficas’ estadounidenses, que están buscando tomar posiciones en esos sectores y están dispuestas a pagar cualquier precio por energías limpias.

En ese sentido, Guzmán resaltó que se están viendo proyectos de energía nuclear vinculados a la demanda de data centers, especialmente a través de los pequeños reactores modulares (SMR, por su sigla en inglés), “aunque es algo que posiblemente pueda convertirse en una burbuja, porque tampoco está clara cuál va a ser la demanda real de capacidad de cómputo para estos data centers; va a depender de qué tanto éxito tenga la inteligencia artificial en ayudar a las empresas a mejorar su productividad. Estamos en etapas tempranas de esos desarrollos y todavía no se conoce con precisión cuáles van a ser los impactos; pero si esto tiene éxito, si la inteligencia artificial realmente se convierte en una nueva revolución a nivel industrial lo que se esperaría es un crecimiento significativo que va a poner bajo mucha presión a toda la infraestructura energética en mercados como los Estados Unidos”, dijo.

En cuanto a los hidrocarburos, el especialista señaló que la expectativa es que el pico de demanda de petróleo, el año en que la demanda de petróleo va a dejar de crecer para comenzar a declinar gradualmente, sigue estando alrededor de 2030, especialmente porque en los países desarrollados, Europa y Estados Unidos, el consumo de petróleo ya está declinando.

Para el gas natural, el pico de demanda es un poco más tarde, hacia el 2035. “Pero también va a llegar un momento en que el gas natural dejará de crecer su demanda y eso da un gran espacio para las energías limpias, que son las que ya están creciendo de manera más rápida”, concluyó el experto.

Geopark incursiona en Vaca Muerta como operador de dos bloques

GeoPark anunció el 25 de septiembre que suscribió un acuerdo con Pluspetrol S.A. para adquirir el 100% de la participación operada (WI) en los bloques Loma Jarillosa Este y Puesto Silva Oeste, que tienen como objetivo petróleo en la formación Vaca Muerta en la Provincia de Neuquén, Argentina.

De manera simultánea, GeoPark y el Gobierno de la Provincia de Neuquén firmaron dos Actas Acuerdo, que refuerzan el compromiso de las partes con el negocio y establecen los términos y condiciones bajo los cuales se transferirán las concesiones.

Las Actas Acuerdo incluyen la emisión de una nueva licencia de explotación no convencional para el bloque Puesto Silva Oeste, que requiere que GeoPark transfiera un 5% de participación a Gas y Petróleo del Neuquén S.A. (GyP), resultando así en una participación operada del 95% en este bloque.

Esta adquisición materializa la intención estratégica de GeoPark de establecer una posición en Vaca Muerta, una formación probada de petróleo y gas no convencional en crecimiento.

Adicionalmente, la adquisición proporciona:

  • Escala y proyección de largo plazo: Más de 12.300 acres brutos en la ventana de petróleo de Vaca Muerta, con un recurso recuperable estimado de más de 60 millones de barriles brutos de petróleo, bajo concesión por más de 30 años. La producción actual de 1.700-2.000 boepd (95% petróleo – 5% gas) en los bloques adquiridos eleva la producción proforma consolidada de GeoPark a aproximadamente 30.000 boepd en 2025, con un índice de vida de reservas de 7 años para reservas 1P y más de 10 años para reservas 2P.
  • Trayectoria de crecimiento: Visión clara para alcanzar una producción en el plateau de aproximadamente 20.000 boepd hacia finales de 2028. Los bloques adquiridos cuentan con reservas 2P estimadas de 25,8 mmboe y recursos contingentes 2C estimados en 44.2 mmboe, lo que representa un potencial adicional significativo.
  • Creación de valor: Incremento proforma de EBITDA Ajustado de $12-14 millones en el año completo 2025. En el plateau de producción esperado, se estima que los activos aporten entre US$300-350 millones de EBITDA Ajustado bruto (a un precio de Brent de US$70/bbl).

Se espera que la transacción cierre antes de finalizar el 2025, tras la emisión del Decreto de la Provincia de Neuquén que ratifique las Actas Acuerdo.

Felipe Bayón, CEO de GeoPark, dijo: “El acuerdo de hoy marca un hito histórico para GeoPark, transformando a la Compañía al incorporar producción inmediata, mayores reservas y un valor significativo a largo plazo. También demuestra nuestro compromiso de impulsar un crecimiento sostenible de largo plazo, combinando desarrollos orgánicos con adquisiciones estratégicas. Los bloques Loma Jarillosa Este y Puesto Silva Oeste nos otorgan una posición de entrada privilegiada en una de las formaciones no convencionales más prolíficas del mundo.”

La operación, valorada en 115 millones de dólares, marca un paso estratégico para la compañía con sede en Bogotá, que busca afianzar su presencia en los principales polos de producción de crudo de América Latina.

“Vemos esta oportunidad como única para aplicar y seguir fortaleciendo nuestras capacidades distintivas con el fin de crear valor durante las próximas décadas. Mirando hacia adelante, estamos seguros de que la ejecución de nuestro plan estratégico, aprovechando la sólida base que hemos construido en Colombia y la especial adquisición de hoy aportan al portafolio y posiciona a GeoPark como una empresa más fuerte y más resiliente”, concluyó Bayón.

Ecopetrol y Red Econova abren convocatoria de innovación abierta

La iniciativa, que tiene alcance nacional e internacional, cuenta con apoyo financiero superior a $700 millones de pesos colombianos.

El Grupo Ecopetrol y su red de innovación Econova, en alianza con ParqueSoft Meta y Amazorinoquia, abrieron la convocatoria Retos Econova #SosTECnibilidad®, que busca identificar tres soluciones innovadoras relacionadas con temas de producción de petróleo y gas, que serán probadas en ambientes controlados y evaluadas para su potencial escalamiento.

La convocatoria está dirigida a empresas, startups, instituciones de educación superior (IES) centros o institutos de investigación, desarrollo tecnológico o innovación y productividad; organizaciones públicas o privadas y demás personas jurídicas que cuenten con una propuesta innovadora que impulse la sostenibilidad, la innovación, la transferencia de conocimiento y el fortalecimiento de los ecosistemas de innovación. La convocatoria es de alcance nacional e internacional.

La iniciativa dispone de una bolsa de $721 millones de pesos colombianos, que se destinarán a la ejecución de los tres pilotos de innovación, con un monto aproximado de $240 millones por reto.

La convocatoria contará con jornadas de resolución de dudas, que se desarrollarán hasta noviembre bajo la orientación de ParqueSoft. Posteriormente los proponentes preseleccionados participarán en un taller de expertos con participación técnica de Ecopetrol y, por último, presentarán sus propuestas en la jornada de Pitch Day ante un jurado especializado.

El cierre de convocatoria será el 21 de noviembre 2025 y la publicación de ganadores el 19 de diciembre de 2025.

Los proponentes cuyas soluciones resulten elegidas podrán ejecutar su tecnología en ambientes controlados, contar con recursos económicos para pilotar y fortalecer su relacionamiento, visibilidad con Ecopetrol.

Los interesados pueden consultar más información en la página web de la convocatoria https://www.econova.co/ e inscribirse en el sitio https://hubbioeconomia.com/.

La industria se apaga por falta de energía

Contrario a la promesa del gobierno Petro de reindustrializar a Colombia, lo que realmente se está viviendo es una desindustrialización del país.

La consuetudinaria falta de una política energética de Estado que ha adolecido el país prácticamente a lo largo de toda su historia, se agravó con el actual gobierno, que, empecinado en atacar a todas las cadenas energéticas, declararle la guerra a las fuentes fósiles, desarticular el esquema institucional que había funcionado en los últimos treinta años y no construir los proyectos de expansión, llevó al país a la actual escasez de los principales energéticos: gas natural, electricidad y gas licuado del petróleo (GLP).

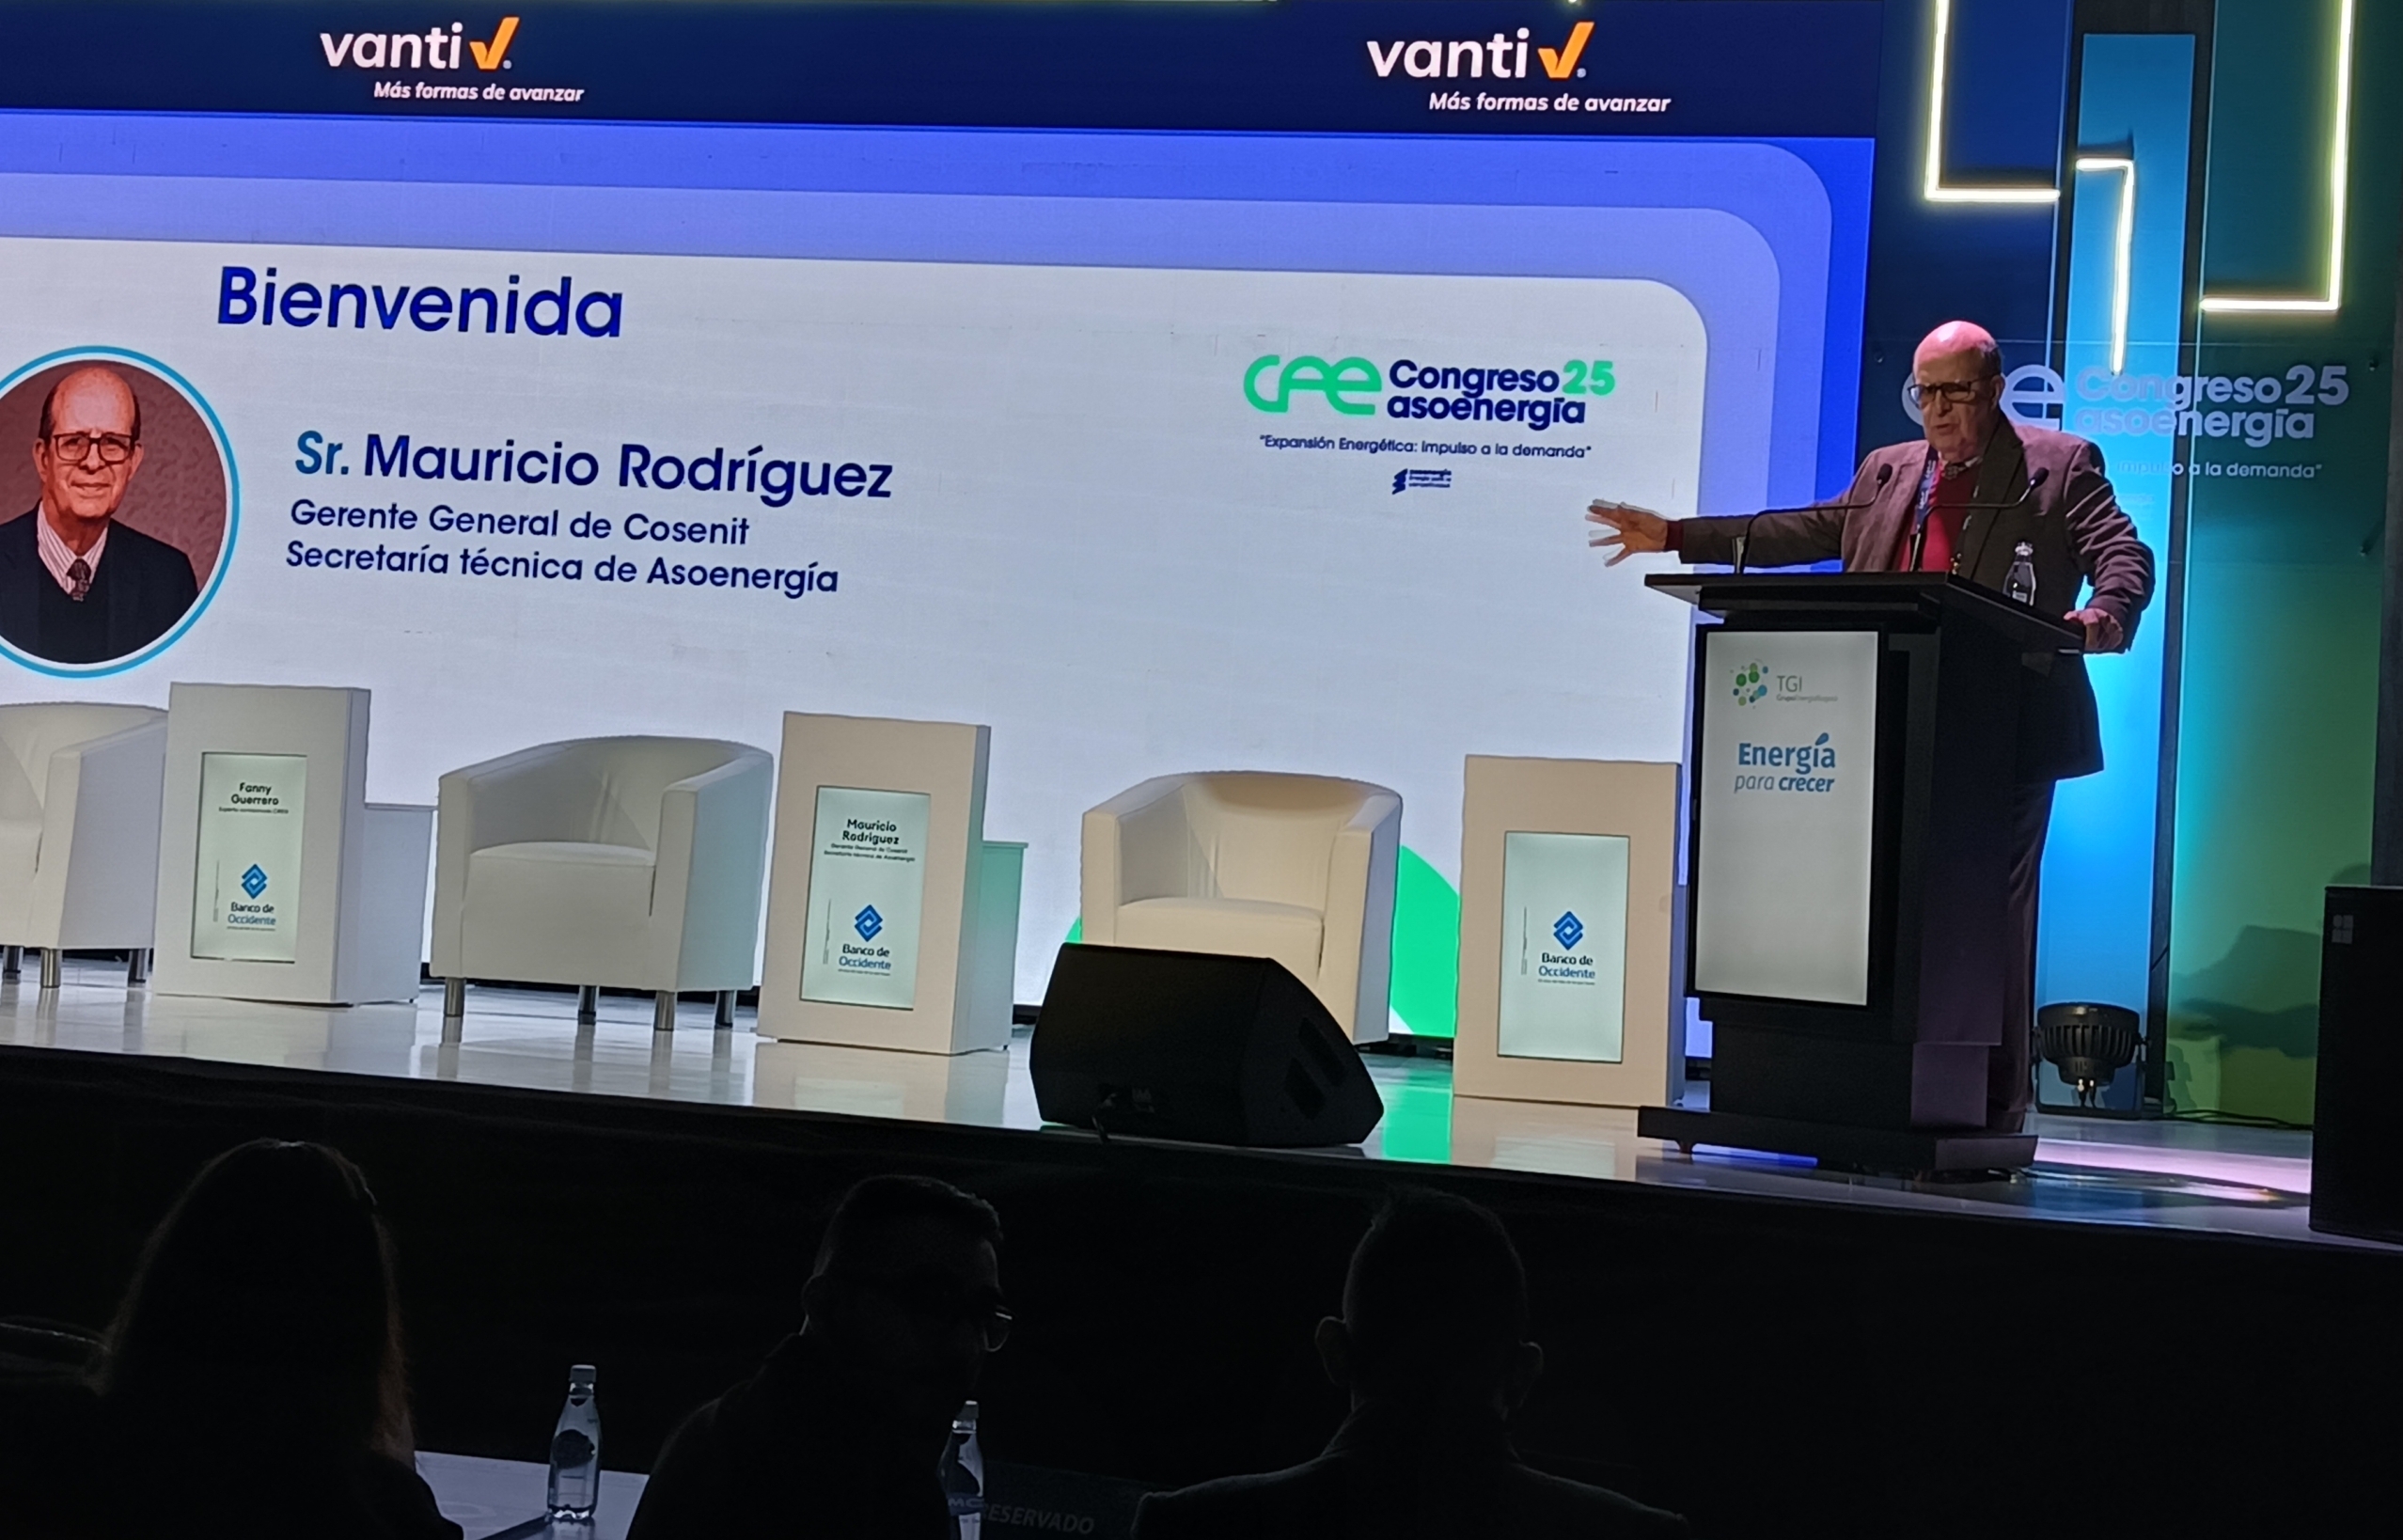
Así quedó en evidencia en el Congreso de la Asociación Colombiana de Grandes Consumidores de Energía Industriales y Comerciales (Asoenergía), que se realizó en Bogotá el pasado 18 de septiembre.

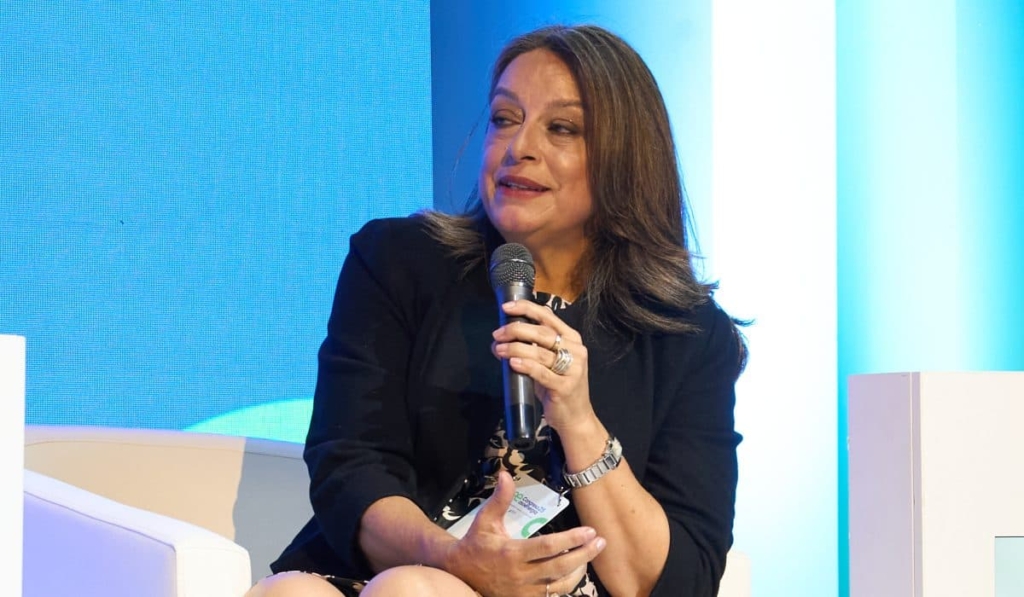
“Claramente el tema energético está limitando el crecimiento de la producción industrial en el país”, dijo Sandra Fonseca, directora Ejecutiva del gremio, al cierre del certamen.

Y agregó que la desindustrialización se evidencia en que en lo que va corrido del 2025 la demanda de gas natural del sector industrial se ha reducido en 8% ante la falta de oferta del energético. Pero lo peor está por venir: en 2026 se estima que esa reducción sea del 20% y para 2027, del 50%.

Igual sucede con otros energéticos esenciales como la electricidad y el GLP. La estrechez entre oferta y demanda de electricidad no permite que las distribuidoras atiendan más demanda, lo que ha obligado a algunas industrias a sustituir energéticos y volver al carbón, autogenerar su propia electricidad hasta donde les es posible o, definitivamente, bajar los niveles de producción o trasladarla a otros países, especialmente a Brasil, Ecuador y Perú.

Por el lado del GLP, las restricciones también tienen prendidas las alarmas. Ante la reducción de la oferta nacional por parte de Ecopetrol, el sector privado ha venido aumentando las facilidades de importación, con una capacidad cercana a las 30.000 toneladas y con proyecciones de duplicarla en el 2027. Pero, según Asoenergía, esa oferta solo puede remplazar el diez por ciento del consumo de gas natural de la industria.

Ante el desbarajuste institucional que tiene prácticamente paralizado al sector, Fonseca fue enfática en que cada empresa e institución debe cumplir su rol como está establecido en las normas, y también acogió una propuesta de Mauricio Rodríguez, gerente General de Cosenit, que ejerce la Secretaría Técnica de Asoenergía, en el sentido de crear un Consejo Energético Nacional, que reúna a todos los gremios del sector y sea el gran interlocutor del Gobierno para dictar y ejecutar la política energética.

 “Es urgente tomar medidas. Se debe liderar un proceso de unificación de criterios y de aportes de todos los agentes, tanto de los inversionistas y los promotores, como de la demanda, de las entidades y las autoridades. Creo que debe ser la UPME quien lidere una especie de Consejo Energético o comité para que se coordinen todas las acciones y tomemos medidas de manera conjunta y no que se vea lo que estamos viendo: un conflicto de confiabilidad entre los criterios de gas y los criterios eléctricos. Eso no puede pasar, porque al no haber gas se aumenta la demanda de energía eléctrica y lo que hacemos es poner en estado crítico a la energía eléctrica”, dijo Fonseca.

No obstante, señaló que por parte del Gobierno “hay una negación de que la situación es tan crítica y de que tenemos un problema de abastecimiento energético en el sector industrial, y eso se ve reflejado, por ejemplo, en que se considera que solo se debe abastecer lo que el gobierno llama la demanda esencial de gas, que es la residencial y algunos otros sectores, sin considerar que es importante abastecer la demanda de la industria, pues al no tener gas, simplemente no puede haber un crecimiento industrial.”

Y es que, al ser considerada como demanda no esencial o usuario no regulado, a la industria es al primer sector al que se le corta el servicio cuando hay restricciones o racionamiento.

“Poner en situaciones de déficit y de falta del energético a la industria nacional como el último eslabón de la cadena para entregarle gas, es un error en mi concepto gravísimo. Gravísimo porque se está tentando con lo fundamental del país, que es su producción, su mantenimiento y su supervivencia”, dijo Rodríguez.

“Lo que se viene a partir del primero de diciembre de este año es realmente catastrófico e impactante para la industria nacional y por lo tanto para el país. No estoy de acuerdo en esa definición de prioridades”, concluyó.

1 … 18 19 20 21 22 … 104