Venezuela: una ventana de oportunidad

La nueva coyuntura abre una ventana de oportunidad. Colombia y Venezuela cuentan con antecedentes de cooperación energética que merecen una revisión.

Por: AMYLKAR D. ACOSTA*

“Necesitamos acceso total. Necesitamos acceso al petróleo”, espetó el presidente Donald Trump al referirse a su abierta intervención en Venezuela. El secretario de Estado, Marco Rubio, quiso matizar sus palabras: “no necesitamos el petróleo de Venezuela”, no obstante, advirtió tajantemente que Washington no permitiría que su industria petrolera quedara en manos de adversarios de Estados Unidos, como China, Rusia o Irán.

Ambas declaraciones permiten entender el alcance de la estrategia estadounidense: asegurar influencia sobre las reservas venezolanas, su explotación y sus destinos comerciales.

Cabe preguntarse por qué una potencia petrolera como Estados Unidos tiene tanto interés en el crudo del vecino país. Una parte de la respuesta está en las características de la industria de refinación estadounidense. Varias refinerías de la costa del Golfo están preparadas para procesar crudos pesados, como los de la faja petrolífera del Orinoco. La producción estadounidense, predominantemente liviana, no satisface por sí sola todas esas necesidades. En el negocio petrolero, la calidad del crudo y la capacidad de procesarlo importan tanto como el volumen disponible.

Esta complementariedad ayuda a explicar el acercamiento entre ambas partes. A ella se suma la competencia por los mercados y por la influencia política en América Latina. El acceso al petróleo venezolano ofrece a Washington la posibilidad de fortalecer su abastecimiento regional, obviando el paso por el estrecho de Hormuz y limitar la presencia de otras potencias.

La energía sigue ocupando un lugar determinante en las relaciones internacionales. El secretario de Energía, Chris Wright, anunció que Estados Unidos comercializaría la producción venezolana “indefinidamente” y así lo viene haciendo. El control de las ventas y de sus ingresos aparece como un instrumento para orientar los cambios que Washington busca en Venezuela.

Por su parte, Delcy Rodríguez extendió una invitación a trabajar en una “agenda de cooperación”. Estas declaraciones muestran cómo el petróleo se ha convertido en un punto de encuentro entre gobiernos que hasta hace poco mantenían una abierta confrontación. Ambas declaraciones muestran el carácter transaccional del acercamiento. Y esa complementariedad ayuda a explicar el interés mutuo por recuperar los flujos comerciales entre ambos países.

En este escenario y luego de la flexibilización de las sanciones impuestas por el Departamento del Tesoro y la apertura a que ello ha dado lugar, Colombia tiene razones para prestar atención. Una recuperación sostenida de la producción venezolana podría intensificar la competencia en el mercado de crudos pesados, el mismo nicho en el cual participa nuestro país y presionar los ingresos de nuestras exportaciones.

La mayor disponibilidad de oferta podría presionar a la baja los precios relativos y modificar las preferencias de los compradores. Su magnitud dependerá de las inversiones efectivamente ejecutadas, de la demanda mundial y de las condiciones comerciales. Conviene prepararse para ese escenario sin dar por consumados sus efectos.

El impacto dependerá de cuánto petróleo adicional llegue al mercado, de la demanda mundial y de las condiciones comerciales. Por eso, sería apresurado presentar como inevitable una caída determinada de los ingresos colombianos. Pero también sería imprudente ignorar el riesgo. Menores precios o volúmenes exportados pueden afectar la entrada de divisas, las utilidades empresariales y los ingresos tanto para la Nación como para las entidades territoriales vinculados a la actividad petrolera.

Colombia debe prepararse para competir en ese entorno. Ello exige cuidar la productividad de sus operaciones, ofrecer condiciones que permitan inversiones y avanzar en la diversificación de su economía. La transformación productiva requiere tiempo y financiación. Debilitar las fuentes actuales de ingreso antes de consolidar otras puede hacer más difícil ese tránsito.

Desde otra perspectiva, la nueva coyuntura también abre una ventana de oportunidad. Colombia y Venezuela cuentan con antecedentes de cooperación energética que merecen una revisión.

Las posibilidades del intercambio de electricidad pasan por una evaluación técnica del estado de las interconexiones tanto por La Guajira como por Norte de Santander y el transporte de gas por el gasoducto Antonio Ricaurte son asuntos concretos alrededor de los cuales podría construirse una agenda binacional.

Aprovechar esa infraestructura exige comprobar su estado, asegurar el suministro y obtener las autorizaciones correspondientes. La infraestructura existente ofrece un punto de partida, pero su aprovechamiento exige verificar el estado de los equipos, la disponibilidad del recurso y las condiciones de entrega.

Ecopetrol, por su parte, debería evaluar las posibilidades de participar en la recuperación de la industria de hidrocarburos venezolana. Su experiencia y los antecedentes de cooperación constituyen elementos para explorar proyectos. La entrada de GeoPark al vecino país mediante el bloque Bare, en la faja petrolífera del Orinoco, muestra que otros actores ya están identificando oportunidades.

Este paso merece atención de Ecopetrol, que debería examinar dónde su experiencia puede traducirse en oportunidades rentables, con garantías suficientes para proteger el patrimonio de sus accionistas. Dejar pasar el tiempo también tiene un costo.

Por ello, celebramos que el nuevo presidente de Ecopetrol, Joaquín Gutiérrez, haya viajado a Caracas con el objeto de explorar e identificar oportunidades de negocio, pues, como reza el proverbio oriental, un viaje de mil millas comienza con un solo.

Bien dijo Bill Gates que “el éxito en los negocios está en saber hacia dónde va el mundo y llegar allí primero”.                             

*Exministro de Minas y Energía y miembro de Número de la ACCE.
Los bemoles de la Línea Negra

El decreto 0514 del 19 de mayo de 2026, expedido por el presidente Gustavo Petro para redefinir la denominada “Línea Negra” de la Sierra Nevada de Santa Marta, revive un debate complejo sobre autonomía indígena, ordenamiento territorial, consulta previa, seguridad jurídica y alcance de las competencias del Ejecutivo.

Por: AMYLKAR D. ACOSTA*

La controversia surge luego de que el Consejo de Estado anulara el Decreto 1500 de 2018, expedido en volandas, cuando ya estaba con un pie en el estribo para partir, por el ex presidente Juan Manuel Santos, por vicios jurídicos relacionados, principalmente, con la ausencia de consulta previa integral y problemas de cartografía oficial.  

Entre las principales inconveniencias y dudas jurídicas que se plantean frente al nuevo decreto se destacan: en primer lugar, persisten dudas sobre la consulta previa efectiva. El principal argumento que llevó a la nulidad del Decreto anterior fue que no se agotó adecuadamente el proceso de consulta previa con todas las comunidades potencialmente afectadas, incluyendo comunidades afrodescendientes y otros grupos étnicos asentados dentro del polígono de influencia de la denominada Línea Negra.  

En segundo lugar, el riesgo de invasión de competencias territoriales. Uno de los puntos más sensibles es que la redefinición de la Línea Negra puede incidir directamente sobre los planes de ordenamiento territorial (POT), el uso del suelo, las actividades productivas, la infraestructura, el turismo, la minería y la energía, así como las competencias de municipios y departamentos y su autonomía territorial reconocida en la propia Constitución Política.

En tercer término, está laposible afectación a la seguridad jurídica, dado que la llamada Línea Negra abarca zonas de los departamentos de Magdalena, Cesar y La Guajira e involucra decenas de municipios y áreas con actividades económicas estratégicas.

Por ello, varios juristas advierten riesgos relacionados con: la incertidumbre para proyectos de inversión, las restricciones no claramente delimitadas, la superposición de derechos territoriales, los conflictos entre propiedad privada y protección espiritual ancestral y los eventuales litigios administrativos y constitucionales. Incluso, firmas jurídicas han advertido sobre el vacío normativo y la inseguridad normativa generada tras la nulidad del Decreto de 2018.  

En cuarto lugar, está la ambigüedad sobre el alcance jurídico de los “sitios sagrados”. Ello nos remite a otra discusión de fondo, la cual radica en determinar si el reconocimiento espiritual y cultural de los sitios sagrados puede traducirse automáticamente en restricciones ambientales, limitaciones a la propiedad privada, condicionamientos al desarrollo económico, facultades de cogobierno territorial y posibles colisiones de competencia. Los críticos sostienen que el decreto podría terminar creando efectos equivalentes a una ampliación territorial de facto sin pasar por mecanismos legislativos o reformas legales expresas.

En quinto lugar, estáel debate que surge sobre separación de poderes. Sectores críticos consideran que el Ejecutivo podría estar intentando reproducir mediante un nuevo decreto lo que ya fue anulado judicialmente por el Consejo de Estado, lo que abriría un debate sobre el respeto a las decisiones judiciales, alcance reglamentario del Presidente, así como los límites del poder administrativo.

Aunque el Gobierno sostiene que está corrigiendo los defectos advertidos por la justicia, persiste la duda sobre si el nuevo acto administrativo realmente subsana los vicios de fondo o simplemente transcribe el texto anterior con sólo ajustes procedimentales.

En sexto lugar están lastensiones entre derechos indígenas y derechos de terceros. La Constitución protege especialmente los derechos territoriales y culturales de los pueblos indígenas, pero también exige armonizarlos con: derechos de campesinos, derechos de comunidades afro, propiedad privada, libertad económica, competencias territoriales e interés general.

El propio presidente Petro reconoció que la redefinición de la Línea Negra “implica una reforma agraria”, debido a la presencia de campesinos dentro del área involucrada. Ello podría derivar en conflictos sociales y jurídicos complejos sobre uso, ocupación, tenencia y administración del territorio.

En séptimo y último lugar está la  fragilidad técnica y cartográfica del Decreto de marras. El fallo que anuló en su momento el Decreto 1500 señaló que no existía cartografía oficial plenamente consolidada al momento de su expedición.  Por tanto, el nuevo decreto deberá demostrar en su defensa: precisión técnica, coordinación con el IGAC, claridad geográfica, compatibilidad con catastros y registros oficiales. Huelga decir que cualquier inconsistencia podría dar lugar nuevamente a demandas de nulidad.

En síntesis, el debate alrededor de la Línea Negra refleja la enorme dificultad de equilibrar: protección de derechos ancestrales, autonomía indígena, seguridad jurídica, propiedad privada, autonomía territorial y desarrollo económico.

Dados los vacíos y las inconsistencias del Decreto 0514, el nuevo Gobierno que preside Abelardo de la Espriella debería derogarlo y cumplir con las formalidades y ajustar el mismo a la normatividad legal y constitucional.

*Exministro de Minas y Energía y miembro de Número de la ACCE

Los retos de Ecopetrol

Ecopetrol sigue siendo la joya de la corona. Como grupo empresarial es el más importante del país, uno de sus principales activos estratégicos y una fuente insustituible de ingresos para la Nación. Lo que ocurra con ella compromete las finanzas públicas y la seguridad y la soberanía energéticas.

Por: AMYLKAR D. ACOSTA*

La primera y principal tarea del nuevo gobierno de Abelardo De La Espriella, es recuperar su gobierno corporativo. El primer paso será que a la nueva junta directiva de la empresa elegida por la Asamblea de accionistas se le permita que obre con independencia y autonomía.

El segundo gran reto consiste en volver a centrarse en el core de su negocio. Ello no significa abandonar ni desdeñar la transición energética, en la que se involucró tempranamente desde la administración Bayón, cuando puso en marcha su Estrategia 2040, Energía que transforma.

Por muchos años todavía, la exploración, producción, transporte y refinación de hidrocarburos seguirán siendo el soporte fundamental de sus ingresos, de su flujo de caja y de sus utilidades.

Uno de los mayores desafíos que enfrenta Ecopetrol es garantizar la reposición de sus reservas probadas y así ampliar el limitado horizonte de la autosuficiencia. Una empresa petrolera que no explora termina consumiéndose a sí misma. Cada barril que produce debe procurar reemplazarlo con nuevas reservas.

De allí la necesidad de reanudar las rondas para la adjudicación de áreas y la celebración de nuevos contratos de exploración y explotación de hidrocarburos. Mi planteamiento es claro: llegó la hora poner término a la moratoria sobre la utilización de la técnica del fracking para desarrollar los yacimientos no convencionales (YNC) en rocas generadoras. 

La discusión no puede reducirse a si Colombia debe producir petróleo y gas o prescindir de ellos. Mientras la economía los demande, la verdadera disyuntiva es otra: producirlos nosotros o importarlos. Por el hecho de que Colombia lo deje de producir el mundo no lo va a dejar de consumir.

Como bien dijo el economista John Maynard Keynes, toda demanda crea su propia oferta. Y no tendría sentido renunciar a nuestros recursos para terminar comprándolos en el exterior, sacrificando divisas, regalías, impuestos, empleo e ingresos para las regiones. Del petróleo podemos decir que es mejor tenerlo y no necesitarlo, que necesitarlo y no tenerlo, y peor que depender del petróleo es depender de su importación.

La evolución de los resultados financieros de Ecopetrol no puede pasar inadvertida. Las utilidades alcanzaron el récord de $33,4 billones en 2022, para descender a $19 billones en 2023, $14,9 billones en 2024 y $9 billones en 2025. En el primer trimestre de 2026 la utilidad fue de $2,8 billones frente a $3,1 billones en igual período de 2025, una caída del 7,7%, mientras la producción reportada por Ecopetrol descendió 2,7%. Igual han caído también las exportaciones, justo en una coyuntura de altos precios.

Desde luego, los resultados de una petrolera están sometidos a la volatilidad de los precios internacionales del crudo, así como al comportamiento de la tasa de cambio y no toda disminución de las utilidades es atribuible a la gestión de la compañía. Pero precisamente por ello cobra mayor importancia aquello que sí está bajo su control: eficiencia, costos, inversiones, incorporación de reservas y productividad.

Hay una cifra particularmente inquietante. El que he denominado“umbral del dolor”, esto es, el break-even o precio de equilibrio, que según las cifras oficiales pasó de US$31 a US$49 por barril, un incremento del 58 %. Entretanto, el costo de levantamiento pasó de US$10 a US$12 por barril. Mientras más alto sea ese umbral, más vulnerable queda Ecopetrol frente a las oscilaciones del precio en el mercado petrolero internacional.

En este contexto adquiere especial importancia el futuro de la operación del Permian en Estados Unidos. Se trata de uno de los activos más rentables del portafolio de Ecopetrol. Es cierto que los yacimientos no convencionales presentan una elevada productividad inicial y una declinación relativamente rápida, lo cual obliga a perforar nuevos pozos continuamente para mantener la producción y demanda inversión permanente. Por ello, como suelo decir, no hay que quedarse viendo la foto; hay que ver la película que se está rodando. 

Pero desprenderse de un activo rentable justamente cuando Ecopetrol necesita fortalecer sus reservas, su producción y su caja sería contradictorio. Se estima que una eventual salida del Permian implicaría renunciar a más de 200 millones de barriles de reservas y cerca de 100.000 barriles diarios de producción, además del costo, de US $400 millones, aproximadamente, en que se incurriría como penalización. 

Por ello considero que Ecopetrol debe mantener su presencia en el Permian, explorar las posibilidades de ampliarla a Oslo, otro yacimiento en la misma cuenca, cuya negociación truncó la interferencia del expresidente Petro en la decisión de la Junta directiva, por el prejuicio contra la técnica del fracking. Vender el Permian en las actuales circunstancias, sería darse un tiro en el pie.

El país necesita una Ecopetrol sólida, rentable, eficiente, bien gobernada y capaz de competir. Una empresa que explore, produzca y reponga reservas; que aproveche sus activos rentables; que racionalice aquellos que no hacen parte de su negocio medular y que, con las utilidades provenientes de su actividad tradicional, financie progresivamente su transformación. La transición energética no se hace destruyendo el puente antes de llegar a la otra orilla.

Por eso, antes de pretender convertir a Ecopetrol en lo que todavía no es, debemos garantizar que haga cada vez mejor aquello que durante décadas ha sabido hacer, al tiempo que prepara responsablemente su futuro.

Recuperar su gobierno corporativo, recuperar las reservas, recuperar la rentabilidad y recuperar el rumbo. Esos son los retos. Y todo empieza por una premisa elemental: ¡ECOPETROL debe volver a lo suyo!

*Exministro de Minas y Energía y miembro de Número de la ACCE.

El 11-S: 25 años después

Hay acontecimientos que no sólo hacen historia, sino que la parten en dos. El atentado terrorista del 11 de septiembre de 2001 fue uno de ellos.

Por: AMYLKAR D. ACOSTA*

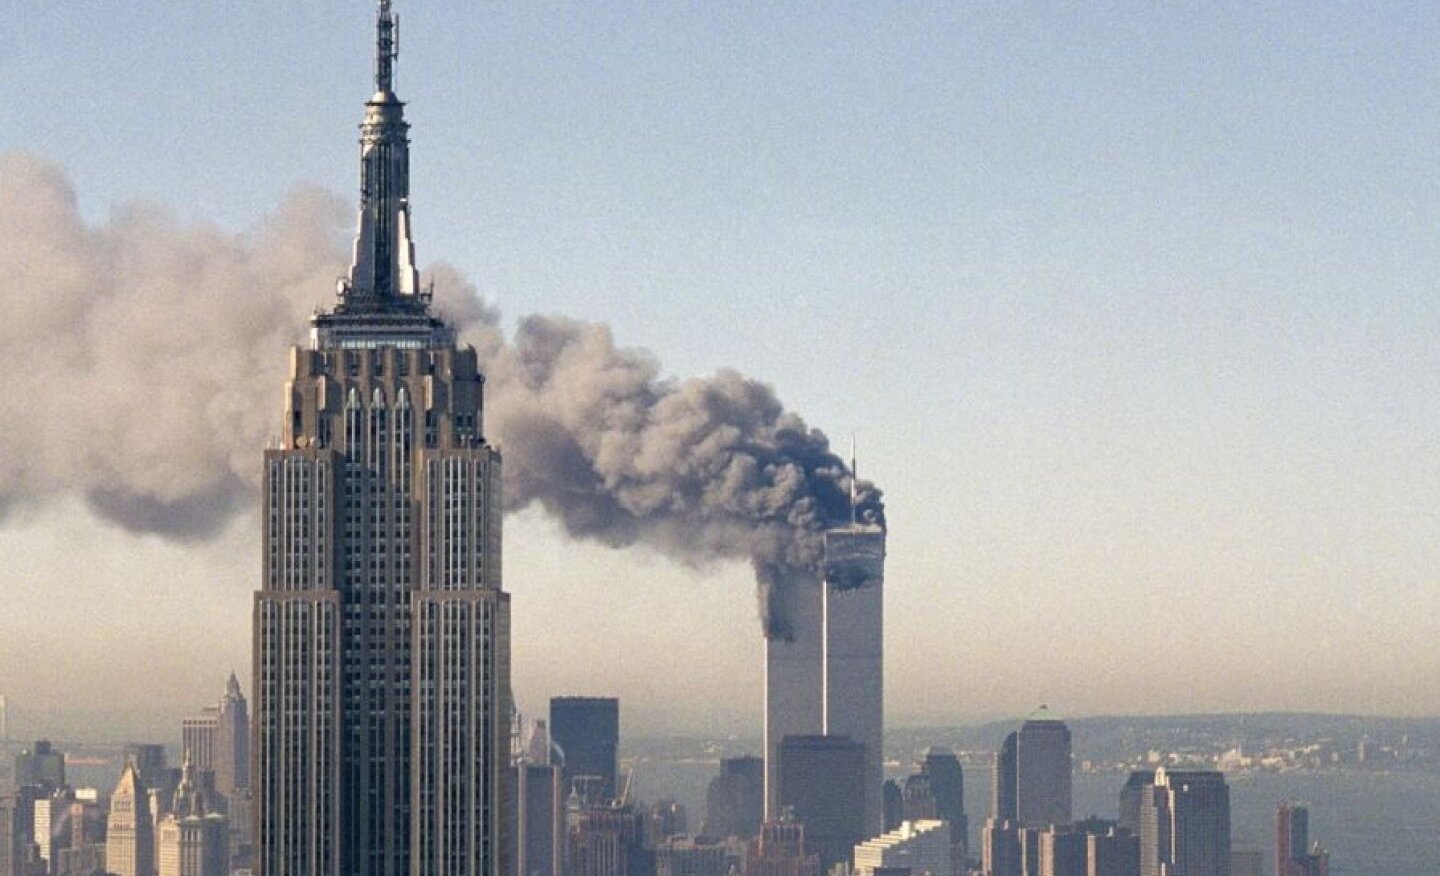
Aquel martes aciago el mundo contempló atónito, en tiempo real, cómo dos aviones comerciales se estrellaban contra las Torres Gemelas del World Trade Center en Nueva York y, luego, cómo estas se desplomaban convertidas en una gigantesca montaña de escombros. Otro avión impactó el Pentágono y un cuarto cayó en Pensilvania. El saldo: cerca de 3.000 muertos.

Pero la verdadera dimensión del 11-S no puede medirse únicamente por el número de víctimas. Aquel día cambió la percepción que el mundo, empezando por Estados Unidos, tenía de su propia seguridad y se alteró el curso de la geopolítica mundial.

Apenas nueve días después, el 20 de septiembre de 2001, en mi artículo Colombia: país real, país virtual, me referí al impacto de aquellos atentados que habían reducido a cenizas las emblemáticas Torres Gemelas y golpeado el Pentágono.

Mi preocupación inmediata, además del horror provocado por semejante acto de barbarie, apuntaba hacia sus repercusiones económicas. La economía mundial ya mostraba síntomas de desaceleración y aquel golpe introducía un ingrediente adicional de incertidumbre, que presagiaba su hundimiento.

Pocos días después volví sobre el tema en Una elegía por la paz. Esta vez mi preocupación trascendía la coyuntura económica. Me inquietaban las consecuencias políticas y militares que podría desencadenar la inmediata y contundente reacción de Estados Unidos.

Dos hechos me parecieron entonces incontrovertibles: la enorme capacidad destructiva que había alcanzado el terrorismo y la vulnerabilidad del Estado frente a él, incluso tratándose de la mayor potencia económica y militar del planeta. Veinticinco años después, vale la pena volver sobre aquellas reflexiones y confrontarlas con lo acontecido.

La reacción estadounidense no se hizo esperar. El Presidente George W. Bush proclamó la denominada “guerra contra el terrorismo”. El enemigo ya no era necesariamente otro Estado ni un ejército convencional claramente identificable. Era una organización transnacional, dispersa, clandestina y capaz de golpear desde las sombras. Ese cambio fue trascendental.

En octubre de 2001 Estados Unidos invadió Afganistán. El propósito declarado era destruir las bases de Al Qaeda, responsable de los atentados, capturar a Osama Bin Laden y desalojar del poder al régimen talibán que le había brindado refugio y protección. Dos años después, en 2003, vino la invasión de Irak. Se justificó alegando que el régimen de Saddam Hussein poseía armas de destrucción masiva. Tales arsenales nunca fueron encontrados.

Aquí empezó a desdibujarse la frontera entre la legítima respuesta al terrorismo y una estrategia desmedida de intervención militar de mucho mayor alcance. Lo que comenzó como una operación contra los responsables del 11-S terminó convirtiéndose en una prolongada guerra global. Y fue costosa, aún se prolongan en el tiempo y en el espacio sus repercusiones y secuelas.

Investigaciones del proyecto Costs of War de la Universidad Brown estiman que las guerras posteriores al 11-S comprometieron más de US$8 billones (trillion en la nomenclatura estadounidense) en gastos y obligaciones de Estados Unidos.

El mismo proyecto estima en al menos 940.000 las muertes directas ocasionadas por la violencia en los distintos escenarios bélicos y calcula que, al incorporar las muertes indirectas derivadas de sus consecuencias, el saldo puede ascender a entre 4,5 y 4,7 millones de personas.

Afganistán constituye quizá la mayor paradoja de esta historia. Estados Unidos llegó allí en 2001 para desalojar a los talibanes. Permaneció durante dos décadas. Miles de vidas y enormes recursos después, las últimas tropas estadounidenses abandonaron Afganistán el 30 de agosto de 2021. Y los talibanes retornaron al poder. La historia parecía regresar al punto de partida.

Ello no significa que esos veinte años hayan sido inútiles ni que Al Qaeda conservara intacta la capacidad que tenía en 2001. Osama Bin Laden fue dado de baja en Pakistán en mayo de 2011 y la estructura que organizó los ataques sufrió golpes devastadores.

Pero Afganistán dejó una enseñanza difícil de soslayar: la superioridad militar puede conquistar un territorio, derribar un régimen e incluso destruir un ejército, pero no necesariamente es suficiente para construir un Estado viable ni garantizar una paz duradera. Ese fue precisamente uno de los interrogantes que planteábamos cuando todavía humeaban los escombros de las Torres Gemelas.

Al Qaeda fue debilitada, pero el terrorismo no desapareció. Mutó. De sus ramificaciones y del caos generado por las guerras posteriores surgieron nuevas organizaciones. La más brutal y espectacular fue el autodenominado Estado Islámico —ISIS—, que llegó a controlar extensos territorios de Irak y Siria y proclamó un pretendido califato.

A las organizaciones jerarquizadas se sumaron células dispersas por doquier y los llamados “lobos solitarios”. Internet y posteriormente las redes sociales se convirtieron en instrumentos de propaganda, radicalización y reclutamiento. El terrorismo y sus células aprendieron a desenvolverse en red. La amenaza dejó de estar concentrada exclusivamente en un territorio y se hizo ubicua.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

Seguridad sí, pero con sostenibilidad: una mirada al nuevo Código de GLP

Una cosa es exigir que una instalación sea inspeccionada antes de entrar en operación o cuando se produzcan modificaciones relevantes. Otra muy distinta es establecer una obligación recurrente de inspección anual.

Por: HEMBERTH SUÁREZ LOZANO*

La seguridad en la cadena del Gas Licuado de Petróleo —GLP— no admite discusión. Proteger la vida, la integridad de las personas, los bienes y el medio ambiente debe ser una prioridad permanente de las autoridades y, naturalmente, de las empresas que participan en esta actividad.

Precisamente, porque la seguridad es un objetivo superior, la discusión sobre el nuevo Código de Seguridad del GLP no puede limitarse a determinar si las nuevas exigencias son técnicamente convenientes. También es necesario preguntarse quién asumirá sus costos, en qué condiciones, en qué plazos y bajo qué criterios de proporcionalidad y razonabilidad.

Esta es la posición que, como abogado y defensor de las empresas del sector energético, considero necesario poner sobre la mesa: una regulación de seguridad eficaz no debe convertirse, inadvertidamente, en una barrera para la operación, la inversión, la competencia y, en última instancia, para el acceso de los usuarios al servicio.

Uno de los aspectos que merece una discusión más profunda es la periodicidad de las inspecciones de tercera parte.

Una cosa es exigir que una instalación sea inspeccionada antes de entrar en operación o cuando se produzcan modificaciones relevantes. Otra muy distinta es establecer una obligación recurrente de inspección anual, incluso cuando la infraestructura no haya sufrido modificaciones sustanciales.

La inspección periódica puede ser una herramienta adecuada de seguridad. Sin embargo, desde el punto de vista regulatorio, debe analizarse si una periodicidad uniforme resulta razonable para instalaciones con diferentes niveles de riesgo, tamaño, antigüedad, ubicación, características operativas y comportamiento histórico.

Hay otro elemento que no puede perderse de vista y es que el tejido empresarial en Colombia no es homogéneo.

No es lo mismo operar una infraestructura de GLP en una gran ciudad que hacerlo en un municipio apartado, en una zona rural, en un territorio con dificultades de acceso o en una región afectada por condiciones particulares de orden público.

La posibilidad de acudir a una Declaración de Conformidad de Primera Parte en determinados casos demuestra que el propio regulador reconoce una realidad fundamental: una misma exigencia regulatoria no siempre puede aplicarse de manera idéntica a realidades territoriales completamente diferentes.

*Abogado y defensor de las empresas del sector energético.

A propósito de un despropósito

La minería moderna debe ser ambientalmente responsable, socialmente sostenible y rigurosamente regulada. Pero una cosa es exigir que la actividad minera cumpla los más altos estándares y otra muy distinta hacerla prácticamente inviable.

Por: AMYLKAR D. ACOSTA*

La minería atraviesa una profunda transformación en el mundo. Paradójicamente, cuando los minerales se han convertido en insumos indispensables para la transición energética, la digitalización y las nuevas tecnologías, hay quienes pretenden remar en dirección contraria con la radicación por segunda vez del proyecto de la “Nueva ley minera”, que más bien puede catalogarse como ley anti-minera.

Se aduce que uno de sus ejes centrales es el “fortalecimiento de la soberanía del Estado sobre los recursos del subsuelo”, que está amparada en el artículo 332 de la Carta, como si ella estuviera en entredicho por la actividad minera y no por el copamiento y el control territorial en muchas regiones del país por parte de los grupos armados organizados (GAO).

Llama poderosamente la atención que en la exposición de motivos se menciona 27 veces la palabra “reconversión productiva” y 22 veces la “diversificación”. Ambas expresiones tienen como carga de profundidad el marchitamiento prematuro de la actividad extractiva con la monserga del “extractivismo”, como estigma de la misma.

Se propone también “consolidar el conocimiento geológico como un bien público”, cuando siempre lo ha sido. Como es bien sabido la minería está declarada de utilidad pública e interés social en el artículo 13 de la Ley 685 de 2001 (Código de Minas vigente), de lo cual se sigue que el Estado reconoce la minería como una actividad estratégica para el desarrollo económico y social del país, sin que ello signifique una prevalencia absoluta sobre otros derechos, bienes e intereses consagrados en la Constitución Política, como lo son la autonomía territorial, la protección del medioambiente, así como los derechos fundamentales y colectivos. De aprobarse este proyecto la minería dejaría de serlo con todas sus consecuencias.

La actividad minera en Colombia enfrenta una verdadera carrera de obstáculos, que se tornarán mayores si se llega a aprobar este proyecto.

A los riesgos propios de una industria intensiva en capital, sometida a la incertidumbre geológica y que requiere inversiones de largo plazo, se viene a sumar una creciente maraña de restricciones regulatorias, ambientales, tributarias, territoriales y administrativas que comprometen su competitividad.

Se destacan entre ellas el Decreto 044 de 2024, expedido por el presidente Petro “por el cual se establecen criterios para declarar y delimitar reservas de recursos naturales” hasta por cinco años prorrogables, excluyendo en ellas de manera discrecional la actividad minera por parte del Gobierno nacional, sin contar para ello con las entidades territoriales, lo cual transgrede el principio de la autonomía territorial consagrado en los artículos 1º y 287 de la Constitución Política.

Es el caso también de la creación a su antojo por parte del Gobierno Nacional, a través de resoluciones del Ministerio de Agricultura de las Áreas de Protección para la Producción de Alimentos (APPA) y las Zonas de Protección para la Producción de Alimentos (ZPPA), amparado en el artículo 32 de la Ley 2294 de 2023 (PND). En ellas, como es obvio se excluye toda actividad extractiva, llevándose de calle los derechos adquiridos con arreglo a la ley, que deben ser protegidos.

Y de contera, la Agencia Nacional de Minería (ANM) podría definir por sí y ante sí, con amplia discrecionalidad, cuáles serían las zonas “aptas” para la actividad minera. Tanto esta facultad como el Decreto presidencial y la resolución ministerial de marras, van en contravía de la jurisprudencia de la Corte Constitucional, la cual, después de muchas idas y venidas, emitió una sentencia de unificación (SU-095 de 2018) determinando que las autoridades territoriales no pueden prohibir la explotación del subsuelo, pero tampoco pueden las autoridades nacionales, unilateralmente, autorizar proyectos mineros ignorando las competencias municipales sobre el ordenamiento territorial, los usos del suelo y la protección ambiental.

Se impone, entonces, la necesaria concertación y el acuerdo entre unas y otras, dentro del espíritu de los principios de coordinación, concurrencia y subsidiariedad previstos en la Constitución Política (artículo 288).

Otra talanquera que se le impuso a la actividad minera fue el establecimiento de un remedo de “distritos mineros”, con fundamento en el artículo 231 de la Ley 2294 de 2023 (PND), delimitados, al igual que las APPA y las ZPPA unilateralmente por parte del Gobierno central. Este esperpento jurídico, en lugar de ordenar y estimular una minería responsable, terminó convirtiéndose en una fuente más de incertidumbre e inseguridad jurídica, superponiéndose a títulos y solicitudes en curso de los mismos. Por fortuna, la decisión del Gobierno De la Espriella es de suprimirlos y con tal fin ya ha sido publicada la Resolución para comentarios que se propone su derogatoria.

Mientras otros países revisan sus legislaciones para atraer capital, estimular la exploración, ofrecer seguridad jurídica y explotar sus recursos minerales, el proyecto presentado ahuyentaría la inversión y provocaría el marchitamiento prematuro de una actividad que Colombia necesita.

Plantear la discusión, con una carga ideológica, como una disyuntiva entre minería y medioambiente es un falso dilema. Colombia necesita proteger sus ecosistemas, desde luego, pero también necesita producir.

La minería moderna debe ser ambientalmente responsable, socialmente sostenible y rigurosamente regulada. Pero una cosa es exigir que la actividad minera cumpla los más altos estándares y otra muy distinta hacerla prácticamente inviable.

El riesgo de este proyecto consiste precisamente en profundizar una paradoja: mientras el mundo compite por atraer capital para explorar y producir los minerales indispensables para la transición energética, Colombia estaría levantando nuevas barreras para aprovechar los suyos.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

Recobro mejorado: una victoria temprana

La realidad energética colombiana exige decisiones rápidas, ambiciosas y, sobre todo, técnicas.

Por: JUAN ESPINAL*

Ante la pérdida de autosuficiencia en gas natural y la disminución de las reservas de hidrocarburos, Colombia tiene una alternativa que puede generar resultados en menor tiempo: acelerar la incorporación de reservas y aumentar la producción mediante proyectos de recobro mejorado (EOR) en campos que ya conocemos.

Al cierre de 2025, según las cifras del Informe de Recursos y Reservas de la Agencia Nacional de Hidrocarburos (ANH), Colombia contaba con 2.020 millones de barriles de reservas probadas de petróleo, equivalentes a 7,4 años de producción. En gas natural, las reservas probadas ascendían a 1.717 gigapiés cúbicos, con una vida media de apenas 5,9 años.

La discusión sectorial y la propuesta del nuevo Gobierno han planteado la meta de llevar la producción de hidrocarburos a aproximadamente 1,3 millones de barriles diarios, frente a una producción actual cercana a los 732.000 barriles por día.

Debemos recuperar la exploración, desarrollar los descubrimientos existentes, facilitar la asignación de nuevas áreas, aumentar la producción de gas y evaluar responsablemente todas las tecnologías disponibles. Ahí aparece una victoria temprana: el recobro mejorado.

Su principal ventaja estratégica es que no parte de cero. Estos proyectos se desarrollan en yacimientos ya conocidos y, generalmente, en campos donde existen pozos, infraestructura, facilidades de producción, información geológica, operadores y años de experiencia sobre el comportamiento del subsuelo.

Esto no significa saltarse las obligaciones contractuales, ambientales, sociales o étnicas, ni garantiza automáticamente la incorporación de nuevas reservas.

Pero podemos reducir considerablemente el tiempo entre identificar una oportunidad y obtener producción adicional, siempre que cada proyecto demuestre su viabilidad técnica, económica, ambiental y operacional.

¿Cómo funciona?

El petróleo original en sitio, conocido técnicamente como OOIP, corresponde al volumen de petróleo que originalmente se encuentra dentro de un yacimiento. En una primera etapa se aprovecha la propia energía de la formación para llevar los hidrocarburos hasta la superficie, posteriormente pueden utilizarse mecanismos como la inyección de agua o gas para mantener la presión y desplazar más petróleo hacia los pozos productores, pero incluso después de estos procesos queda una enorme cantidad de petróleo atrapada en la roca.

Acá entra el recobro mejorado. Mediante diferentes tecnologías se modifican las condiciones de interacción entre la roca y los fluidos del yacimiento para movilizar hidrocarburos que los métodos convencionales no lograron recuperar.

En términos sencillos, y muy de nuestra tierra, se trata de “raspar la olla”, aprovechar mejor un recurso que ya encontramos, conocemos y estamos produciendo, pero del cual todavía estamos dejando una enorme cantidad en el subsuelo.

Aumentar el factor de recobro en nuestros campos maduros puede significar nuevos barriles incorporados a las reservas, mayor producción, más regalías, más impuestos, más empleo y una mayor seguridad energética para Colombia, sin tener que comenzar siempre desde cero.

Debemos construir una ruta que permita evaluar y decidir sobre los proyectos EOR con mayor agilidad, basada en información técnica, responsabilidades claramente definidas y términos razonables para las autoridades competentes.

El recobro mejorado no es una solución mágica. Tampoco sustituye la exploración, los nuevos contratos, el desarrollo de descubrimientos ni la discusión que Colombia debe dar sobre los yacimientos no convencionales.

Se trata de una decisión de eficiencia y soberanía, producir mejor donde ya conocemos el subsuelo, utilizando información, ciencia, tecnología, pilotos rigurosos y decisiones administrativas oportunas.

*Senador de la República por el Centro Democrático.

La herencia maldita

El presupuesto ha dejado de ser un instrumento para promover el desarrollo y se convirtió, en buena medida, en una caja destinada a pagar las obligaciones acumuladas.

Por: AMYLKAR D. ACOSTA*

La nueva administración del presidente Abelardo de la Espriella no recibe simplemente unas finanzas públicas deterioradas sino desbarajustadas. Recibe una bomba fiscal de tiempo, cebada durante los cuatro años del gobierno Petro por el crecimiento excesivo del gasto, la caída del recaudo, la acumulación de obligaciones sin financiación y el recurso cada vez más frecuente al endeudamiento.

Esa es la herencia maldita que le deja el gobierno saliente al país: un déficit fiscal desbordado, una deuda creciente, un presupuesto cada vez más inflexible y un margen de maniobra prácticamente inexistente. Lo que se gastó irresponsablemente ayer tendrá que pagarse mañana, y la factura recaerá sobre la nueva administración y, en últimas, sobre todos los colombianos.

El “Presupuesto de la Verdad”, presentado por el nuevo Gobierno para la vigencia de 2027, asciende a $634,9 billones, equivalente al 29,9% del PIB, $59 billones más que el proyecto devuelto por las Comisiones Económicas del Congreso ($575,6 billones), alegando que estaba desfinanciado en $30 billones. Ello se explica, según el ministro de Hacienda Miguel Gómez Martínez, porque el proyecto presentado por el ex ministro Germán Ávila “dejó desfinanciados sectores clave como la salud ($2 billones), las pensiones ($6,5 billones), la educación superior (($0,7 billones), los subsidios de energía ($5,8 billones) y el Fondo de Estabilización de los Precios de los Combustibles (9,6 billones)”.

Del total presupuestado, el 62% se destinará a funcionamiento ($392,5 billones), el 24% al servicio de la deuda ($155,4 billones) y apenas el 14% a inversión ($86,9 billones).

Aunque el funcionamiento continúa siendo el componente de mayor tamaño, el servicio de la deuda alcanza su nivel histórico más elevado. Mientras que la contrapartida de sus ingresos se reparte de la siguiente manera: ingresos corrientes $315,1 billones (49,6%), recursos de capital (préstamos) $287,7 billones (45,3%), fondos especiales $20,7 billones (3,3%) y contribuciones parafiscales (11,4 billones (1,8%).

Las cifras muestran la magnitud del problema. Casi una cuarta parte del presupuesto nacional tendrá que utilizarse para atender las obligaciones financieras del Estado. Son recursos que no podrán destinarse a construir carreteras, acueductos, escuelas y hospitales; tampoco a impulsar la vivienda, la seguridad, la transición energética, el desarrollo rural o la reactivación económica.

El presupuesto ha dejado de ser principalmente un instrumento para promover el desarrollo y se convirtió, en buena medida, en una caja destinada a pagar las obligaciones acumuladas. La deuda contraída ayer desplaza la inversión de hoy y compromete los ingresos del mañana.

Lo más preocupante es que el país tendrá que contratar nueva deuda para atender la deuda existente. Una parte de los recursos obtenidos mediante la colocación de títulos y la contratación de créditos no financiará nuevas obras ni proyectos productivos. Se destinará a refinanciar vencimientos, pagar altos intereses y sustituir obligaciones anteriores. En términos coloquiales, habrá que abrir un hueco para tapar otro.

Esta práctica no es excepcional dentro del manejo financiero de un Estado. Los gobiernos refinancian normalmente una parte de sus obligaciones. Lo peligroso aparece cuando el endeudamiento deja de ser un mecanismo para financiar inversión y se convierte en una práctica consuetudinaria para cubrir déficits estructurales y pagar deudas anteriores.

Se configura un círculo vicioso: el déficit obliga a contratar más deuda; la nueva deuda incrementa el pago de intereses; los mayores intereses agravan el déficit y este, a su vez, exige más endeudamiento. Es la temida bola de nieve de la deuda pública.

Cuanto mayor sea la percepción de riesgo, más alta será la tasa que deberá pagar Colombia para conseguir recursos. Y cuanto más costoso resulte el financiamiento, mayor será la proporción del presupuesto que deberá destinarse al servicio de la deuda. La pérdida de confianza termina traduciéndose en mayores intereses, que ya superan el 15%, menor inversión, menor crecimiento y menos oportunidades para los colombianos.

El endeudamiento no es gratuito. Toda deuda pública de hoy se paga mañana mediante impuestos, reducción del gasto, venta de activos o contratación de nuevas obligaciones. En cualquiera de estos casos, alguien termina pagando la cuenta.

La nueva administración no solo recibe un presupuesto desfinanciado, sino también altamente inflexible. Buena parte del gasto está amarrado estructuralmente por disposiciones constitucionales y legales, compromisos pensionales, transferencias territoriales, aseguramiento en salud, subsidios, gastos de personal y obligaciones previamente adquiridas. Sumadas estas partidas, representan alrededor del 90% del total de su aforo.

Esto significa que el Gobierno dispone de muy poco espacio fiscal para efectuar recortes sin afectar programas esenciales o provocar fuertes resistencias sociales y políticas. Por eso, cuando las cuentas no cuadran, la inversión pública se convierte en la principal variable de ajuste.

Y allí reside otra de las grandes paradojas fiscales: para pagar el gasto acumulado y el servicio de la deuda, se termina sacrificando la inversión que permitiría crecer más, elevar la productividad y generar los ingresos necesarios para sanear las finanzas públicas. Es el equivalente a vender las herramientas de trabajo para pagar las cuentas de la casa. Puede aliviar temporalmente la caja, pero reduce la capacidad futura para generar ingresos.

La baja inversión pública afecta especialmente a los territorios más rezagados. Los departamentos y municipios que padecen déficits históricos de infraestructura, agua potable, conectividad, educación, salud y energía son los primeros damnificados cuando el Gobierno nacional tiene que recortar programas de inversión.

Por eso, la crisis fiscal no es un asunto reservado a los economistas. Se refleja en carreteras que no se construyen, hospitales que no se terminan, escuelas que no se mejoran y proyectos estratégicos que quedan aplazados.

El primer deber de la nueva administración es sincerarse y decir la verdad. Durante demasiado tiempo las cuentas públicas se presentaron bajo supuestos excesivamente optimistas de crecimiento, recaudo y eficiencia tributaria. Se presupuestaron ingresos inciertos para financiar gastos ciertos y permanentes.

*Exministro de Minas y Energía y membro de Número de la ACCE.

La clavija de las restricciones

Los sobrecostos derivados de atrasos, incumplimientos o deficiencias atribuibles deben recaer en los responsables, no en quienes reciben la factura.

Por: AMYLKAR D. ACOSTA*

La gran pregunta es por qué el atraso en la ejecución de los proyectos de redes de transmisión de energía encarece las tarifas y qué debería revisarse y corregirse en beneficio de los usuarios.

En nuestro concepto, cuando una restricción obedece a atrasos, insuficiencias o fallas evitables de la infraestructura, atribuibles al ejecutor del proyecto del cual se trate, su costo no debería trasladarse automáticamente a los usuarios.

La regulación debe identificar la causa, establecer responsabilidades y asignar el pago a quien corresponda. Solo los eventos imprevisibles e irresistibles justificarían un tratamiento excepcional

Los retrasos en la construcción de líneas, subestaciones y demás obras necesarias para transportar la electricidad dejaron de ser un asunto exclusivamente técnico. Hoy tienen un efecto económico directo: obligan al sistema a recurrir a soluciones de generación más costosas y ese sobrecosto termina incorporándose a la tarifa que pagan hogares y empresas.

Según el informe “Análisis de la expansión de la transmisión en Colombia 2026”, de la Superintendencia de Servicios Públicos Domiciliarios, entre 2022 y 2025 los usuarios asumieron $24,9 billones por restricciones del Sistema Interconectado Nacional. Esta cifra equivale al 42,2% de los $58,9 billones acumulados desde 2008, lo que muestra una aceleración marcada del problema en los años recientes.

Una restricción aparece cuando el sistema no puede transportar o entregar la energía de la manera más eficiente y segura. Para mantener el suministro, el operador debe modificar el despacho previsto y ordenar la generación de plantas que, aunque pueden ser más costosas, resultan necesarias en ese momento o lugar.

Con corte a mayo de 2026, 189 de las 390 restricciones identificadas —el 48,5%— no tenían un proyecto de expansión asociado. Además, el 94,9% no contaba con una obra que avanzara de acuerdo con el cronograma previsto. La infraestructura disponible, por tanto, no está respondiendo con la velocidad requerida.

Las principales barreras señaladas son las demoras en el licenciamiento ambiental, las dificultades para adquirir predios y servidumbres y los problemas logísticos o técnicos durante la ejecución de las obras.

El impacto tampoco es uniforme: la región Caribe concentra el 39% de las restricciones identificadas y registra 73 casos sin un proyecto definido para resolverlos.

La brecha aumenta porque la demanda sigue creciendo. Entre 2008 y 2025, la demanda comercial nacional aumentó 55,4%, mientras el número de proyectos de expansión vencidos pasó de cero a 30. Esta situación también limita la transición energética: sin redes suficientes, nuevos proyectos renovables pueden quedar sin capacidad efectiva de conexión al sistema nacional. Bien se ha dicho que sin transmisión no hay transición energética.

Los costos de las restricciones se calculan a partir de las ofertas de los generadores y de los ajustes realizados entre el despacho programado y la operación real. En términos sencillos, incluyen pagos por generación de seguridad fuera de mérito y otros servicios necesarios para equilibrar y controlar el sistema.

Al comienzo del mercado mayorista, la Resolución CREG 035 de 1995 distribuía el costo total en partes iguales: 50% para los generadores y 50% para los comercializadores. La Resolución CREG 063 de 2000 modificó ese esquema y asignó a los comercializadores, en representación de la demanda, el 100% de las restricciones eléctricas. Por esa vía, el costo quedó incorporado como una clavija en la fórmula tarifaria pagada por los usuarios.

Como antecedente histórico, la información de XM para el período octubre de 2021-septiembre de 2022 reportó restricciones por $2,35 billones, aproximadamente 40% más que los $1,67 billones registrados en 2021. Estas cifras corresponden a períodos anteriores y se incluyen para mostrar que la tendencia de crecimiento ya era visible antes del fuerte aumento observado entre 2022 y 2025.

La revisión regulatoria no debería consistir simplemente en eliminar todo cargo por restricciones. Debe construir un mecanismo transparente que identifique el origen de cada costo y determine quién estaba en capacidad de prevenirlo o corregirlo.

El principio rector puede formularse así: paga quien causa el sobrecosto o incumple la obligación que debía evitarlo; el usuario solo asume los costos eficientes, inevitables y debidamente justificados.

En síntesis, las restricciones son una señal de que la infraestructura y la operación del sistema no siempre responden a las necesidades de la demanda. Cuando esa señal se convierte en un costo creciente para millones de usuarios, la regulación debe preguntarse no solo cuánto se paga, sino por qué se paga y quién debía evitarlo.

Por ello, la propuesta es revisar la fórmula tarifaria para que los costos se distribuyan según su causa real. Los usuarios deberían asumir únicamente aquellos costos eficientes e inevitables que sean necesarios para garantizar el servicio.

Los sobrecostos derivados de atrasos, incumplimientos o deficiencias atribuibles deben recaer en los responsables, no en quienes reciben la factura.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

A propósito del cargo por confiabilidad

El debate en torno al Cargo por Confiabilidad no debe reducirse a cuánto cuesta el mecanismo, sino lo que garantiza en términos de confiabilidad y firmeza, cómo se remunera y qué señales ofrece para invertir en la capacidad que Colombia necesita.

Por: AMYLKAR D. ACOSTA*

Primero lo primero: Colombia necesita energía suficiente, firme y disponible en condiciones de hidrología crítica. Ese objetivo debe orientar cualquier ajuste o reforma del Cargo por Confiabilidad (CxC).

La discusión sobre su costo, su distribución entre tecnologías y sus efectos sobre las tarifas es legítima y necesaria; pero perdería el rumbo si terminara evitando que una sequía se convierta en racionamiento.

La Comisión de Regulación de Energía y Gas (CREG), que nació con la Ley Eléctrica (143 de 1994), de la cual fui ponente, en ejercicio de su facultad regulatoria diseñó y estableció el cargo por confiabilidad en 2006, mediante la Resolución 071, en reemplazo del Cargo por Capacidad que se había establecido originalmente, a través de la Resolución de la CREG 001 de 1996 y la 116 del mismo año.

Según XM, filial de ISA, que opera el Sistema Interconectado Nacional (SIN), el Cargo por Confiabilidad “es un esquema de remuneración que permite hacer viable la inversión en los recursos de generación eléctrica necesarios para garantizar de manera eficiente la atención de la demanda de energía en condiciones críticas de abastecimiento, a través de señales de largo plazo y la estabilización de los ingresos del generador.”

El CxC, entonces, es una especie de seguro, por el cual se le reconoce a la empresa generadora una remuneración a cambio de su compromiso de garantizar una oferta de energía en firme (OEF), tornándose exigible su cumplimiento durante cada una de las horas en las que el precio de la energía en Bolsa supere el denominado precio de escasez.

Basado en ello, la empresa que recibe dicha asignación se obliga a invertir en la planta respectiva y asumir su mantenimiento, de tal manera que pueda garantizar su disponibilidad cuando sea requerida para respaldar al Sistema. 

Actualmente, esa remuneración es de $84 el KWH, aproximadamente y representa 8 puntos porcentuales, aproximadamente de los 39 puntos porcentuales, que son el peso específico del cargo por generación (G) en la fórmula tarifaria (CU = G + T + C + D + PR + R).

En todo caso, la asignación del CxC se hace mediante subastas y las empresas a las que se les hizo la asignación tienen ese derecho adquirido hasta 2027 y 2028, de tal suerte que antes de procederse a introducirle algún cambio o su eventual eliminación hay que andar con pies de plomo, para que cualquiera que sea la determinación que se tome no ponga en riesgo la confiabilidad y firmeza del SIN y no impida la expansión de la capacidad de generación que el Sistema pide a gritos.

El Gobierno Petro cuestionó el mecanismo del CxC y lo puso en el centro del debate. En agosto de 2025, ante la Comisión Quinta del Senado, el ministro de Minas y Energía Edwin Palma afirmó que los usuarios habían pagado $92 billones por este concepto desde 2006 y presentó seis líneas de reforma, tendientes a “modernizar el esquema” del mismo,. Entre ellas figuran priorizar nuevas energías limpias, diferenciar la remuneración según la tecnología y la antigüedad de las plantas, concentrar el pago en recursos capaces de responder durante la escasez, limitar el tiempo de participación, introducir los ajustes de manera gradual y separar de la fórmula tarifaria la variable asociada a la confiabilidad.

El planteamiento responde a inquietudes reales. No parece razonable que una planta ampliamente amortizada reciba, sin evaluación adicional, el mismo tratamiento que una instalación nueva que debe recuperar una inversión considerable. Tampoco lo sería remunerar como respaldo un recurso que, en el momento crítico, no puede entregar la energía comprometida. La transparencia también es indispensable: si el cargo representa cerca del 10 % del costo unitario del servicio, el usuario debe poder identificar qué paga y qué obtiene a cambio.

Sin embargo, el debate tarifario no puede agotarse en la cifra acumulada. Presentar el total pagado durante casi dos décadas sin relacionarlo con la capacidad respaldada, las obligaciones asumidas, los periodos de escasez atendidos y las inversiones inducidas ofrece una imagen parcial y parcializada.

La pregunta pertinente no es cuánto ha costado el cargo, sino si el diseño actual compra la confiabilidad adecuada al menor costo posible y con una asignación equilibrada de riesgos.

Además, es pertinente establecer cuál ha sido la contrapartida de esa remuneración. En efecto, durante ese mismo lapso de tiempo (2006 – 2026) la inversión de los privados por cuenta del CxC fue del orden de los $113 billones, cifra superior a la que asumieron los usuarios. Ello, además, hizo posible la ampliación de la capacidad instalada en 11.078 MW, más del 50% de la capacidad instalada total. 

Por lo demás, para 2025, los ingresos de los generadores por concepto del CxC sólo representó el 21,5%, suma que considero razonable.

Lo primero, entonces, es asegurar que el país no se apague. A partir de ese principio, sí corresponde revisar cuánto se paga, a quién, durante cuánto tiempo y a cambio de qué desempeño.

Una reforma seria no debe escoger entre tarifas justas y seguridad energética, este es un falso dilema: debe diseñar un mecanismo que haga compatibles ambas. En todo caso, preservando los dos principios que contempla la Ley 142 de 1994: la suficiencia financiera de las empresas y la eficiencia de costos de la prestación del servicio de energía. Ese es el verdadero desafío del cargo por confiabilidad.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

1 2 3 … 39