Aumenta la producción de combustibles durante el primer semestre de 2026

El combustible de aviación, el diésel y la gasolina extra son los refinados que han reportado el mejor desempeño durante 2026.

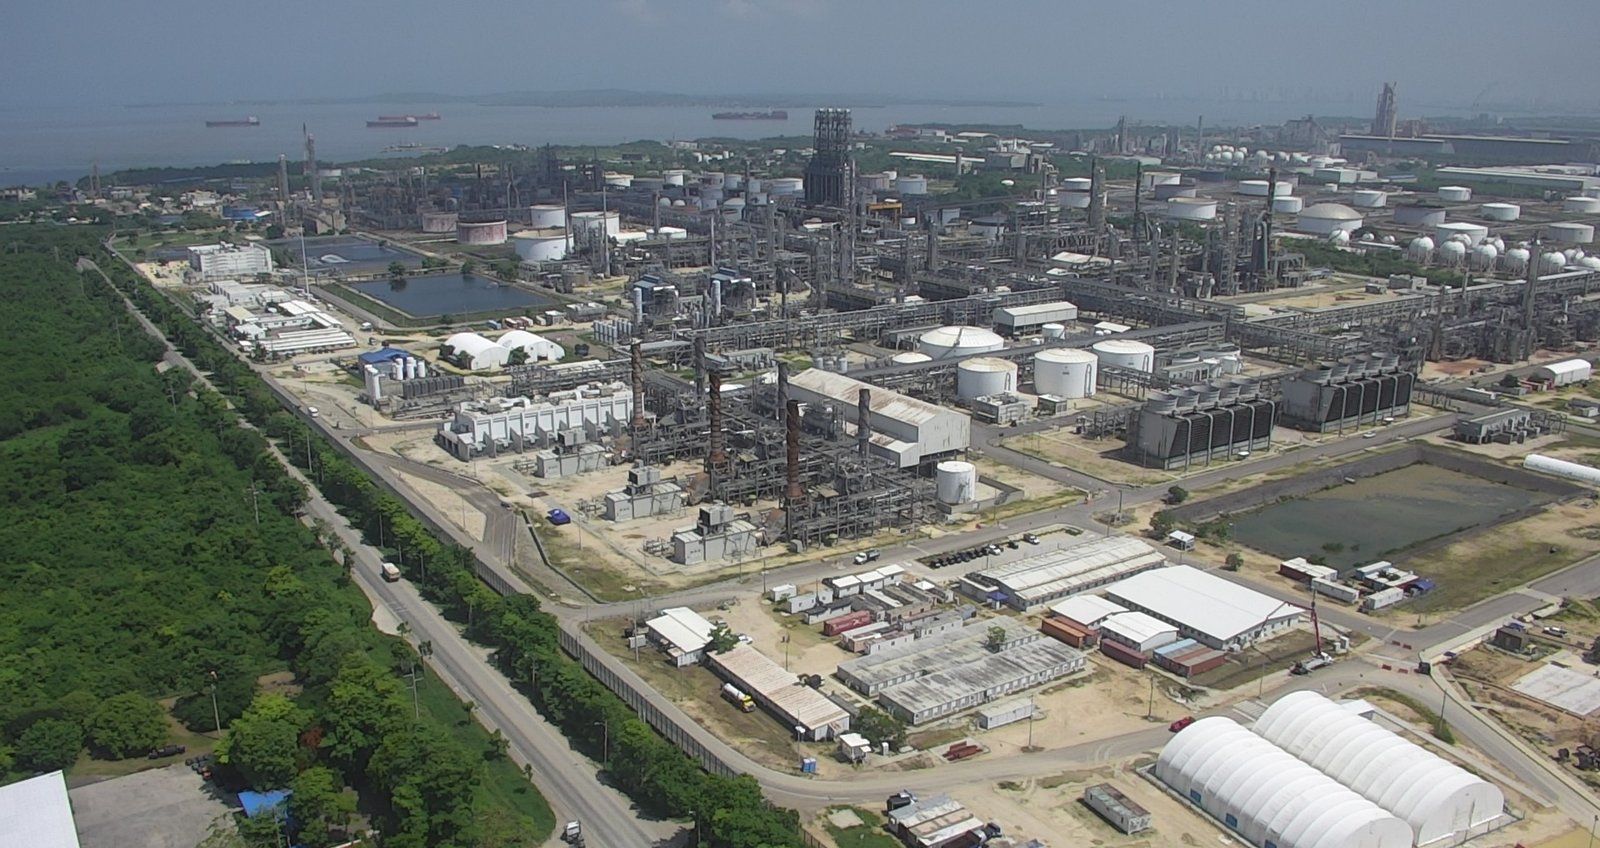
Durante el primer semestre de 2026, la carga total de las refinerías de Barrancabermeja y Cartagena alcanzó un promedio de 428 mil barriles diarios, lo que representa un incremento del 5,9 por ciento, equivalentes a 24 mil barriles adicionales por día frente al mismo periodo del año anterior.

El buen desempeño impulsó la producción de gasolina extra, diésel y combustible de aviación. Entre los avances más significativos se destaca el aumento del 150% en la producción de gasolina extra, que llegó a 3.620 barriles día, en promedio.

Este logro fue posible gracias al intercambio de materias primas entre las dos refinerías, la entrada en operación de la planta de Hidroisomerización y la maximización de carga en la planta de Alquilación de la refinería de Barrancabermeja.

En esa misma línea, durante el primer semestre del 2026 se produjeron 140.810 barriles de diésel, con un aumento del 11.2% frente al mismo periodo del 2025.

En el caso del combustible de aviación Jet A1, la producción llegó a 38.730 barriles por día, con un crecimiento del 12.7% respecto a los primeros seis meses del año pasado.

“Nuestros resultados reafirman el compromiso del Grupo Ecopetrol de garantizar la seguridad energética del país. Nuestros equipos de trabajo en refinerías, el aprovechamiento de la infraestructura y la implementación de acciones para asegurar nuestra estabilidad operativa, han sido fundamentales para alcanzar estos logros”, aseguró Felipe Trujillo, vicepresidente de Refinación y Procesos Industriales.

Además, el diésel y el combustible de aviación lograron un margen bruto de refinación de 23.6 dólares por barril, equivalente al doble de lo reportado en el primer semestre de 2025. El resultado se obtuvo gracias a la combinación de mejoras en los rendimientos de destilados medios y el marcado fortalecimiento de los diferenciales frente a los precios internacionales del barril de petróleo.

Los avances obedecen a la visión estratégica denominada “Refinación con un Propósito”, que articula esfuerzos entre las dos refinerías para tomar decisiones que priorizan la vida y la seguridad, maximizan el valor de los activos con excelencia operativa e impulsan la transición energética.

Bucaramanga será sede del XXIII Congreso Colombiano de Petróleo, Gas y Energía

Del 22 al 24 de septiembre en el centro de convenciones y eventos Neomundo, en Bucaramanga, Santander, se llevará a cabo el evento con más trayectoria en la industria energética de Colombia.

El evento contará con 5 paneles de discusión, 2 charlas magistrales internacionales, 5 sesiones técnicas especiales y una muestra comercial de más de 50 expositores.

El XXIII Congreso Colombiano de Petróleo, Gas y Energía, organizado por la Asociación Colombiana de Ingenieros de Petróleos, Energía y Tecnologías Afines (ACIPET) se ha consolidado como uno de los eventos más relevantes en el ámbito energético del país.

Este año, el Congreso reunirá a líderes influyentes del sector a nivel nacional e internacional, ofreciendo un espacio para el intercambio de conocimientos y experiencias, especialmente en medio de la coyuntura energética que atraviesa el país, con la escasez de gas natural y GLP y con la amenaza de un apagón en el sector eléctrico.

El Comité Estratégico de este evento está conformado por:

1. Felipe Bayón, CEO de GeoPark y presidente del XXIII Congreso Colombiano de Petróleo, Gas y Energía

2. Liliana Gómez, gerente de SMS-RS, Petrobras

3. Héctor Manosalva, vicepresidente Senior de Operaciones, SierraCol Energy

4. Alberto Consuegra, CEO – Amazónica LNG SAS ESP

5. Martha Villarreal, presidente JD Acipet

6. Oscar Ferney Rincón, director ejecutivo de Acipet

7. Carlos Alberto Arenas, director del Comité Técnico Acipet

Qué tendrá el Congreso

Conferencias Magistrales: Expertos internacionales y nacionales compartirán sus conocimientos sobre las últimas tendencias, tecnologías y políticas en el sector energético, así como las perspectivas de líderes de empresas y organismos reguladores sobre el futuro de la industria.

Paneles de Discusión: Debates profundos sobre temas cruciales como la transición energética, sostenibilidad, y la innovación en exploración y producción. Una oportunidad para discutir los desafíos y oportunidades que enfrenta el sector.

Exposición de Tecnología: Las innovaciones tecnológicas que están revolucionando la industria del petróleo, gas y energía. Se presentarán nuevas herramientas y soluciones que pueden transformar la manera de trabajar en la industria.

Networking: El Congreso ofrece una plataforma para establecer relaciones comerciales, colaboraciones y amistades que pueden impulsar carreras y proyectos.

Exposiciones académicas: Las mejore y más recientes investigaciones en los sectores de hidrocarburos, las energías no renovales, energías renovables y descarbonización y sostenibilidad y entorno.

Más información en: https://acipet.com/home-congreso/

El GLP como eje de la transición energética en Colombia

La Experta Comisionada de la CREG, Angela Álvarez, participó con la conferencia “Asuntos regulatorios del GLP en Colombia” en la primera jornada del 8° Congreso Internacional del GLP – GASNOVA.

El Gas Licuado de Petróleo (GLP) está llamado a ampliar su participación en la transición energética de Colombia, no solo como combustible para los sectores residencial e industrial, sino también en movilidad y atención de las necesidades energéticas de zonas no interconectadas.

Así lo planteó Ángela Patricia Álvarez Gutiérrez, Experta Comisionada de la CREG, durante la agenda académica del 8º Congreso Internacional del GLP “GLP, energía en crecimiento”, organizado por GASNOVA.

Uno de los principales retos identificados es garantizar el abastecimiento del energético. Según Álvarez, actualmente cerca del 46% del GLP corresponde a producción nacional y el resto es importado, lo que plantea la necesidad de fortalecer la infraestructura y contar con mayores capacidades de almacenamiento estratégico.

También señaló la importancia de evaluar nuevas alternativas de importación, particularmente desde el Pacífico, para reducir vulnerabilidades logísticas y facilitar el suministro hacia el sur del país.

En materia regulatoria, la CREG avanza en un sandbox regulatorio para la intercambiabilidad de cilindros entre empresas, cuya regulación inicial fue expedida recientemente. El piloto tendrá una duración de seis meses y contempla la definición de regiones, selección de participantes y un esquema que permitirá a las empresas vinculadas movilizar cilindros entre distintas zonas del país.

Álvarez también destacó una nueva oportunidad para el GLP en la generación de energía en zonas no interconectadas, donde actualmente el diésel tiene un papel predominante. La propuesta de la CREG evalúa al GLP como combustible complementario de fuentes como la solar, eólica, hidroeléctrica y, cuando sea posible, geotérmica, para avanzar en el reemplazo progresivo de la generación basada en diésel.

La movilidad constituye otro frente de expansión. La Comisionada puso como referencia el caso de NautiGLP, iniciativa que demuestra el potencial del energético para reducir la contaminación en cuerpos de agua y que contempla el uso de GLP en embarcaciones.

Para la CREG, este tipo de experiencias abre la posibilidad de ampliar el uso del energético en otros mercados del país.

Industria del gas invertirá 1.031 millones de dólares en 2026

El sector aportó $3,57 billones al país en impuestos y regalías durante 2025.

La industria del gas natural proyecta inversiones por USD 1.031 millones durante 2026, cerca de 17 % más frente a los USD 883 millones ejecutados en 2025, de acuerdo con el más reciente Informe de Inversiones y Aportes de la Industria del Gas Natural en Colombia 2025, presentado por la Asociación Colombiana de Gas Natural (Naturgas).

Para 2026, la mayor parte de los recursos estará destinada a exploración y producción (E&P), con USD 839 millones, seguida por transporte, con USD 129 millones, y distribución y comercialización, con USD 62 millones.

Uno de los mayores incrementos se dará precisamente en transporte, donde las inversiones proyectadas crecerían 207% frente a 2025. Este aumento está asociado con el desarrollo de proyectos prioritarios del Plan de Abastecimiento de Gas Natural aprobados por la CREG y contempla aproximadamente USD 25 millones para habilitar la importación de Gas Natural Licuado (GNL).

“La industria está respondiendo con inversión a uno de los mayores desafíos energéticos que enfrenta Colombia. Los USD 1.031 millones proyectados para 2026 representan una apuesta concreta por aumentar la oferta, fortalecer la infraestructura y llevar más gas natural a los colombianos. Cada inversión que logramos ejecutar hoy significa mayor seguridad energética para los próximos años”, afirmó Luz Stella Murgas, presidenta de Naturgas.

Inversión que también transforma vidas

“Estas cifras también tienen rostro. Más de 383.000 hogares accedieron al gas natural durante 2025 y cerca de 1,6 millones de colombianos se beneficiaron de los programas sociales de nuestras empresas. Esa es la mejor demostración de que invertir en gas natural también significa invertir en calidad de vida, oportunidades y desarrollo para las regiones”, agregó la presidente de Naturgas.

Adicionalmente, las empresas destinaron USD 23,4 millones a proyectos de inversión social, beneficiando a cerca de 1,6 millones de colombianos en 196 municipios de 21 departamentos.

Los recursos se orientaron a iniciativas relacionadas con servicios públicos, energía, agua potable y saneamiento básico, conexiones de gas, fortalecimiento comunitario, educación y proyectos productivos, con especial presencia en los departamentos de Tolima, Atlántico, La Guajira y Valle del Cauca.

El gas natural también mantiene un aporte significativo a las finanzas nacionales y territoriales. Durante 2025, la industria contribuyó con $3,57 billones en impuestos y regalías. De este total, $2,32 billones correspondieron a impuestos nacionales y territoriales, 8% más que en 2024, mientras que

$1,25 billones provinieron de regalías del segmento de exploración y producción.

Para Naturgas, el desafío ahora es convertir las inversiones proyectadas en proyectos efectivamente ejecutados y nueva oferta disponible para el país.

“Acelerar la exploración y producción, desarrollar la infraestructura de transporte y habilitar nuevas fuentes de suministro será determinante para fortalecer la seguridad energética, respaldar la generación eléctrica, proteger la competitividad de la industria y garantizar que más colombianos accedan a los beneficios del gas natural”, concluyó Murgas.

Cambio estructural en la seguridad energética global

La guerra entre Estados Unidos e Irán reconfiguró la geopolítica energética del mundo. ¿Cómo afecta a Colombia y a la región?

Por: ANDREA JARAMILLO

El mundo atraviesa un escenario geopolítico fundamentalmente diferente en el que los países ya no pueden depender de acuerdos del pasado ni de sus aliados tradicionales. Este cambio estructural está impulsando un debate sin precedentes sobre todas las fuentes de energía, incluyendo el gas natural licuado (GNL) y el gas licuado del petróleo (GLP), y no se trata de una disrupción temporal.

Así se definió en el panel ‘ Geopolítica energética mundial y el sector del GLP’ durante el Congreso de Gasnova, que se realizó en Bogotá, con la participación de Darryl Rogers, Global Head of NGLs de S&P Global Energy; James Rockall, managing Director de World Liquid Gas Association; y moderado por Luis Pacheco, Nonresident Fellow del Baker Institute de Rice University.

La incertidumbre en los mercados es la nueva normalidad
Las reacciones iniciales ante una crisis como la del Cercano Oriente provocan aumentos en los precios, pero los mercados se ajustan gradualmente a medida que los volúmenes vuelven a circular y se restablece el equilibrio.

Se espera que las disrupciones en el estrecho de Ormuz persistan hasta comienzos de 2027, aunque la destrucción de demanda continuará incluso después de su reapertura. En consecuencia, los precios elevados y los ajustes estructurales del mercado podrían convertirse en características permanentes del nuevo panorama energético.
Como consecuencia, la mayoría de países están priorizando la reducción de su dependencia de proveedores únicos; depender de Estados Unidos no puede ser, por sí solo, una estrategia completa de resiliencia.

Si bien es poco probable que el GLP sea utilizado como un “arma” de guerra, los países que controlan rutas críticas de suministro cuentan con una ventaja geopolítica. Una nación que suministra el 90% de las necesidades energéticas críticas de otra tiene una influencia real, incluso si no la utiliza de manera agresiva.

En ese sentido, la proximidad geográfica de Colombia a Estados Unidos representa una ventaja estratégica para el suministro de propano, pero depender exclusivamente de Estados Unidos no puede constituir una estrategia de resiliencia. Y ahí el almacenamiento estratégico —tanto a nivel nacional como compartido entre países vecinos— surge como una herramienta clave de resiliencia.
La pérdida de aproximadamente el 30 % del suministro mundial de GLP que transita por el estrecho de Ormuz provocará una destrucción de demanda, particularmente en el sector petroquímico.

Los combustibles fósiles siguen siendo críticos
La crisis de Irán ha reforzado la importancia de los hidrocarburos, al tiempo que ha acelerado las inversiones en energías renovables en regiones dependientes de las importaciones de energía, como Europa.

En América Latina, la formación de Vaca Muerta, en Argentina, contiene propano y butano, con nuevos volúmenes que están entrando progresivamente al mercado. Además, el nuevo gobierno de Colombia ha prometido inversiones en exploración y producción (upstream), incluyendo potencialmente proyectos offshore y de fracking, aunque estos volúmenes no se materializarán en el corto plazo.

Mercados internacionales garantizan abastecimiento de GLP

En igualdad de condiciones con otros energéticos, el mercado del GLP ha crecido en Colombia y aporta a la seguridad energética del país.

El mercado mundial del Gas Licuado del Petróleo (GLP) cuenta con suficiente oferta para atender la demanda, incluso en un escenario internacional marcado por tensiones geopolíticas, cambios en las rutas comerciales y disrupciones en el suministro desde algunas regiones. Esta fue una de las principales conclusiones de Adrián Calcáneo, VP Energy & Feedstocks at Chemical Market Analytics, Dow Jones Energy, durante el 8º Congreso Internacional del GLP, organizado por GASNOVA en Bogotá.

Calcáneo transmitió un mensaje de tranquilidad frente al abastecimiento, particularmente para mercados importadores como Colombia. Explicó que Estados Unidos se ha consolidado como el principal origen del crecimiento de la oferta mundial de GLP y que sus exportaciones representan una parte fundamental del suministro internacional, una de cada dos toneladas.

Según los cálculos de Calcáneo, el volumen exportado por Estados Unidos sería suficiente para cubrir cientos de veces la demanda colombiana.

El experto destacó además que el mercado global dispone actualmente de amplios inventarios de GLP, mientras que la demanda presenta un crecimiento más limitado. Esta situación contribuye a mantener un mercado con capacidad para absorber choques y atender nuevos requerimientos de países como Colombia.

Uno de los cambios estructurales más importantes señalados por Calcáneo es el creciente peso de Estados Unidos en el comercio internacional de GLP. Mientras su demanda interna permanece relativamente estable, su producción ha generado excedentes que son destinados a los mercados internacionales. Asia se ha convertido en uno de los principales destinos capaces de absorber ese volumen adicional.

Esta dinámica también está modificando los flujos comerciales como consecuencia de las tensiones en Medio Oriente. De acuerdo con el analista, la reducción temporal de la oferta proveniente de esa región ha sido compensada en buena medida por mayores suministros desde Estados Unidos, al tiempo que países como India han diversificado sus fuentes de abastecimiento.

En este escenario, América Latina mantiene una importante exposición al mercado internacional. Calcáneo señaló que aproximadamente una de cada dos toneladas de GLP consumidas en la región proviene de Estados Unidos, una realidad que hace indispensable comprender las dinámicas globales de oferta, demanda, precios y transporte.

Para Colombia, el especialista destacó que el consumo de GLP mantiene una trayectoria de crecimiento y que este energético continúa desempeñando un papel relevante para los colombianos.

Ante la creciente dependencia del mercado internacional, Calcáneo planteó la necesidad de invertir en infraestructura y contar con condiciones que permitan importar GLP de manera eficiente y responder a la demanda.

Su conclusión para Colombia es de confianza en la disponibilidad del energético: aunque los mercados internacionales están cada vez más conectados con los acontecimientos geopolíticos y pueden enfrentar cambios en rutas, precios y costos logísticos, la magnitud de la oferta mundial de GLP, el crecimiento de las exportaciones estadounidenses, los inventarios y la disponibilidad de transporte constituyen factores que respaldan la continuidad del abastecimiento.

Para Calcáneo, es de resaltar que, en igualdad de condiciones con otros energéticos, el mercado del GLP ha crecido en Colombia y aporta a la seguridad energética del país.

La intervención de Adrián Calcáneo hizo parte de la agenda académica del 8º Congreso Internacional del GLP “GLP, energía en crecimiento”, organizado por GASNOVA, que reunió en Bogotá a representantes de la industria, expertos nacionales e internacionales y actores del sector energético.

Colombia importaría el 70% del GLP a finales de 2026

El GLP se posiciona en la canasta energética del país, creciendo a dos dígitos durante el primer semestre de 2026, favorecido por el déficit de gas natural.

El GLP creció el 17,8% en el primer semestre de 2026. Si se mantiene ese ritmo de crecimiento, al final del año Colombia estaría importando el 70% del gas licado del petróleo (GLP). Así lo señaló Alejandro Martínez, presidente de la Asociación Colombiana del GLP (Gasnova), durante la inauguración del 8° Congreso Internacional del GLP en Bogotá.

De hecho, en la actualidad la oferta nacional de GLP ya no alcanza para cubrir la totalidad de las necesidades del sector residencial, y las importaciones ya alcanzan el 61%.

El Congreso de Gasnova coincide con los albores de una nueva era de crecimiento del GLP en la canasta energética del país y con el inicio de un nuevo gobierno, que ha trazado una hoja de ruta para lograr lo que ha llamado “una regeneración económica que fortalezca la iniciativa privada, la inversión, la confianza y el empleo digno”.

Martínez dijo que esas circunstancias son promisorias para que el GLP fortalezca su desarrollo y posicionamiento en la canasta energética nacional. De hecho, ante la pérdida de la autosuficiencia en gas natural, el 50% de la industria que se vio desabastecida migró al GLP.

“Esta nueva era de crecimiento del GLP, en gran medida, se explica por el actual marco regulatorio y por el incremento en la competitividad del combustible. Dicho marco regulatorio, entre otros pilares, establece el régimen de libertad vigilada, la responsabilidad de marca y la promoción de la competencia, que han estimulado la inversión privada en beneficio del usuario”, señaló Martínez, y agregó:

“La estabilidad en las reglas ha permitido que las empresas distribuidoras tomen decisiones de inversión a riesgo en infraestructura de importación y de transporte”. En ese sentido, el puerto de Okianus ha venido ampliando sus instalaciones en Cartagena, con una capacidad de almacenamiento de 7.000 toneladas, que se suman a las 2.000 toneladas del puerto de Plexaport, también en Cartagena.

“De no haber contado con esta infraestructura, en los últimos dos años el país no habría podido atender a la demanda energética industrial. Esto es una muestra clara de la importancia de la estabilidad jurídica para atender inversiones tanto nacionales como extranjeras”, dijo.

Finalmente, Martínez señaló que “la seguridad energética de un país se basa en lograr la diversificación en energéticos, en fuentes de suministro, en infraestructura y en logística. El GLP ya se consolidó en el país como una alternativa de suministro, que está en franco crecimiento, con grandes retos, y con inversiones millonarias en infraestructura de importación y una logística de distribución que hace posible llegar a casi todo el territorio nacional.”

Colombia y Guyana: Dos caminos opuestos en el mapa petrolero

Guyana ya superó a Colombia y la brecha seguirá ampliándose. Hacia 2027 la producción petrolera guyanesa alcanzaría más de 1 millón de barriles diarios, frente a 717 mil en Colombia.

Por: ANIF*

Guyana protagoniza uno de los ascensos petroleros más importantes de la historia reciente de la región. Un país que antes de 2019 no extraía un solo barril se consolidó como el tercer productor de crudo de Suramérica.

El punto de quiebre llegó en 2015, cuando ExxonMobil anunció el primer gran descubrimiento de petróleo en el bloque marino Stabroek, frente a las costas guyanesas. Su producción promedió cerca de 777 mil barriles diarios (MBD) en 2025 y se espera que la capacidad alcance 1.700 MBD hacia 2030.

El auge guyanés se sustenta en nuevos descubrimientos, una rápida puesta en operación de los campos y costos de extracción particularmente competitivos. El resultado es una bonanza petrolera excepcional, pero también un desafío: cómo administrar una economía que, en pocos años, ha pasado a recibir una cantidad extraordinaria de recursos provenientes de un solo sector.

Mientras Guyana acelera, la producción colombiana se ha estancado y enfila una senda descendente. Desde 2023 acumula años de caída, cerrando 2025 con un promedio de 746 MBD.

Detrás de este estancamiento convergen varios factores. La inversión en exploración y producción ha caído en los últimos años y la actividad de perforación se contrajo con fuerza, con los taladros activos pasando de 149 a 93 entre 2022 y 2026, en un entorno marcado por la ausencia de nuevos contratos de hidrocarburos desde 2022 y una política energética que ha priorizado la transición sobre la expansión del upstream. A ello se suman la declinación natural de los campos maduros, la elevada concentración de la producción en Ecopetrol y las afectaciones operativas por atentados y bloqueos.

Este cambio en el mapa petrolero regional tiene un punto de inflexión claro en 2025, cuando ambas trayectorias convergen en torno a los 740 MBD: momento en que Guyana alcanza a una Colombia que venía perdiendo terreno (Ver gráfico).

De acuerdo con las proyecciones del Marco Fiscal de Mediano Plazo 2026, la producción colombiana se desaceleraría alrededor de los 717 MBD hacia 2027, reflejo del agotamiento de su base de reservas y de la debilidad exploratoria, mientras que, según la Administración de Información Energética de Estados Unidos (EIA), la guyanesa se proyecta hacia los 1.060 MBD en el mismo horizonte, impulsada por la entrada en operación de nuevos desarrollos como Uaru y Whiptail. En cuestión de dos años, Guyana no solo superaría a Colombia, sino que la deja rezagada por un margen creciente.

El auge guyanés no está exento de riesgos, y el más relevante es la llamada enfermedad holandesa. El fenómeno describe cómo un boom exportador de recursos naturales puede apreciar el tipo de cambio real y encarecer al resto de la economía, desplazando a los sectores transables no petroleros —como la agricultura y la manufactura— y concentrando la actividad en el crudo.

El Fondo Monetario Internacional señala que Guyana todavía no presenta síntomas claros de la enfermedad, aunque advierte que el riesgo es elevado. A ello se suman las presiones inflacionarias observadas y la posible pérdida de competitividad de los sectores no petroleros.

Así, los dos países enfrentan desafíos opuestos: Colombia debe reactivar la exploración y reponer sus reservas para contener el declive de su producción, mientras Guyana debe administrar una bonanza que podría generar desequilibrios si no logra diversificar su economía.

*Comentario Económico de ANIF.

A propósito del cargo por confiabilidad

El debate en torno al Cargo por Confiabilidad no debe reducirse a cuánto cuesta el mecanismo, sino lo que garantiza en términos de confiabilidad y firmeza, cómo se remunera y qué señales ofrece para invertir en la capacidad que Colombia necesita.

Por: AMYLKAR D. ACOSTA*

Primero lo primero: Colombia necesita energía suficiente, firme y disponible en condiciones de hidrología crítica. Ese objetivo debe orientar cualquier ajuste o reforma del Cargo por Confiabilidad (CxC).

La discusión sobre su costo, su distribución entre tecnologías y sus efectos sobre las tarifas es legítima y necesaria; pero perdería el rumbo si terminara evitando que una sequía se convierta en racionamiento.

La Comisión de Regulación de Energía y Gas (CREG), que nació con la Ley Eléctrica (143 de 1994), de la cual fui ponente, en ejercicio de su facultad regulatoria diseñó y estableció el cargo por confiabilidad en 2006, mediante la Resolución 071, en reemplazo del Cargo por Capacidad que se había establecido originalmente, a través de la Resolución de la CREG 001 de 1996 y la 116 del mismo año.

Según XM, filial de ISA, que opera el Sistema Interconectado Nacional (SIN), el Cargo por Confiabilidad “es un esquema de remuneración que permite hacer viable la inversión en los recursos de generación eléctrica necesarios para garantizar de manera eficiente la atención de la demanda de energía en condiciones críticas de abastecimiento, a través de señales de largo plazo y la estabilización de los ingresos del generador.”

El CxC, entonces, es una especie de seguro, por el cual se le reconoce a la empresa generadora una remuneración a cambio de su compromiso de garantizar una oferta de energía en firme (OEF), tornándose exigible su cumplimiento durante cada una de las horas en las que el precio de la energía en Bolsa supere el denominado precio de escasez.

Basado en ello, la empresa que recibe dicha asignación se obliga a invertir en la planta respectiva y asumir su mantenimiento, de tal manera que pueda garantizar su disponibilidad cuando sea requerida para respaldar al Sistema. 

Actualmente, esa remuneración es de $84 el KWH, aproximadamente y representa 8 puntos porcentuales, aproximadamente de los 39 puntos porcentuales, que son el peso específico del cargo por generación (G) en la fórmula tarifaria (CU = G + T + C + D + PR + R).

En todo caso, la asignación del CxC se hace mediante subastas y las empresas a las que se les hizo la asignación tienen ese derecho adquirido hasta 2027 y 2028, de tal suerte que antes de procederse a introducirle algún cambio o su eventual eliminación hay que andar con pies de plomo, para que cualquiera que sea la determinación que se tome no ponga en riesgo la confiabilidad y firmeza del SIN y no impida la expansión de la capacidad de generación que el Sistema pide a gritos.

El Gobierno Petro cuestionó el mecanismo del CxC y lo puso en el centro del debate. En agosto de 2025, ante la Comisión Quinta del Senado, el ministro de Minas y Energía Edwin Palma afirmó que los usuarios habían pagado $92 billones por este concepto desde 2006 y presentó seis líneas de reforma, tendientes a “modernizar el esquema” del mismo,. Entre ellas figuran priorizar nuevas energías limpias, diferenciar la remuneración según la tecnología y la antigüedad de las plantas, concentrar el pago en recursos capaces de responder durante la escasez, limitar el tiempo de participación, introducir los ajustes de manera gradual y separar de la fórmula tarifaria la variable asociada a la confiabilidad.

El planteamiento responde a inquietudes reales. No parece razonable que una planta ampliamente amortizada reciba, sin evaluación adicional, el mismo tratamiento que una instalación nueva que debe recuperar una inversión considerable. Tampoco lo sería remunerar como respaldo un recurso que, en el momento crítico, no puede entregar la energía comprometida. La transparencia también es indispensable: si el cargo representa cerca del 10 % del costo unitario del servicio, el usuario debe poder identificar qué paga y qué obtiene a cambio.

Sin embargo, el debate tarifario no puede agotarse en la cifra acumulada. Presentar el total pagado durante casi dos décadas sin relacionarlo con la capacidad respaldada, las obligaciones asumidas, los periodos de escasez atendidos y las inversiones inducidas ofrece una imagen parcial y parcializada.

La pregunta pertinente no es cuánto ha costado el cargo, sino si el diseño actual compra la confiabilidad adecuada al menor costo posible y con una asignación equilibrada de riesgos.

Además, es pertinente establecer cuál ha sido la contrapartida de esa remuneración. En efecto, durante ese mismo lapso de tiempo (2006 – 2026) la inversión de los privados por cuenta del CxC fue del orden de los $113 billones, cifra superior a la que asumieron los usuarios. Ello, además, hizo posible la ampliación de la capacidad instalada en 11.078 MW, más del 50% de la capacidad instalada total. 

Por lo demás, para 2025, los ingresos de los generadores por concepto del CxC sólo representó el 21,5%, suma que considero razonable.

Lo primero, entonces, es asegurar que el país no se apague. A partir de ese principio, sí corresponde revisar cuánto se paga, a quién, durante cuánto tiempo y a cambio de qué desempeño.

Una reforma seria no debe escoger entre tarifas justas y seguridad energética, este es un falso dilema: debe diseñar un mecanismo que haga compatibles ambas. En todo caso, preservando los dos principios que contempla la Ley 142 de 1994: la suficiencia financiera de las empresas y la eficiencia de costos de la prestación del servicio de energía. Ese es el verdadero desafío del cargo por confiabilidad.

*Exministro de Minas y Energía y miembro de Número de la ACCE.
Continuidad hospitalaria depende de la energía y la inteligencia de su infraestructura

A medida que los sistemas de salud evolucionan hacia modelos cada vez más digitales y conectados, la infraestructura energética se convierte en un habilitador esencial de la atención médica moderna.

Hoy los hospitales operan como ecosistemas altamente digitalizados, donde la atención médica depende tanto del personal clínico como de la continuidad de los sistemas tecnológicos. Historias clínicas electrónicas, plataformas de gestión hospitalaria, equipos de imágenes diagnósticas y sistemas de monitoreo en tiempo real requieren una infraestructura capaz de operar sin interrupciones, incluso en escenarios de alta demanda o inestabilidad energética.

Este entorno ha acelerado la adopción de infraestructura crítica basada en data centers, edge computing y sistemas de automatización, que permiten procesar y analizar información en tiempo real, donde la disponibilidad no es opcional: una interrupción energética o un retraso en el procesamiento de datos puede impactar directamente la toma de decisiones clínicas y la seguridad del paciente.

Para responder a estos retos, Schneider Electric desarrolló un portafolio para el sector salud que garantiza continuidad operativa y eficiencia energética en entornos críticos. Soluciones como el sistema de alimentación ininterrumpida Galaxy VXL están diseñadas para proteger cargas críticas en hospitales, asegurando respaldo energético de alta eficiencia y escalabilidad. A esto se suma la plataforma digital EcoStruxure IT Expert, que permite el monitoreo en tiempo real de la infraestructura eléctrica y tecnológica, anticipando fallas y optimizando la operación de los sistemas hospitalarios.

En conjunto, estas soluciones permiten construir entornos más resilientes, donde la energía y la digitalización trabajan de forma integrada para garantizar una atención médica adecuada y oportuna.

Galaxy VXL es un sistema de alimentación ininterrumpida (UPS) de alta densidad diseñado para proteger entornos críticos como hospitales, donde la continuidad energética es vital para la operación de equipos médicos, quirófanos y sistemas de soporte clínico. Su arquitectura modular y escalable permite adaptar la capacidad energética a las necesidades del centro de salud, optimizando el espacio físico y mejorando la eficiencia operativa.

Por su parte, la plataforma EcoStruxure IT Expert es una solución de monitoreo basada en la nube que permite supervisar en tiempo real toda la infraestructura crítica de TI y energía, incluyendo UPS, racks y sistemas de distribución eléctrica. Su principal ventaja es la capacidad de anticipar fallas mediante analítica y alertas inteligentes, facilitando una gestión proactiva que reduce riesgos de interrupciones y mejora la continuidad operativa en entornos hospitalarios altamente sensibles.

“Los hospitales modernos dependen de una infraestructura tecnológica que debe ser tan confiable como el propio equipo médico. La continuidad energética y el monitoreo inteligente permiten que los sistemas críticos nunca se detengan, protegiendo lo más importante: la vida de los pacientes”, afirmó Hernán Neirotti, regional Manager – Pre Sales & Business Development de Schneider Electric.

1 … 4 5 6 7 8 … 298