Hitachi Energy prueba transformador de 765 kV

El transformador monofásico de 765 kilovoltios (kV) / 400 kV y 250 megavoltamperios (MVA), de Hitachi Energy es el primero del mundo en alcanzar este nivel de tensión y potencia lleno con aceite de éster natural.

El transformador de 765 kV con aceite de éster natural de Hitachi Energy es el más grande del mundo en este nivel de tensión y potencia, marcando un nuevo estándar en soluciones biodegradables y diseñadas para la seguridad en la transmisión de corriente alterna de alta tensión.

Hitachi Energy ha probado con éxito un transformador monofásico de 765 kilovoltios (kV) / 400 kV y 250 megavoltamperios (MVA), relleno con aceite de éster natural. Esta innovación convierte a este transformador en el primero del mundo en alcanzar este nivel de tensión y potencia con la implementación de aceite de éster, ofreciendo así una alternativa biodegradable y segura por diseño para operadores de redes de corriente alterna (CA) de ultra alta tensión.

Los transformadores de 765 kV forman parte de los planes estratégicos de expansión de transmisión de las empresas eléctricas para satisfacer la creciente demanda energética, ya que permiten transmitir grandes cantidades de electricidad a largas distancias, mejorando la eficiencia, estabilidad y confiabilidad de la red. Un transformador trifásico típico de 765 kV puede abastecer de energía a una ciudad de 250.000 habitantes.

El transformador fue diseñado, fabricado y probado para seguir desarrollando la plataforma tecnológica TrafoStar de Hitachi Energy, disponible en todas las fábricas de transformadores de potencia de la compañía a nivel mundial.

Tradicionalmente, los transformadores han utilizado aceite mineral, conocido por sus excelentes propiedades eléctricas, como medio de aislamiento y refrigeración. Recientemente, la innovación tecnológica en transformadores ha impulsado el uso de fluidos alternativos, como el éster natural, que ofrece mayor seguridad y mejor desempeño ambiental.

El transformador utiliza éster natural, un fluido con un punto de inflamación dos veces mayor que el del aceite mineral y con propiedades autoextinguibles. Estas características lo hacen más seguro que los transformadores convencionales.

Además, los ésteres naturales vírgenes son biodegradables 100% en un plazo de 28 días, reduciendo el riesgo de contaminación ambiental por fugas del fluido aislante. La seguridad se ve aún más reforzada por la tecnología TXpand™, resistente a rupturas.

“Impulsado por la acelerada transición energética global y el crecimiento continuo de la demanda eléctrica, el suministro de transformadores nuevos e innovadores es más importante que nunca. Los transformadores de alta tensión con éster natural brindan a los operadores de redes una solución eficiente y segura, especialmente en zonas sensibles desde el punto de vista ambiental. Estamos trabajando estrechamente con clientes y socios tanto para modernizar la infraestructura existente de redes de ultra alta tensión como para desarrollar nuevos proyectos energéticos que contribuyan a crear un sistema eléctrico más sostenible y seguro. Este desarrollo es muy emocionante y esperamos que satisfaga las necesidades de un número creciente de clientes en todo el mundo”. Afirmó Bruno Melles, director General de la Unidad de Negocios de Transformadores de Hitachi Energy

En su recorrido desde los sitios de generación hasta el usuario final, la energía eléctrica pasa por un promedio de cuatro a cinco transformadores, lo que los convierte en componentes esenciales de las redes eléctricas.

La transmisión de alta tensión de 765 kV en corriente alterna forma parte de las redes eléctricas en varias regiones del mundo, incluyendo América del Norte, América del Sur, Sudáfrica y partes de Asia (incluida China).

Hitachi Energy ha suministrado transformadores con éster natural durante más de 20 años, con productos instalados en más de 40 países. La plataforma tecnológica de transformadores TrafoStar de la compañía armoniza el diseño, los procesos de fabricación y las medidas de control de calidad en todas sus fábricas de transformadores de potencia en el mundo, garantizando consistencia y excelencia en cada transformador producido.
A propósito del informe de reservas de la ANH

La perspectiva en materia de hidrocarburos es sombría y demanda una pronta rectificación de la política de marchitamiento prematuro de los mismos, como no lo ha hecho ningún otro país, excepto Colombia.

Por: AMYLKAR D. ACOSTA*

La Agencia Nacional de Hidrocarburos (ANH) publicó su informe anual sobre el Balance de Reservas/Producción de los Hidrocarburos, el cual era esperado con mucha expectativa, sobre todo después de que desde diciembre de 2024, por primera vez en 45 años, Colombia se vio precisado a importar gas natural para cubrir la demanda esencial, esto es, la requerida por las estaciones de compresión de la red de gasoductos, los usuarios residenciales, pequeños usuarios comerciales y el gas natural vehicular.

Analicemos el vientre de las cifras que nos trae este último reporte para desentrañarlas e interpretarlas desde la perspectiva de la dinámica de la actividad exploratoria, sus hallazgos, el comportamiento de las reservas, de su reposición y de la extracción de las mismas, así como su proyección hacia el futuro.

En materia de petróleo simplemente se detuvo la caída, pero las reservas probadas (pasaron de 2.020 millones de barriles a 2035 millones) siguen sin levantar cabeza. Pasar de una relación R/P de 7,1 años a 7,2 años es casi imperceptible.

Además, cabe advertir que si se produce menos duran más las reservas, que parece ser el caso (777.016 barriles/día en 2023 vs 772.7 barriles/día en 2024). Dicho de otra manera, en este “quebrado” de la aritmética en lugar de aumentar el numerador, que es lo deseable, disminuye el denominador y de allí el resultado que se pretende mostrar como “un aumento de las reservas probadas”, que es sólo aparente y sólo atribuible a “reevaluaciones” de los cálculos, no a descubrimientos nuevos.

Por ello, comparto el pronunciamiento de la Contraloría General cuando afirma que “aunque estas reevaluaciones ayudan a gestionar mejor lo ya encontrado y a retrasar la caída en autosuficiencia, no son una solución sostenible a largo plazo… Al cabo de unos años se agote esta opción y el país se vea abocado a importar permanentemente petróleo y gas”.

Y concluyó diciendo: “No actuar ahora implicaría poner en riesgo la autosuficiencia energética del país, justo cuando las metas de transición energética aún enfrentan serias limitaciones técnicas y financieras”.

La perspectiva en materia de hidrocarburos es sombría y demanda una pronta rectificación de la política de marchitamiento prematuro de los mismos, como no lo ha hecho ningún otro país, el cual se ha traducido en un desaliento de la actividad exploratoria y prueba de ello es la dramática reducción del número de taladros activos en el país, que están migrando a países como Guyana, Argentina y Brasil.

En cuanto al gas natural, las reservas probadas siguen en caída libre, nada que hacer. Cayeron 13%, al pasar de 2,37 terapiés cúbicos (TPC) a 2,06 TPC, y la relación R/P pasó de 6,1 años a solo 5,9 años.

Más preocupante aún que el petróleo, pero la versión oficial es que “se advierte un cambio positivo en la tendencia de los últimos años”, cuando, la verdad sea dicha, la tendencia en los últimos años ha sido la declinación de las reservas probadas y el 2024 no es la excepción sino que confirma la regla.

Para tratar de dorar la píldora y maquillar las cifras, que no mienten, se le da mucha relevancia al dato de las reservas posibles y contingentes cuando la verdad es que solo se puede contar con las reservas probadas. Cómo dice el adagio popular, más vale pájaro en mano que cien volando. 

La advertencia del contralor General Carlos Hernán Rodríguez es clara: “La limitada incorporación de nuevas reservas conlleva un riesgo inminente, al cabo de unos años se agote esta opción y el país se vea abocado a importar permanentemente petróleo y gas”.

Cabe destacar que en el afán de justificar la absurda e inconveniente decisión de descartar la firma de nuevos contratos de exploración y de explotación de hidrocarburos, no obstante nuestras precarias reservas y la limitada producción, se concluye lo obvio: que, en el caso del petróleo “entre 2018 y 2024 la incorporación de nuevas reservas por proyectos exploratorios fue de 2,8% (50 millones de barriles), mientras que la incorporación a partir de la gestión de volúmenes conocidos fue de 94% (1.693 millones de barriles). Esto muestra que resulta más eficiente gestionar sobre los volúmenes ya descubiertos, en los contratos vigentes”. 

En el caso del gas natural, igualmente “la incorporación de nuevas reservas por proyectos exploratorios fue del 35% (201 GPC), mientras que la incorporación a partir de la gestión de volúmenes conocidos fue de 66% (385 GPC). Esto muestra que resulta más eficiente gestionar sobre los volúmenes ya descubiertos, en los contratos vigentes”. Esta treta es bien conocida: cuando no puedas convencer, confunde.

Mientras tanto, el Gobierno sigue con su cantinela de que aquí no hay escasez de gas ni necesidad de importarlo, y que el alza en los precios y tarifas no obedece a la diferencia entre el precio del gas importado (US $15 – US $18 el MMPC) y el del gas extraído en el país (US $5 – US $7 el MMPC), sino a la especulación por parte de las empresas y azuzando a la Superintendencia para que sancione a las empresas, sin fórmula de juicio, llevándose de calle principios tan caros al Estado de derecho como la presunción de inocencia y el debido proceso, los cuales están mediados por una investigación previa y al hallazgo y disposición de un acervo probatorio.

*Exministro de Minas y Energía miembro de Número de la ACCE.

El GLP celebra su día

El 7 de junio, la Asociación Mundial del GLP conmemora una fecha global: el Día Mundial del GLP, para destacar los beneficios de este energético para el progreso de las naciones.

El Día Mundial del GLP (LPG Day) es una fecha anual que se celebra a nivel internacional para recordar los aportes del Gas Licuado del Petróleo (GLP) como combustible utilizado en todos los sectores de la economía. Este día, la industria del GLP exalta las virtudes de esta fuente de energía, que ayuda a mejorar la vida de más de tres mil millones de personas en todo el planeta.

«El GLP funciona las 24 horas», es el rol esencial que enfatiza en este día la Asociación Mundial del GLP (WLPGA, por su sigla en inglés), como entidad que lidera la actividad.

El suministro de GLP a los sectores residencial, comercial, industrial y vehicular es de 24 horas del día, 7 días a la semana y 365 al año; un combustible que abastece a los usuarios siempre que lo necesitan, sin importar qué tan lejos estén.

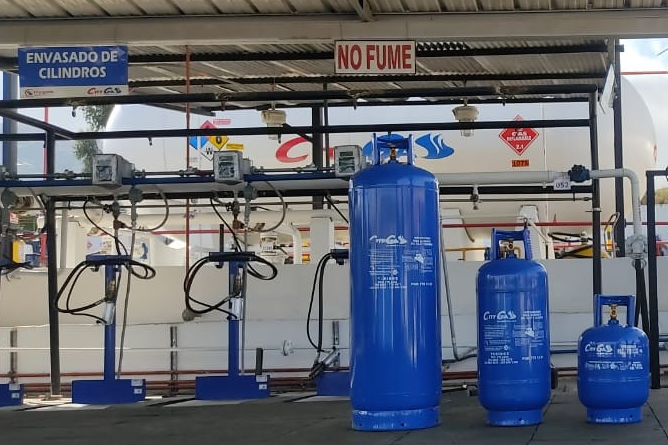
Son cientos de usos que van desde cocina y calefacción, hasta transporte terrestre (AutoGLP), marítimo y fluvial (NautiGLP), así como para el sector industrial y comercial, y la generación de energía eléctrica, especialmente en zonas no interconectadas.

Datos del GLP en Colombia

•          Más de 12 millones de colombianos utilizan el GLP en 1.050 municipios de todo el país.

•          Durante 2024, en Colombia se consumieron un total de 734.800 toneladas de GLP.

•          Los departamentos con el mayor consumo son Antioquia (19% del total nacional), Cundinamarca (12%), Valle del Cauca (9%), Nariño (7%), Santander (5%) y Bogotá D.C. (4%).

•          Consumo por sectores: Residencial (65%), Industrial (19,7%), Comercial (8,8%), y Otros como escuelas, hospitales, centros asistenciales y entidades de gobierno (6,5%).

•          En Colombia ya circulan cerca de 5.000 vehículos con AutoGLP, que son atendidos por más de 20 estaciones de servicio, localizadas en Cúcuta, Soledad, Barranquilla, Cartagena, Medellín, Fusagasugá, Cali y Pasto.

Gas para el progreso industrial

El GLP ha ganado relevancia en la matriz energética colombiana como una alternativa eficiente y competitiva para la industria.

Su uso como alternativa ante los retos del desabastecimiento del gas natural, ha permitido aportar un energético a sectores como los de construcción, cerámica, metalurgia, alimentos, bebidas y agricultura.

En el sector industrial, el consumo de GLP pasó de 9,2% del total del consumo nacional en 2017, al 19,7% en 2025, reflejando su creciente adopción por parte de empresarios que buscan seguridad en el suministro energético.

En regiones apartadas, donde el acceso al gas natural es limitado, el GLP representa una opción limpia y eficiente que contribuye a cerrar brechas y a promover el desarrollo local, sobre todo, cuando en el país aún existen 1,5 millones de personas que cocina con leña.

Pero para fomentar su uso, Colombia debe impulsar políticas públicas, incluidas las de subsidios, e inversiones en infraestructura logística que garanticen un suministro eficiente.

¿Cuáles son las oportunidades del GLP en Colombia?

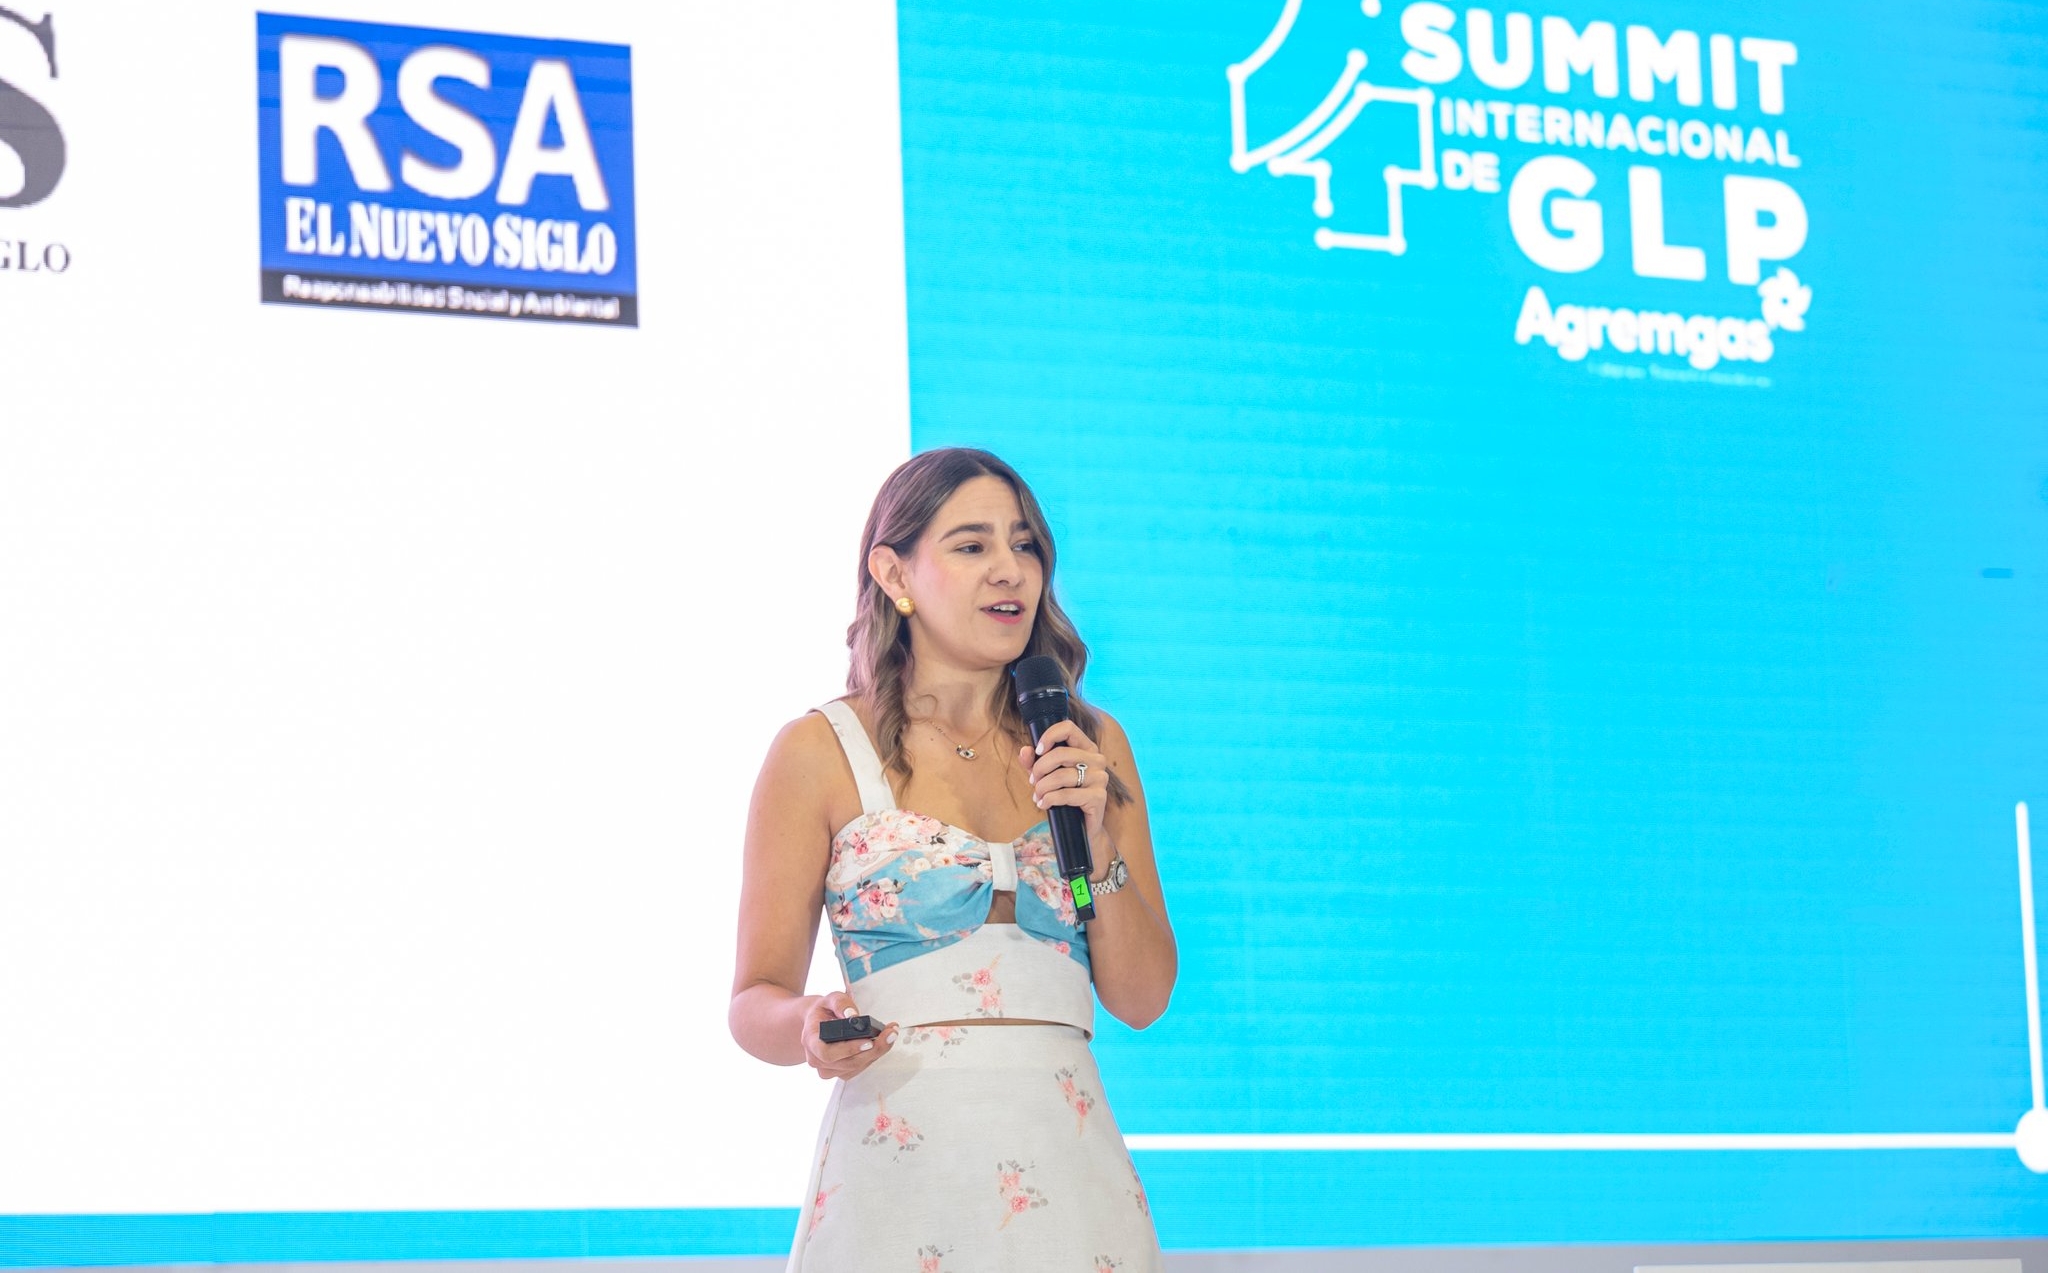
Durante el Cuarto Summit Internacional del GLP, organizado por Agremgas en Barranquilla, Rutty Paola Ortiz, exviceministra de Energía y socia de la firma Castelar, presentó las oportunidades del GLP en el país.

En un entorno de transición energética y aumento de precios del gas natural y la gasolina, con la necesidad de ofrecer energéticos asequibles para mitigar la pobreza energética que afecta al 18,5 por ciento de la población colombiana (cerca de 10 millones de personas), el gas licuado del petróleo (GLP) se ofrece como una alternativa en múltiples sectores.

De acuerdo con Ortiz, las mayores oportunidades del GLP en el país se encuentran en ocho grandes áreas: Aire propanado, generación térmica, almacenamiento y respaldo, como combustible en el sector de movilidad, como sustitución de leña, en generación dual con la solar fotovoltaica, generación para Pymes, y respaldo de infraestructura esencial.

Aire propanado: Es una tecnología que se utiliza para remplazar al gas natural cuando se presentan problemas de suministro de este energético, con un desempeño similar. En Colombia se ha utilizado en Cúcuta y Pasto, y tiene la posibilidad de emplearse para la atención de nuevos mercados.

Generación térmica de respaldo: En Colombia solo existe una planta de generación de electricidad con GLP, pero se puede emplear como fuente alternativa en escenarios de escasez hídrica o de gas natural. También es una solución ideal para generar en firme en zonas insulares.

Almacenamiento estratégico: Países como Argentina, Brasil y Japón cuentan con modelos de almacenamiento distribuido de GLP, precisamente una de las principales debilidades del sector en Colombia, como lo evidenció el estudio de la UPME, y por lo tanto una de las grandes oportunidades del sector.

Según la UPME, el país requiere construir almacenamientos estratégicos por un total de 68.270 toneladas, identificados en Soacha, Bello, Yumbo, Ibagué, Pasto, Bosconia, Girón, Villavicencio y Leticia, para atender las regiones de mayor consumo.

El almacenamiento estratégico es urgente, especialmente frente a contingencias de orden social o natural que ponga en riesgo la logística de distribución.

Movilidad: Si bien ha hecho carrera la narrativa de la electrificación del transporte, no todo el sector puede ser electrificado, principalmente por las necesidades de generación o la dificultad de sustitución, bien sea por factores económicos o geográficos.

En Colombia, el AutoGLP y el NautiGLP vienen creciendo hasta alcanzar a comienzos de 2025 unos 5.000 vehículos convertidos y más de 20 estaciones de servicio. El GLP como combustible automotor tiene una ventaja competitiva en precio, por lo que se ofrece como un substituto de la gasolina en vehículos automotores y náuticos.

Sustitución de leña: En Colombia todavía existen 1,5 millones de familias que cocinan con leña o materiales contaminantes. En este sector, el GLP es la alternativa más inmediata de sustitución, por la facilidad de llegar a cualquier rincón del país.

Países como India, Perú y Guatemala han tenido programas de sustitución de leña, con todo lo que eso representa en términos de salud pública y reducción de la pobreza energética.

En Colombia existe un plan de sustitución, pero está limitado por el cubrimiento de los subsidios, que solo está implementado en seis departamentos y, además, el gobierno presenta retrasos en los desembolsos a las empresas distribuidoras.

Generación híbrida: Ortiz señaló que a donde llega el diésel puede llegar el GLP, luego es un combustible que se puede utilizar en la generación de energía, especialmente en las zonas no interconectadas. En ese sentido, recomienda implementar soluciones híbridas de plantas a GLP con solares fotovoltaicas.

En Filipinas, Indonesia y zonas de África Subsahariana se han implementado con éxito este tipo de soluciones para asegurar electricidad y cocción de alimentos en comunidades sin conexión a la red eléctrica.

Generación para Pymes: Para procesos industriales de pequeña y mediana escala que usen la energía de manera intensiva, el GLP se ofrece como un energético principal o de respaldo.

Respaldo para infraestructura esencial: En Colombia las normas establecen que la infraestructura esencial de salud, como hospitales, clínicas, laboratorios y centros de salud, deben tener una planta de respaldo de generación eléctrica.

En la mayoría de los casos, esas plantas funcionan a diésel, uno de lo combustibles más contaminantes, por lo que el GLP es una alternativa para sustituirlas de manera costo-eficiente y con menores emisiones.

Como ejemplo de este tipo de soluciones, Rutty Paola Ortiz mencionó a Japón, Corea del Sur y zonas rurales de Chile y Argentina, donde se han incorporado plantas a GLP como parte de los planes de contingencia en el sector salud.

Finalmente, Ortiz señaló que para avanzar hacia la conquista de las oportunidades que tiene el GLP en Colombia, se debe avanzar en cuatro aspectos: Coordinación entre la regulación del GLP para redes y en cilindros, integrar al GLP en la canasta de energéticos para las comunidades energéticas; avanzar en la infraestructura de importación y almacenamiento estratégico; y hacer un análisis nacional y por regiones para determinar el uso potencial del GLP como energético para los sectores eléctrico, industrial y de transporte.    

GLP, un sector en pleno auge

Por ser un derivado directo del petróleo y el gas natural, el gas licuado del petróleo (GLP) se mueve según los vaivenes de estas industrias. Mayor importación, pero una alternativa a la escasez de gas natural.

Dada la caída en las reservas y producción de gas natural en Colombia, que es de donde proviene la mayoría del GLP nacional, la producción de este combustible también ha venido cayendo en los últimos años y, en consecuencia, debe recurrir a mayores cantidades de producto importado.

Actualmente, el país produce el 60 por ciento del consumo nacional e importa el 40% restante, dijo Sara Vélez, directora Ejecutiva de la Asociación Gremial Colombiana de Comercialización de Gas (AGREMGAS), durante la inauguración del Cuarto Summit Internacional del GLP, que se realiza en Barranquilla.

La dirigente gremial agregó que la caída de las reservas de gas natural también representa una oportunidad para el GLP, “como un complemento y sustituto del gas natural, para garantizar seguridad energética del país, y el adecuado abastecimiento a los usuarios a residenciales, industriales, a la movilidad y, por supuesto, a la generación térmica”.

No obstante, de acuerdo con el balance de oferta y demanda presentado por la Unidad de Planeación Minero Energética (UPME), a partir de 2027 se presentaría un déficit de GLP para atender la demanda. En ese sentido, la industria trabaja en la ampliación de la infraestructura de importación.

Actualmente, el país cuenta con dos terminales, Okianus y Plexaport, pero Okianus avanza en una segunda fase y, en Puerto Bahía, Frontera Energy y Gasco construyen otra facilidad, que se espera entre en operación a finales de 2026. Todas en Cartagena.

Y aunque Vélez señaló que el producto importado es más costoso, lo cual se ha visto reflejado en un aumento en las tarifas a los usuarios del GLP en alrededor del 15 por ciento en el último año y medio, frente al gas natural importado el GLP tiene un precio menor entre un 25 y un 30 por ciento.

Pero si bien la importación le apunta a cubrir el faltante de la producción nacional, Eider Camilo Quintana, líder de Procesos Estratégicos de la UPME, dijo que se presenta una situación crítica en el transporte y almacenamiento en el interior del país.

De acuerdo con Quintana, se requiere construir almacenamientos estratégicos por un total de 68.270 toneladas, ubicados en Soacha, Bello, Yumbo, Ibagué, Pasto, Bosconia, Girón, Villavicencio y Leticia, para atender las regiones de mayor consumo.

Y es que, si bien, el GLP representa solo el 2,3% de la matriz energética, atiende a 3,4 millones de usuarios, unas doce millones de personas, especialmente de los estratos uno y dos, por lo que juega un papel importante en la sustitución de leña, que utilizan 1,5 millones de hogares en el país.

Finalmente, en cuanto al pago de los subsidios, Vélez dijo que el gobierno se puso al día hasta enero de 2025, pero desde febrero hasta mayo la deuda con las empresas distribuidoras de GLP ya ascendía a 40.000 millones de pesos.

Ecopetrol pone en el mercado 132 GBTUD de gas natural en firme

Los campos Cusiana y Cupiagua aportarán hasta 72 GBTUD. El volumen restante, 60 GBTUD, corresponde al gas natural importado que ingresará al país por Buenaventura.

Ecopetrol declaró la cantidad de gas natural disponible para la venta en firme, por un volumen entre 51 y 72 GBTUD proveniente de los campos Cusiana y Cupiagua, ubicados en el piedemonte llanero, que serán ofrecidos al mercado en el Proceso de Comercialización durante junio y julio de 2025, con entregas desde el 1 de diciembre de 2025 hasta el 30 noviembre de 2029.

En este proceso de comercialización, Ecopetrol ofrecerá adicionalmente 60 GBTUD de gas natural importado por 5 años, que ingresará al país por la costa Pacífica entre el segundo y tercer trimestre de 2026, a través del contrato de servicios de regasificación, que suscribió en febrero de este año.

“Con este proceso de comercialización, Ecopetrol ofrece a los distribuidores y comercializadores el gas disponible que tiene para la venta, que les permitirá gestionar el suministro que requieren para su operación y de esta manera llevar el energético a los hogares, comercios e industrias del país, con contratos que les garantiza firmeza de largo plazo”, indicó Álvaro Casanova, gerente de Gas y GLP de Ecopetrol.

Agregó que Ecopetrol continuará con el desarrollo de proyectos que permitan aumentar la oferta. “Invitamos a todos los agentes del sector a consultar las condiciones del proceso de comercialización para que de esta manera puedan acceder a las cantidades ofrecidas por la empresa”, señaló Casanova.

Los interesados podrán consultar la información y condiciones del proceso de comercialización para su participación en el portal web www.ecopetrol.com.co, Grupos de Interés, Ser Cliente, “Información Comercial de Gas Natural”.

Finalmente, Ecopetrol señaló que la disponibilidad adicional de gas natural de los campos Floreña y Gibraltar, que podría llegar hasta 56 GBTUD, será publicada en el siguiente proceso de comercialización de 2025, una vez superados los retos técnicos de los campos.

El Grupo Ecopetrol amplió su capacidad de importación en Pozos Colorados

El Terminal Marítimo pasó de recibir buques con capacidad de 330 mil barriles, a embarcaciones de 550 mil barriles.

Con el descargue de 530 mil barriles de gasolina corriente importados desde la Costa del Golfo de los Estados Unidos, el Terminal Marítimo de Pozos Colorados, ubicado en Santa Marta, puso en marcha la ampliación de sus operaciones, que hace posible recibir buques de mayor capacidad para atender la demanda de combustibles.

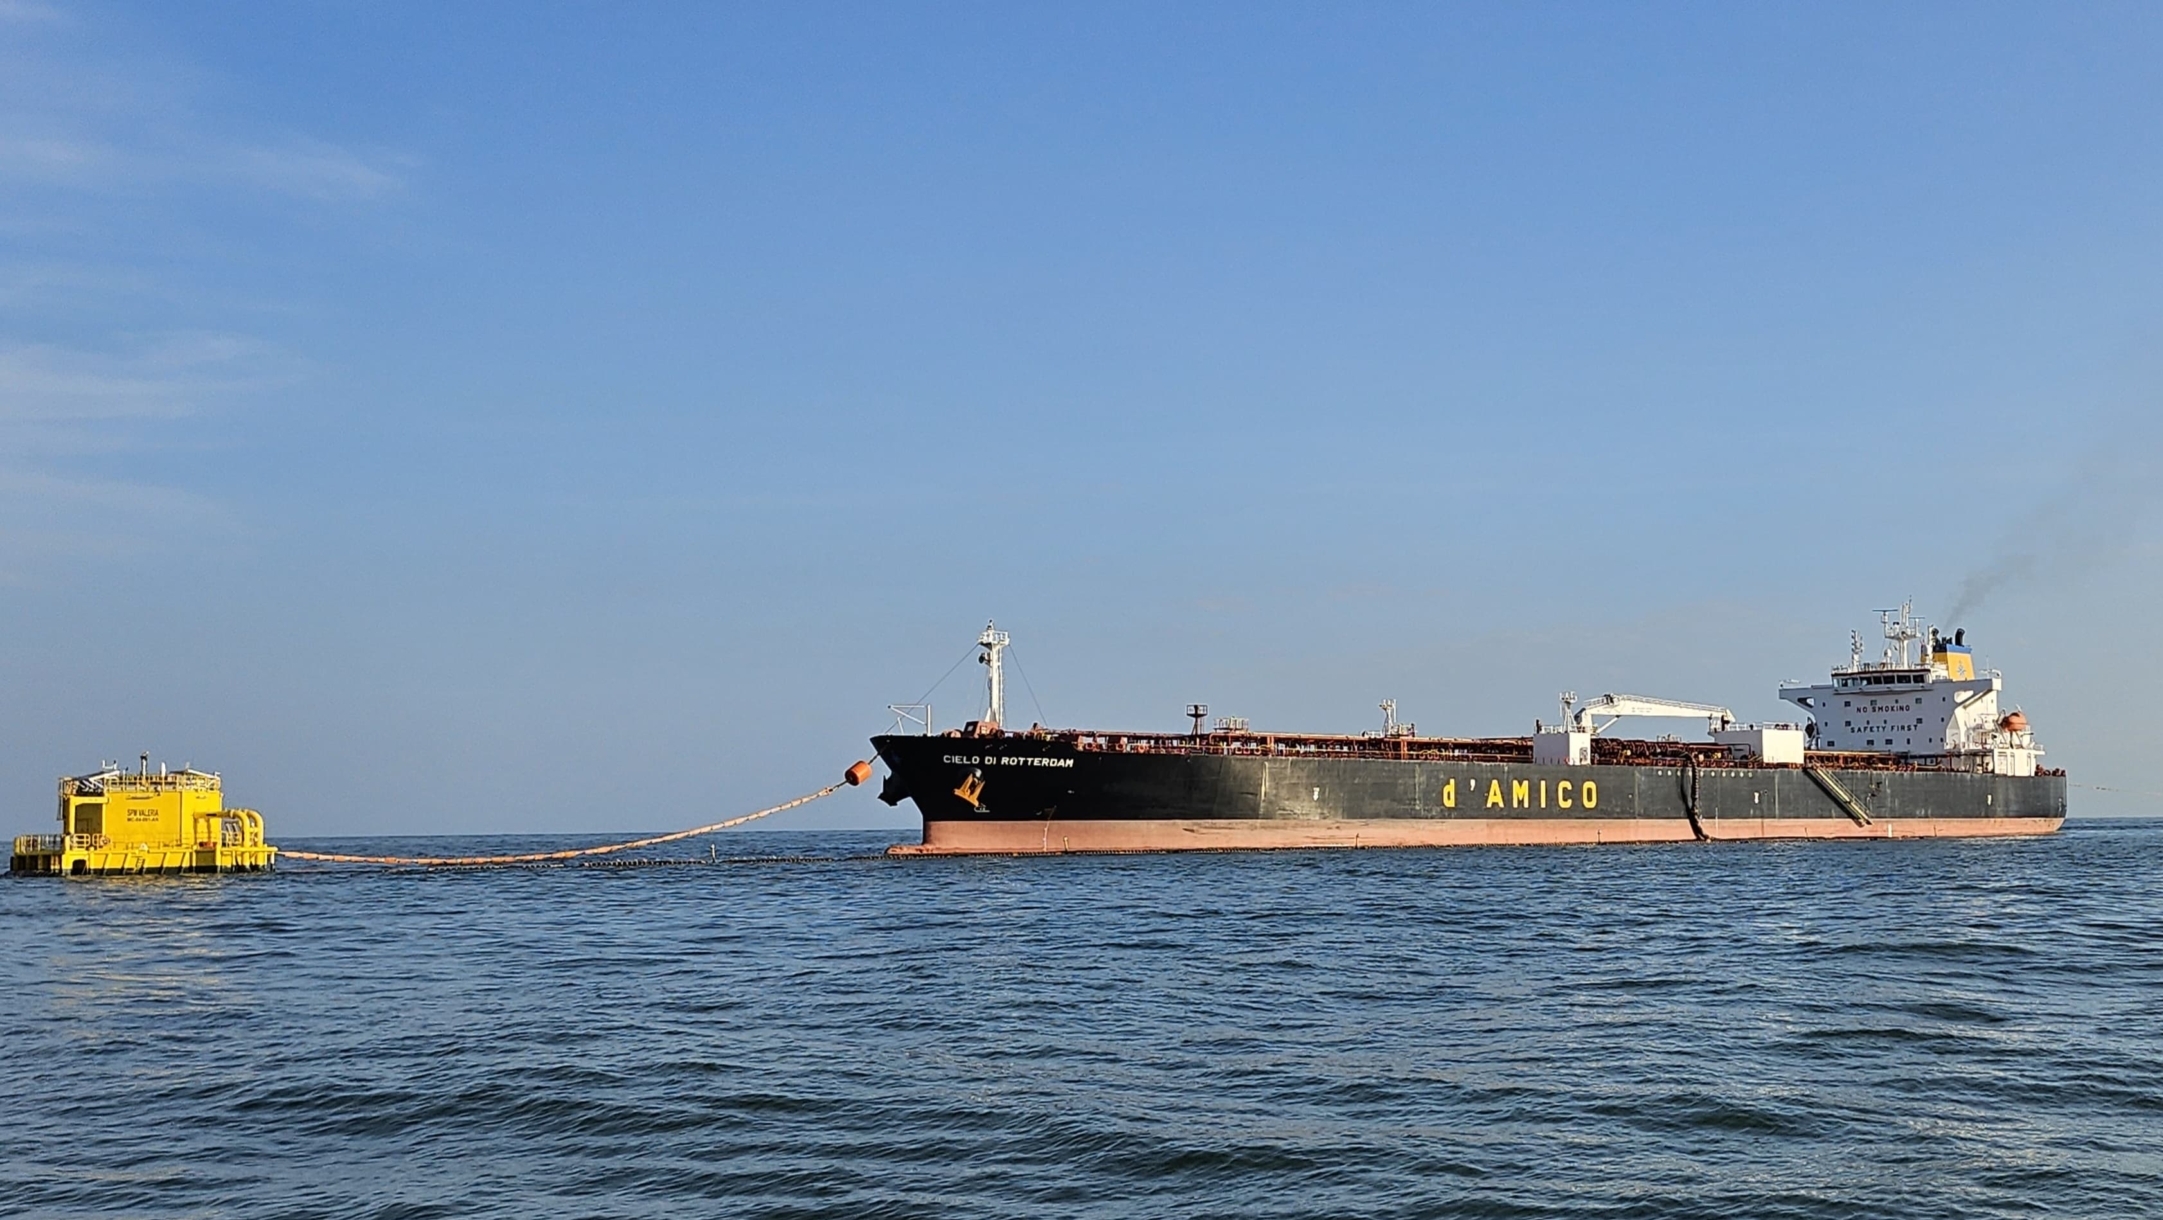
Con una inversión de US$26 millones, los trabajos consistieron en el cambio de monoboya, que le permite al terminal pasar de atender barcos con capacidad máxima de 330 mil barriles y un peso de 50 mil toneladas, a embarcaciones de 80 mil toneladas y 550 mil barriles.

Con este aumento de la capacidad el Grupo Ecopetrol podrá obtener ahorros en transporte marítimo, hacer más eficientes las importaciones al país, incrementar las posibilidades de compra de productos desde Europa y Asia, y lograr sinergias con otros puertos en Colombia.

El Terminal Marítimo de Pozos Colorados es una infraestructura propiedad de Cenit, filial del Grupo Ecopetrol, por el que se importa aproximadamente el 82% de los productos refinados que ingresan al país.

A partir de mayo comenzó a recibir buques tipo Long Range 1 (LR1), como el Cielo di Rotterdam, que fue el primer barco de esta clase en ingresar al puerto para descargar combustible importado por Ecopetrol.

Grupo Cox desarrolla 15 proyectos de energía solar en Colombia

Se trata de 15 proyectos de energía solar fotovoltaica de 1 MW cada uno, con entrada en operación prevista para 2025 y 2026.

El Grupo Cox, utility de agua y energía, desarrollará en Colombia 15 plantas solares fotovoltaicas para generación distribuida de 1 MW cada una, algunas de ellas ya en construcción.

Estas instalaciones estarán distribuidas en seis departamentos de la costa Caribe: Atlántico, La Guajira, Magdalena, Córdoba, Cesar y Sucre, y está previsto que entren en operación comercial (COD) durante 2025 y 2026.

Grupo Cox formalizó un acuerdo de financiación para los primeros 15 MW con Bancolombia, y ha firmado un contrato de compraventa de energía (PPA) a 15 años con Terpel Energía.

En su conjunto, los proyectos generarán 41 GWh anuales, energía suficiente para abastecer a más de 23.000 hogares colombianos, contribuyendo a reducir la huella de carbono del país.

“Estamos emocionados de iniciar este proyecto en un país como Colombia, que posee un enorme potencial para liderar el crecimiento de las energías renovables en la región. Contribuiremos con todo nuestro conocimiento para que el país avance decididamente hacia una economía verde, generando beneficios ambientales y sociales”, señaló Enrique Riquelme, presidente Ejecutivo de Grupo Cox.

Grupo Cox, actor en la transición energética

Presente en Colombia desde 2021, Grupo Cox impulsa su presencia en el sector energético: actualmente cuenta con una cartera de 150 MWp en desarrollo, de los cuales se prevé que 54 MW alcancen la etapa RTB (Ready to Build) en 2025.

A la fecha, hay cinco proyectos en construcción y se espera cerrar pronto otros diez, lo que permitirá escalar significativamente su modelo operativo. El objetivo es alcanzar un total de 50 proyectos en construcción y operación para 2026.

Además, el grupo tiene interés en adquirir proyectos de hasta 20 MWp, ofrecer servicios EPC para desarrollos a gran escala, expandir su modelo de generación distribuida, y liderar soluciones integrales para el tratamiento, abastecimiento y saneamiento del agua.

Este avance se enmarca en el modelo estratégico “Energy Follows Water”, que busca maximizar las sinergias entre los sectores de agua y energía para crear valor en las comunidades donde Cox opera.

Con ello, Grupo Cox reafirma su papel como actor clave en la transición energética en América, contribuyendo a un futuro más limpio, resiliente y equitativo.

El Cono Sur duplicará oferta de gas en los próximos quince años

Con éxito culminó la segunda fase del Proyecto Regional de Integración Gasífera del Mercosur, analizando escenarios energéticos hasta 2040 y perspectivas de integración regional.

La CAF, banco de desarrollo de América Latina y el Caribe, y la Organización Latinoamericana de Energía (OLADE) llevaron a cabo un encuentro técnico en Buenos Aires, centrado en el futuro del gas natural en los países del Mercosur y Chile.

La jornada coincidió con el cierre de la segunda fase del Proyecto Regional de Integración Gasífera, que se enfocó en las proyecciones de oferta y demanda de gas natural a medio y largo plazo, y fue precedida de sesiones de trabajo que buscaron avanzar el proceso de diálogo y consenso entre los seis países.

El evento reunió a representantes de gobiernos, empresas del sector energético y organismos internacionales, con el fin de fortalecer un espacio de diálogo técnico sobre la importancia del gas natural en la seguridad energética regional y su rol complementario en la transición hacia fuentes de energía más sostenibles.

La sesión inaugural fue liderada por Jorge Srur, gerente regional sur de CAF; Andrés Rebolledo, secretario ejecutivo de OLADE; Ernesto López Anadón, presidente del Instituto Argentino del Petróleo y del Gas (IAPG); y Federico Veller, Subsecretario de Combustibles Líquidos de la Secretaría de Energía de Argentina.

Andrés Rebolledo proporcionó un análisis completo sobre la función del gas natural en la agenda energética de la región, resaltando su relevancia estratégica para la integración y el desarrollo económico del Cono Sur. Rebolledo señaló que el 75% del gas consumido en América del Sur proviene de producción local y que se espera que este recurso siga representando alrededor del 20% de la matriz energética para el 2050, incluso en escenarios de neutralidad de carbono. En este marco, hizo un llamado a promover una industria gasífera con una menor huella de carbono, fundamentada en la trazabilidad, la innovación tecnológica y la cooperación entre el sector público y privado.

Por su parte, Jorge Srur, gerente Regional Sur de la CAF, reafirmó el compromiso de la organización con una transición energética que sea justa y factible, destacando logros conjuntos como el Observatorio del Metano y el financiamiento de proyectos estratégicos, como el Gasoducto Norte en Argentina.

Ernesto López Anadón, presidente del IAPG, mencionó que la integración regional del gas tuvo su origen en el sector privado y que, gracias a recursos como Vaca Muerta, hoy existen condiciones tangibles para avanzar hacia una integración estructural. 

A su vez, Federico Veller, Subsecretario de Combustibles Líquidos de la Secretaría de Energía de Argentina, enfatizó los recientes avances regulatorios, el récord de exportaciones de gas y la proyección energética nacional que abarca más de 60 años, subrayando que el éxito de la integración dependerá de contratos robustos, certidumbres jurídicas y una visión compartida a nivel regional.

Durante el encuentro, se discutieron temas económicos, proyecciones de demanda energética, obstáculos para el sector privado y oportunidades de cooperación interinstitucional en el contexto de la transición energética.

Entre los hallazgos del estudio presentado, se estima un aumento en la demanda total de gas natural en el Cono Sur entre 2025 y 2040. Según los diferentes escenarios analizados, las tasas de crecimiento en la demanda gasífera eléctrica aumentan incluso en distintos escenarios de penetración renovable.

En el caso de la licuefacción y la producción de urea, se identificaron proyectos incrementales que se suman a los ya anunciados para los próximos años, algunos de los cuales dependen de posibles nuevas trazas de gasoductos. En cuanto a Uruguay, las proyecciones muestran una demanda baja, principalmente debido a procesos industriales que presentan poca flexibilidad para adaptarse a nuevas tecnologías.

En lo que respecta a la oferta de gas, regionalmente se ven proyecciones de crecimiento consolidadas de más del doble de la producción total actual para el año 2040, dado el éxito de desarrollo de las formaciones argentinas y brasileñas.

Adicionalmente, el estudio destaca un crecimiento continuo en la generación renovable, lo que refuerza su competitividad y subraya la necesidad de expandir las interconexiones eléctricas como herramientas cruciales para optimizar el uso eficiente de los recursos energéticos.

El Caribe: despensa minero energética del país

Se suele hablar de la Transición Energética en singular, cuando la realidad es que estamos registrando la tercera transición.

Por: AMYLKAR D. ACOSTA*

La primera transición tuvo lugar cuando gracias al invento del motor de combustión interna, el petróleo y sus derivados desplazaron al carbón como combustible. Esto ocurrió a mediados del siglo XIX (1863 – 1893).

La segunda transición tuvo como detonante la guerra del Yom Kipur, en octubre de 1973, cuando por primera vez en la historia se utilizó el petróleo como arma de guerra, al decretarle los países árabes un embargo petrolero a los países de Occidente aliados de Israel, encabezados por EEUU.

Notificados de que dicho embargo podía llegar a repetirse y conscientes de que las mayores reservas de crudo se concentraban en el golfo Pérsico, las grandes potencias se propusieron blindar su seguridad energética diversificando su matriz energética. Y fue así como el carbón, que había sido desplazado por el petróleo, volvió a vivir su segunda juventud al integrarlo a la misma, y el gas natural, que hasta entonces sólo había sido un estorbo en la industria petrolera, también se integró a ella.

Por su parte, las grandes multinacionales petroleras, conocidas como las siete hermanas, entendieron también la inconveniencia de poner todos los huevos en la misma sesta y diversificaron el portafolio de sus inversiones. Y así se encontró el hambre con la comida.

En efecto, dos petroleras estadounidenses aterrizaron en Colombia, más exactamente en La Guajira, venían tras del carbón y el gas natural, una de ellas, TEXAS, se asoció con ECOPETROL (mayo 3 de 1974) para explorar y explotar el yacimiento de gas con las mayores reservas offshore, Chuchupa., Ballena y Riohacha, y otra de ellas, EXXON se asoció con la estatal CARBOCOL (diciembre 17 de 1976), a través de su filial INTERCOR para explotar a cielo abierto el mayor yacimiento de carbón de Latinoamérica (El Cerrejón).

Feliz coincidencia, porque justamente en 1975 Colombia pasó de ser exportador, por décadas, de petróleo, a tener que importarlo por la súbita declinación de sus reservas. Las reservas de carbón y gas se convirtieron en el paño de lágrimas para la Nación, convirtiéndose la región Caribe en la despensa minero – energética del país.

De no haber sido por ello, las afugias fiscales del Estado y su balanza de comercio exterior habrían sido mayores de lo que fueron.

Pues, ahora, cuando estamos en la tercera Transición Energética, que tuvo su largada con el Acuerdo de París (1975), y que tiene como propósito la descarbonización de la economía, nuevamente la región Caribe le tiende la mano a Colombia, toda vez que el mayor potencial de fuentes no convencionales de energías renovables (FNCER), especialmente eólica, solar – fotovoltaica y la biomasa están allí.

Sobre todo, en momentos en los que en Colombia, según lo que revela el más reciente Informe de la Agencia Nacional de Hidrocarburos (ANH), las reservas probadas de gas natural siguen cayendo, esta vez (2023 – 2024) el 13%, debido a la acelerada declinación de los mayores campos productores situados en La Guajira y en Casanare.

Concomitantemente con la caída de las reservas probadas, que pasaron de 2,37 TPC a 2,06 TPC, ha venido cayendo también la producción. La relación R/P pasó de 6,1 a 5,9 años, al tiempo que la producción bajó desde 1.170 MMPCD en 2023 a 970 MMPCD en 2024, y en 2025 ya vamos en 824 MMPCD.

Ello se ha traducido en un déficit de oferta de gas, que el Gobierno Nacional, con terquedad aragonesa se ha negado a aceptar, pues para él no se trata de una escasez sino de maniobras especulativas por parte de las empresas comercializadoras de gas natural.

Lo cierto es que, desde el 4 de diciembre de 2024, Colombia se ha visto en la necesidad de importar gas por primera vez en 45 años, para cubrir la demanda esencial, esto es, las estaciones de compresión, la domiciliaria, pequeño comercio, industria, el gas para los vehículos y las refinerías.

Por lo pronto se están importando 40 MMPCD (4% de la demanda), pero hacia el futuro el déficit y los volúmenes de gas importados serán mayores.

Se estima por parte de NATURGAS que este año el déficit de la oferta de gas se acrecentará hasta llegar al 7% y para los próximos años la cantidad de gas importado será del orden de los 190 MMPCD en 2026, 286 MMPCD en 2027 y 405 MMPCD en 2028.

Ello, desde luego, ya está teniendo un duro impacto en el bolsillo de los usuarios, toda vez que el precio del gas importado es mucho mayor que el del gas extraído en el territorio nacional.

En tales circunstancias, en las que tanto la seguridad como la soberanía energética están en tan grave predicamento, una vez más el Caribe colombiano, y La Guajira en particular, le tienden de nuevo la mano al resto del país, pues, hoy por hoy, la mayor apuesta de Colombia para recobrarlas está en Sirius, un enorme descubrimiento de gas costa afuera, cuyas reservas se comparan con las del campo Chuchupa en su momento y duplican las actuales reservas remanentes.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

1 … 54 55 56 57 58 … 300