Ante el declive de la producción nacional de gas natural, el sector del Gas Licuado del Petróleo (GLP) viene preparándose desde hace 10 años con inversiones en infraestructura de importación.
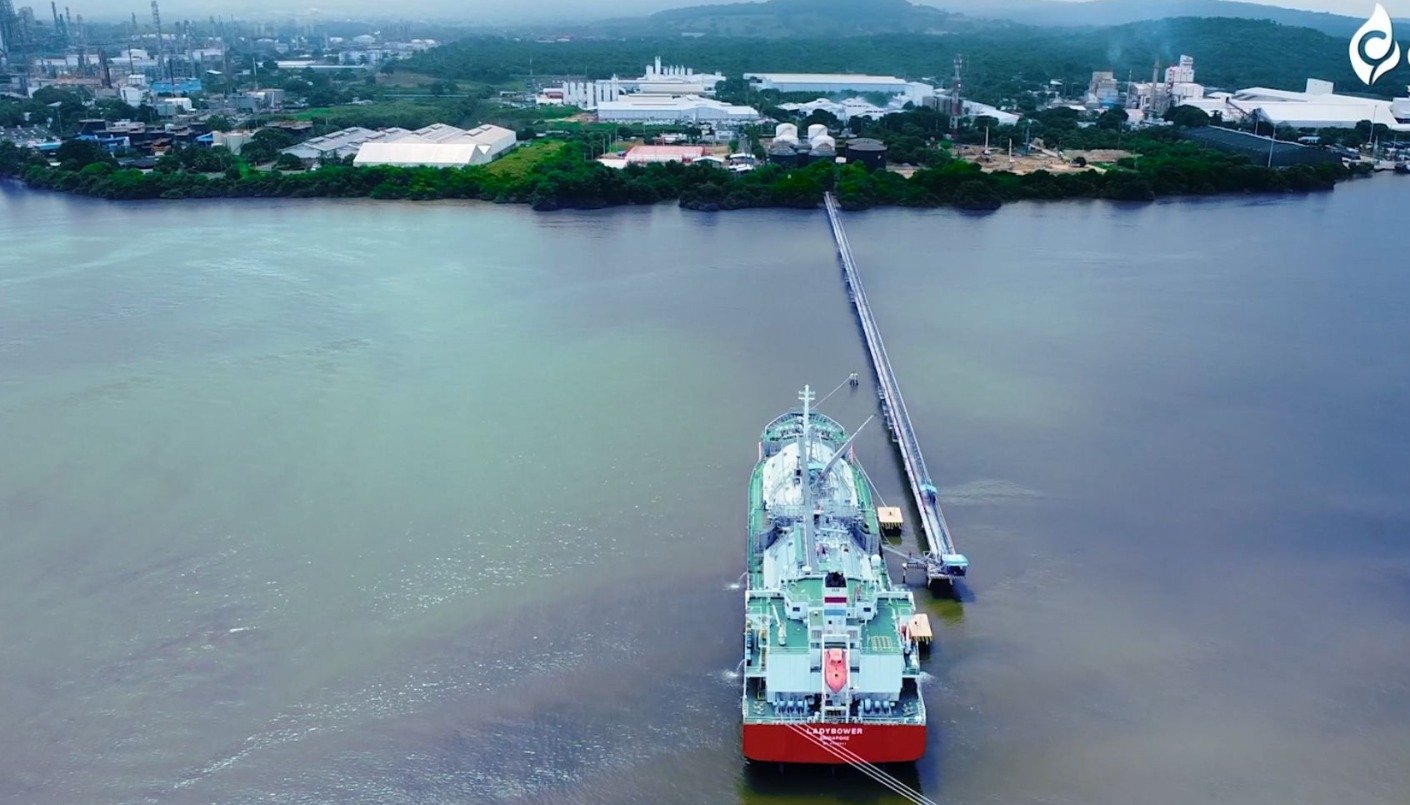
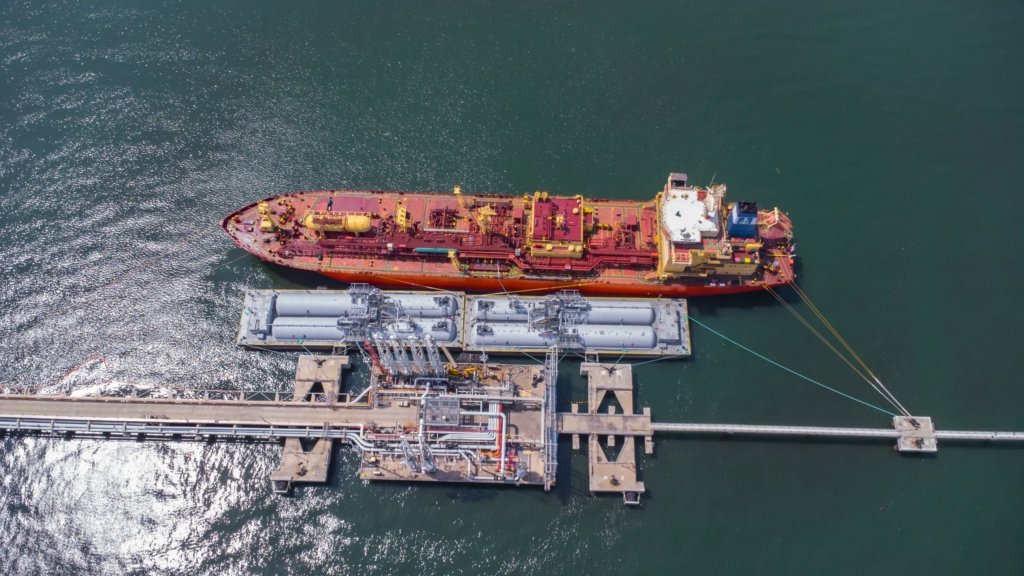
Las ampliaciones de las terminales portuarias Okianus y Puerto Bahía, en Cartagena, garantizan la confiabilidad del suministro de GLP a mediano y largo plazo y fortalecen el abastecimiento energético del país.
Marco Antonio Vélez, gerente de operaciones de Colgas, señaló que durante los últimos 10 años se ha adelantado obras en el puerto Okianus, con una inversión 100% privada que asciende a los 34 millones de dólares.
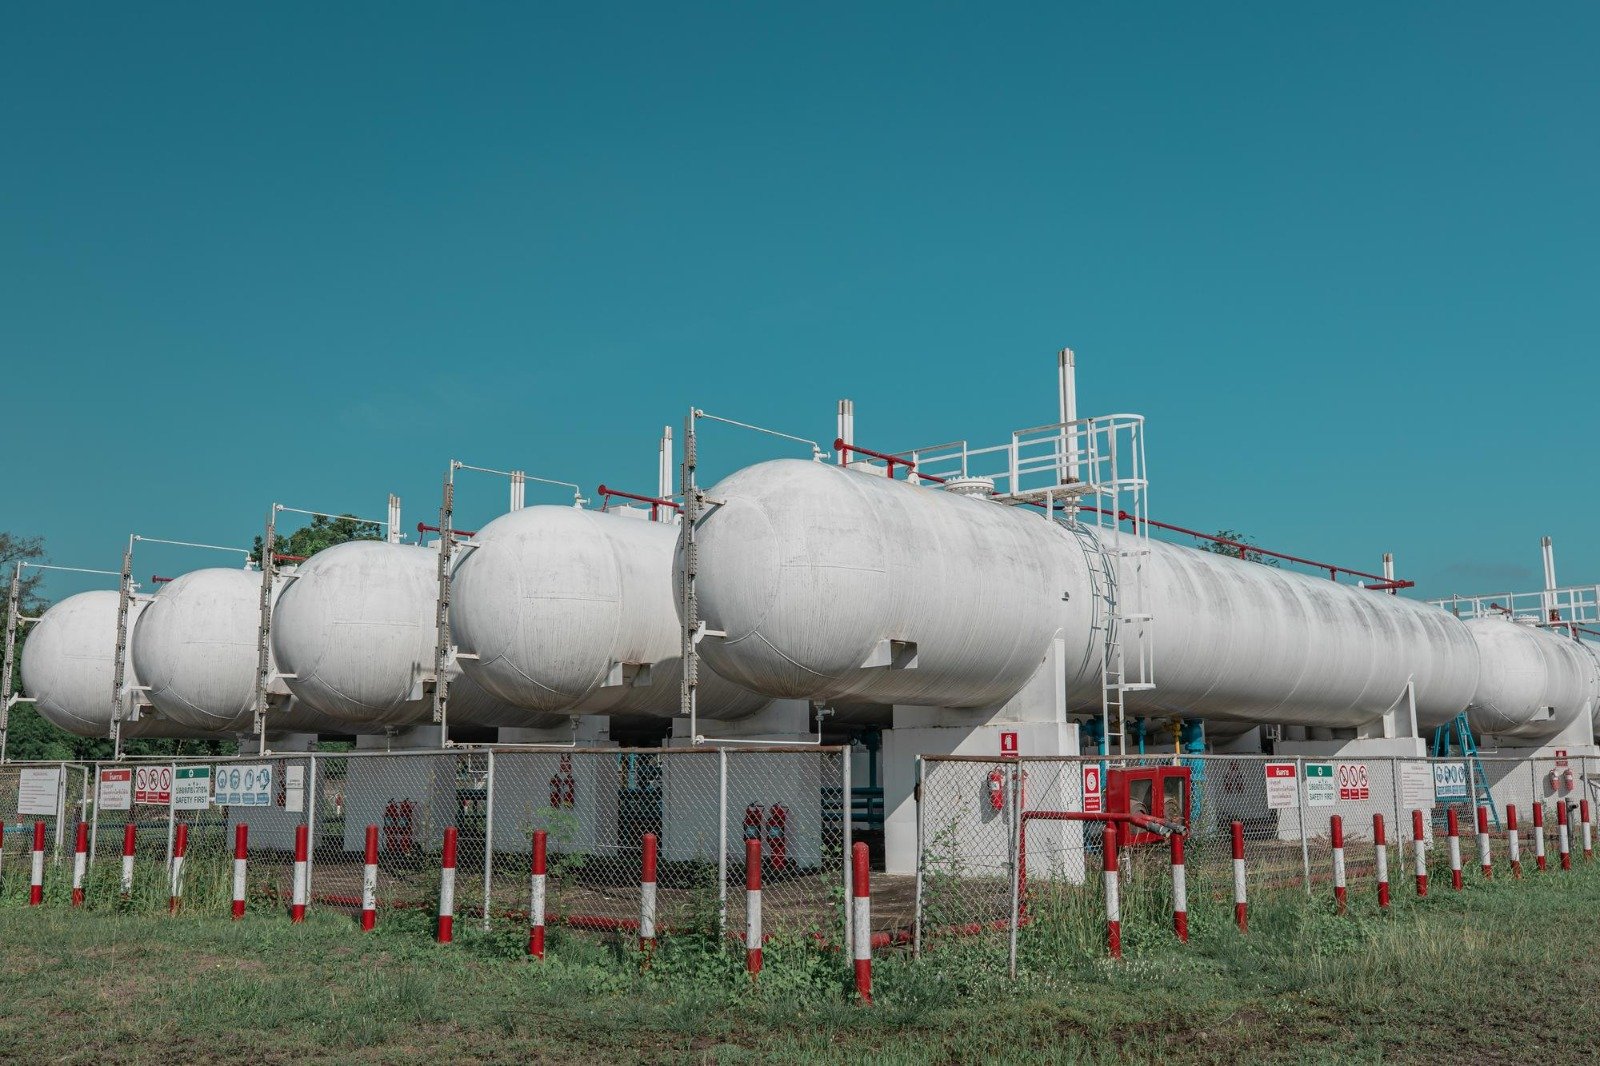
En la fase actual, el puerto alcanza 7.500 toneladas de capacidad de almacenamiento en 37 tanques, y el atraque de buques de hasta 20.000 toneladas, lo que le da una capacidad de importación de 65.000 toneladas mensuales.
«Para este año vamos a importar 560.000 toneladas, lo que representa el 58% de la demanda que requiere el país. En 2027 serán alrededor de 720.000 toneladas de importación que se llevarán a cabo por este puerto de Okianus», explicó Vélez.
El directivo precisó que el sistema logístico terrestre está preparado para transportar esos volúmenes. Okianus cuenta con 16 bahías para carga de cisternas simultánea, respaldadas por un parque automotor nacional de aproximadamente 700 camiones, con capacidad para movilizar hasta 90.000 toneladas al mes. Esta seguridad en el suministro ha permitido que 60 clientes del sector industrial hayan migrado de gas natural a GLP.
Puerto Bahía con almacenamiento refrigerado
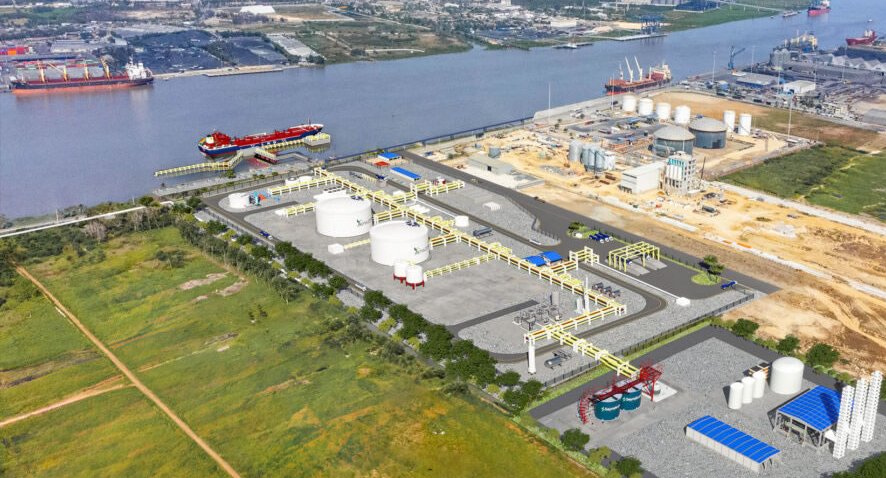
Por su parte, Pedro Rosales, director ejecutivo del proyecto de importación de GLP de Puerto Bahía, expuso los avances de un nuevo complejo de recibo ubicado en Mamonal, en la margen izquierda del río Magdalena, el cual aprovecha un calado natural de 20 metros.
Rosales dijo que desde marzo de 2026 iniciaron una etapa temprana de operación, habilitando una capacidad de entrega de 20.000 toneladas mensuales mediante el uso de barcazas de 4.400 toneladas.
No obstante, la gran apuesta es construir un tranque refrigerado con capacidad de almacenamiento de 30.000 toneladas, que entraría en operación a medidos de 2028.
«Tendremos unas condiciones que nos permitirán entregar, inicialmente, hasta 720.000 toneladas por año», puntualizó Rosales.
Esta nueva facilidad permitirá recibir buques gaseros de formato Very Large Gas Carrier (VLGC) y Medium Gas Carrier (MGC), generando eficiencias logísticas que reducirán los costos de flete y el precio de la molécula.
Ambos directivos concluyeron que con la infraestructura de importación en Cartagena se cubrirá hasta el 85% de la demanda nacional.
El XXVII Informe del Sector Gas Natural en Colombia plantea cinco decisiones prioritarias para recuperar la oferta nacional, diversificar las importaciones, fortalecer la infraestructura y proteger la competitividad del gas.
El XXVII Informe del Sector Gas Natural en Colombia, presentado por Promigas, advierte que la caída sostenida de la producción y de las reservas convirtió el déficit de gas nacional en una realidad estructural.
Para responder a este escenario, InfoGas 2026 plantea cinco decisiones prioritarias orientadas a fortalecer el abastecimiento, recuperar la oferta nacional, ampliar la infraestructura, fortalecer la institucionalidad técnica y preservar la competitividad del gas natural en Colombia.
El déficit dejó de ser coyuntural
En 2025, la producción fiscalizada cayó 12% y acumuló una reducción de 31% frente a 2021. En ese mismo periodo, las reservas probadas pasaron de 3.164 giga pies cúbicos (Gpc) a 1.717 Gpc, limitando progresivamente la capacidad de la oferta nacional para atender la demanda.
Como resultado, aumentó la participación de las importaciones. Los volúmenes regasificados por SPEC LNG pasaron de un promedio anual de 5 millones de pies cúbicos diarios (MPCD) en 2021 a 174 MPCD en 2025. En lo corrido de 2026, el gas importado representó 28% del suministro total y, en agosto, alcanzó 34%.
Ante esta necesidad, Promigas adelantó para octubre de 2026 la ampliación de SPEC LNG prevista inicialmente para septiembre de 2027. La terminal adicionará 58 MPCD y alcanzará una capacidad total de regasificación de 533 MPCD.
Menor holgura, mayor impacto para el país
La combinación de menor producción nacional, mayor utilización de la infraestructura de importación y la ausencia de señales regulatorias para desarrollar infraestructura que dé mayor confiabilidad al sistema de transporte de gas, redujo los márgenes operativos de la cadena de abastecimiento.
“En estas condiciones, una reducción inesperada en la producción de un campo o la indisponibilidad de un activo crítico puede afectar distintos segmentos del mercado”, señala el Informe.
Entre enero y agosto de 2026, la demanda no térmica disminuyó 58 GBTUD, equivalente a una caída de 7% frente al mismo periodo de 2025. El segmento industrial registró la mayor reducción, con una caída de 23%, seguido por los sectores de gas natural vehicular y petrolero.
“La señal es clara: un suministro insuficiente, costoso o incierto puede llevar a los consumidores a reducir su actividad o migrar hacia energéticos de mayores emisiones y, en algunos casos, mayores costos, con efectos sobre la competitividad, la calidad del aire, la salud y los objetivos de descarbonización”, agregó.
“Colombia necesita resolver simultáneamente dos horizontes. En el corto plazo, asegurar las importaciones y la infraestructura necesarias para atender la demanda y responder a escenarios de mayor exigencia del sistema; y, en el mediano y largo plazo, recuperar la producción nacional y fortalecer la confiabilidad. No son caminos excluyentes: el país necesita avanzar en todos ellos al mismo tiempo”, señaló Juan Manuel Rojas, presidente de Promigas.
Aunque en las últimas semanas se han adoptado medidas que contribuyen a atender las necesidades más inmediatas del sistema, el desafío de Colombia es avanzar hacia una respuesta integral y sostenible. Esto implica atender simultáneamente los requerimientos de abastecimiento de corto plazo y las soluciones estructurales necesarias para recuperar la confiabilidad y competitividad del sector.
Con base en este diagnóstico, InfoGas 2026 plantea cinco decisiones prioritarias para fortalecer la seguridad energética y garantizar un suministro de gas natural:
Asegurar y diversificar las importaciones: Materializar nueva infraestructura de importación, ampliar las alternativas de contratación y establecer reglas claras para trasladar eficientemente los costos de suministro, regasificación y almacenamiento. La eventual importación desde Venezuela puede complementar y diversificar la oferta, siempre que sea confiable y no cree una nueva dependencia para el país.
Recuperar la oferta nacional: Retomar la exploración, acelerar la conversión de recursos contingentes en reservas, facilitar proyectos estratégicos como Sirius y definir una ruta para el aprovechamiento de los yacimientos no convencionales, con mayor agilidad en licenciamiento ambiental y consulta previa, seguridad jurídica y condiciones tributarias competitivas.
Fortalecer el transporte y la confiabilidad: Ampliar la capacidad para movilizar gas hacia los centros de consumo y desarrollar infraestructura que otorgue mayor flexibilidad y respaldo al sistema. La conexión VIM-Interior (Jobo-Vasconia) podría habilitar hasta 400 MPCD, mejorar la confiabilidad de la red y conectar mejor los sistemas de la costa y el interior, con esquemas regulatorios que reconozcan las inversiones y la capacidad de respaldo.
Recuperar la estabilidad regulatoria: Preservar la capacidad técnica de la CREG y la UPME, aprobar con agilidad los proyectos priorizados en el Plan de Abastecimiento de Gas Natural y resolver las actualizaciones tarifarias pendientes, mediante señales oportunas, previsibles y consistentes.
Proteger la competitividad y a los consumidores: Evitar que las restricciones de oferta y los mayores costos aceleren la pérdida de demanda o la sustitución por energéticos de mayores emisiones. También se requiere el giro oportuno y una mejor focalización de los subsidios para proteger a los hogares vulnerables sin comprometer la sostenibilidad financiera de las empresas prestadoras.
Gas natural, estratégico para la seguridad energética
InfoGas 2026 concluye que Colombia no debe elegir entre gas nacional o importado. El desafío es garantizar un abastecimiento diversificado, confiable y competitivo en un mercado con una holgura cada vez menor.
“Las decisiones que se adopten serán determinantes para consolidar al gas natural como motor de transformación para Colombia, respaldo fundamental del sistema eléctrico y aliado de una matriz energética más diversificada, resiliente y sostenible. Su firmeza y flexibilidad serán cada vez más relevantes para responder a la variabilidad hidrológica, complementar la creciente participación de fuentes renovables e impulsar la competitividad y el desarrollo productivo”, concluye el Informe.
Con una inversión de USD 180 millones, el proyecto cuenta con el 100% de la ingeniería de detalle culminada y los permisos requeridos para avanzar hacia el proceso de adquisición de equipos y constructivo. Con la participación de Jereh, la empresa afirma que se mantiene la entrada en operación para el primer semestre de 2028.
Amazónica LNG formalizó la contratación con la firma especializada china Jereh Group, a través de su sucursal Jereh Oil & Gas Colombia, como el aliado principal de su proyecto.
Un paso fundamental que, junto con la culminación de la ingeniería de detalle y la totalidad de los permisos requeridos, permite consolidar la condición técnica de “Ready to Build” (Listo para Construcción) de la iniciativa.
“La selección de Jereh como EPCista se ejecutó bajo estrictos protocolos de gobierno corporativo, eligiéndolos por su competencia técnica, seriedad, sólida trayectoria en más de 70 países y su relevancia internacional en la industria energética global. En el país, la compañía aporta experiencia previa en proyectos de infraestructura, implementación de tecnologías para Gas Natural Licuado (GNL), sistemas de compresión y transporte mediante gasoductos virtuales”, afirmó Alberto Consuegra, CEO de Amazónica LNG.
Este hito confirma la madurez del proyecto para realizar la primera planta de regasificación en tierra de Colombia, concebida para la importación, almacenamiento y regasificación de GNL. Su entrada en operación está proyectada para el primer semestre de 2028.
“Este es un hito más con el que se confirma que Amazónica LNG dejó de ser una expectativa para ser un proyecto técnicamente viable y preparado para avanzar hacia su construcción. Contar con Jereh como contratista principal nos brinda solidez y confianza para afrontar esta nueva etapa y continuar con el cumplimiento del cronograma previsto”, dijo Consuegra.
La firma del contrato con Jereh habilita una etapa fundamental de alistamiento del proyecto, en la que el contratista podrá avanzar en la conformación del equipo local de ingeniería, la contratación de proveedores de bienes y servicios, la colocación de órdenes de compra de equipos y las demás actividades requeridas para preparar la fase constructiva, cuyo plazo estimado es de 18 a 21 meses e incluye la ingeniería de balance de planta, adquisición y fabricación de los equipos principales y materiales, construcción, alistamiento y soporte para el arranque del proyecto.
“Nos entusiasma ser parte de este proyecto estratégico que le entregará a Colombia su primera planta de regasificación en tierra, fortaleciendo la infraestructura energética del Caribe y del país. Valoramos la confianza de Amazónica LNG y pondremos a su servicio toda nuestra experiencia global y capacidad técnica para garantizar el éxito de esta apuesta”, destacó Wei Lu, Rotating Chairman y COO de Jereh Group.
Otro avance relevante de Amazónica LNG es la resolución final de autorización otorgada por la Dirección General Marítima (DIMAR) para la zona de fondeo del buque FSU del proyecto en aguas colombianas.
Con esta configuración y un mínimo incremento en el capital de inversión, Amazónica LNG podrá optimizar su logística, elevar su capacidad de almacenamiento a 210.000 m³ de GNL y duplicar su capacidad de entrega hasta 200 MMPC diarios, incluyendo regasificación de GNL, entrega de GNL virtual a través de estación de carga de camiones cisterna, así como suministro de gas natural a proyectos de autogeneración en el Cluster de Palermo.
El proyecto está diseñado primordialmente para soportar al sector eléctrico nacional mediante el suministro estratégico de gas natural en firme para las plantas de generación térmica, contribuyendo a la seguridad y confiabilidad energética del país y al abastecimiento de los sectores industriales, comerciales y residenciales.
Con una inversión privada estimada de USD 180 millones, Amazónica LNG avanza hacia la construcción de una infraestructura estratégica para la importación y suministro de gas natural en el Caribe colombiano.
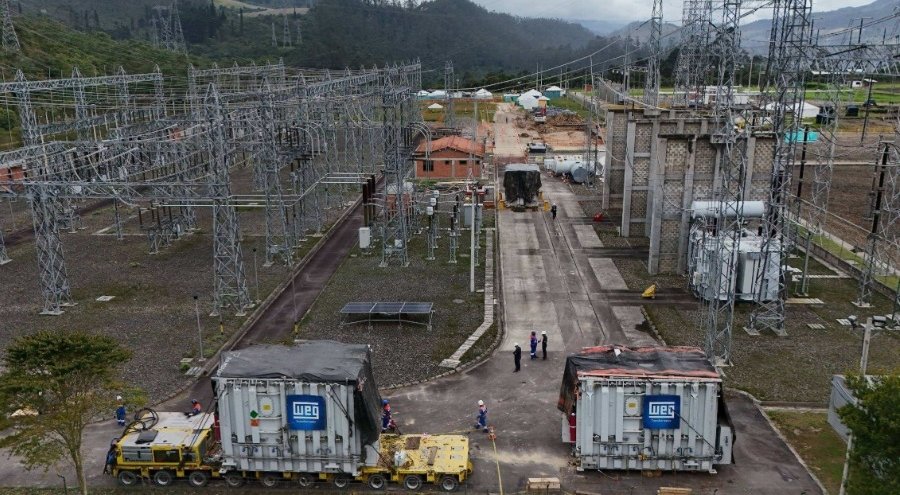
La ampliación requirió una inversión cercana a los 75.000 millones de pesos y el montaje de tres transformadores de última generación, de 120 toneladas cada uno, conectados directamente al Sistema de Transmisión Nacional.
Enel Colombia amplió de la Subestación Nueva Esperanza, ubicada en el municipio de Soacha. Este proyecto, integrado al Plan de Expansión Bogotá-Región 2030, contó con una inversión total cercana a los 75.000 millones de pesos y responde al aumento sostenido de la demanda de energía en la capital y en el centro-oriente del país.
La obra, energizada en tiempo récord, consistió en la instalación de un segundo banco de autotransformación 500/115 kV, con una capacidad de 450 MVA, un hito técnico que permitió duplicar la capacidad total de la Subestación Nueva Esperanza hasta alcanzar los 900 MVA.
Esta infraestructura es clave para fortalecer la confiabilidad de la red regional y mitigar riesgos operativos ante posibles contingencias en el suministro.
Para materializar el incremento de potencia, llegaron a la Subestación tres transformadores de última generación diseñados específicamente para transformar el nivel de tensión de 500 kV a 115 kV.
Cada uno de esos equipos pesa cerca de 120 toneladas y tiene un volumen equivalente a tres buses biarticulados del sistema TransMilenio, cuya incorporación permite conectar la Subestación directamente al Sistema de Transmisión Nacional.
La operación logística involucró controles técnicos, cierres viales programados, pasos controlados sobre el río Bogotá y adecuaciones estructurales en las vías de acceso a la Subestación. Un despliegue de alta ingeniería y planeación estratégica para superar desafíos geográficos y de infraestructura.
Con este proyecto, además de beneficiar a más de cuatro millones de personas, la red eléctrica del centro-oriente colombiano refuerza su estabilidad, facilita la distribución de grandes volúmenes de energía y respalda el crecimiento habitacional e industrial de la zona.
Pese al terremoto, la obra avanza en un 90% y mantiene el primero de noviembre como fecha de entrada en operación.
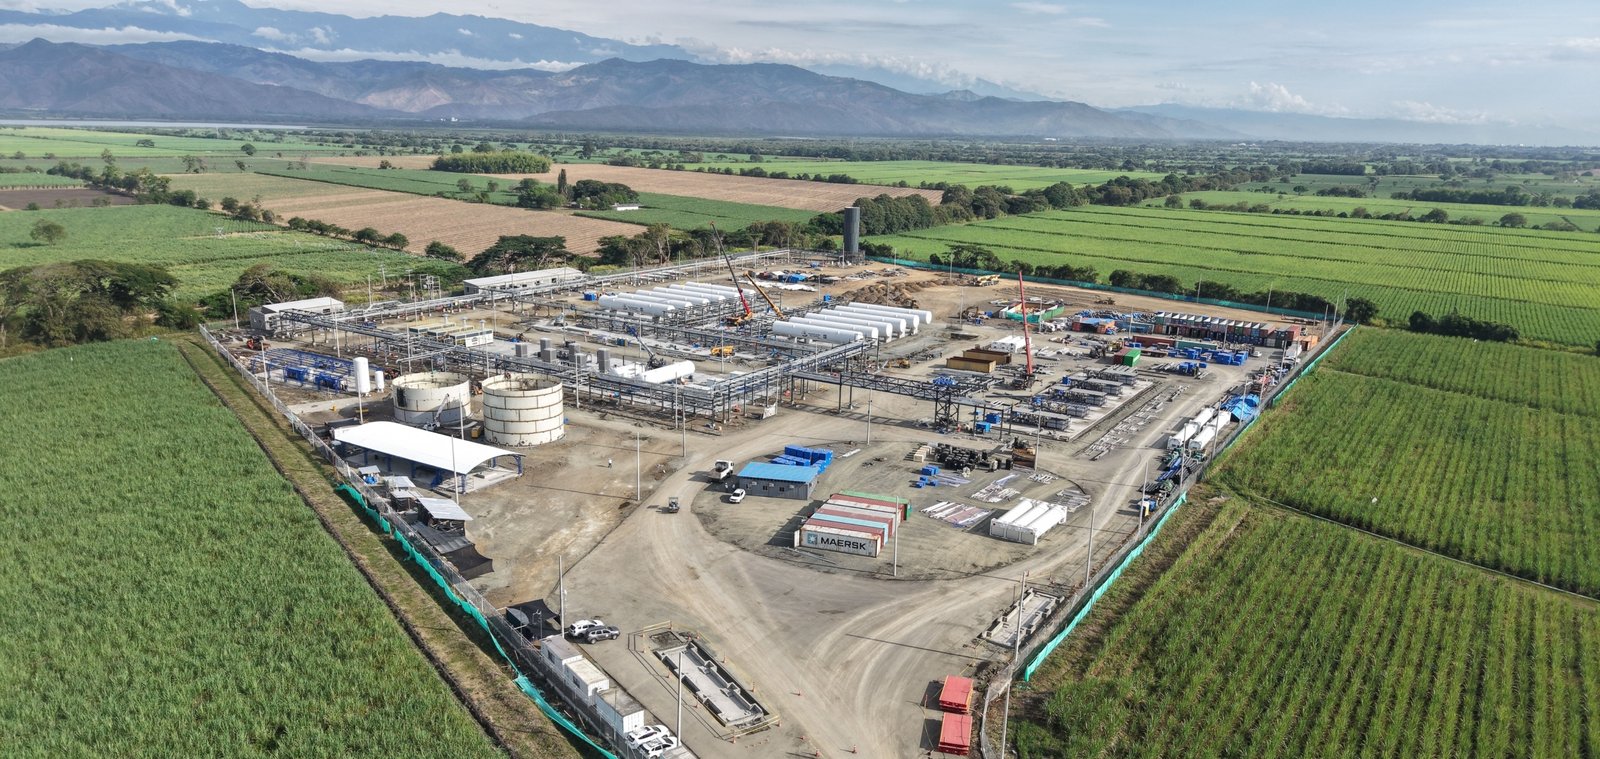
La Regasificadora del Pacífico (RDP), que se construye en Buga, Valle del Cauca, pasó con creces su más dura prueba: el terremoto del pasado 10 de agosto que sacudió el occidente de Colombia.
“Las instalaciones no sufrieron ningún rasguño, solamente el susto y que nos quedamos sin energía durante 12 horas”, dice Jesús Urías, gerente general de RDP.
Urías es un administrador mexicano que llegó a la gerencia de RDP, luego de manejar por cinco años la planta de regasificación de La Paz, Baja California, que también utiliza el sistema de isocontenedores.
Con el zarpe de la FSU Tura y la barcaza Pargo Rojo, a comienzos de septiembre desde el astillero chino de Yiu Lian, se mantiene el primero de noviembre como la fecha para entrar en operación RDP.
Mientras llegan las embarcaciones, las obras en el puerto de Buenaventura y en las instalaciones de la regasificadora en Buga avanzan en más de un 90%: los doce tanques de proceso o amortiguamiento ya están instalados, al igual que los compresores, los vaporizadores, las bombas y dos enormes tanques de almacenamiento de agua.
Las cuadrillas trabajan a toda marcha en los sistemas de conexión, monitoreo, control y seguridad para llegar a la meta: comenzar a operar el primero de noviembre y entregar los primeros 60 millones de pies cúbicos diarios (MPCD) al Sistema Nacional de Transporte.
¿Cómo funciona el sistema?
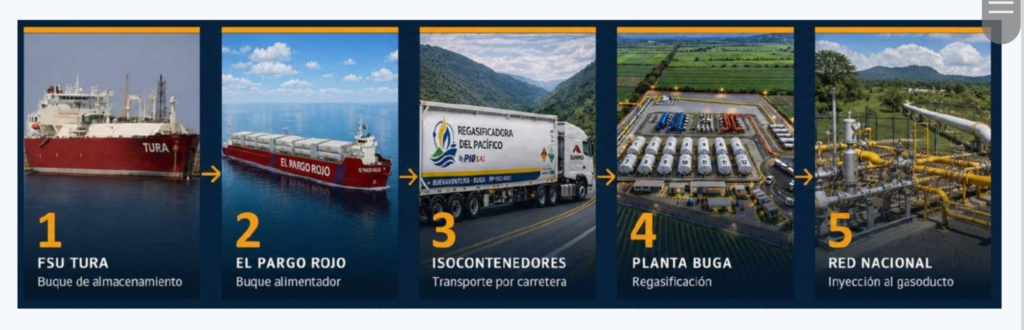
La operación comienza a seis kilómetros de la costa, donde estará fondeado Tura, un metanero adaptado como unidad flotante de almacenamiento (FSU, por sus siglas en inglés), con una capacidad de 145 mil metros cúbicos de gas natural licuado (GNL).
El Tura transferirá simultáneamente el GNL a 72 isocontenedores, que es la capacidad máxima de la barcaza Pargo Rojo, que luego los llevará al puerto TCBuen, en Buenaventura, donde serán cargados en los camiones que los llevarán hasta Buga, donde está el punto de conexión al gasoducto de TGI.
La planta de Buga tiene una capacidad para descargar simultáneamente 10 isocontendores, operación que tarda cerca de hora y media. Además, en Buenaventura estará permanentemente un isocontenedor para brindar un MPCD a la red domiciliaria de la ciudad.
Cada isocontenedor tiene una capacidad de unos 50 metros cúbicos, aproximadamente un millón de pies cúbicos regasificados. En puerto ya están listos 162 isocontenedores, pero hay tres pedidos de 50 cada uno para completar un parque de 312 isocontenedores en 2027.
La logística por carretera estará a cargo, por partes iguales, de dos empresas transportadoras: EntreKarga y Summo Logistics, que arrancan con 30 camiones dedicados cada una.
Así, después de SPEC en Cartagena, se espera que el primero de noviembre arranque la segunda planta de regasificación del país, con una capacidad de regasificación inicial de 60 MPCD, que es el contrato firmado con Ecopetrol.
En una segunda etapa, que se espera arranque en diciembre próximo, se regasificarían 20 MPCD adicionales para Alcanos; y en una tercera etapa, hacia abril de 2027, la planta podría sumar otros 50 MPCD, para un total de 140 MPCD, alrededor del 20% del consumo de gas del país.
Este sería el inicio de Regasificadora del Pacífico, la segunda planta de regasificación que se construye en Colombia y la más grande de América que utiliza el sistema de isocontenedores.
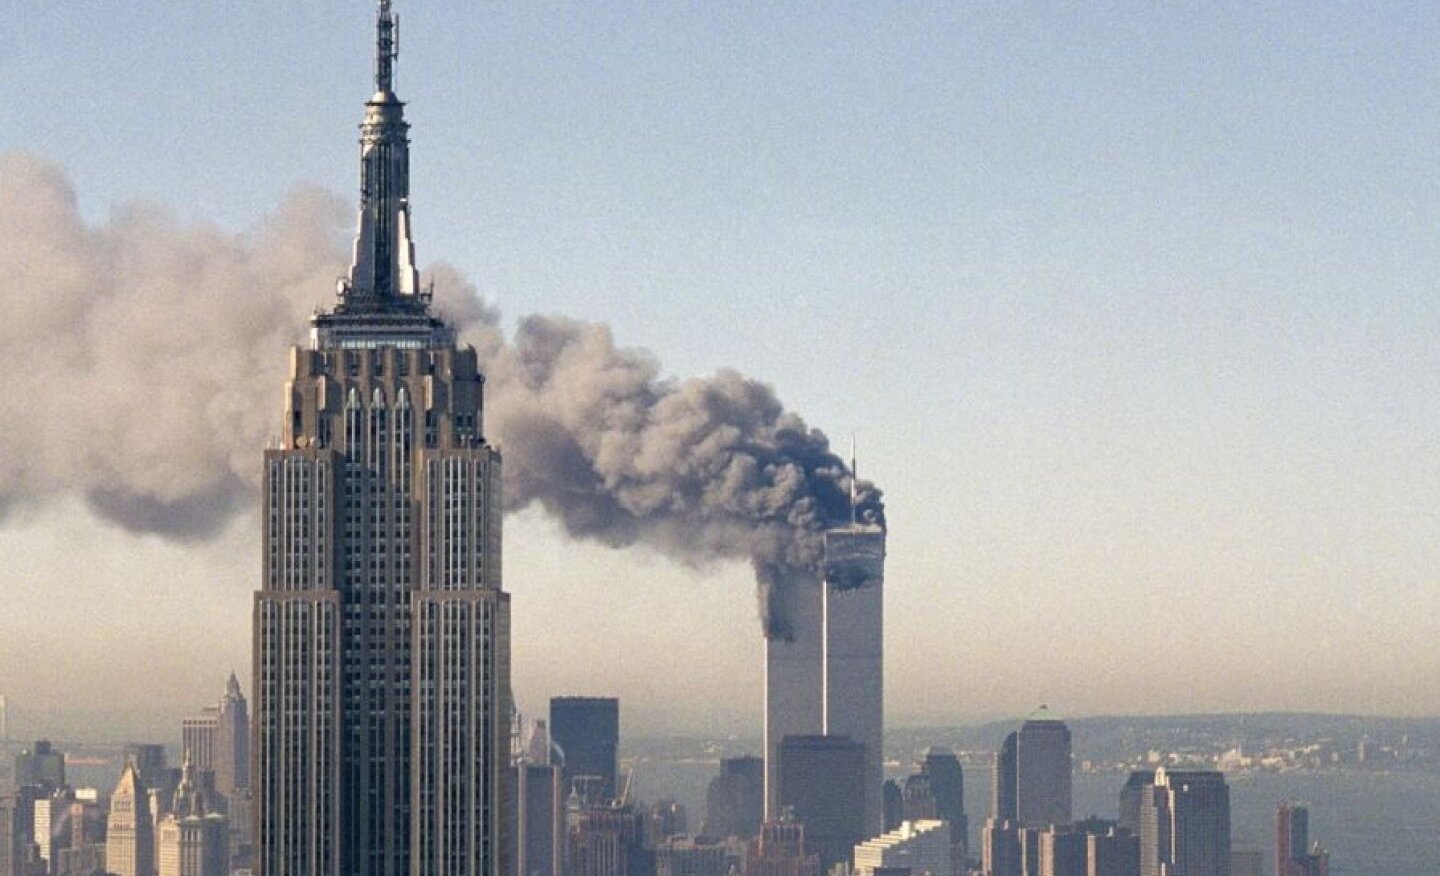
Hay acontecimientos que no sólo hacen historia, sino que la parten en dos. El atentado terrorista del 11 de septiembre de 2001 fue uno de ellos.
Por: AMYLKAR D. ACOSTA*
Aquel martes aciago el mundo contempló atónito, en tiempo real, cómo dos aviones comerciales se estrellaban contra las Torres Gemelas del World Trade Center en Nueva York y, luego, cómo estas se desplomaban convertidas en una gigantesca montaña de escombros. Otro avión impactó el Pentágono y un cuarto cayó en Pensilvania. El saldo: cerca de 3.000 muertos.
Pero la verdadera dimensión del 11-S no puede medirse únicamente por el número de víctimas. Aquel día cambió la percepción que el mundo, empezando por Estados Unidos, tenía de su propia seguridad y se alteró el curso de la geopolítica mundial.
Apenas nueve días después, el 20 de septiembre de 2001, en mi artículo Colombia: país real, país virtual, me referí al impacto de aquellos atentados que habían reducido a cenizas las emblemáticas Torres Gemelas y golpeado el Pentágono.
Mi preocupación inmediata, además del horror provocado por semejante acto de barbarie, apuntaba hacia sus repercusiones económicas. La economía mundial ya mostraba síntomas de desaceleración y aquel golpe introducía un ingrediente adicional de incertidumbre, que presagiaba su hundimiento.
Pocos días después volví sobre el tema en Una elegía por la paz. Esta vez mi preocupación trascendía la coyuntura económica. Me inquietaban las consecuencias políticas y militares que podría desencadenar la inmediata y contundente reacción de Estados Unidos.
Dos hechos me parecieron entonces incontrovertibles: la enorme capacidad destructiva que había alcanzado el terrorismo y la vulnerabilidad del Estado frente a él, incluso tratándose de la mayor potencia económica y militar del planeta. Veinticinco años después, vale la pena volver sobre aquellas reflexiones y confrontarlas con lo acontecido.
La reacción estadounidense no se hizo esperar. El Presidente George W. Bush proclamó la denominada “guerra contra el terrorismo”. El enemigo ya no era necesariamente otro Estado ni un ejército convencional claramente identificable. Era una organización transnacional, dispersa, clandestina y capaz de golpear desde las sombras. Ese cambio fue trascendental.
En octubre de 2001 Estados Unidos invadió Afganistán. El propósito declarado era destruir las bases de Al Qaeda, responsable de los atentados, capturar a Osama Bin Laden y desalojar del poder al régimen talibán que le había brindado refugio y protección. Dos años después, en 2003, vino la invasión de Irak. Se justificó alegando que el régimen de Saddam Hussein poseía armas de destrucción masiva. Tales arsenales nunca fueron encontrados.
Aquí empezó a desdibujarse la frontera entre la legítima respuesta al terrorismo y una estrategia desmedida de intervención militar de mucho mayor alcance. Lo que comenzó como una operación contra los responsables del 11-S terminó convirtiéndose en una prolongada guerra global. Y fue costosa, aún se prolongan en el tiempo y en el espacio sus repercusiones y secuelas.
Investigaciones del proyecto Costs of War de la Universidad Brown estiman que las guerras posteriores al 11-S comprometieron más de US$8 billones (trillion en la nomenclatura estadounidense) en gastos y obligaciones de Estados Unidos.
El mismo proyecto estima en al menos 940.000 las muertes directas ocasionadas por la violencia en los distintos escenarios bélicos y calcula que, al incorporar las muertes indirectas derivadas de sus consecuencias, el saldo puede ascender a entre 4,5 y 4,7 millones de personas.
Afganistán constituye quizá la mayor paradoja de esta historia. Estados Unidos llegó allí en 2001 para desalojar a los talibanes. Permaneció durante dos décadas. Miles de vidas y enormes recursos después, las últimas tropas estadounidenses abandonaron Afganistán el 30 de agosto de 2021. Y los talibanes retornaron al poder. La historia parecía regresar al punto de partida.
Ello no significa que esos veinte años hayan sido inútiles ni que Al Qaeda conservara intacta la capacidad que tenía en 2001. Osama Bin Laden fue dado de baja en Pakistán en mayo de 2011 y la estructura que organizó los ataques sufrió golpes devastadores.
Pero Afganistán dejó una enseñanza difícil de soslayar: la superioridad militar puede conquistar un territorio, derribar un régimen e incluso destruir un ejército, pero no necesariamente es suficiente para construir un Estado viable ni garantizar una paz duradera. Ese fue precisamente uno de los interrogantes que planteábamos cuando todavía humeaban los escombros de las Torres Gemelas.
Al Qaeda fue debilitada, pero el terrorismo no desapareció. Mutó. De sus ramificaciones y del caos generado por las guerras posteriores surgieron nuevas organizaciones. La más brutal y espectacular fue el autodenominado Estado Islámico —ISIS—, que llegó a controlar extensos territorios de Irak y Siria y proclamó un pretendido califato.
A las organizaciones jerarquizadas se sumaron células dispersas por doquier y los llamados “lobos solitarios”. Internet y posteriormente las redes sociales se convirtieron en instrumentos de propaganda, radicalización y reclutamiento. El terrorismo y sus células aprendieron a desenvolverse en red. La amenaza dejó de estar concentrada exclusivamente en un territorio y se hizo ubicua.
*Exministro de Minas y Energía y miembro de Número de la ACCE.
Un proyecto de investigación liderado por universidades colombianas demuestra que es posible transformar residuos de acero y titanio en materiales para almacenar hidrógeno de forma segura.
El hidrógeno es la gran promesa para descarbonizar la industria y el transporte en el mundo. Sin embargo, su uso a gran escala tiene un talón de Aquiles: guardarlo de forma segura y económica es extremadamente difícil.
Hoy en día, almacenarlo requiere comprimirlo a presiones extremas o congelarlo a temperaturas ultra bajas, lo que exige infraestructuras costosas y complejas.
El almacenamiento de hidrógeno en estado sólido mediante hidruros metálicos ha ganado interés como una alternativa para mejorar las condiciones de seguridad y facilitar su integración en diferentes entornos industriales. En la práctica, estos materiales actúan como una especie de esponja metálica capaz de absorber el gas hidrógeno en su interior, guardarlo de forma segura a temperatura ambiente y liberarlo cuando se necesita.
Con el propósito de aportar soluciones a este reto, las Universidades de Medellín, de Antioquia, Pontificia Bolivariana y el Comité Colombiano del Consejo Mundial de Energía desarrollan el proyecto “Viabilización de la producción nacional de materiales y metodologías para el transporte, almacenamiento y uso de hidrógeno blanco”,
financiado por el Ministerio de Ciencia, Tecnología e Innovación y la Agencia Nacional de Hidrocarburos. La iniciativa evalúa la posibilidad de producir materiales para almacenamiento de hidrógeno utilizando residuos industriales disponibles en Colombia.
La estrategia aprovecha residuos de acero de la industria metalmecánica y residuos de titanio del sector biomédico para fabricar aleaciones hierro-titanio (FeTi), utilizadas en almacenamiento sólido de hidrógeno.
Los resultados confirman la viabilidad de esta ruta al demostrar la producción de más de 1 kg de aleación FeTi con capacidades de absorción superiores al 1% en peso de hidrógeno; una cifra que, aunque pequeña, es altamente competitiva para el estándar que se tiene a nivel mundial para las tecnologías de almacenamiento de hidrógeno. Dicha cantidad de hidrógeno ocuparía aproximadamente 6 litros como gas a temperatura ambiente y 20 bar, mientras que, al incorporarse en forma de hidruro, queda contenida en el volumen de la aleación, del orden de 0.15–0.20 litros por kilogramo de FeTi.
En consecuencia, el almacenamiento sólido permite concentrar la misma cantidad de H₂ en un volumen aproximadamente 30–40 veces menor que el requerido por el gas a igual presión y temperatura. Esta ventaja volumétrica, junto con la posibilidad de operar a presiones moderadas y la valoración de residuos de acero y titanio, resalta el potencial de la ruta propuesta para aplicaciones de almacenamiento.
Además de los avances en materiales, el proyecto involucra el diseño de sistemas de almacenamiento, evaluación ambiental, análisis social y apropiación del conocimiento. Esta aproximación permite abordar el almacenamiento de hidrógeno desde una perspectiva integral, que considera no solo el desempeño técnico de la tecnología, sino también sus implicaciones productivas, ambientales y territoriales.
¿Por qué el almacenamiento de hidrógeno es un reto?
A diferencia de combustibles convencionales como la gasolina o el gas natural, el hidrógeno presenta una densidad energética volumétrica muy baja en condiciones ambientales. Como resultado, almacenar cantidades útiles de energía requiere tecnologías capaces de incrementar significativamente su densidad sin comprometer la seguridad ni la viabilidad económica del sistema.
Actualmente, las principales alternativas de almacenamiento corresponden al gas comprimido, el hidrógeno líquido y el almacenamiento en materiales sólidos. El almacenamiento gaseoso exige recipientes capaces de operar a presiones de hasta 700 bar (casi 700 veces la presión atmosférica), mientras que el almacenamiento criogénico requiere temperaturas cercanas a los -253 °C. Ambas soluciones implican elevados requerimientos de infraestructura, consumo energético y costos operativos.
Frente a estas limitaciones, el almacenamiento en estado sólido mediante hidruros metálicos emerge como una alternativa para aplicaciones estacionarias e industriales. En este caso, el hidrógeno es absorbido por materiales metálicos específicos y almacenado dentro de su estructura cristalina, permitiendo operar a presiones considerablemente menores y con condiciones de seguridad más favorables que las tecnologías convencionales.
A pesar de sus ventajas, aún se encuentran retos como, por ejemplo, que los materiales deben combinar una adecuada capacidad de almacenamiento con estabilidad estructural, cinética eficiente de absorción y desorción, resistencia al ciclado y costos compatibles con una implementación industrial. Además, los fenómenos térmicos de los hidruros metálicos exigen gestionar la transferencia de calor durante la carga y descarga de hidrógeno.
Por otro lado, no basta con demostrar el funcionamiento de un material en laboratorio, también es necesario garantizar la disponibilidad de materias primas, desarrollar metodologías de fabricación reproducibles e integrarlo en reactores capaces de operar en condiciones reales.
¿Es posible, entonces, producir materiales para almacenamiento de hidrógeno utilizando residuos industriales disponibles en Colombia?
Para responder a esa pregunta, el proyecto aprovecha residuos industriales disponibles en el país como materia prima para fabricar materiales destinados al almacenamiento del hidrógeno en estado sólido, reduciendo la dependencia de insumos importados.
Tras los procesos de caracterización y selección de materiales, se identificó que el acero AISI 1005 y el titanio grado 4 presentaban condiciones adecuadas para la fabricación de aleaciones hierro-titanio (FeTi), utilizadas en el almacenamiento sólido de hidrógeno.
Los resultados experimentales validaron la ruta propuesta, ya que se produjo más de un kilogramo de aleación FeTi utilizando exclusivamente materias primas recuperadas. Las aleaciones alcanzaron capacidades de absorción superiores al 1% en peso de H₂, lo que confirma su potencial para el almacenamiento en estado sólido.
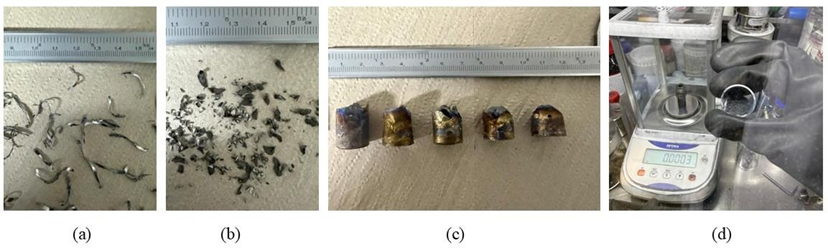
Del residuo a material funcional: (a) virutas de acero y (b) de titanio grado 4 recuperadas, (c) lingote de aleación FeTi obtenido por fusión por inducción, y (d) polvo listo para la carga del reactor.
La investigación también identificó aspectos relevantes para un eventual escalamiento industrial. El análisis de disponibilidad de material en el país mostró una oferta potencial cercana a 135.000 t/año de residuos de acero compatibles con la tecnología desarrollada, frente a unas cinco toneladas por año de residuos de titanio grado 4. El titanio es, por tanto, uno de los principales factores a considerar en futuras estrategias de expansión.
Economía circular aplicada a la transición energética
Uno de los principales aportes del proyecto es que los residuos industriales pueden convertirse en materias primas para aplicaciones energéticas de alto valor agregado. En lugar de insumos vírgenes, las aleaciones FeTi se fabricaron con residuos de acero proveniente de la industria metalmecánica y residuos de titanio grado 4 del sector biomédico, sin comprometer la funcionalidad del material obtenido.
La experiencia evidencia una ruta para integrar criterios de sostenibilidad y eficiencia en el uso de recursos en el desarrollo de tecnologías energéticas emergentes, con beneficios ambientales que el proyecto cuantificó mediante análisis de ciclo de vida.
Del material al sistema
El material es solo una parte del desafío, ya que para llegar a aplicaciones reales debe integrarse en sistemas que operen de forma segura y controlen la carga y descarga de hidrógeno. Por eso el proyecto avanzó en paralelo con el desarrollo de materiales y con soluciones de almacenamiento escalables.
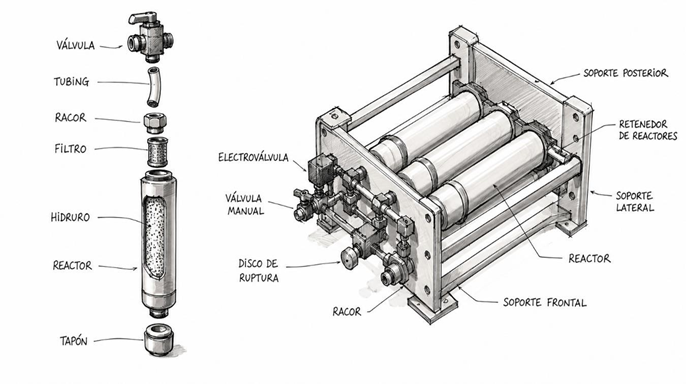
En ese sentido, el proyecto avanzó en el diseño de un sistema modular de almacenamiento para los hidruros metálicos desarrollados, compuesto por unidades funcionales que pueden integrarse progresivamente para aumentar la capacidad sin modificar los principios de operación.
También se diseñaron y validaron prototipos de reactores para almacenamiento en estado sólido, junto con metodologías de simulación y herramientas de análisis que mostraron que el desempeño no depende solo de la capacidad del material, sino también de la gestión térmica durante los procesos de absorción y desorción de hidrógeno.
Además, a partir de la combinación de resultados experimentales y modelación computacional, se desarrolló una metodología de escalamiento que permitió identificar criterios de diseño para sistemas de mayor capacidad y trazar una ruta técnica hacia aplicaciones industriales.
Representación esquemática del reactor y de su disposición general dentro del módulo con capacidad para 1kg de hidruro e intercambio térmico por convección natural.
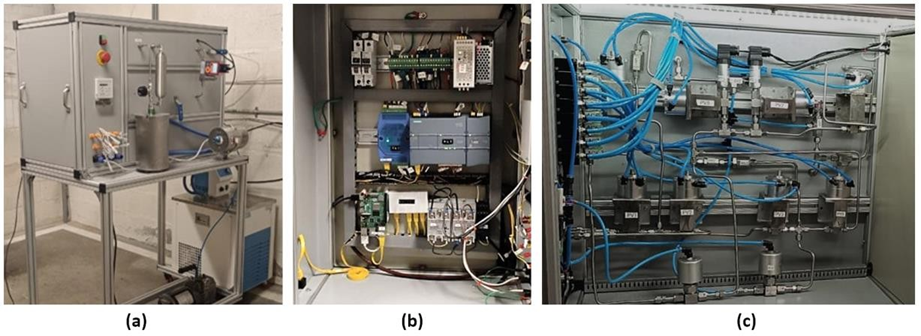
Para apoyar estas actividades se fortaleció la infraestructura experimental con sistemas de monitoreo, adquisición de datos y control automatizado, lo que permitió establecer protocolos de operación, evaluar el desempeño de las aleaciones y generar información para futuras etapas de optimización y validación.
Banco de pruebas instrumentado, reactores y otras unidades modulares conectados al sistema de monitoreo (a), adquisición de datos y hardware de control automatizado (b); y sistema automatizado de control de gases y flujo (c) durante un ciclo de carga y descarga de hidrógeno.
Sostenibilidad más allá de las emisiones
La evaluación de nuevas tecnologías energéticas no puede limitarse a la reducción de emisiones de gases de efecto invernadero, ya que también exige analizar los impactos de la obtención de materias primas, la fabricación, el consumo de energía y el transporte, además de las condiciones sociales de los territorios donde podrían implementarse. Por esta razón, el proyecto incorporó evaluación ambiental y caracterización social desde sus primeras etapas.
Evluación ambiental
La caracterización ambiental se realizó mediante metodologías de Inventario de Ciclo de Vida (ICV) y Evaluación de Impacto de Ciclo de Vida, permitiendo comparar escenarios basados en materias primas vírgenes y materias primas recicladas. Los análisis incluyeron los flujos de materiales, energía y transporte asociados a la fabricación de las aleaciones FeTi y de los módulos de almacenamiento desarrollados durante el proyecto.
En comparación con los escenarios convencionales, el uso de materiales reciclados permitió reducir aproximadamente un 28% el potencial de calentamiento global y un 32% los impactos relacionados con el agotamiento de combustibles fósiles. Estas reducciones se deben principalmente a la disminución de actividades extractivas y a la reducción del transporte internacional de materias primas.
La evaluación también permitió identificar oportunidades de mejora. Mientras que en los escenarios basados en materias primas vírgenes el transporte constituye una de las principales fuentes de impacto ambiental, en los escenarios con materiales reciclados el consumo energético asociado a los procesos de transformación adquiere una mayor relevancia. Esta información proporciona elementos para orientar futuras estrategias de optimización tecnológica.
Evaluación social
El proyecto analizó variables sociales relacionadas con la posible implementación de tecnologías de hidrógeno en diferentes territorios con el objetivo de incorporar criterios que permitieran evaluar no solo la viabilidad técnica de una solución, sino también las condiciones sociales que podrían favorecer o dificultar su adopción.
Para esto se desarrolló el Índice de Factibilidad Social (IFS), una herramienta diseñada para comparar municipios a partir de variables asociadas a condiciones socioeconómicas, capacidades institucionales, conflictividad territorial y presencia de actividades extractivas formalizadas. La herramienta fue construida, aplicada y sometida a procesos de validación con expertos durante la ejecución del proyecto.
La incorporación de evaluaciones de ciclo de vida y herramientas de análisis territorial permitió construir una visión más completa de los factores que pueden influir en la futura implementación de esta tecnología, evaluando el desempeño técnico junto con criterios ambientales y sociales medibles. Esta aproximación facilita la identificación temprana de impactos, oportunidades de mejora y condiciones para una eventual adopción en escenarios reales.
Formación de capacidades
Si bien, el desarrollo técnico es un aspecto fundamental, se quiere algo más que investigación en materiales, diseño de equipos y sostenibilidad, pues para la ejecución de este tipo de iniciativas también se requiere de talento humano especializado, mecanismos de divulgación y herramientas que faciliten la transferencia de conocimiento hacia distintos sectores de la sociedad.
Por esa razón, el proyecto incorporó una línea de trabajo orientada a fortalecer los procesos de formación y apropiación social del conocimiento asociados al almacenamiento de hidrógeno.
Uno de los resultados más visibles fue el desarrollo de un ecosistema de contenidos educativos y divulgativos dirigidos a públicos con diferentes niveles de formación, con 27 piezas que incluyen infografías, historietas, pódcast, recursos audiovisuales, contenidos interactivos y materiales de divulgación orientados a estudiantes, docentes, profesionales y tomadores de decisión.
Además, se elaboraron tres guías pedagógicas dirigidas a docentes de educación básica y media, así como el desarrollo de un juego interactivo orientado a fortalecer la comprensión de conceptos relacionados con energía, sostenibilidad e hidrógeno mediante actividades de aprendizaje basadas en retos.
Adicionalmente, el proyecto creó cuatro cursos en línea masivos y abiertos (MOOC) acerca de temáticas relacionadas con hidrógeno, almacenamiento energético y sostenibilidad. Todos estos recursos se integraron en el sitio web: https://hidrogenoblanco.udemedellin.edu.co/.
Conclusiones
Está iniciativa permitió demostrar que es posible producir materiales para almacenamiento de hidrógeno utilizando residuos industriales generados en Colombia. La fabricación de más de 1 kg de aleación FeTi a partir de residuos de acero y titanio, junto con capacidades de absorción superiores al 1% en peso de hidrógeno, constituyen una validación experimental de la ruta tecnológica propuesta.
La investigación también mostró que estas soluciones no dependen exclusivamente del material absorbente, pues los avances en diseño de reactores, sistemas de monitoreo, metodologías de escalamiento y herramientas de simulación confirman la necesidad de abordar el almacenamiento como un sistema integrado, donde materiales, ingeniería y operación se desarrollan de manera simultánea.
Desde la perspectiva ambiental, los análisis realizados mostraron que el aprovechamiento de materias primas recicladas puede generar reducciones cercanas al 28% en el potencial de calentamiento global y al 32% en el agotamiento de combustibles fósiles respecto a escenarios basados en materiales vírgenes. Estos resultados aportan evidencia cuantitativa sobre el potencial de la economía circular para reducir impactos asociados al desarrollo de nuevas tecnologías energéticas.
Además, el proyecto permitió identificar oportunidades y retos para futuras etapas de escalamiento. Mientras que existe una disponibilidad estimada de 135.000 toneladas anuales de residuos de acero compatibles con la tecnología, la disponibilidad de titanio grado 4 se limita a cerca de 5 toneladas anuales, aspecto que deberá considerarse en futuros desarrollos industriales.
La experiencia evidenció que el avance de estas tecnologías requiere integrar investigación aplicada, evaluación ambiental, análisis territorial y estrategias de divulgación. Los 27 contenidos edu-comunicativos y herramientas como el Índice de Factibilidad Social complementaron los resultados técnicos.
Más allá de los prototipos y materiales desarrollados, el proyecto aporta información técnica, ambiental y social que puede servir de base para futuras iniciativas de almacenamiento energético, valorización de residuos y aplicaciones industriales del hidrógeno en Colombia.
*Autores: Esteban Correa, Carlos Arrieta, Natalia Gómez, Alejandra Balaguera y John F. López de la Universidad de Medellín; Alejandro Zuleta, Wílber Silva y César Nieto de la Universidad Pontificia Bolivariana; Francisco Bolívar, Félix Echeverría y Doris Ramírez de la Universidad de Antioquia; y Daniel Díaz del Comité Colombiano del WEC.
Una cosa es exigir que una instalación sea inspeccionada antes de entrar en operación o cuando se produzcan modificaciones relevantes. Otra muy distinta es establecer una obligación recurrente de inspección anual.
Por: HEMBERTH SUÁREZ LOZANO*
La seguridad en la cadena del Gas Licuado de Petróleo —GLP— no admite discusión. Proteger la vida, la integridad de las personas, los bienes y el medio ambiente debe ser una prioridad permanente de las autoridades y, naturalmente, de las empresas que participan en esta actividad.
Precisamente, porque la seguridad es un objetivo superior, la discusión sobre el nuevo Código de Seguridad del GLP no puede limitarse a determinar si las nuevas exigencias son técnicamente convenientes. También es necesario preguntarse quién asumirá sus costos, en qué condiciones, en qué plazos y bajo qué criterios de proporcionalidad y razonabilidad.
Esta es la posición que, como abogado y defensor de las empresas del sector energético, considero necesario poner sobre la mesa: una regulación de seguridad eficaz no debe convertirse, inadvertidamente, en una barrera para la operación, la inversión, la competencia y, en última instancia, para el acceso de los usuarios al servicio.
Uno de los aspectos que merece una discusión más profunda es la periodicidad de las inspecciones de tercera parte.
Una cosa es exigir que una instalación sea inspeccionada antes de entrar en operación o cuando se produzcan modificaciones relevantes. Otra muy distinta es establecer una obligación recurrente de inspección anual, incluso cuando la infraestructura no haya sufrido modificaciones sustanciales.
La inspección periódica puede ser una herramienta adecuada de seguridad. Sin embargo, desde el punto de vista regulatorio, debe analizarse si una periodicidad uniforme resulta razonable para instalaciones con diferentes niveles de riesgo, tamaño, antigüedad, ubicación, características operativas y comportamiento histórico.
Hay otro elemento que no puede perderse de vista y es que el tejido empresarial en Colombia no es homogéneo.
No es lo mismo operar una infraestructura de GLP en una gran ciudad que hacerlo en un municipio apartado, en una zona rural, en un territorio con dificultades de acceso o en una región afectada por condiciones particulares de orden público.
La posibilidad de acudir a una Declaración de Conformidad de Primera Parte en determinados casos demuestra que el propio regulador reconoce una realidad fundamental: una misma exigencia regulatoria no siempre puede aplicarse de manera idéntica a realidades territoriales completamente diferentes.
*Abogado y defensor de las empresas del sector energético.
La minería moderna debe ser ambientalmente responsable, socialmente sostenible y rigurosamente regulada. Pero una cosa es exigir que la actividad minera cumpla los más altos estándares y otra muy distinta hacerla prácticamente inviable.
Por: AMYLKAR D. ACOSTA*
La minería atraviesa una profunda transformación en el mundo. Paradójicamente, cuando los minerales se han convertido en insumos indispensables para la transición energética, la digitalización y las nuevas tecnologías, hay quienes pretenden remar en dirección contraria con la radicación por segunda vez del proyecto de la “Nueva ley minera”, que más bien puede catalogarse como ley anti-minera.
Se aduce que uno de sus ejes centrales es el “fortalecimiento de la soberanía del Estado sobre los recursos del subsuelo”, que está amparada en el artículo 332 de la Carta, como si ella estuviera en entredicho por la actividad minera y no por el copamiento y el control territorial en muchas regiones del país por parte de los grupos armados organizados (GAO).
Llama poderosamente la atención que en la exposición de motivos se menciona 27 veces la palabra “reconversión productiva” y 22 veces la “diversificación”. Ambas expresiones tienen como carga de profundidad el marchitamiento prematuro de la actividad extractiva con la monserga del “extractivismo”, como estigma de la misma.
Se propone también “consolidar el conocimiento geológico como un bien público”, cuando siempre lo ha sido. Como es bien sabido la minería está declarada de utilidad pública e interés social en el artículo 13 de la Ley 685 de 2001 (Código de Minas vigente), de lo cual se sigue que el Estado reconoce la minería como una actividad estratégica para el desarrollo económico y social del país, sin que ello signifique una prevalencia absoluta sobre otros derechos, bienes e intereses consagrados en la Constitución Política, como lo son la autonomía territorial, la protección del medioambiente, así como los derechos fundamentales y colectivos. De aprobarse este proyecto la minería dejaría de serlo con todas sus consecuencias.
La actividad minera en Colombia enfrenta una verdadera carrera de obstáculos, que se tornarán mayores si se llega a aprobar este proyecto.
A los riesgos propios de una industria intensiva en capital, sometida a la incertidumbre geológica y que requiere inversiones de largo plazo, se viene a sumar una creciente maraña de restricciones regulatorias, ambientales, tributarias, territoriales y administrativas que comprometen su competitividad.
Se destacan entre ellas el Decreto 044 de 2024, expedido por el presidente Petro “por el cual se establecen criterios para declarar y delimitar reservas de recursos naturales” hasta por cinco años prorrogables, excluyendo en ellas de manera discrecional la actividad minera por parte del Gobierno nacional, sin contar para ello con las entidades territoriales, lo cual transgrede el principio de la autonomía territorial consagrado en los artículos 1º y 287 de la Constitución Política.
Es el caso también de la creación a su antojo por parte del Gobierno Nacional, a través de resoluciones del Ministerio de Agricultura de las Áreas de Protección para la Producción de Alimentos (APPA) y las Zonas de Protección para la Producción de Alimentos (ZPPA), amparado en el artículo 32 de la Ley 2294 de 2023 (PND). En ellas, como es obvio se excluye toda actividad extractiva, llevándose de calle los derechos adquiridos con arreglo a la ley, que deben ser protegidos.
Y de contera, la Agencia Nacional de Minería (ANM) podría definir por sí y ante sí, con amplia discrecionalidad, cuáles serían las zonas “aptas” para la actividad minera. Tanto esta facultad como el Decreto presidencial y la resolución ministerial de marras, van en contravía de la jurisprudencia de la Corte Constitucional, la cual, después de muchas idas y venidas, emitió una sentencia de unificación (SU-095 de 2018) determinando que las autoridades territoriales no pueden prohibir la explotación del subsuelo, pero tampoco pueden las autoridades nacionales, unilateralmente, autorizar proyectos mineros ignorando las competencias municipales sobre el ordenamiento territorial, los usos del suelo y la protección ambiental.
Se impone, entonces, la necesaria concertación y el acuerdo entre unas y otras, dentro del espíritu de los principios de coordinación, concurrencia y subsidiariedad previstos en la Constitución Política (artículo 288).
Otra talanquera que se le impuso a la actividad minera fue el establecimiento de un remedo de “distritos mineros”, con fundamento en el artículo 231 de la Ley 2294 de 2023 (PND), delimitados, al igual que las APPA y las ZPPA unilateralmente por parte del Gobierno central. Este esperpento jurídico, en lugar de ordenar y estimular una minería responsable, terminó convirtiéndose en una fuente más de incertidumbre e inseguridad jurídica, superponiéndose a títulos y solicitudes en curso de los mismos. Por fortuna, la decisión del Gobierno De la Espriella es de suprimirlos y con tal fin ya ha sido publicada la Resolución para comentarios que se propone su derogatoria.
Mientras otros países revisan sus legislaciones para atraer capital, estimular la exploración, ofrecer seguridad jurídica y explotar sus recursos minerales, el proyecto presentado ahuyentaría la inversión y provocaría el marchitamiento prematuro de una actividad que Colombia necesita.
Plantear la discusión, con una carga ideológica, como una disyuntiva entre minería y medioambiente es un falso dilema. Colombia necesita proteger sus ecosistemas, desde luego, pero también necesita producir.
La minería moderna debe ser ambientalmente responsable, socialmente sostenible y rigurosamente regulada. Pero una cosa es exigir que la actividad minera cumpla los más altos estándares y otra muy distinta hacerla prácticamente inviable.
El riesgo de este proyecto consiste precisamente en profundizar una paradoja: mientras el mundo compite por atraer capital para explorar y producir los minerales indispensables para la transición energética, Colombia estaría levantando nuevas barreras para aprovechar los suyos.
*Exministro de Minas y Energía y miembro de Número de la ACCE.
ANDI y Naturgas destacan al hidrógeno y los gases renovables como oportunidades para fortalecer la seguridad energética y dinamizar la inversión en Colombia.
La Asociación Nacional de Empresarios de Colombia (ANDI) y Naturgas realizaron el Foro de Hidrógeno y Gases Renovables, un espacio en el que se analizaron los retos y oportunidades que marcarán el desarrollo del hidrógeno, el biogás y el biometano en Colombia, así como su potencial para contribuir a la seguridad energética, la inversión y el crecimiento económico del país.
Durante la instalación del Foro, Bruce Mac Master, presidente de la ANDI, mostró el contexto internacional marcado por el debilitamiento de las instituciones globales, la polarización, los puntos críticos de la geopolítica, la seguridad energética, la irrupción de la inteligencia artificial y la crisis demográfica, entre otros factores que están transformando las condiciones económicas y sociales a nivel mundial.
En este contexto, destacó que el país enfrenta un shock energético que hace necesario tomar decisiones estratégicas para avanzar hacia una mayor autonomía energética y reducir sus vulnerabilidades.
“Colombia enfrenta hoy una situación nueva, distinta y compleja, que exige no solo comprender el escenario, sino tomar decisiones estratégicas. Una de ellas es avanzar hacia una mayor autonomía energética y evitar que el país profundice sus vulnerabilidades en este frente”, puntualizó Mac Master.
El presidente de la ANDI también hizo énfasis en la necesidad de reactivar la economía con tasas de crecimiento entre 4 % y 5 %, como condición para enfrentar los problemas estructurales del país. En ese sentido, la Asociación identificó cinco sectores con capacidad para jalonar la actividad económica: construcción, infraestructura, agroindustria, industria y minero-energético.
“Con el nuevo Gobierno ha surgido una gran oportunidad para dinamizar la inversión y generar nuevas condiciones de confianza que permitan aumentar la actividad económica”, aseguró Mac Master.
El sector minero-energético podría consolidarse como uno de los principales motores de la economía y puede llegar a representar el 6,6 % del PIB.
En particular, Mac Master destacó el potencial que tiene Colombia en materia de hidrógeno. De acuerdo con la identificación realizada por la ANDI, actualmente existen 72 proyectos anunciados, que representan una oportunidad de inversión superior a US$20.000 millones y que, además, pueden generar encadenamientos productivos en sectores como la industria de fertilizantes, la movilidad pesada y las refinerías, entre otros.
El desarrollo de estas iniciativas representa una oportunidad para atraer inversión, generar empleo, fortalecer capacidades productivas y avanzar en la construcción de una matriz energética más diversificada y resiliente.
En materia de biogás, el análisis identifica a Valle del Cauca, Antioquia y Cundinamarca como las regiones con mayor potencial para el desarrollo de este energético, a partir de sus capacidades productivas y disponibilidad de biomasa.
Para Mac Master, Colombia cuenta con importantes recursos y oportunidades, pero el desafío está en lograr que ese potencial se traduzca en proyectos concretos.
“A Colombia no le faltan recursos; lo que falta es ejecución y ponernos de acuerdo sobre las normas y las condiciones que permitan poner esos recursos al servicio del bienestar de la gente, del crecimiento del país y de garantizar seguridad energética”, concluyó.
Por su parte, Luz Stella Murgas, presidente de Naturgas, destacó que la seguridad energética debe estar en el centro de las decisiones del país y llamó a aprovechar responsablemente los recursos naturales disponibles.
“La seguridad energética pasa por aprovechar responsablemente los recursos naturales con los que cuenta Colombia para garantizar una energía confiable, segura y suficiente, y así impulsar el crecimiento y el desarrollo del país”.
Murgas también resaltó que la transición energética debe entenderse desde una perspectiva amplia, en la que puedan coexistir diferentes fuentes y tecnologías.
“La transición energética no excluye ninguna fuente ni tecnología. Las cifras muestran la magnitud de la oportunidad que tenemos. Hoy, el hidrógeno de bajas emisiones representa el 9 % de la producción mundial. El desafío es convencer al mundo de que el hidrógeno puede utilizarse a gran escala y, al mismo tiempo, avanzar para producirlo de manera más competitiva”, finalizó la dirigente gremial.
 Por: HEMBERTH SUÁREZ LOZANO*