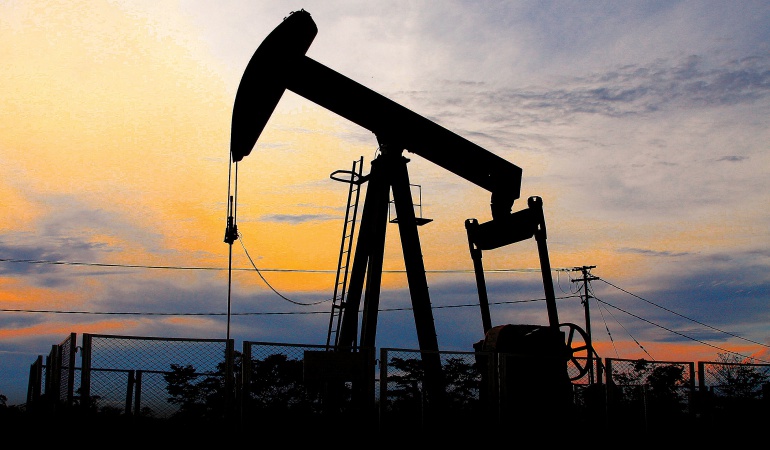
Parex entrega maquinaria amarilla en Arauca por Obras por Impuestos

Parex realiza el pago anticipado de sus impuestos por un valor de $84.640 millones, destinados a la dotación de maquinaria amarilla para los municipios de Arauquita, Fortul, Saravena y Tame, pertenecientes a los Programas de Desarrollo con Enfoque Territorial (PDET), y Arauca capital, correspondiente a las Zonas Más Afectadas por el Conflicto Armado (ZOMAC).

En el marco del mecanismo de Obras por Impuestos, Parex Resources realizó la entrega inicial de la dotación de maquinaria amarilla para los municipios de Arauca, Arauquita, Fortul, Saravena y Tame, ubicados en el departamento de Arauca. Este proyecto ha canalizado recursos por $84.640 millones y tiene como objetivo proporcionar las herramientas necesarias para adelantar trabajos preventivos que mitiguen los efectos de la próxima ola invernal.

La adquisición de los bancos de maquinaria para cada municipio contempla cinco volquetas, tres retroexcavadoras, tres buldóceres, dos retrocargadores, una cama baja, una motoniveladora, un vibrocompactador y un camión para transporte de combustible. Estos equipos serán empleados en la ejecución de actividades relacionadas con obras civiles, el mantenimiento de vías terciarias y la atención de emergencias y desastres.

Este proyecto es el resultado del trabajo conjunto entre la empresa privada, el gobierno, los representantes de los movimientos sociales y las comunidades beneficiarias. Parex valora el respaldo de Wilinton Rodríguez, gobernador de Arauca; Edgar Tovar Pedraza, alcalde de Arauca; Etelivar Torres, alcalde de Arauquita; Javier Cabrera, alcalde de Fortul; Wilfredo Gómez, alcalde de Saravena; y Aníbal Mendoza, alcalde de Tame.

Rafael Pinto, vicepresidente de Relaciones con el Gobierno de Parex Resources, manifestó: “Celebramos que este sea el proyecto individual más grande que se ha otorgado en Obras por Impuestos. Su estructuración se realizó en tiempo récord para atender oportunamente las necesidades manifestadas en los territorios. El pasado 7 de diciembre iniciamos la entrega de la maquinaria y a la fecha tenemos cerca del 40% de ella en territorio. La finalización de la ejecución de este proceso dependerá de los tiempos de importación, pero se estima que no se extenderá más allá del primer semestre de 2024”.

Desde 2018, Parex se ha destacado como la empresa pionera en la ejecución de proyectos a través del mecanismo de Obras por Impuestos, viabilizando recursos que superan los $417.000 millones, traducidos en iniciativas de educación, agua, saneamiento básico, infraestructura y bancos de maquinaria, contribuyendo principalmente al desarrollo sostenible de los departamentos de Arauca y Cesar.

Inversión petrolera y taladros siguen cayendo en Colombia

En noviembre de 2023 se reportaron, en el territorio nacional, 116 taladros activos en total (36 de perforación y 80 de reacondicionamiento), evidenciando una disminución del 25,2% respecto al mismo mes de 2022 (39 equipos menos).

Según el más reciente Informe de Taladros y Producción elaborado por Campetrol, para noviembre de 2023 la actividad de taladros total presentó una reducción anual del 25,2%, al registrar 116 equipos activos. Lo anterior, representa una disminución de 39 equipos frente a noviembre de 2022, mes en el que se reportaron 155 equipos activos.

En el mismo mes, los taladros de perforación registraron 36 equipos activos, representando un aumento del 2,9% (un equipo más) respecto a octubre de 2023, y una disminución del 40,0% (24 equipos menos) comparado con noviembre de 2022. El número de taladros activos de reacondicionamiento fue de 80, la misma cantidad comparado con octubre de 2023, y evidenciando una disminución del 15,8% frente a noviembre del 2022 (15 equipos menos).

La disminución de taladros desde noviembre de 2022 ha representado una pérdida cercana a los 20.475 empleos, entre directos e indirectos. En términos de taladros de perforación, la reducción de mano de obra ha sido equivalente a alrededor de 15.600 empleos: 2.400 directos y 13.200 indirectos; mientras que, para los taladros de reacondicionamiento, este ha sido alrededor de los 4.875 empleos: 750 directos y 4.125 indirectos.

Respecto a la actividad de taladros, es importante destacar la operación actual de Ecopetrol con la plataforma semisumergible Noble Discoverer. Este proyecto se puso en marcha el 18 de noviembre en el pozo delimitador Orca Norte-1, ubicado a 39 kilómetros de Punta Gallinas, La Guajira, en aguas profundas del Caribe colombiano.

Por otro lado, el precio del crudo, de referencia Brent, disminuyó en noviembre de 2023 respecto a octubre del mismo año en un 0,9%, ubicándose en promedio en $90,0 dólares por barril. Respecto a noviembre de 2022, tuvo una disminución del 1,6%.

Asimismo, la producción de petróleo se ubicó en 778 mil barriles por día (KBPD) durante octubre del presente año (último dato disponible-ANH), un 2,8% superior al promedio registrado en octubre del 2022, y un 0,9% superior a lo registrado en septiembre de 2023. En cuanto a la producción de gas, durante el mes de octubre (último dato disponible – ANH), la producción comercializada nacional fue de 1.072 millones de pies cúbicos (MPCD), representando así un aumento del 12,5% respecto al mismo mes en 2022, y del 0,9% respecto al mes anterior.

Es importante mencionar que, entre enero y septiembre del año en curso, en el país se han perforado 41 pozos de exploración, lo que representa una disminución del 30,5% en comparación con el mismo período en 2022. Además, se han perforado 454 pozos de desarrollo, mostrando una disminución del 7,5% en comparación con el mismo período del año anterior.

Por otro lado, de acuerdo con la última información del Banco de la República, en el tercer trimestre de 2023, la Inversión Extranjera Directa (IED) del sector petrolero sumó un valor de $469 millones de dólares, 34,2% menos que el tercer trimestre de 2022. En comparación con el segundo trimestre de 2023, se registró una disminución del 40,9%. En cuanto a la participación del sector petrolero en la IED total, se observa que para el tercer trimestre de 2023 fue del 14%, porcentaje que fue inferior en 1,3 puntos porcentuales frente al segundo trimestre 2023, y en 9,0 puntos porcentuales en relación con el tercer trimestre de 2022.

Por último, de acuerdo con el DANE, en octubre de 2023 (últimos datos preliminares disponibles), el país exportó un total de $1.541 millones de dólares FOB en petróleo y sus derivados, registrando un aumento del 28,3% respecto al mismo período en 2022. Comparado con el mes anterior (septiembre de 2023), las exportaciones evidenciaron un aumento del 4,5%.

«Desde Campetrol nos preocupa la reducción considerable a lo largo del año en el número de equipos activos de perforación y reacondicionamiento de pozos y su impacto en la producción futura y en los ingresos de la Nación; la reducción de empleo de calidad en las regiones; los bloqueos de vías y el incremento de las protestas que encarecen la canasta familiar y debilitan los ingresos de los proveedores locales y encadenamientos productivos en las comunidades de influencia. Esta reducción que veíamos en la actividad se acrecienta al ver la caída significativa en los niveles de la Inversión Extranjera Directa en el tercer trimestre del año. Hacemos un llamado al trabajo conjunto entre Gobierno, Industria y Territorio con miras a la construcción de soluciones sostenibles e integrales”, afirmó Nelson A. Castañeda, presidente Ejecutivo de la Cámara.

Balance del 2023, un año típicamente atípico para el petróleo

Esta revisión del 2023 permite identificar las tendencias de algunos de los componentes del mercado petrolero, y cómo estos podrían evolucionar en 2024. Extrapolamos un 2024 similar al 2023, con el suministro persiguiendo la demanda. Balance de la COP28.

Por: JUAN SZABO y LUIS PACHECO*

Durante 2023 el mercado petrolero, tradicionalmente veleidoso, fue influenciado por una particular mezcla de hechos y percepciones. No bien había ocurrido un evento o cambio político en el mundo, que uno creía relevante y trataba de analizar, que los medios, en su afán de mantenernos distraídos, lo substituían por algo diferente, generalmente en contrasentido. Bajo esa avalancha informativa, es difícil distinguir el grano de la paja: es la nueva normalidad, navegar aturdidos por el volumen de información.

El mercado de los hidrocarburos ha estado definido, en buena medida, por tres factores disruptivos: los conflictos geopolíticos, incluyendo dos guerras y sus reverberaciones; la evolución de las políticas y regulaciones relacionadas con el cambio climático; y la reacción de la economía mundial a las políticas de restricción monetaria para luchar contra la inflación.

Adicionalmente, el surgimiento de nuevas tecnologías para reducir o eliminar las emisiones de carbono (CCUS1, DAC2) y la evolución del fracturamiento hidráulico para hidrocarburos, entre otros desarrollos, contribuyen a la percepción de que los hidrocarburos pueden extender su vida útil en el largo plazo.

Estos disruptores impactan de forma significativa la dinámica del suministro y la demanda, el comercio, y la inversión en la industria del petróleo crudo y el gas natural, y es en ese contexto que los productores, en particular la OPEP+, ha desarrollado su estrategia.

Los precios del petróleo, que pudieran parecer erráticos, no fueron más que el resultado de la interacción de esos factores, y quizás otros muchos. El crudo Brent superó los 90 dólares el barril ($/bbl) en septiembre, en lo que algunos creían era una trayectoria ascendente, solo para retroceder a mitad y finales del año, acercándose a los 70 $/bbl.

Uno se atreve a postular que la variabilidad en los precios es el resultado de la pugna entre, por un lado, los fundamentos del mercado, y por el otro, la interpretación por los actores económicos del entorno económico y político que mencionamos antes, “la percepción del mercado”.

En esa dinámica, de hechos y percepciones, se confrontan cifras objetivas como volúmenes de producción e inventarios versus las expectativas de los actores del mercado.

Por ejemplo, en 2023 se habló de manera reiterativa de la inevitabilidad de una recesión en EEUU, enfatizada cada vez que la Reserva Federal (FED) incrementaba las tasas de interés en 0,25% (febrero, marzo, mayo y julio), lo que afectaría la demanda de petróleo. Sin embargo, la realidad fue que la economía estadounidense resultó más robusta de lo esperado y la demanda no aflojó, pero igual los precios se debilitaron -de nuevo, una dinámica muy particular.

Ya para diciembre, la FED parece haber concluido que no necesitarán hacer incrementos adicionales en las tasas de interés, y ya se habla de la reducción de ellas comenzando el 2024; lo que apuntaría a un crecimiento en la demanda de energía. En Europa, el Banco Central todavía no está muy convencido de imitar a sus colegas de Washington.

Esta revisión del año 2023 nos permite identificar las tendencias de algunos de los componentes del mercado petrolero, y cómo estos podrían evolucionar en el 2024.

Comenzando con China, el segundo mayor consumidor de petróleo, que sigue siendo el centro de la atención del mercado petrolero mundial. Desde principios de 2023, al levantarse el cierre económico por el COVID-19, surgió una ola de optimismo alrededor de la rápida recuperación económica de China. Sin embargo, ese optimismo pronto se convirtió en incertidumbre, que ya hacia fines de año contagiaba al mercado con un pesimismo que contribuyó de manera importante a las 7 semanas consecutivas de caída de precios del petróleo; aparentemente, debido a dos factores principales.

Por un lado, buena parte de la economía china se fundamenta en sus exportaciones y, por tanto, está expuesta a la salud económica de sus mercados, que han menguado ligeramente. Por otro lado, su demanda interna no se ha recuperado tal como se esperaba. Los esfuerzos del Gobierno para inyectar los fondos necesarios para impulsar el consumo no resultaron eficaces.

La sobrecentralización de la economía que el presidente Xi Jinping está imponiendo, pareciera restarle la flexibilidad y capacidad de respuesta necesaria para manejar las economías regionales; sin mencionar que la burocracia profesional está siendo debilitada por el creciente uso del criterio de lealtad política en los nombramientos.

En segundo lugar, la OPEP y la OPEP+ trataron a lo largo del año de controlar el mercado petrolero para mantener precios de crudo coherentes con las necesidades presupuestarias de sus actores dominantes, aunque la narrativa oficial lo define como mantener en balance el mercado petrolero.

A finales del primer trimestre del año, el grupo ampliado instrumentó una reducción de producción de más de 1,5 MMbpd, que no logró el efecto sobre los precios que se esperaba.

Mientras se anunciaban los recortes, Rusia, en la necesidad de financiar su incursión en Ucrania, había logrado colocar todo su crudo disponible a exportación, a pesar de las sanciones, en los mercados asiáticos; inclusive volúmenes adicionales a expensas de su mercado interno. También, Irán, cuyo petróleo está sancionado por EEUU y está excluido de los recortes de la OPEP+, despachaba un volumen de crudo con destino asiático cada vez mayor. De manera que, en un renovado intento de apuntalar los precios, en abril, Arabia Saudita anunció un recorte unilateral y temporal de 1,0 MMbpd adicionales; en agosto, Rusia anunció un recorte de 500 Mbpd de exportación con el mismo propósito. Ya a finales de año, la OPEP+, ante el debilitamiento de los precios, anunció un complejo rediseño y extensión de los recortes de sus miembros hacia 2024, que sembraron más dudas que alivio al mercado.

Estados Unidos constituye otro de los actores fundamentales en el mercado petrolero. Su producción depende principalmente del desarrollo de las cuencas de “shale oil”, y, en menor grado, de la contribución de las actividades costa afuera en el Golfo de México. Desde el año pasado sus empresas petroleras, presionadas por los inversionistas activistas, han sido más disciplinadas con sus inversiones de capital. Esa disciplina se evidencia en una reducción de los taladros activos y en la utilización más intensiva de los pozos DUC (pozos perforados, pero no completados), dando como resultado un crecimiento limitado a expensas de resarcir a los accionistas vía dividendos y recompra de acciones.

La EIA sostiene que la producción petrolera de EE.UU. ha venido incrementando hasta alcanzar los 13,2 MMbpd, una cifra que, bajo las condiciones descritas, parece improbable; el nuevo año nos dará más luces.

Estas tendencias, aunadas a la mayor dificultad de obtener financiamiento por las políticas ambientales, en línea con la recién terminada COP28, que favorecen las inversiones en energía renovable, también han limitado el potencial de crecimiento y han incentivado un proceso de consolidación de operadoras en el mercado norteamericano.

La premisa que justifica esta estrategia es que el mayor tamaño de las empresas resultantes permitiría obtener importantes sinergias para retomar el camino del crecimiento. Durante el 2023, ExxonMobil absorbió a Pioneer Resources y Chevron a Hess, ambas operaciones pagadas con acciones; y en pleno desarrollo actualmente, Occidental anunció la adquisición de CrownRock por 12 MMM$, alentado por Warren Buffett.

Estas megafusiones, junto a desarrollos tecnológicos y fuertes balances financieros, le darán una segunda vida a la revolución del “Shale Oil”, convirtiendo a EEUU en un competidor formidable en los mercados internacionales de crudo y en un dolor de cabeza para la OPEP+.

Algunos países productores No OPEP lograron incrementar su producción durante 2023. Los más relevantes son Brasil y Guyana. Brasil aumentó cerca de 300 Mbpd y Guyana cerca de 100 Mbpd, acompañado de otros países con aumentos menores, pero contrarrestados por reducciones en otros países. Para 2024 se espera que Brasil sea parte de la OPEP+, aunque en principio solo como observador.

Finalmente, la geopolítica ha tenido efectos positivos y negativos en el mercado petrolero de 2023. La persistencia de la invasión rusa a Ucrania, que ya tiene más de 18 meses sin aparente solución, ha redefinido los destinos comerciales de al menos el 5% de las ventas mundiales de crudo.

La otra confrontación bélica importante, entre Hamás e Israel, en pleno Medio Oriente, parecía amenazar el suministro petrolero desde esa región. Sin embargo, el interés común de EEUU y China de no afectar los flujos petroleros ha contribuido a que la confrontación no se haya extendido a otros países. No obstante, en los últimos días varios cargueros y tanqueros han sido atacados por terroristas Hutíes desde Yemen, en el mar Rojo, razón por la cual un número de navieras han suspendido el uso de esa vía vital de navegación. Podríamos estar en presencia de una escalada que pondría impactar los precios petroleros y otros productos afectados por el conflicto.

La demanda mundial, a pesar de todos los frenos macroeconómicos, creció en al menos 1,7 MMbpd y el suministro neto creció 0,5 MMbpd. El precio promedio del crudo Brent en 2023 fue de cerca de 83 $/bbl. Con estos resultados nos enfrentamos a 2024, que comenzará con menor incertidumbre en cuanto a la inflación y con menores probabilidades de una recesión, al menos en EE.UU.

La demanda continuará su expansión, de 1,2 a 2,4 MMbpd, según sea la fuente que se consulte, mientras que el suministro crecerá en EEUU, Brasil y Guyana, a la par que Arabia Saudita reducirá sus recortes voluntarios, según se mueva su precio objetivo.

De manera que nos arriesgamos a extrapolar un 2024 similar al 2023, con el suministro persiguiendo la demanda, y con precios de crudo Brent en una banda entre 86 $/bbl y 90 $/bbl, suponiendo que el Medio Oriente logre limitar la guerra a las fronteras de Israel con Gaza, Cisjordania y Altos de Golán.

Transición Energética: COP28, encuentro en el desierto

El 13 de diciembre, después de casi dos semanas de deliberaciones, con la presencia de representantes de 200 países, y cerca de 100.000 asistentes, concluyó en Abu Dabi, la capital de los Emiratos Árabes Unidos (EAU), la 28ª Conferencia de las Naciones Unidas sobre el Cambio Climático (COP28). Dependiendo de cuál lado del argumento y en cuál extremo del espectro ideológico se encuentre el lector, la Conferencia fue un éxito o un estruendoso fracaso.

La Conferencia de las Partes es el órgano supremo de toma de decisiones de la Convención Marco de las Naciones Unidas sobre el Cambio Climático (CMNUCC), adoptada en 1992. Se trata de una reunión anual de los 198 países que han ratificado la Convención, en la que se evalúan los progresos realizados en la lucha contra el cambio climático y se adoptan nuevas medidas para hacer frente a este reto.

La primera COP se celebró en Berlín en 1995, un año después de la entrada en vigor de la CMNUCC. En los primeros años, las COP se centraron en la adopción de los protocolos y mecanismos necesarios para poner en práctica la CMNUCC. El hito más importante de este periodo fue la firma del Protocolo de Kioto en 1997, el primer acuerdo internacional jurídicamente vinculante para reducir las emisiones de gases de efecto invernadero.

El Protocolo de Kioto expiró en 2012 y las negociaciones para un nuevo acuerdo internacional se intensificaron. La COP15, celebrada en Copenhague en 2009, fue un punto de inflexión, pero no se logró un acuerdo global ambicioso. Finalmente, en la COP21 de París en 2015, se adoptó el histórico Acuerdo de París, que establece el objetivo a largo plazo de mantener el aumento de la temperatura global por debajo de 2 °C, y preferiblemente por debajo de 1,5 °C, en comparación con los niveles preindustriales.

Desde la entrada en vigor del Acuerdo de París en 2016, las COP se han centrado en la adopción de medidas para su implementación. La COP26, celebrada en Glasgow en 2021, fue un paso importante en este sentido, con la adopción del Pacto Climático de Glasgow, que insta a los países a acelerar la acción climática.

El Grupo Intergubernamental de Expertos sobre el Cambio Climático (IPCC) agrega periódicamente investigaciones revisadas por pares para estimar rangos de consenso para los resultados climáticos bajo diferentes trayectorias de emisiones. Sin embargo, estos informes reconocen las incertidumbres intrínsecas involucradas en la modelización del clima global. La última evaluación del IPCC predice un rango probable de calentamiento de entre 1,5 °C y 4 °C para el 2100 si continúan las altas emisiones, lo que indica impactos potencialmente graves. Pero otros científicos cuestionan algunos aspectos de estas proyecciones.

También existen diferencias en el grado de confianza asignado a la atribución de los fenómenos meteorológicos extremos actuales. Por ejemplo, si bien el aumento de las olas de calor se dice está fuertemente vinculado al cambio climático, la división entre las causas naturales y los cambios inducidos por el hombre varían según los eventos específicos que se analizan: sequía, inundación o marejada ciclónica. Estas áreas de incertidumbre y variedad de perspectivas subrayan la complejidad tanto de la modelización climática como de la intersección de la ciencia con las negociaciones de políticas climáticas globales.

La decisión de realizar la COP28 en Dubái fue criticada desde el inicio, pues muchos consideraban inadecuado que la conferencia se realizara en un importante productor de petróleo y gas (cerca de 3 millones de barriles por día). Esas críticas se tornaron más profundas cuando se designó al ministro emiratí de Industria y Tecnología y presidente ejecutivo de la Compañía Nacional de Petróleo de Abu Dabi (ADNOC), Sultán Al Jaber, como el presidente de la Cumbre.

En todo caso, la Conferencia se llevó a cabo sin mayores contratiempos y como era de esperarse fue escenario de conversaciones controversiales, expectativas no cumplidas y algunos acuerdos que vale la pena examinar.

Comencemos por el acuerdo suscrito por las compañías productoras de petróleo y gas para reducir las emisiones de sus operaciones. Saudí Aramco, ExxonMobil y BP estuvieron entre los 50 principales productores de combustibles fósiles del mundo que plantearon un acuerdo voluntario para detener la quema rutinaria del exceso de gas para 2030 y eliminar casi todas las fugas de metano, un poderoso efecto invernadero. El éxito de este acuerdo será en función del uso intensivo de tecnología de detección, regulaciones gubernamentales y, en última instancia, las economías asociadas a las iniciativas.

La mayoría de los firmantes iniciales fueron compañías petroleras nacionales, como Saudí Aramco y Petrobras de Brasil, que normalmente enfrentan menos presión para descarbonizar que sus contrapartes que cotizan en Bolsa. Lo que todos tienen en común son las emisiones de metano, el gas inodoro producido prácticamente en todos los proyectos de petróleo y gas del mundo. Cuando no es rentable capturarlo, las empresas suelen liberar metano a la atmósfera mediante venteo o mediante quema, lo que lo convierte en dióxido de carbono. El gas también se escapa a la atmósfera desde las instalaciones a través de innumerables fugas pequeñas, no detectadas o no reportadas en tuberías u otros equipos, o mediante liberaciones a gran escala llamadas eventos de “superemisores”.

Un segundo compromiso de la COP28 podría afectar la demanda de combustibles fósiles al triplicar la capacidad mundial de generación de energía renovable en al menos 11.000 gigavatios para 2030. Más de 120 países firmaron este compromiso, lo que requerirá un gran esfuerzo con respecto a lo que se ha hecho antes.

Fueron necesarios 12 años, entre 2010 y 2022, para lograr la última triplicación de la capacidad renovable. Este nuevo objetivo debe lograrse en solo ocho años; será “difícil, pero alcanzable”, según los analistas de investigación BloombergNEF que han evaluado el compromiso.

Otro de los acuerdos que resaltan es el llamado “Fondo de Pérdidas y Daño”, acordado en la primera plenaria de COP28. Este fondo, financiado por los países desarrollados, está llamado a compensar a los países con menos recursos de los daños causados por el cambio climático. Algunos países comprometieron fondos de inmediato. La promesa de 100 millones de dólares de los Emiratos Árabes Unidos, el país anfitrión de la COP28, fue igualada por Alemania, y luego por Francia, que prometieron 108 millones de dólares.

Estados Unidos, que históricamente es el peor emisor de gases de efecto invernadero -y el mayor productor de petróleo y gas este año- ha prometido hasta ahora solo 17,5 millones de dólares. Mientras que Japón, la tercera economía más grande, ha ofrecido 10 millones de dólares. Otros compromisos incluyen a Dinamarca con 50 millones de dólares, Irlanda y la UE, ambas con 27 millones de dólares, Noruega con 25 millones de dólares, Canadá con menos de 12 millones de dólares y Eslovenia con 1,5 millones de dólares.

Este fondo es quizás el ejemplo más palpable de las dificultades de materializar lo acordado en un documento bien intencionado. Un informe reciente de Naciones Unidas estima que se necesitarán hasta 387 mil millones de dólares anualmente para que los países en desarrollo se adapten a los cambios impulsados por el clima.

La declaración final de la conferencia fue objeto de discusiones largas y complejas, de hecho prolongando por 24 horas el cierre formal del evento. El desacuerdo giraba alrededor del lenguaje a ser usado en la declaración acerca del futuro del uso de los combustibles fósiles.

Los más radicales proponían tener un acuerdo sobre la eliminación gradual (“phase out” o “phase down”) de todos los combustibles fósiles. Otros, solo querían restringir el uso del carbón, el petróleo y el gas, sin reducción o captura de emisiones. Mientras tanto, algunos proponían formulaciones alternativas que vincularan la expansión de las energías renovables con la “sustitución” de combustibles fósiles, agregando verbos adicionales como “acelerar”, adverbios como “rápidamente” o incorporando escalas de tiempo como “esta década”.

Mientras el secretario general de la OPEP llamaba a concentrarse en la reducción de emisiones y no en la escogencia de los combustibles, y aleccionaba a sus miembros a oponerse a cualquier lenguaje que se interpretara como en contra del continuo uso del petróleo, la IEA consideraba los esfuerzos de captura y secuestro de emisiones como soluciones riesgosas. En definitiva, una negociación compleja, ya que los 198 firmantes de CMNUCC tenían que estar de acuerdo con el lenguaje de la declaración final.

En todo caso, se logró llegar a un acuerdo en el lenguaje que probablemente deja a todas las partes igualmente insatisfechas, pero que algunos consideran  como el llamado más fuerte en décadas para cambios en la industria de los combustibles fósiles. ¿Será suficiente? Muchos piensan que no y que los productores de combustibles fósiles se salieron con la suya al evitar que se incluyera un lenguaje más taxativo.

El texto del acuerdo final alienta, por primera vez, a los países a alejarse de los combustibles fósiles y aumentar rápidamente las energías renovables. Los estados insulares que se sienten en riesgo por el aumento del nivel del mar dijeron que el texto era una mejora, pero que contenía una “letanía de lagunas jurídicas”. 

Los científicos dijeron que el documento no iba lo suficientemente lejos como para que los líderes mundiales cumplieran la promesa que hicieron en el COP21 de evitar sobrepasar el hito +1,5 °C. En definitiva, un acuerdo imperfecto que deja a todas las partes igualmente insatisfechas, pero que muchos consideran como un avance en la cuesta empinada que es transformar el sistema energético del cual depende el bienestar de la especie; después de todo, hoy un poco más del 80% de la energía que usa el planeta proviene de combustibles fósiles. 

Que la COP28 haya sido en un país petrolero no deja de tener sus paradojas, pero por el otro lado es una muestra de cómo la energía puede transformar un desierto en un oasis.

La COP29 se realizará en Azerbaiyán, otra escogencia curiosa. Si en lugar de reclamar resultados definitivos, o buscar culpables de conveniencia, el discurso se centrará en lidiar con la gestión de riesgos y beneficios, este esfuerzo de ingeniería social a escala global, que es la transición energética, pudiera terminar siendo una herramienta más útil.

Publicado originalmente en lagranaldea.com

  • CCUS: Carbon Capture Utilization and Storage.
  • DAC: Direct Air Capture.

*M. Juan Szabo, analista Internacional.
*Luis A. Pacheco, non-resident fellow at the Baker Institute Center for Energy Studies.
GASNOVA obtuvo premio «En Igualdad» de la Alcaldía de Bogotá 

La Administración Distrital de Bogotá, a través de la Secretaría de la Mujer, reconoció el trabajo que lidera la Asociación Colombiana del GLP (GASNOVA) a través de su iniciativa Women in LPG – WINLPG Colombia (Mujeres en el GLP) en pro de la promoción y el fortalecimiento de la cultura de equidad de género en el sector del GLP. 

El reconocimiento, que tiene una vigencia de dos años, se denomina “Sello Distrital de Igualdad de Género” y destaca el compromiso y la activa participación en el cierre de brechas entre hombres y mujeres en el sector del GLP.

GASNOVA se suscribió en el año 2018 a la iniciativa ‘Women in LPG Global Network’, liderado a nivel mundial por la World Liquid Gas Association (WLPGA) con el objetivo de apoyar y ayudar a empoderar a las mujeres que trabajan en la industria del Gas LP (GLP), mediante diferentes acciones incluyendo la promoción de mejores prácticas y modelos a seguir.  

“El equilibrio de género en la industria del GLP no es óptimo y la Asociación Mundial del GLP trabaja desde WINLPG para cerrar esa brecha de género y por ello nuestra Asociación forma parte de esa iniciativa internacional”, afirmó Alejandro Martínez Villegas, presidente de GASNOVA.  

Un total de ocho capítulos a nivel internacional trabajan para dar alcance global a esta iniciativa mediante los objetivos específicos de cada país y su contexto sociocultural.

A la fecha, WLPGA ha suscrito acuerdos con los gremios que representan a las compañías de GLP en Colombia, Brasil, Kenia, Estados Unidos, Birmania, México, Marruecos y Polonia.

“Tener desde hace más de 5 años una iniciativa de género en el sector del GLP colombiano es un gran compromiso, porque estamos alineados a las políticas de equidad de género no solamente de WLPGA sino las que el Estado ha implementado para las compañías de los sectores público y privado de todo el país”, puntualizó Martínez. 

El fantasma del ‘apagón’ ronda a Colombia

El 2027 será crítico para el sector energético colombiano, toda vez que en ese año la demanda de electricidad superará a la oferta y, en las condiciones actuales, lo más probable es que los proyectos de generación y transmisión no estén listos.

Pese a que la transición energética se ha enarbolado como una de la banderas del Gobierno Petro, lo cierto es que los proyectos están retrasados y otros están siendo cancelados, una CREG acéfala e inoperante, una infraestructura que comienza a tener problemas de seguridad, un Ministerio que no escucha ni actúa y que, por el contrario, da señales contradictorias y se empeña en cambiar las reglas con las que venía operando el sector, conforman un coctel que pone en riesgo la seguridad energética del país y avizora posibles apagones en 2027, cuando la demanda de electricidad supere a la oferta.

Este es el sombrío panorama que se retrató en el foro organizado por ANIF y Fedesarrollo, ‘Desafíos energéticos de Colombia en pleno fenómeno de El Niño’, realizado en Bogotá el pasado 12 de diciembre.

Los panelistas coincidieron en que para enfrentar el fenómeno de El Niño prácticamente ya no se puede hacer nada y hay que actuar con la infraestructura disponible. Y si bien, de no prolongarse la emergencia, esta puede ser superada sin racionamientos, preocupa que el gobierno no haya puesto en marcha un programa de ahorro de energía por parte de la demanda y que, por el contrario, quiera intervenir tarifas, lo cual no solo terminaría de minar la confianza de los actores y posibles inversionistas, sino que abocaría al sector térmico a dejar de generar en 2027 al no ver remunerada su actividad. 

Al respecto, Alejandro Castañeda, director Ejecutivo de ANDEG, señaló que al no estar aún desarrollada la tecnología de almacenamiento de energía con baterías, “nuestro sistema se complementa entre la generación hidráulica y la térmica, el almacenamiento se da en la fuente, antes de producir, porque aún no tenemos como almacenar hacia adelante con baterías, esto significa que debemos tener siempre disponible la generación para atender la demanda”.

En ese mismo sentido se manifestó Alexandra Hernández, presidente Ejecutiva de Ser Colombia, quien dijo que “en este momento Colombia no se pueda dar el lujo de desescalar sus fuentes actuales de energía, cuando el país lo que necesita es aumentar la capacidad, pues la demanda está creciendo tres veces rápido más que la oferta.

“Hay un millón y medio de colombianos que hoy no tienen energía eléctrica y a 2050 van a ser cinco millones. ¿Qué vamos a hacer si no tenemos una nueva oferta de energía para los hogares? Lo primero que debemos aterrizar es cómo vamos a hacer para ampliar la capacidad de generación, crear nueva oferta, el camino no es que satanicemos la hidroeléctrica o la generación a carbón o a gas o las renovables, que con grandes dificultades vienen ganando espacio. Hay un SOS para que entre la nueva oferta, porque a partir de 2027 tendremos problemas de energía.”

Hernández agregó que se deben dar solucione sencillas a problemas complejos. “No nos metamos en cambios regulatorios de lo que ya está funcionando, hagamos un llamado de emergencia (no un decreto de emergencia) para que los proyectos salgan y haya articulación con todas las entidades en 19 departamentos, eso ya se ha hecho antes.”

Y es que en el caso de las renovables, de los 24 proyectos, 6 ya están con ‘el agua al cuello’ y otros 6 están que ‘tiran la toalla’, proyectos donde se han invertido a la fecha cuatro billones de pesos, con pérdidas de un billón de pesos y nada que arrancan.

Sobre la coyuntura actual, Katrine Simankas, directora de la Cámara de Gas de Andesco, dio que los embalses han ido bajando hasta un 73%, pero lo preocupante es que los históricos de adición están al 50%.

“El comportamiento climático nos puede poner en una situación un poco tensa, lo que sugerimos es no bajar la guardia, hacer seguimiento a través del CACSE, que sugerimos que no sea mensual sino semanal y eventualmente diario”.

Además, agregó que hay una variable nueva que no estaba en el panorama y es la seguridad física de la infraestructura, pues han proliferado tomas y bloqueos sobre activos en construcción y en operación, como subestaciones y plantas. Por eso llamó al gobierno y a la fuerza pública a reforzar es la seguridad de la infraestructura.

También señaló que el problema financiero de las comercializadoras por la opción tarifaria no está solucionado. “No hay tranquilidad absoluta, hay un respiro de unas semanas o unos meses, pero el fujo de caja está resentido y es necesario ampliar el financiamiento”.

Por su parte, Natalia Gutiérrez, presidente Ejecutiva de Acolgen, fue más ácida y dijo que está viendo el panorama con preocupación. “Todos tenemos que estar muy alarmados, porque no es que se nos vaya la luz, es que Colombia se para económicamente, los hospitales, las industrias, los colegios; un apagón es demasiado costoso. No puede ser que un país que ya lo vivió, que se supone que ya aprendió la lección”, dijo.

Frente al discurso internacional del gobierno, agregó que no es que no quieran estar en la discusión del cambio climático. “Hago un llamado a ser pragmáticos y a entender cuáles son las realidades de cada país. Colombia no tiene la misma necesidad de transitar hacia una carbono neutralidad como otros países que sí tienen una huella de carbono grande, que además esos países hicieron una tansición acelerada y que en los dos años pasados les provocaron apagones, como China, Reino Unido y Texas, uno de los estados más ricos de Estados Unidos”.

Y agregó que “Colombia no se puede dar el lujo de dejar de lado sus hidroeléctricas, sus térmicas; son 3.500 Mw en proyectos de retraso que no han entrado al sistema… Colombia tiene uno de los mejores casos de éxito en el sector eléctrico; todos los países vecinos se han apagado en los últimos 30 años y Colombia no se ha apagado. Somos un caso de estudio para Brasil, ChIle y Perú, que están mirando cómo volver a los dos mercados, el de energía y el de confiabilidad. No es cierto que seamos un caso fallido como lo ha querido hacer creer varios. Creemos que hay que mejorar, pero lo que tenemos es muy bueno. Por eso hago un llamado al equilibrio, entre una transición energética que no nos haga perder la seguridad, y que la podamos pagar, porque podemos transitar a energías más limpias, pero a lo mejor no sean las más baratas.”

En ese mismo sentido, en su presentación, el exministro Amilkar Acosta resaltó las experiencias recientes de racionamientos que ha tenido la Unión Europea y que le dejaron las siguientes conclusiones:

Uno, la energía más costosa es aquella de la que no se dispone justo en el momento que se requiere. Dos, la transición energética no debe poner en riesgo la seguridad energética. Y tres, tan importante como la seguridad energética es la soberanía energética.

Con la animadversión que ha mostrado el Ejecutivo a la empresa privada y la falta de gestión, que están llevando al sector a un ‘apagón’ financiero y regulatorio, algunos agentes se preguntan si la intención del Gobierno Petro es, al igual de lo que está ocurriendo con la salud, asfixiar al sector energético para ir hacia la estatización y, de paso, llevar al país a un apagón en 2027.

Más de 34 mil nuevos usuarios se conectaron al gas natural en Boyacá y Cundinamarca

En lo corrido de 2023, el Grupo Vanti con su filial de Gas Natural Cundiboyacense tuvo resultados que benefician a las familias, los comercios, la industria y la movilidad de Boyacá y Cundinamarca, gracias a las nuevas conexiones con gas natural, así como con los servicios de financiación con Vanti Listo.

En 2023, 34.000 nuevas familias se conectaron al servicio de gas natural, de las cuales el 60% provendrán de proyectos de Nueva Edificación y el 40% restante de proyectos de expansión en sectores veredales de Boyacá y Cundinamarca, los cuales representan un incremento en la cobertura del servicio del 6,5% sobre el total de usuarios del Altiplano Cundiboyacense, completando así un total de 565.000 usuarios, de los cuales el 83% corresponde a estratos 1, 2 y 3, 240.000 del departamento de Boyacá y 325.000 del departamento de Cundinamarca.

Dentro de los hitos más importantes en la expansión del servicio realizados en 2023 en Boyacá y Cundinamarca se destacan:

  • La firma por primera vez de un convenio con la Gobernación de Boyacá para el otorgamiento de subsidios a la conexión del servicio de 4.870 familias de sectores veredales, donde la Gobernación aportó 6.498 millones de pesos y Vanti realizó inversiones de más de 13.000 millones de pesos para la construcción de las redes de distribución de gas natural.
  • La gasificación de tres nuevos municipios en Boyacá que no contaban con este servicio: Monguí, Mongua y Tópaga.
  • La firma y finalización de dos convenios con la Gobernación de Cundinamarca y la Alcaldía de Fúquene, en los que se beneficiaron con subsidios a la conexión del servicio a 1.500 usuarios con un subsidio promedio de $600.000 por usuario.
  • La firma de un convenio con la Alcaldía de Nobsa en los que la Alcaldía aportó 1.340 millones de pesos para subsidiar la conexión al servicio de gas natural a 1.166 usuarios de sectores veredales y sectores dispersos, con un subsidio promedio de $1.150.000 por usuario.

Igualmente, se cerrará 2023 con 1.100 nuevos comercios conectados, como restaurantes, panaderías, pizzerías y lavanderías, entre otros, y 80 nuevas industrias y grandes comercios.

En materia de financiación, se realizaron 11.200 préstamos a través de Vanti Listo, permitiendo acceder a 8.500 familias a adquisición de productos financiados a través de la factura de gas por un valor total de 20 mil millones de pesos.

Actualmente, en el Altiplano Cundiboyacense Vanti cuenta con 25 estaciones de Gas Natural Vehicular y por el incremento en los precios de la gasolina la competitividad es cercana al 55%, es decir que es más barato en ese porcentaje tanquear con gas natural, lo cual representa cerca de un millón de ahorro mensual para taxistas y transportadores.

Finalmente, Marcela Muñoz, Gerente de Vanti para su filial Gas Natural Cundiboyacense, concluyó que “en 2023 se desplegaron proyectos de expansión con inversiones aprobadas de más de 45 mil millones de pesos en redes de distribución en Cundinamarca y Boyacá, y para 2024 se espera conectar el servicio a más de 27.000 nuevos usuarios”.

Transición energética y captura de carbono

Ante la creciente preocupación por el cambio climático global, la captura y almacenamiento de carbono (CAC) se ha convertido en una tecnología muy discutida y, para algunos, fundamental en la búsqueda de un futuro sostenible y con bajas emisiones de carbono.

Por: JUAN SZABO y LUIS PACHECO*

En la Conferencia de la ONU sobre Cambio Climático, COP28, de Dubái con una agenda llena de temas controversiales, la captura de carbono ha provocado una confrontación fuera de lo común y de mal talante entre altos funcionarios de la Agencia Internacional de Energía (AIE) y la Organización de Países Exportadores de Petróleo (OPEP).

Previo a la conferencia, en un reporte sobre la industria de los hidrocarburos, la AIE pidió a los productores de petróleo y gas que abandonaran “la ilusión de qué cantidades inverosímilmente grandes de captura de carbono” son la solución para reducir las emisiones y alcanzar objetivos netos cero.

El secretario general de la OPEP, Haitham Al-Ghais, respondió acusando a la AIE de señalar con el dedo, vilipendiar a los productores y utilizar un “encuadre extremadamente estrecho” de los desafíos para alcanzar el cero neto que resta importancia a la seguridad y la asequibilidad energética. “La verdad que es necesario decir es simple y clara para quienes deseen verla. Es que los desafíos energéticos que tenemos ante nosotros son enormes y complejos y no pueden limitarse a una cuestión binaria”, dijo Al-Ghais.

La captura de carbono se ha convertido en un indicador de una batalla política y diplomática más amplia sobre el futuro de la producción de petróleo, gas y carbón, en un mundo teóricamente comprometido a lograr cero emisiones netas para 2050.

¿Qué es la captura de carbono?

La captura de carbono, en su definición más básica, es la captura y almacenamiento de las emisiones de CO2 producidas por procesos industriales e instalaciones de generación de energía, antes de que sean liberadas a la atmósfera. Esta tecnología tiene como objetivo prevenir la acumulación de gases de efecto invernadero, en particular CO2, en la atmósfera, que se argumenta contribuye significativamente al cambio climático.

En la gran mayoría de estos procesos, el CO2 capturado se comprime para que en estado líquido pueda ser transportado a un sitio de almacenamiento, generalmente a través de una tubería. Una vez en el destino, el CO2 se bombea, a través de pozos, a más de 2.500 pies de profundidad hacia formaciones geológicas como yacimientos de petróleo y gas agotados, así como formaciones que contienen agua salada inutilizable.

En las décadas de los 70 y 80 comenzaron las primeras discusiones sobre el impacto potencial del dióxido de carbono en el cambio climático, y generaron un mayor interés en mitigar las emisiones de CO2. Investigadores y científicos comenzaron a explorar la posibilidad de capturar CO2 de procesos industriales y centrales eléctricas.

En los años ‘90 se desarrollaron los primeros proyectos piloto destinados a probar la viabilidad de las tecnologías de captura de carbono. El Proyecto Sleipner en Noruega, iniciado en 1996, fue uno de los primeros proyectos a escala comercial en inyectar CO2 capturado bajo tierra para su almacenamiento.

La adopción del Acuerdo de París en 2015 enfatizó aún más la importancia de reducir las emisiones de gases de efecto invernadero. Muchos países incluyeron la captura y el almacenamiento de carbono en sus contribuciones determinadas a nivel nacional (NDC), como parte de sus esfuerzos para cumplir los objetivos de reducción de emisiones.

Hay tres métodos principales de captura de carbono: Poscombustión, Precombustión y Oxicombustión, veamos:

Poscombustión: La captura de carbono poscombustión es el método más aplicado e implica capturar las emisiones de CO2 tras la combustión de combustibles fósiles. En este proceso, el CO2 se separa de otros gases de combustión usando disolventes líquidos o adsorbentes sólidos que absorben o se adhieren selectivamente el CO2. A continuación, el disolvente o adsorbente rico en CO2 se separa de los gases de combustión y posteriormente el CO2 se libera para su almacenamiento o utilización.

Precombustión: La captura de carbono previa a la combustión ocurre antes de la combustión real de combustibles fósiles. Se trata de convertir los hidrocarburos en hidrógeno y CO2, separando luego el CO2 del hidrógeno. El hidrógeno resultante se puede utilizar como combustible limpio, mientras que el CO2 capturado se almacena o utiliza en diversos procesos industriales.

Oxicombustión: Este proceso implica quemar combustibles fósiles en un ambiente enriquecido con oxígeno en lugar de aire. Esto crea un gas de combustión con una mayor concentración de CO2, lo que facilita su captura. El CO2 capturado se puede almacenar o reutilizar, mientras que el nitrógeno restante se puede separar para diversas aplicaciones.

De igual manera, la captura directa del aire (DAC: por sus siglas en inglés) es una tecnología diseñada para capturar dióxido de carbono (CO2) directamente del aire ambiente, una vez que todas las medidas de mitigación de emisiones han sido usadas. A diferencia de los métodos de captura de carbono que atrapan las emisiones de CO2 en su fuente, DAC apunta al CO2 existente en la atmósfera. Esta tecnología desempeña un papel crucial a la hora de abordar el desafío de reducir las concentraciones de CO2 atmosférico para mitigar el cambio climático.

Desafíos y barreras

Uno de los principales desafíos que enfrenta la adopción generalizada de tecnologías de captura de carbono es el costo asociado. La implementación de estas tecnologías requiere importantes inversiones en infraestructura, investigación y desarrollo, y gastos operativos. Los gobiernos, las industrias y los investigadores están trabajando para reducir estos costos mediante la innovación y el apoyo político.

El proceso de captura, transporte y almacenamiento de CO2 requiere energía adicional, lo que conduce a una posible reducción de la eficiencia general de las centrales eléctricas y las instalaciones industriales. Equilibrar los requisitos energéticos de la captura de carbono, con los beneficios que proporciona, sigue siendo un desafío complejo que investigadores e ingenieros están abordando activamente.

Para lograr reducciones significativas de las emisiones de CO2, es necesario implementar infraestructuras de captura de carbono a gran escala. Esto requiere planificación, inversión y coordinación significativas entre gobiernos, industrias y comunidades. El desarrollo de la infraestructura necesaria, incluidas tuberías para el transporte y las instalaciones de almacenamiento de CO2, presenta desafíos logísticos que deben abordarse para garantizar el éxito de las iniciativas de captura de carbono.

Usos para el CO2

Una vez que se captura el dióxido de carbono (CO2), existen varios usos que van desde el almacenamiento hasta la creación de productos valiosos. A continuación, se muestran algunos usos comunes:

Uno de los principales destinos del CO2 capturado es el almacenamiento geológico. El CO2 se inyecta en formaciones geológicas como campos de petróleo y gas agotados o acuíferos salinos profundos, donde puede almacenarse de forma segura bajo tierra. Esto evita que el CO2 liberado contribuya a las concentraciones atmosféricas de gases de efecto invernadero.

El corolario obvio es que el CO2 capturado se puede utilizar para mejorar la recuperación de petróleo en yacimientos petrolíferos maduros. La inyección en estos campos ayuda a aumentar la cantidad de petróleo recuperable y puede contribuir a su viabilidad económica.

Por otro lado, el CO2 capturado se puede usar como materia prima para la producción de diversos productos valiosos. Algunos ejemplos incluyen: materia prima para combustibles sintéticos; productos químicos y polímeros; incorporación a materiales de construcción como el hormigón, lo que proporciona una alternativa respetuosa con el medio ambiente; y carbonatación de bebidas. El CO2 es, junto con el amoniaco, parte esencial en la manufactura de la urea, mientras que en la atmósfera es indispensable en la fotosíntesis de las plantas; alejado de la imagen de completa villanía que se pretende transmitir.

Beneficios de la captura de carbono

El principal beneficio de la captura de carbono es su potencial para reducir significativamente las emisiones de gases de efecto invernadero, en particular el CO2, que contribuye en gran medida al calentamiento global.

Al prevenir la liberación de CO2 a la atmósfera, la captura de carbono desempeña un papel crucial en la mitigación del cambio climático y el cumplimiento de los objetivos de reducción de emisiones establecidas en los acuerdos internacionales.

La captura de carbono permite el uso continuo de combustibles fósiles, particularmente en sectores donde las alternativas viables son actualmente limitadas. Esto es esencial para industrias como la del acero, el cemento y la petroquímica, que contribuyen en gran medida a las emisiones globales de CO2. La captura de carbono proporciona una solución de transición que permite a estas industrias reducir su huella de carbono mientras se desarrollan tecnologías más limpias.

La reducción de las emisiones sigue siendo la respuesta principal, más eficaz y preferida en los escenarios que se manejan. Pero la descarbonización por sí sola podría resultar insuficiente para reducir las emisiones residuales “difíciles de reducir”, y que pueden persistir en el mediano plazo.

Una vez que se hayan agotado las opciones de descarbonización, la captura directa del aire (DAC) podría desempeñar un papel vital en la neutralización de las emisiones residuales; por lo tanto, la mayoría de los escenarios alineados con el Acuerdo de París proyectan capacidades sustanciales de DAC. Para ello, como lo demuestran los desacuerdos en la COP28 que ya comentamos, hay que abandonar dogmas y entender que el futuro es un abanico de soluciones.
*La ilustración fue generada utilizando Midjourney, realizada por Luis A. Pacheco, es cortesía del autor al editor de La Gran Aldea.

*M. Juan Szabo, Analista Internacional.
*Luis A. Pacheco, non-resident fellow at the Baker Institute Center for Energy Studies.

Cerca de 20 mil familias en Arauca y Boyacá fueron conectadas al gas domiciliario

En esta iniciativa Ecopetrol invirtió más de $16.300 millones. En los últimos cinco años el Grupo Ecopetrol ha hecho posible que más de 40 mil colombianos cuenten con gas domiciliario.

Un total de 19.939 familias de los municipios de Saravena, Tame, Arauca, Arauquita, Cravo Norte, Fortul y Puerto Rondón, en el departamento de Arauca, y de Cubará en Boyacá, cuentan por primera vez con el servicio de gas domiciliario, gracias a una iniciativa del Grupo Ecopetrol, la Fundación Oleoducto Vivo de ODL / Bicentenario, la Gobernación de Arauca y las alcaldías de los municipios beneficiados.

En este programa se invirtieron $16.300 millones a través de 10 acuerdos de cooperación, para contribuir al cierre de brechas en servicios públicos domiciliarios en la región y aportar al desarrollo de los municipios.

Los hogares conectados a la red de gas dejan atrás el uso de leña y otros combustibles que son riesgosos en su manipulación y acceden a un recurso energético más eficiente, seguro, amigable con el medio ambiente y con menores riesgos en la salud.

“Antiguamente sufríamos porque nos tocaba traer la leña, lloviera o no lloviera, ahorita por la tala de árboles ya es más difícil conseguirla. Hasta el momento nos ha ido muy bien con el gas, ha sido excelente”, manifestó Fanny Siáchica, presidente de la Junta de Acción Comunal del Barrio Salinas, de Saravena.

Sandra Rodríguez, vicepresidente de Desarrollo Territorial Sostenible de Ecopetrol, destacó la importancia de este programa: “Gracias al aporte del Grupo Ecopetrol y aliados, hicimos posible que este energético llegara a más de 19 mil hogares al cierre de 2023. El gas natural es un combustible amigable, aporta a la calidad de vida de las comunidades, disminuye los riesgos en la salud de quienes usan leña para cocinar, es más económico y mejora la calidad del aire. Actualmente, 1.6 millones de colombianos cocinan con leña. Nuestra meta al 2040 es conectar a más de 300 mil nuevos usuarios”, expresó.

Por su parte, el gobernador encargado de Arauca, Wilinton Rodríguez Benavidez dijo que con estos acuerdos “seguimos mejorando la calidad de vida y ayudamos a la dinamización de la economía local, con generación de empleo y oportunidades para las empresas de la región”.

El proyecto permitió llegar al 100% de cobertura del servicio de gas domiciliario en Arauquita con 3.500 nuevos usuarios, en Fortul con 2.337, en Cravo Norte con 1.068, en Puerto Rondón con 1.042 y en Cubará (Boyacá) con 798 nuevos usuarios conectados.

Así mismo, se avanza en la ampliación de la cobertura del servicio en Saravena con 4.844 nuevos usuarios en las dos fases (37% de cobertura), Tame en las dos fases con 2.850 nuevos usuarios y cobertura urbana del 65% y Arauca con 3.500 nuevos usuarios, llegando a una cobertura urbana del 27%.

Entre 2019 y 2023, Ecopetrol ha conectado a más de 40 mil usuarios al servicio de gas domiciliario en 32 municipios de 9 departamentos, y proyecta para 2040 conectar a 300 mil nuevos usuarios en diferentes regiones del país.

TGI ocupó el primer lugar en transporte y almacenamiento de gas de S&P Global

S&P Global es una calificadora crediticia cuyos análisis contribuyen a promover las evaluaciones comparativas, la transparencia y el crecimiento de los negocios a nivel global en temas de sostenibilidad corporativa.

Por tercer año consecutivo, la Transportadora de Gas Internacional (TGI), empresa del Grupo Energía Bogotá (GEB), ocupó el primer lugar en la Evaluación de Sostenibilidad Corporativa (CSA) de S&P Global en la categoría de Transporte y Almacenamiento de Gas y Petróleo.

Estos resultados se dan por las prácticas empresariales enfocadas en la creación de estrategias para la acción climática y la biodiversidad; el desarrollo del capital humano, desde el cual se transforman vidas en las comunidades de sus zonas de influencia; el respeto por los Derechos Humanos y la diversidad; la transparencia y la creación de un ambiente donde las personas son escuchadas y valoradas.

Producto de estos resultados se ratifica por tercer año consecutivo a TGI como líder en sostenibilidad a nivel mundial incrementando dos puntos en el listado de empresas evaluadas en comparación con el año pasado (de 72 a 74), destacando su gestión social y ambiental.

La Evaluación Global de Sostenibilidad Corporativa (CSA) de S&P es la principal evaluación externa de sostenibilidad que mide las mejores prácticas de las empresas a nivel mundial, donde más de 13.000 organizaciones en todo el mundo fueron analizadas con criterios de sostenibilidad financiera, factores ambientales, sociales y de gobernanza.

“Con este reconocimiento estamos ratificando nuestro compromiso con la sostenibilidad, que está implícita en cada una de nuestras acciones y que hace parte de nuestro ADN corporativo. Trabajamos para generar valor compartido, fortaleciendo la confianza de nuestros grupos de interés e inversionistas, y de esta manera seguir siendo líderes de buenas prácticas” señaló Mónica Contreras Esper, presidente de TGI.

S&P Global es una calificadora crediticia con más de 150 años de experiencia y 1.500 analistas de riesgos, cuyos análisis contribuyen a promover las evaluaciones comparativas, la transparencia y el crecimiento de los negocios en todo el mundo.

La COP 28 y la transición energética

El presidente Petro gana aplausos y reconocimientos del activismo de los ‘fundambientalistas’ del orbe, pero se sitúa, como diría el mexicano premio Nobel de la Literatura Octavio Paz, “a las afueras de la realidad”, por lo menos de la de Colombia.

Por: AMYLKAR D. ACOSTA*

La reiteración por parte del presidente Gustavo Petro en el seno de la COP28 de que “Colombia dejó de firmar contratos de exploración de carbón, petróleo y gas”, no deja de causar desconcierto.

Del desconcierto se pasó a la perplejidad después de la adhesión de Colombia al Tratado de no proliferación de los combustibles fósiles, lo cual implica, según lo remarcó el propio presidente Petro, “cero exploración nueva” y “cero proyectos de explotación nueva en el mundo”. Utilizó un neologismo para significar que con esta decisión se estaría evitando un “omnicidio” en el planeta tierra.

Esto es supremamente grave, porque con tal decisión estaríamos dando un salto al vacío, con consecuencias catastróficas para el país. Y ello, mientras el resto del mundo, a contrapelo de lo que plantea y se propone Petro, aumenta la producción y el consumo de petróleo y sus derivados.

Según la Agencia internacional de energía (AIE), en los próximos 5 años la demanda de crudo en el mundo se incrementará en 5.8 millones de barriles por día (MMBPD) y solo a partir del 2030 se empezará a aplanar la curva de demanda.

Entre tanto, el presidente de PETROBRAS Jean-Paul Prates anuncia que Brasil pasará de producir 3 MMBPD a 5.4 MMBPD hacia el 2028. Por su parte Guyana se apresta a salir al ruedo con una producción nueva de petróleo de 1 MMBPD. Y Venezuela no quiere quedarse atrás, Nicolás Maduro se muestra dispuesto a dejarse torcer el brazo de Biden, con tal de que le levante las sanciones y PDVSA salga de la Lista Clinton, con tal de volver a aquellos tiempos en los que producía más de 3 MMMBPD. En ello, Maduro no tiene escrúpulos ideológicos ni reparos ambientalistas.

Así las cosas, el discurso en Dubai, así como la firma del tal Tratado, al cual además de Colombia solo se han adherido, según el registro de prensa “varios archipiélagos-Estado del océano Pacifico, Asia y el Caribe como Tuvalu, Timor-Leste, Antigua y Barbuda, Fiji y Vanuatu, ninguno de los cuales depende tanto como depende Colombia de la actividad petrolera, gana aplausos y reconocimientos del activismo de los fundambientalistas del orbe, pero se sitúa, como diría el mexicano premio Nobel de la Literatura Octavio Paz, “a las afueras de la realidad”, por lo menos de la de Colombia.

Tanto el anuncio de no más firma de contratos de exploración y explotación petrolera y ahora la renuncia a la actividad petrolera, no se compadecen con los términos de la Declaración firmada por los presidentes Gustavo Petro y Nicolas Maduro en el cual se dice, palabras más palabras menos que “es muy probable que Ecopetrol se vuelva socia de PDVSA en la explotación de campos de gas en Venezuela y de campos de petróleo”. Tanto más en cuanto que para que ello sea posible es menester firmar allá los contratos de exploración y explotación que se niega a firmar en el territorio nacional.

En momentos en los que se discutía esta posibilidad, que está supeditada entre otras cosas a la posibilidad de que PDVSA salga de la Lista Clinton y se plantean reparos a tal iniciativa por no ser confiable la contraparte, dado sus antecedentes, así como sobre su viabilidad técnica, cuando, de pronto, se conoce el anuncio por parte del presidente de PETROBRAS, Paul Prates, en una entrevista con la agencia de noticias EFE, en el sentido de que están trabajando “en un plan de desarrollo de esas reservas para atender el mercado de Colombia y, eventualmente, si nos juntamos con empresas que también tienen reservas en la región, montar una planta para licuar ese gas natural y poder exportarlo a donde queremos”. Con ello, según la fuente, Colombia, no sólo recuperaría su capacidad de autoabastecerse sino que podría convertirse “en un jugador clave en la exportación de gas”.

Según sus cálculos, en el área que comparte con ECOPETROL, su socio, se calculan reservas del orden de 4 TPC de gas, el doble de las reservas probadas remanentes con las que cuenta actualmente el país, que están alrededor de 2.8 TPC. Y esto va en serio, toda vez que según aseguró el presidente de PETROBRAS, esta contempla en su Plan Estratégico 2024 – 2028, que prevé inversiones por US $102.000 millones, se apropiaron US $1.300 millones a operaciones en otros países entre los cuales está Colombia.

Como lo acotó el presidente de la Fundación Xua Energy y ex director de Hidrocarburos del Ministerio de Minas y Energía, Julio César Vera, “para el país es una excelente noticia la posibilidad que se puede desarrollar un área frontera, como lo es el off shore, con un potencial tan importante en materia de gas, que no solo permitirá inicialmente duplicar las reservas actuales que aportarían a la seguridad y soberanía energética del país, sino además con un potencial exportador que aporte divisas y recursos importantes”.

Por lo demás, en los último años han tenido lugar unos hallazgos off shore muy importantes en el Caribe, destacándose entre ellos los campos de Uchuva, Gorgón y Orca, este último en etapa de delimitación y cuantificación de sus reservas, hasta ahora contingentes, para lo cual se avanza en el alistamiento de la perforación de varios pozos por parte de ECOPETROL.

Así las cosas, nos atrevemos a plantear que no se debe descartar de plano ninguna opción, todas deben considerar su viabilidad, oportunidad y conveniencia, desde la perspectiva del corto, mediano y largo plazo, teniendo como premisa fundamental la seguridad y la soberanía energética.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

1 … 101 102 103 104 105 … 299