Millonarias pérdidas por bloqueos en Puerto Gaitán

Las restricciones han obligado a suspender parte de la producción de petróleo, generando pérdidas superiores a $500 millones diarios en regalías para la región y el país.

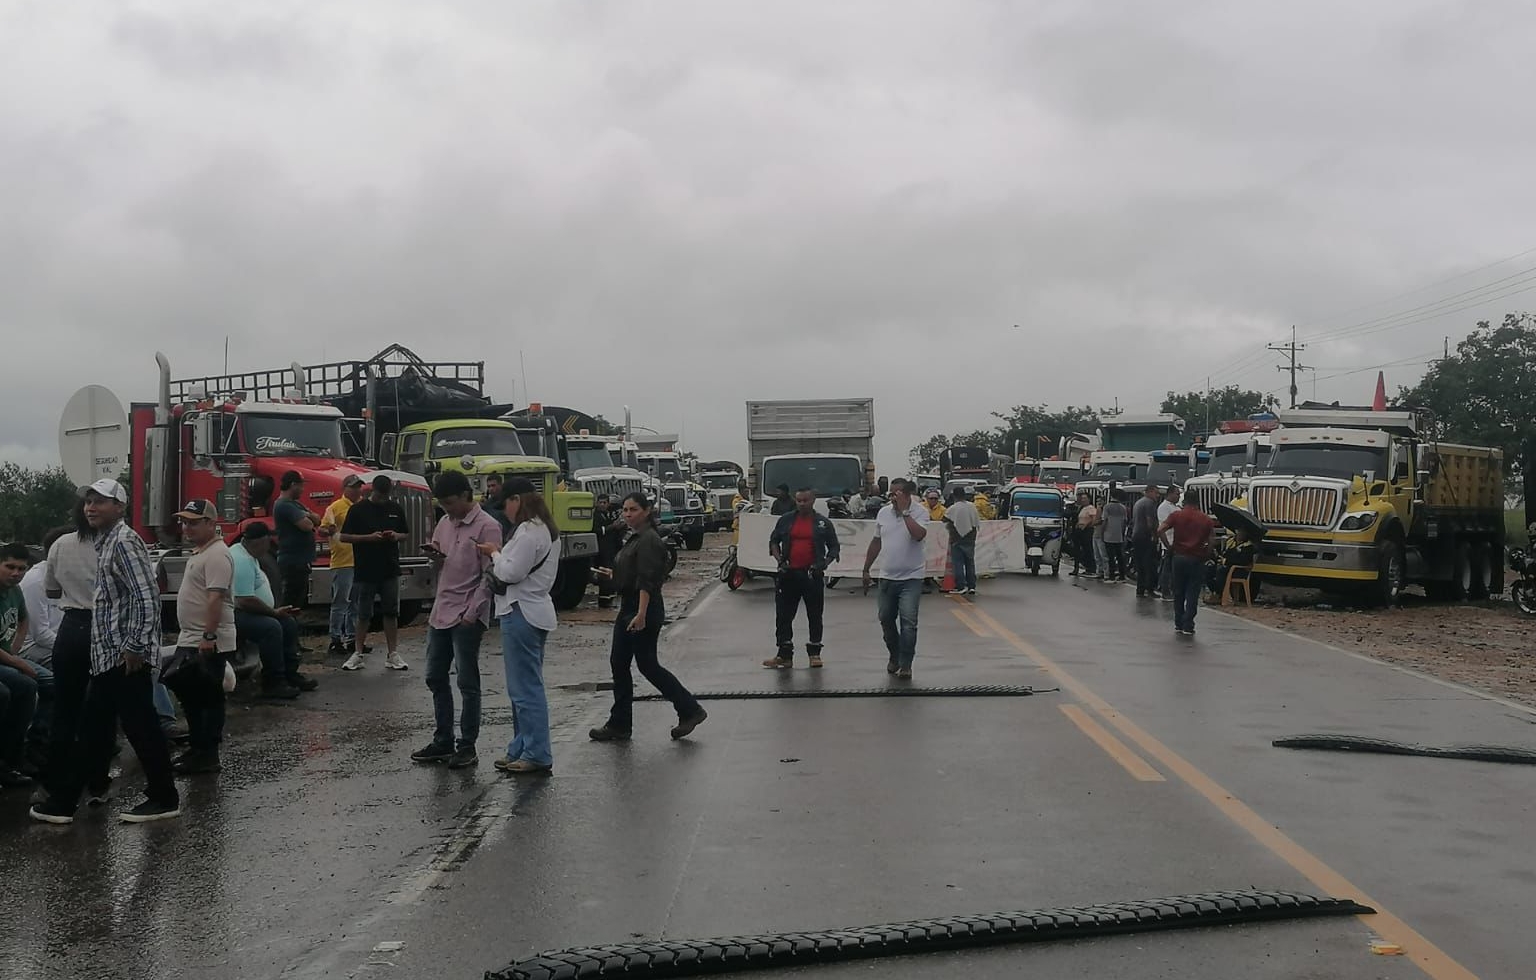
La Asociación Colombiana del Petróleo y Gas (ACP) expresó su preocupación por los bloqueos que desde el 11 de mayo se presentan en el peaje El Yucao, sobre la vía nacional que comunica a Puerto Gaitán con Puerto López, corredor estratégico entre Meta y Vichada.

Las vías de hecho, lideradas por un grupo de transportadores de material pétreo que solicita ajustes en las tarifas de transporte, vienen afectando la circulación de personas, bienes y servicios, así como el desarrollo de actividades productivas fundamentales para la economía regional.

La situación también ha impactado a trabajadores, comerciantes, comunidades y empresas que dependen de este corredor para su actividad diaria.

Frente a esta situación, es importante precisar que las empresas operadoras de petróleo no están facultadas para definir, coordinar o acordar tarifas de mercado, dado que ello constituiría una práctica restrictiva de la libre competencia sancionada por la legislación colombiana.

Asimismo, las compañías operadoras no mantienen una relación comercial directa con los transportadores que prestan este servicio.

Aunque se trata de una controversia económica específica, sus efectos trascienden a los actores directamente involucrados. Las restricciones están afectando la actividad económica de la región, el acceso al trabajo y la continuidad de operaciones que generan empleo, inversión y recursos para el desarrollo territorial.

Como consecuencia de las restricciones para el transporte de insumos y el normal desarrollo de las operaciones, entre el 24 y el 27 de mayo se registró una producción diferida cercana a los 8.000 barriles de petróleo por día. Esto representa una reducción superior a $500 millones diarios en regalías para el municipio, el departamento y la Nación, recursos que contribuyen a financiar proyectos de infraestructura, educación, salud y desarrollo regional.

Desde el inicio de la situación, las empresas del sector han participado en diferentes espacios de diálogo con los transportadores, la administración municipal y las empresas contratistas, buscando alternativas que permitan avanzar hacia soluciones dentro del marco institucional y legal. Entre el 12 y el 25 de mayo se realizaron varias reuniones de concertación; sin embargo, las restricciones a la movilidad continúan.

La ACP reitera que el diálogo es el camino para construir soluciones sostenibles que beneficien a las comunidades y fortalezcan el desarrollo de la región.

En ese sentido, hizo un llamado a todos los actores involucrados y a las autoridades competentes para avanzar en mecanismos de concertación que permitan restablecer la movilidad, proteger la actividad económica y garantizar las condiciones necesarias para que la región continúe generando bienestar y oportunidades para sus habitantes.

América Latina y el Caribe entran en nueva fase energética

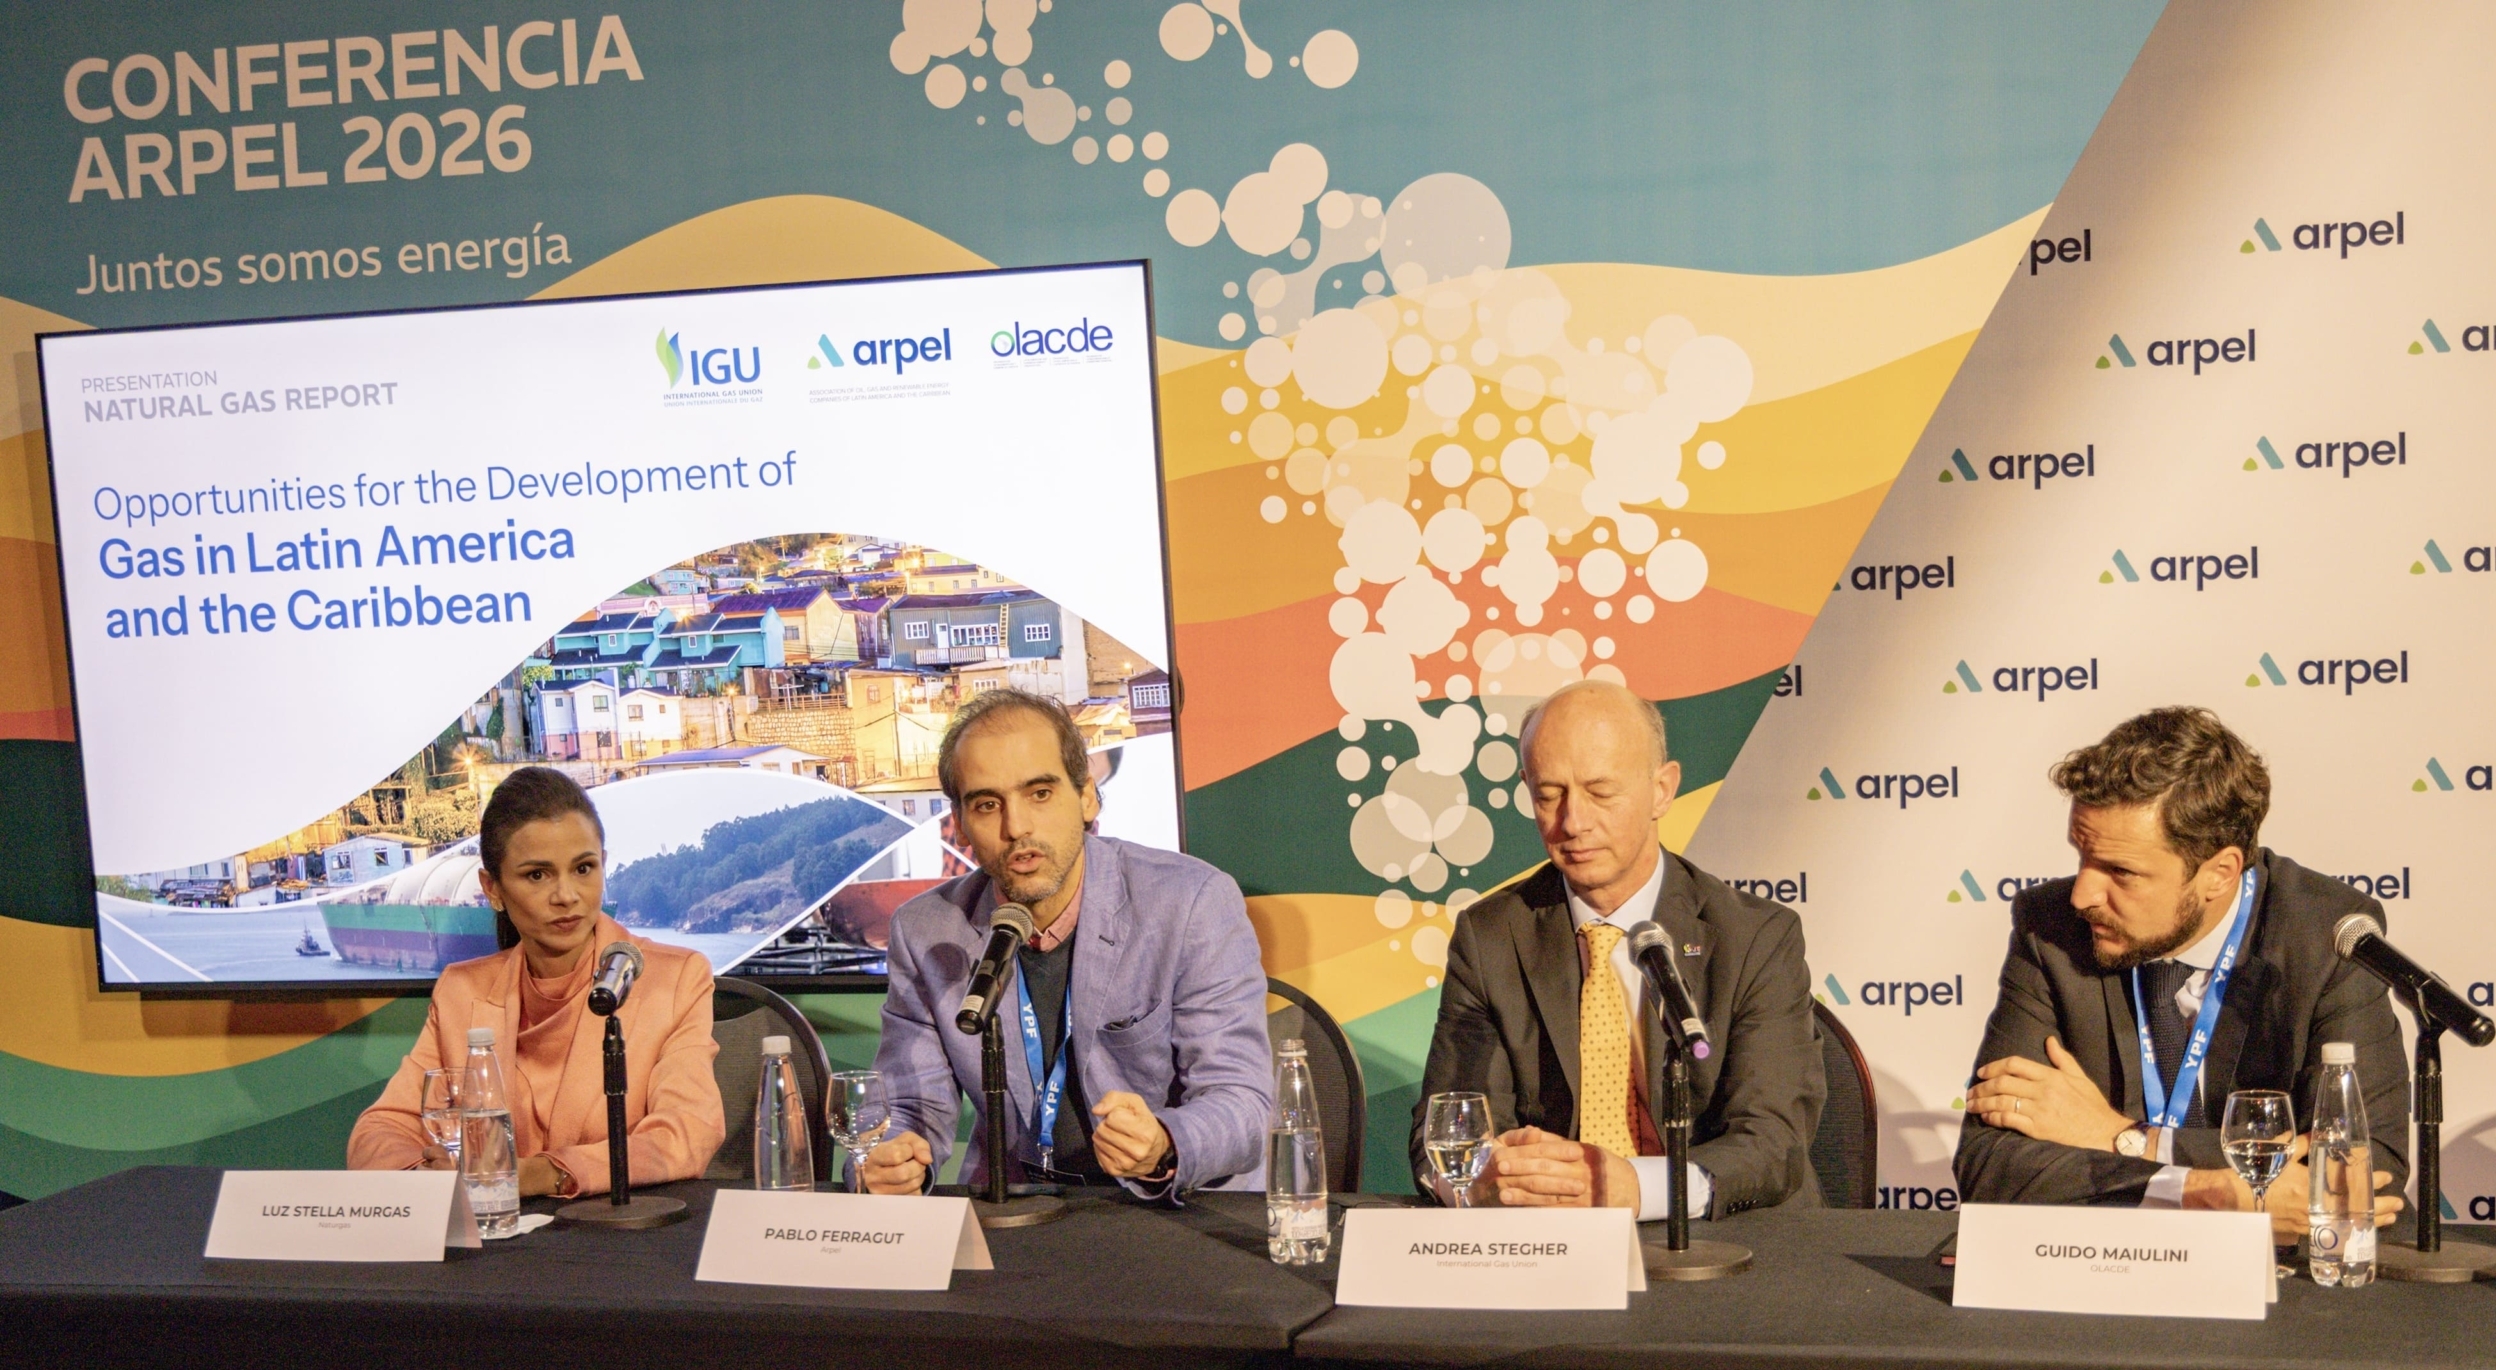
Vaca Muerta podría ser el motor de la integración energética regional, según el reporte «Oportunidades para el desarrollo del gas en América Latina y el Caribe», que se presentó el 2 de junio en la Conferencia ARPEL 2026.

El documento fue elaborado conjuntamente por la Unión Internacional del Gas (IGU), la Asociación de Empresas de Petróleo, Gas y Energía Renovable de América Latina y el Caribe (ARPEL) y la Organización Latinoamericana y Caribeña de Energía (OLACDE).

El reporte detalla queAmérica Latina y el Caribe tienen un gran potencial geológico con vastos recursos energéticos. Sin embargo, en 2024 representaron solo el 5% de la producción mundial de gas, según el reporte que se presentó el pasado 2 de junio. Para reducir esta brecha y avanzar en la integración energética regional, el documento estima que se requerirán inversiones superiores a los US$ 10.000 millones destinadas a la construcción y ampliación de gasoductos de integración.

Al mismo tiempo, se advierte que, para monetizar las reservas, movilizar capital público y privado y contar con mecanismos de financiación mixta y el apoyo de bancos multilaterales de desarrollo, es esencial que los marcos jurídicos y las reglas del sector trasciendan los ciclos políticos y los cambios de gobierno.

A su vez, plantea que las reservas de Vaca Muerta (Argentina), junto con otros proyectos marítimos convencionales y los yacimientos presalinos de Brasil, podrían iniciar una nueva fase de expansión energética en el Cono Sur. A esto se suman la producción consolidada de países como Venezuela, Bolivia, Perú y Trinidad y Tobago, así como nuevos frentes exploratorios en Guyana y Surinam.

Este avance podría generar beneficios directos para Argentina al reducir sus importaciones de GNL y aumentar sus exportaciones, con el potencial de convertirse en un actor de peso en el mercado mundial de GNL.

A nivel regional, el gas argentino impulsaría la reindustrialización de Brasil con precios competitivos, permitiría a Bolivia monetizar su infraestructura ociosa mediante peajes de transporte, y ofrecería a Chile y Uruguay una alternativa más económica que el GNL importado.

El rol del gas en la descarbonización

El reporte sostiene que el gas natural permite reducir rápidamente las emisiones al sustituir a los combustibles con mayor intensidad de carbono en la generación térmica. Según el informe del IPCC, el uso del gas permite reducir las emisiones de gases de efecto invernadero en aproximadamente un 24%, un 28% y un 42% por unidad de energía primaria al sustituir diésel, fuel oil y carbón en la generación de electricidad, respectivamente.

Además, el gas actúa como el respaldo indispensable para las energías renovables variables (solar y eólica), especialmente ante crisis hídricas como ocurrió en Brasil en 2021, donde la generación de gas tuvo que duplicarse para evitar cortes de suministro eléctrico.

Esta sustitución es especialmente relevante en varios países de América Central y el Caribe, donde los sistemas eléctricos siguen dependiendo en gran medida de los derivados del petróleo. Países como Granada, Haití, Barbados, Cuba, Nicaragua, Belice, Guyana y Surinam dependen de estos combustibles líquidos para más del 50% de su producción de electricidad. En estos sistemas, el cambio al gas puede aportar beneficios medioambientales y económicos inmediatos sin requerir grandes cambios estructurales en el funcionamiento del sistema eléctrico.

El rol del gas en el transporte

En el sector del transporte pesado, el cambio hacia el Gas Natural Comprimido (GNC) y Gas Natural Licuado (GNL) ofrece una reducción de emisiones del 20%, presentándose como una solución comercialmente disponible para avanzar en la descarbonización del sector.

Si bien combustibles bajos en carbono como metanol, amoníaco e hidrógeno presentan un potencial prometedor a futuro, el reporte señala que tanto las tecnologías como la infraestructura necesaria para su desarrollo enfrentan desafíos de madurez y escalabilidad.

Desde la perspectiva de la oferta, la monetización de las reservas de gas de la región puede impulsar el crecimiento económico, fortalecer la balanza comercial mediante el aumento de las exportaciones y la reducción de las importaciones, y apoyar el desarrollo social al ampliar el acceso a una energía más limpia, asequible y fiable.

Un ejemplo concreto es lo que ocurrió en Colombia, donde el Índice de Pobreza Energética Multidimensional (IMPE), elaborado por Promigas, indica que entre 2022 y 2024 la incidencia de la pobreza energética en el país disminuyó del 16,9% al 15,4%, lo que equivale a 300.000 personas, demostrando que el acceso a energía mejora directamente la calidad de vida.

Además, la integración de gases renovables como el biometano puede fortalecer el desarrollo local, generar oportunidades de ingresos en las zonas rurales, mejorar la gestión de residuos y reducir las emisiones, al tiempo que se aprovecha la infraestructura existente.

Sobre el reporte «Oportunidades para el desarrollo del gas en América Latina y el Caribe»

El objetivo del informe es contribuir de manera constructiva al diálogo internacional sobre energía, destacando el papel que el gas puede desempeñar para apoyar la transición energética de la región, fortalecer la seguridad energética y fomentar el desarrollo socioeconómico sostenible.

Su elaboración consultó a empresas líderes del sector, asociaciones nacionales de gas y expertos regionales, lo que refleja una amplia perspectiva de la industria sobre las oportunidades y los retos a los que se enfrenta el sector del gas en la región.

Próximamente estará disponible el reporte en: Publicaciones Arpel

¿Por qué demandamos a la CREG?

Demandamos la Resolución CREG 101 099 de 2026, en especial por la omisión en la definición de Productor Marginal Remoto.

Por: HEMBERTH SUÁREZ LOZANO*

La definición del Productor Marginal Remoto (PRM) contenida en la Resolución CREG 101 099 de 2026 ha abierto una discusión relevante en el sector energético. La controversia surge porque la definición de la CREG en dicha resolución parece ser más restrictiva que la prevista en normas de superior jerarquía.

En efecto, el artículo 3° de la Resolución CREG 101 099 de 2026 define al Productor Marginal Remoto como:

“Productor marginal remoto (PMR). Es la persona natural o jurídica que utilizando recursos propios y técnicamente aceptados produce energía eléctrica para que a través de un agente comercializador se realice la atención remota de una clientela compuesta exclusivamente por quienes tienen vinculación económica directa, con un activo de generación de cualquier valor de capacidad instalada y cualquier tipo de recurso empleado para tal fin (PMRUFR) y en los términos establecidos en esta resolución.” (Subrayado fuera de texto).

El punto de debate está en la expresión “clientela compuesta exclusivamente por quienes tienen vinculación económica directa”, pues reduce considerablemente el espectro de destinatarios de la energía solo a esa categoría: vinculados ecenómicos. Sin embargo, esto choca con la Ley 142 de 1994, la cual define al productor marginal en su artículo 14.15 en términos más amplios:

“Productor marginal, independiente o para uso particular. Es la persona natural o jurídica que utilizando recursos propios y técnicamente aceptados por la normatividad vigente para cada servicio, produce bienes o servicios propios del objeto de las empresas de servicios públicos para sí misma o para una clientela compuesta exclusivamente por quienes tienen vinculación económica directa con ella o con sus socios o miembros o como subproducto de otra actividad principal.” (Subrayado fuera de texto).

Esta definición legal, contenida en la Ley 142 de 1994, norma que establece el régimen de los servicios públicos domiciliarios en Colombia, no limita la figura del productor marginal exclusivamente a los vinculados económicos directos del productor.

Por el contrario, a diferencia de la definición reciente adoptada por la CREG en la resolución arriba citada, también comprende a quienes tengan vinculación económica directa con sus socios o miembros. Por consiguiente, los socios y miembros hacen parte del alcance de la figura de productor marginal remoto y no pueden entenderse excluidos por la definición entregada por la Comisión.

A su vez, el Decreto MME 1403 de 2024, compilado en el Decreto Único Reglamentario 1073 de 2025, al regular los parámetros para ser considerado autogenerador o productor marginal de energía eléctrica, vino y reiteró el alcance de la definición señalada en la Ley 142 de 1994.

En particular, el artículo 2.2.3.2.4.3 dispuso:

“Parámetros para ser considerado autogenerador o productor marginal. Para ser considerado autogenerador o productor marginal de energía eléctrica se deben cumplir los siguientes parámetros:

«1. La energía eléctrica producida por la persona natural o jurídica podrá utilizar los activos de uso del Sistema de Transmisión Nacional (STN) y/o los sistemas de distribución para su propio consumo en el caso de los autogeneradores, para sí mismos, o para el consumo de personas con las que tiene vinculación económica directa o con sus socios o miembros en el caso de los productores marginales, en sitios distintos a los de producción.” (Subrayado fuera de texto).

De esta comparación se advierte una contradicción legal y jurídica: mientras la Ley 142 de 1994 y el Decreto MME 1403 de 2024, compilado en el Decreto 1073 de 2015, reconocen como posibles destinatarios a los vinculados económicos, socios o miembros, la Resolución CREG 101 099 de 2026 solo menciona a quienes tienen vinculación económica directa.

Bajo el contexto anterior, demandamos la Resolución CREG 101 099 de 2026, en especial por la omisión en la definición de Productor Marginal Remoto.

* Abogado en OGE ENERGY.

7 de junio: Día Mundial del GLP

El “LPG Day” busca visibilizar cómo esta energía limpia transforma la vida de las comunidades rurales y urbanas, empresas del sector comercial y la industria, acelerando la transición energética sin altos costos de infraestructura.

En la antesala de la séptima edición del Día Mundial del GLP (LPG Day), que se conmemora oficialmente el 7 de junio, la Asociación Colombiana del GLP (GASNOVA), afiliada a la World Liquid Gas Association (WLGA), se une a la conmemoración de la fecha invitando a empresas, tomadores de decisión y usuarios a compartir las historias de éxito de una de las energías más versátiles y limpias del planeta.

Con más de mil usos en diversos sectores y aplicaciones, el Gas Licuado del Petróleo (GLP) se ha consolidado en Colombia como un pilar fundamental para el cierre de brechas sociales, la mejora de la salud pública y la descarbonización de la economía. 

De acuerdo con los datos más recientes de GASNOVA, las compañías que integran el gremio representan el 77% del mercado de GLP en cilindros y el 42% del GLP distribuido por redes de distribución en el país. “Esta robusta red logística permite que el GLP llegue a los rincones más apartados del territorio nacional, donde no es eficiente construir gasoductos”, indicó Alejandro Martínez Villegas, presidente del gremio.

De acuerdo con el líder gremial, el GLP es un combustible limpio que combate la pobreza energética en países con una geografía de difícil acceso, como la colombiana. “En el caso del GLP envasado, cada cilindro que sustituye el uso de leña o carbón en los hogares rurales representa menos enfermedades respiratorias y menos deforestación», agregó Martínez.

Durante 2025, la demanda de GLP en el país aumentó 7,6%, jalonada principalmente por los sectores industrial y comercial, que crecieron 16,2% en el mismo periodo. De igual forma, se destacó que el sector residencial tuvo un crecimiento de 2,5%.

La conmemoración del LPG Day servirá también como el preámbulo hacia el 8° Congreso Internacional del GLP – ‘Energía en crecimiento’, que se llevará a cabo el 19 y 20 de agosto de 2026 en el Club El Nogal de Bogotá.

El encuentro reunirá a expertos nacionales e internacionales, autoridades regulatorias y líderes de la cadena de valor para discutir la soberanía energética, las proyecciones de precios y el rol del GLP en los planes de HSEQ y la integridad operacional del sector.

¿Cómo unirse al Día Mundial del GLP?

La WLGA y GASNOVA invitan a los medios de comunicación, periodistas de los sectores de gas y energía, y a la ciudadanía en general, a sumarse a la conversación global utilizando el hashtag #LPGDay en redes sociales, compartiendo datos, crónicas e historias sobre cómo este recurso energético transforma vidas en las regiones más vulnerables de Colombia.

El Caribe: potencia energética

Más allá de los hidrocarburos y el carbón, el Caribe colombiano emerge como plataforma de la transición energética, hasta convertirse en hub regional.

Por: AMYLKAR D. ACOSTA*

En 1975, justo cuando Colombia perdió la autosuficiencia y paso de ser exportador de petróleo a importador, situación que se prolongó por diez años, se declaró la comercialidad de los mayores yacimientos de gas y de carbón en La Guajira y en el Cesar, convirtiéndose la región Caribe en la despensa minero-energética del país. De no haber sido por ello, la crisis fiscal y de la balanza de comercio exterior habría sido crítica.

La historia se repite ahora cuando la transición energética demanda el desarrollo de las fuentes no convencionales de energías renovables (FNCER). El Caribe le vuelve a tenderle la mano a Colombia para aprovechar de la mejor manera esta ventana de oportunidad para su desarrollo económico y social, ambientalmente sostenible e incluyente.

El Caribe colombiano se consolida como el eje estratégico de la transición energética. Gracias a su ubicación geográfica privilegiada, al decir del gran pensador antioqueño Luis López de Mesa, la esquina oceánica de América, su infraestructura portuaria y su enorme potencial en recursos naturales, la región no solo ha sido históricamente protagonista en el sector minero-energético, sino que hoy se perfila como el epicentro de las energías limpias del país.

Departamentos como La Guajira, Cesar, Magdalena y Atlántico concentran una parte sustancial de la producción de carbón, gas natural y energía térmica de Colombia. En particular La Guajira posee uno de los mayores potenciales eólicos de América Latina, con velocidades de viento constantes, lo que ha atraído inversiones nacionales e internacionales para el desarrollo de parques eólicos y proyectos de granjas solares – fotovoltaicas a gran escala, que se han esparcido en el Caribe hasta alcanzar los 1.6 GW de capacidad instalada.

Desafortunadamente, la parálisis y el abandono de los 16 parques eólicos en La Guajira, con un potencial de 2.4 GW ha privado a Colombia de disponer de dicha capacidad, que contribuiría, además de diversificar y robustecer la matriz eléctrica, a hacerla más resiliente frente al fenómeno de El Niño, por su carácter contracíclico. Esta es una de las asignaturas pendientes  que le deja como legado este gobierno al entrante.

Y ello, en momentos en los que Colombia enfrenta un panorama complejo: reservas probadas y de producción de gas natural en franca declinación, al punto de tener que importarlo desde diciembre de 2024 para satisfacer la demanda esencial.

Por lo demás, la única planta regasificadora con la que cuenta el país para dichas importaciones es la Sociedad Portuaria El Cayao (SPEC LNG), ubicada en Barú (Cartagena). Además, acusa una estrechez en la Oferta de Energía Firme (OEF), que este año se estima por parte de ACOLGEN entre 2.2% y 2.9%.

La región también que ha sido clave en la producción y transporte de gas natural, considerado el energético de la transición, con una infraestructura estratégica que conecta los campos del Caribe con el interior del país.

Hoy, la mayor apuesta del país para recuperar la seguridad y la soberanía energética está en el yacimiento de Sirius, ubicado costa afuera entre los departamentos de La Guajira y Magdalena, con reservas estimadas de 6 TPC, el triple de las reservas probadas remanentes.

He insistido en que el país ha desestimado la importancia del aprovechamiento del gas metano asociado a los mantos de carbón (CBM, por sus siglas en inglés), cuyas reservas entre los departamentos de Cesar y La Guajira se calculan en 7 TPC.

Pero como su declaratoria de comercialidad se proyecta hacia el 2030 y ante el déficit de gas que se proyecta en 20% en 2026, escalando hasta el 50% en 2029, se requiere ampliar la capacidad de importación, para lo cual se requiere la instalación de nuevas unidades de plantas regasificadoras.

Los dos proyectos más avanzados son los de La Guajira, liderado por TGI, y otro en Cartagena, promovido por Ecopetrol, asociada con Frontera Energy.

Asimismo, los puertos sobre el mar Caribe facilitan la exportación de carbón, a los que todavía, a pesar de los malos augurios del presidente Petro, les queda futuro por delante, razón por la cual Colombia no puede renunciar a él prematuramente, y otros recursos energéticos, consolidando de esta manera su rol en el fortalecimiento de la balanza comercial.

Más allá de los hidrocarburos y el carbón, el Caribe colombiano emerge como plataforma de la transición energética, hasta convertirse en hub regional. Los proyectos de energías renovables no convencionales —solar y eólica, especialmente—, junto con iniciativas de hidrógeno verde, posicionan a la región como un polo de innovación y sostenibilidad.

El proyecto de hidrógeno verde va en línea con la necesidad que tiene el país de acompasar la transición energética con una estrategia de transformación productiva,diversificando la economía mediante el impulso de otros sectores como la industria, el turismo y la agricultura.

Y, a propósito de la agricultura, bueno es advertir que, aunque el Gobierno se ha encargado de instalar en el imaginario colectivo la idea de que la transición energética y las FNCER se reducen a la energía eólica y solar, el espectro de ellas es mucho más amplio.

Se requiere integrar a la matriz energética otras fuentes tales como la energía geotérmica, el potencial de generación de energía hídrica a filo de agua y, cómo no, los biocombustibles, considerados por la Agencia Internacional de Energía (AIE), como “una pieza clave dentro de la estrategia global para descarbonizar la economía”.

Entre los departamentos de La Guajira, Magdalena y Cesar se cuenta con 127.350 hectáreas sembradas de palma africana, cuyo fruto es la materia prima para producir el biodiesel para las mezclas del 10% en el país, susceptible de incrementarlas, tal como lo he planteado para que se amplíe la frontera agrícola en Colombia.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

Grupo EPM destina más de $67.000 millones a Obras por Impuestos

Las inversiones, a través del mecanismo Obras por Impuestos (OXI), se desarrollan en articulación con entidades del Estado y más de 30 contribuyentes aliados del sector privado.

Mediante el mecanismo de Obras por Impuestos (OXI), el Grupo EPM aporta $67.504 millones para impulsar 19 proyectos que, en conjunto, movilizarán cerca de $239.713 millones, destinados al cierre de brechas sociales y al desarrollo de municipios priorizados del país.

“Con Obras por Impuestos estamos convirtiendo el cumplimiento tributario en inversión social directa para los territorios. A través de proyectos que transforman vidas, llegamos a comunidades que históricamente han tenido menos oportunidades, impulsando su desarrollo, aportando al bienestar social y fortaleciendo la confianza en los territorios”, destacó John Maya Salazar, gerente General de EPM.

Para la vigencia 2026, el Grupo EPM a través de su impuesto de renta ejecutará proyectos con otros aliados y contribuyentes en sectores como agua potable y saneamiento básico, educación e infraestructura vial, con un alcance estimado de 120.450 beneficiarios en distintos departamentos de Colombia.

Iniciativas en Antioquia, con el sello de EPM

Antioquia concentra 14 de los 19 proyectos del Grupo EPM aprobados en 2026, por un valor total de $186.944 millones y en los cuales EPM se vincula de manera directa con sus impuestos por un valor de $52.880 millones de pesos, lo que representa el 28,3 % del total de estos proyectos.

Las iniciativas se desarrollarán en el Oriente, Bajo Cauca, Nordeste, Norte, Occidente, Magdalena Medio, Suroeste y Urabá antioqueño, con presencia en municipios como Nechí, San Rafael, San Carlos, San Luis, Sonsón, Amalfi, Alejandría, Concepción y Chigorodó, entre otros.

Agua potable y saneamiento básico: En el municipio de Nechí (Bajo Cauca), EPM participa en la construcción de los sistemas de acueducto de los corregimientos de Cargueros y Bijagual, con un aporte superior a $4.800 millones de pesos, orientado a mejorar el acceso a agua potable en zonas rurales dispersas.

Educación-primera infancia: En municipios como San Luis, Alejandría, Concepción, Sonsón, Amalfi y Chigorodó, EPM contribuye a la construcción, adecuación y dotación de Centros de Desarrollo Infantil (CDI), con una vinculación que, en conjunto, superan los $13.000 millones, fortaleciendo la atención integral a la primera infancia en territorios priorizados.

Educación-calidad educativa: En 50 municipios PDET y ZOMAC de Antioquia, EPM toma parte de proyectos de dotación de material pedagógico, mobiliario y menaje de cocina, con aportes superiores a $10.000 millones, mejorando las condiciones de aprendizaje en instituciones educativas rurales.

Estos municipios presentan retos históricos en acceso a servicios básicos, infraestructura y oportunidades educativas, por lo que las inversiones en educación resultan clave para fortalecer capacidades locales y generar oportunidades de desarrollo.

Infraestructura vial: En el Oriente antioqueño, EPM participa en proyectos de alto impacto para la rehabilitación y mejoramiento de vías, como:

  • San Rafael-San Lorenzo-La Palma, con una inversión total por más de $32.000 millones, de los cuales EPM se vincula con $13.000 millones.
  • Narices-Juanes-El Jordán-La Holanda, en San Carlos, con una inversión de más de $55.000 millones, EPM se vincula por valor de $10.000 millones.

Estas obras mejoran la conectividad rural, facilitan el acceso a servicios y dinamizan las economías locales, beneficiando a más de 33.000 personas en el Oriente antioqueño.

Inversión y proyectos en otras regiones

Además de Antioquia, las empresas del Grupo EPM avanzan en la estructuración y desarrollo de proyectos de Obras por Impuestos en otros departamentos del país, así:

CHEC: Caldas, Risaralda y Quindío

CHEC participa en proyectos de educación e infraestructura vial, que comprenden iniciativas de dotación educativa incluyente y el mejoramiento de la vía Mistrató–Belén de Umbría, con una inversión total de $45.143 millones, de los cuales CHEC se vincula por cerca de $7.000 millones de su impuesto de renta, beneficiando a más de 17.000 personas.

CENS: Norte de Santander

CENS, en Norte de Santander, desarrolla proyectos de educación para la primera infancia mediante el suministro de equipamiento y mobiliario para Centros de Desarrollo Infantil (CDI), orientados a fortalecer la atención integral de 650 niños en municipios como El Carmen, El Zulia, San Calixto, Santiago y Sardinata, con una vinculación cercana a $2.600 millones de su impuesto de renta.

ESSA: Santander

ESSA, en Santander, participa en proyectos de dotación educativa en los municipios El Playón y Sabana de Torres, con el fin de mejorar las condiciones de las instituciones educativas oficiales con un aporte de su impuesto por más de $5.000 millones.

Avance del Grupo en Obras por Impuestos (2025–2026)

La gestión refleja el avance del Grupo EPM en el mecanismo de Obras por Impuestos, a través del cual, entre 2025 y 2026, viene impulsando y desarrollando proyectos en Antioquia, Caldas, Norte de Santander, Quindío, Risaralda y Santander, priorizando iniciativas que fortalecen la conectividad, la educación y el acceso a servicios básicos de calidad en zonas rurales y dispersas.

En conjunto, los proyectos de ambas vigencias representan una inversión total superior a $560.587 millones, de los cuales el Grupo EPM se ha vinculado a través de sus impuestos por valor de $151.074 millones, en articulación con otros contribuyentes aliados, beneficiando a más de 331.000 personas en territorios priorizados.

Riesgo energético: Consejo Gremial hace llamado urgente al Gobierno

Según Fedesarrollo, un racionamiento eléctrico similar al de los años 90 le costaría al país 1,5 puntos porcentuales del PIB (Producto Interno Bruto).

El Consejo Gremial Nacional hizo un llamado urgente al Gobierno Nacional, al Ministerio de Minas y Energía y a la CREG para actuar de manera inmediata frente al riesgo de desabastecimiento de energía eléctrica y gas natural, por cuenta de falta de una gestión adecuada y a tiempo.

Las advertencias por parte de los gremios del sector se han dado de manera insistente desde hace más de dos años cuando el panorama de oferta de energía firme frente a la demanda ya mostraba un déficit para el año 2026, según las proyecciones de entidades oficiales.

Además, desde diciembre de 2024 el país perdió la autosuficiencia en gas natural, y hoy se importa no solo este energético para atender otros sectores diferentes al térmico, sino también se trae del exterior GLP, gasolina y diésel.

Las alertas del más reciente Boletín Energético de XM (22 de mayo de 2026) muestran un escenario preocupante, ante la alta probabilidad de que el Fenómeno de El Niño sea fuerte, en momentos en los que los embalses están por debajo de lo esperado, se presenta un crecimiento histórico de la demanda, existe un déficit de energía firme, se confirman retrasos en nuevos proyectos y el sector vive una crisis de liquidez que ya supera los $2,6 billones en deudas de Air- e, mayoritariamente con las generadoras térmicas.

En su boletín, XM advirtió que, si se presenta una sequía severa, los embalses podrían llegar a niveles nunca antes registrados lo que requeriría de manera prolongada de la generación térmica, poniendo en riesgo el suministro de energía eléctrica del país.

El operador del mercado asegura que el nivel agregado de los embalses debe ser superior al 80% desde agosto de 2026, pero el 27 de mayo se encontraba en 67,46%, es decir, muy por debajo del nivel que sugiere XM para enfrentar la sequía.

Por su parte, el Ideam y el Ministerio de Ambiente alertaron sobre una alta probabilidad de llegada del fenómeno de El Niño durante el segundo semestre de 2026.

Según las proyecciones de la NOAA, existe un 82% de probabilidad de que las condiciones comiencen a consolidarse entre mayo y julio, aumentando progresivamente hasta alcanzar el 98% a partir de agosto-octubre. Además, se prevé que el fenómeno tenga una intensidad fuerte o muy fuerte hacia el último trimestre del año.

El sistema también enfrenta una presión mayor por el aumento acelerado del consumo de energía, el cual aumentó en un 6,7% en abril de 2026 y en un 8,57% en lo corrido de mayo de 2026 frente a los mismos meses de 2025, consumos que superan los escenarios de demanda media proyectados por la UPME.

Además, desde hace varios años se vienen presentando rezagos en la entrada en operación de los proyectos de generación de energía por cuenta de atrasos en los procesos de licenciamiento ambiental, consultas previas, inseguridad en los territorios, entre otros.

Este año el país espera incorporar 4.475 MW en cantidad de energía al sistema, pero hasta ahora solo han ingresado 294 MW, es decir, el 6,6% de lo esperado.

Asimismo, el balance entre energía firme y demanda proyectada ya es negativo: -4,4% para 2026-2027.

Por otro lado, la deuda de $2,6 billones de Air-e con generadores y transmisores, de los cuales más de $1,5 billones se les debe a las generadoras térmicas por energía que ya se entregó, genera una falta de liquidez que afecta directamente la capacidad de las plantas térmicas para asegurar combustibles como gas, carbón y líquidos, fundamentales para respaldar el sistema durante períodos de sequía.

Especialmente, el gas natural importado debe pagarse previamente, y a través de estas empresas se está asegurando la importación de más del 25% del gas natural que requiere el país para atender tanto la generación térmica como el abastecimiento de gas a usuarios residenciales, industriales y comerciales. Por lo tanto, la falta de pago de la deuda pone en riesgo la prestación del servicio de gas natural en el país.

Si bien la subasta del Cargo por Confiabilidad realizada el pasado 22 de mayo envió una señal positiva para la seguridad energética del país, la energía adjudicada es para 2029 y no estará disponible este año para enfrentar la sequía del Fenómeno de El Niño.

Por todo lo anterior, el Consejo Gremial Nacional hace un llamado urgente a:

  1. Pagar de inmediato las deudas pendientes con el sector, especialmente con las generadoras térmicas.
  2. Garantizar el suministro de combustibles para la generación eléctrica.
  3. Viabilizar los proyectos de generación y transmisión que hoy siguen retrasados.
  4. Impulsar de manera urgente una campaña nacional contundente y con incentivos económicos, enfocada al ahorro y uso eficiente de agua y energía.

“El margen de maniobra se está reduciendo rápidamente. La seguridad energética del país no puede seguir aplazándose”, concluye el Consejo Gremial.

Edificios inteligentes redefinen la eficiencia energética

Según la International Energy Agency, los edificios representan cerca del 30% del consumo energético global, lo que ha impulsado la adopción de tecnologías inteligentes capaces de reducir hasta un 30% el consumo de energía mediante automatización y monitoreo.

El crecimiento urbano está redefiniendo la forma en que se diseñan y operan los espacios. Hoy, sectores como oficinas corporativas, hospitales, aeropuertos, centros comerciales e infraestructura educativa están incorporando soluciones digitales que permiten gestionar de manera más eficiente el consumo energético, la seguridad y la operación diaria. En este contexto, los edificios inteligentes dejan de ser una tendencia para convertirse en un estándar dentro de la planificación urbana.

Más allá de la automatización, estos edificios funcionan como ecosistemas conectados donde sistemas eléctricos, climatización, iluminación y seguridad operan de forma integrada. Esto no solo mejora la experiencia de los usuarios, sino que también permite a las organizaciones tomar decisiones basadas en datos, optimizar costos operativos y avanzar en sus objetivos de sostenibilidad.

Indispensables en un edificio inteligente

  1. Gestión energética integrada: Plataformas como EcoStruxure IT permiten monitorear y optimizar el consumo energético en tiempo real, identificando ineficiencias y reduciendo costos operativos.
  2. Respaldo energético con UPS: Equipos como las UPS garantizan continuidad ante cortes eléctricos, protegiendo sistemas críticos como ascensores, centros de control, iluminación de emergencia y data rooms.
  3. Seguridad y control de accesos integrados: Tecnologías como tarjetas inteligentes, lectores y plataformas de control de acceso permiten gestionar ingresos, monitorear flujos de personas y reforzar la seguridad en tiempo real dentro del edificio.

“Los edificios inteligentes están evolucionando de ser espacios automatizados a convertirse en plataformas de gestión energética y operativa basadas en datos. Hoy, la eficiencia no se logra únicamente reduciendo consumo, sino entendiendo cómo, cuándo y dónde se utiliza la energía”, señala Hernán Neirotti, regional Manager & Business Development de Schneider Electric.

A medida que las ciudades crecen y la operación de los edificios depende cada vez más de sistemas digitales, la eficiencia energética y la continuidad operativa adquieren un rol estratégico.

La integración de soluciones adecuadas, permite fortalecer la resiliencia de la infraestructura crítica mediante respaldo energético, monitoreo inteligente y una gestión más eficiente de los recursos.

Así, no solo optimizan su operación diaria, sino que también avanzan hacia modelos más sostenibles, seguros y preparados para responder a las exigencias de las ciudades del futuro.

Luces y sombras de la subasta de confiabilidad

Mientras ANDEG considera que la reciente subasta de Cargo por Confiabilidad es insuficiente para la seguridad energética del país, analistas del sector advierten que persisten dudas sobre la suficiencia de la nueva capacidad, la estabilidad regulatoria y la viabilidad de los proyectos adjudicados.

La reciente subasta de Cargo por Confiabilidad volvió a poner sobre la mesa uno de los principales debates del sector energético colombiano: cómo garantizar energía firme para atender el crecimiento de la demanda en medio de señales regulatorias cambiantes, retrasos en proyectos y riesgos climáticos asociados al fenómeno de El Niño.

La subasta realizada por la Comisión de Regulación de Energía y Gas (CREG), adjudicó en teoría 4.069,7 MW de nueva capacidad neta para entrar en operación a partir de diciembre de 2029.

Según la Asociación Nacional de Empresas Generadoras (ANDEG), el resultado constituye un avance para fortalecer la confiabilidad del sistema eléctrico nacional, especialmente por la incorporación de 2.276,8 MW térmicos que servirían como respaldo durante periodos de baja hidrología, aunque de esta capacidad se comprometieron solamente 270 megavatios.

Sin embargo, el propio gremio advirtió que la subasta no resuelve completamente las necesidades futuras del sistema y que serán necesarios nuevos procesos de expansión para cubrir el crecimiento de la demanda en los próximos años, pues del 6% de déficit estimado para 2029, la nueva subasta cubrirá 2%, dejando un hueco de 4%.

El temor a un déficit de energía firme

Desde hace varios años distintos agentes vienen alertando sobre el riesgo de insuficiencia energética hacia el final de la década. Consultores y expertos han dicho que las señales regulatorias y los aplazamientos de las subastas generan incertidumbre entre inversionistas y desarrolladores.

Alejandro Lucio, director de Óptima Consultores, sostiene que modificar cronogramas o aplazar convocatorias afecta el cierre financiero de los proyectos y deteriora la confianza del mercado.

Se refiere, por un lado, a que faltando un día para la entrega de ofertas, la CREG acogió la solicitud de un agente para postergar la entrega de garantías, que ya no será a los 15 días de la subasta sino hasta el 6 de agosto, un día antes de la terminación del actual gobierno.

Para Alejandro Castañeda, presidente de ANDEG, a eso hay que agregarle que la CREG no ha revelado quién fue el solicitante que pidió esa prorroga. Se especula que pudo ser la única térmica que se presentó: Termoinduenergy-Nencol 5, lo que agregaría más opacidad e incertidumbre al proceso.

Y es que cabe recordar que al frente de este proyecto está Jorge Manuel Urbano del Cristo Castellanos Gómez, conocido en los círculos empresariales de la Costa como George Castellanos, y quien participó en dos subastas anteriores. En una le ejecutaron las garantías por no desarrollar el proyecto, y en la segunda vendió el proyecto a un tercero. La pregunta que cabe es: ¿Por qué la CREG aceptó a Castellanos con los antecedentes que tiene?

Las firmas ganadoras ahora son Nodo Energético del Norte de Colombia SA ESP (Nencol), y Termoinduenergy Corporation SAS, en las que figura Castellanos como representante legal. Según el diario El Tiempo, Nencol fue constituida en febrero de 2016. Su actividad registrada es la generación y comercialización de energía eléctrica y reporta 67 millones de pesos en activos, lo que deja dudas sobre la capacidad real de ese proyecto para entrar en operación en los plazos establecidos.

Lo que temen los expertos es que finalmente ese proyecto no entre en operación, pero si haya contribuido a distorsionar el proceso y a presionar a la baja el precio de remuneración. Para este proyecto el precio adjudicado fue de 16,4 USD/MWh, cuando en la actualidad es de 19 USD/MWh y, trayéndolo a valor presente, para 2029 debería rondar los 21 dólares.

La discusión también se centra en la calidad de la energía firme adjudicada. Aunque la transición energética impulsa el ingreso de proyectos solares y eólicos, varios analistas insisten en que las tecnologías renovables todavía requieren respaldo térmico para garantizar suministro continuo durante eventos climáticos extremos. ANDEG advierte que el sistema necesitará una generación térmica superior a 100 GWh-día en escenarios de sequía prolongada.

Más capacidad no significa menos incertidumbre

Aunque la subasta fue presentada oficialmente como una señal positiva para la expansión energética, varias voces del sector consideran que persisten problemas estructurales.

Las críticas apuntan a tres factores principales: dificultades ambientales y sociales para desarrollar proyectos, altos costos de garantías financieras y cambios regulatorios frecuentes.

Algunas especialistas consideran que nuevas convocatorias no garantizan por sí mismas la confiabilidad del sistema si no se solucionan obstáculos asociados al licenciamiento, conexión y construcción de infraestructura.

De hecho, Castañeda resaltó que para cuando el proyecto Termoinduenergy-Nencol 5 entre en operación se requieren tres líneas de transmisión de 500 kilo voltios, algo que no se ve en el país desde hace décadas.

También existen cuestionamientos sobre la ausencia de estudios públicos que expliquen con claridad la necesidad exacta de nueva energía firme y los criterios técnicos utilizados para definir la demanda objetivo de la subasta.

Estas observaciones coinciden con parte de las preocupaciones expresadas por ANDEG en torno a la necesidad de fortalecer la institucionalidad y recuperar estabilidad regulatoria para atraer inversión de largo plazo.

Según el gremio, en los próximo diez años el sector eléctrico colombiano requiere inversiones del orden de 66 billones de pesos, de los cuales solo en generación se requieren $34 billones.

El peso de Air-e y el fenómeno de El Niño

Otro elemento que aumenta la presión sobre el sistema es la situación financiera de Air-e.

ANDEG alertó que las deudas acumuladas de la compañía con generadores y agentes del mercado superan los 2,3 billones de pesos posteriores a la intervención estatal y que las plantas térmicas concentran cerca de 1,5 billones de pesos de esa cartera.

Para el gremio, esa situación compromete la capacidad financiera de las empresas para asegurar combustibles y mantener disponible el parque térmico en un escenario climático crítico, pues solo el valor de los combustibles para operar un mes representa 1,5 billones de pesos.

El problema adquiere mayor relevancia ante las alertas internacionales sobre un posible fenómeno de El Niño durante el segundo semestre de 2026. Las probabilidades de ocurrencia superarían el 82 % en julio.

El debate de fondo: transición energética y confiabilidad

La discusión sobre la subasta refleja una tensión más amplia dentro del modelo energético colombiano. Por un lado, el país busca acelerar la incorporación de fuentes renovables para avanzar en la transición energética. Por otro, el sistema todavía depende de generación térmica e hidráulica para responder ante variaciones climáticas y aumentos de demanda.

El mecanismo de Cargo por Confiabilidad nació precisamente para asegurar energía firme en escenarios críticos. La regulación vigente establece que los generadores reciben remuneración a cambio de garantizar disponibilidad cuando el sistema lo requiera.

Sin embargo, la discusión ya no se limita a cuántos megavatios se adjudican. El foco ahora está en si el país cuenta con reglas estables, capacidad de transmisión, licencias ambientales ágiles y respaldo financiero suficiente para que los proyectos realmente entren en operación.

La conclusión compartida por buena parte del sector es que Colombia necesita nuevas inversiones y mayor expansión energética. La diferencia aparece en la forma de lograrlo y en la confianza que hoy ofrece el marco regulatorio para atraer capital de largo plazo, pues, como dice Castañeda, con la reciente subasta “nos quedamos con el pecado y sin el género”.
Promigas completa la adquisición del 100% de Zelestra Latam

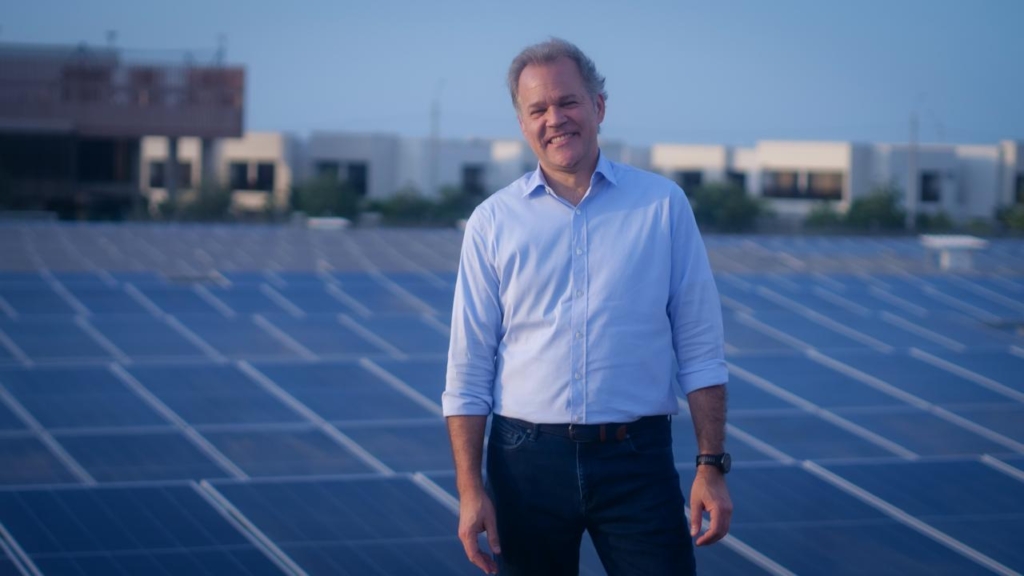
Promigas cerró la adquisición del 100 % de Zelestra Latam, una de las principales plataformas de generación de energías renovables en Latinoamérica, con operaciones en Colombia, Chile y Perú.

Con esta transacción, la compañía avanza en su consolidación como holding multienergético en Latinoamérica, fortaleciendo su rol como actor relevante en la industria energética de la región.

Zelestra Latam cuenta con un portafolio de proyectos que abarca distintas etapas de desarrollo. Actualmente suma 1.273 MW entre proyectos en operación y construcción, así como un pipeline de aproximadamente 2.250 MW en proyectos en desarrollo.

Su portafolio está diversificado entre energía solar y almacenamiento, lo que la posiciona como una de las plataformas de energías renovables más relevantes de la región.

Con más de 52 años de trayectoria, Promigas ha liderado el desarrollo del sector energético en Colombia y Perú, impulsando infraestructura clave, confiabilidad del sistema y crecimiento sostenible. La incorporación de Zelestra Latam potencia este camino, al integrar capacidades en energía renovable que complementan su experiencia en transporte y distribución de gas natural y amplían su portafolio de soluciones energéticas.

“Esta adquisición va más allá del fortalecimiento de nuestro portafolio. Es, sobre todo, una apuesta por el talento. Incorporamos un equipo humano con amplia experiencia, conocimiento y capacidad de ejecución, que complementa y potencia las capacidades de Promigas… Hoy avanzamos con más fuerza en nuestro camino para consolidarnos como holding multienergética y multilatina”, afirmó Juan Manuel Rojas, presidente de Promigas.

Con esta adquisición, Promigas amplía su huella regional al sumar a Chile como nuevo mercado, fortalece su presencia en Latinoamérica y reafirma su compromiso con el desarrollo sostenible, la confiabilidad del sistema energético y la generación de valor de largo plazo.

1 … 15 16 17 18 19 … 300