Sirius comienza carrera hacia la FID

Concluida la campaña exploratoria, en 2027 Sirius solicitaría licencia ambiental y a finales de ese año se declararía la decisión final de inversión.

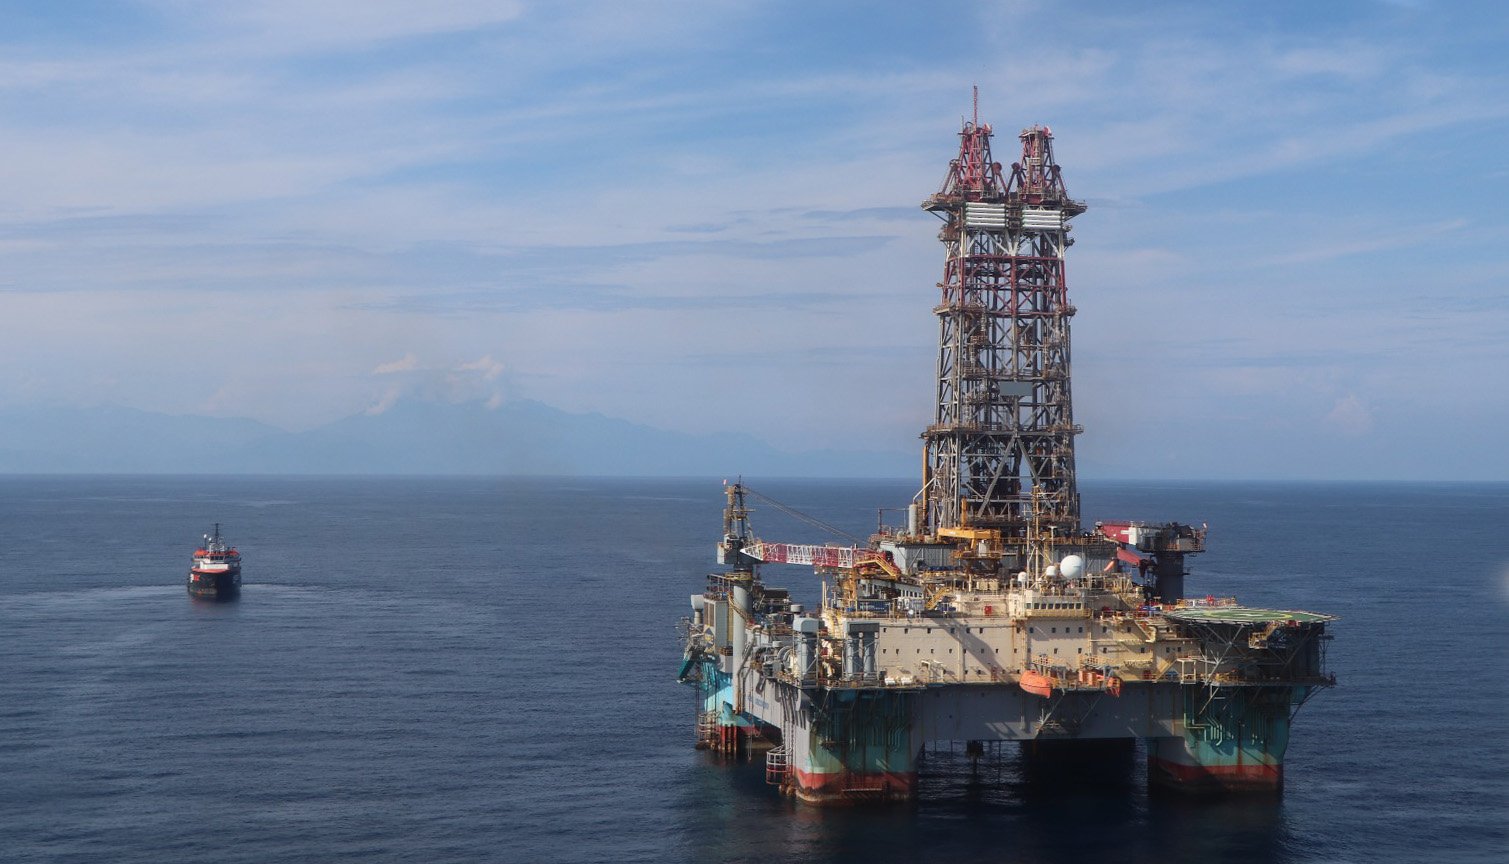
Luego de dos años y medio de operación continua, donde se perforaron cinco pozos con una inversión aproximada de USD $1.000 millones, Petrobras y Ecopetrol terminaron la etapa exploratoria en el bloque off shore Gua-Off 0 en aguas del mar Caribe.

Los pozos que resultaron positivos para gas son Sirius 1 y 2, Copoazú 1 y Sandía 1 que, según Alcindo Moritz, presidente de Petrobras Colombia, podrían tener en conjunto reservas superiores cercanas a los 12 terapiés cúbicos, que quintuplicarían las actuales reservas.

Ahora comienza la carrera para terminar las consultas previas a comunidades, de las cuales ya se han realizado 105 de 120. Con esto se iniciaría el trámite de la licencia ambiental a comienzos de 2027, y a finales de ese año se declararía la decisión final de inversión (FID).

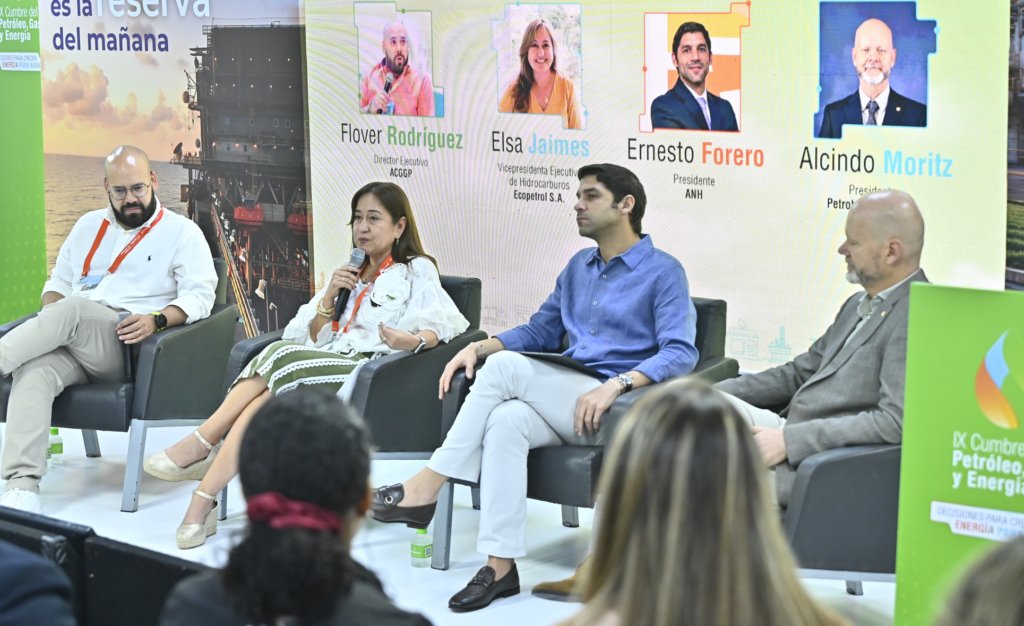
En ese sentido, Elsa Jaimes, vicepresidente Ejecutiva de Hidrocarburos de Ecopetrol, dijo en la IX Cumbre del Petróleo, Gas y Energía realizada en Cartagena, que la producción del campo podría comenzar hacia 2030.

El optimismo de la funcionaria se basa en el cambio hacia el sector con el nuevo gobierno. Destaca la agilidad que está tomando la ANLA y el decreto que permite que se adelante el trámite de la licencia ambiental sin necesidad de que terminen las consultas previas.

No obstante, hay otras rutas críticas que se le abren al proyecto. Jaimes señala que uno de los desafíos es el procesamiento de gas una vez comience la producción, para lo cual adelantan conversaciones con su filial Hocol.

Y aunque no lo mencionó, otro reto sería el transporte, pues se espera que la producción inicial de Sirius sea de 450 millones de pies cúbicos diarios (MPCD), cerca del 50% del consumo nacional.

Veinte años de desarrollo

Los directivos coincidieron en que la finalización de la campaña exploratoria es la etapa que corona veinte años de estudios y prospección, desde cuando se adjudicó el área y se abrió la nueva frontera offshore en Colombia.

“Hace más de 20 años tomamos la decisión de mirar el offshore del Caribe. Ecopetrol, Petrobras y muchos otros aliados nos han dado la oportunidad de conocer qué es lo que tenemos allí y es el camino que tenemos hoy, no sólo de autoabastecimiento, sino de transformar un recurso que está en el subsuelo en bienestar para la sociedad colombiana”, dijo Jaimes.

Enel pone en marcha la subestación eléctrica Bochica

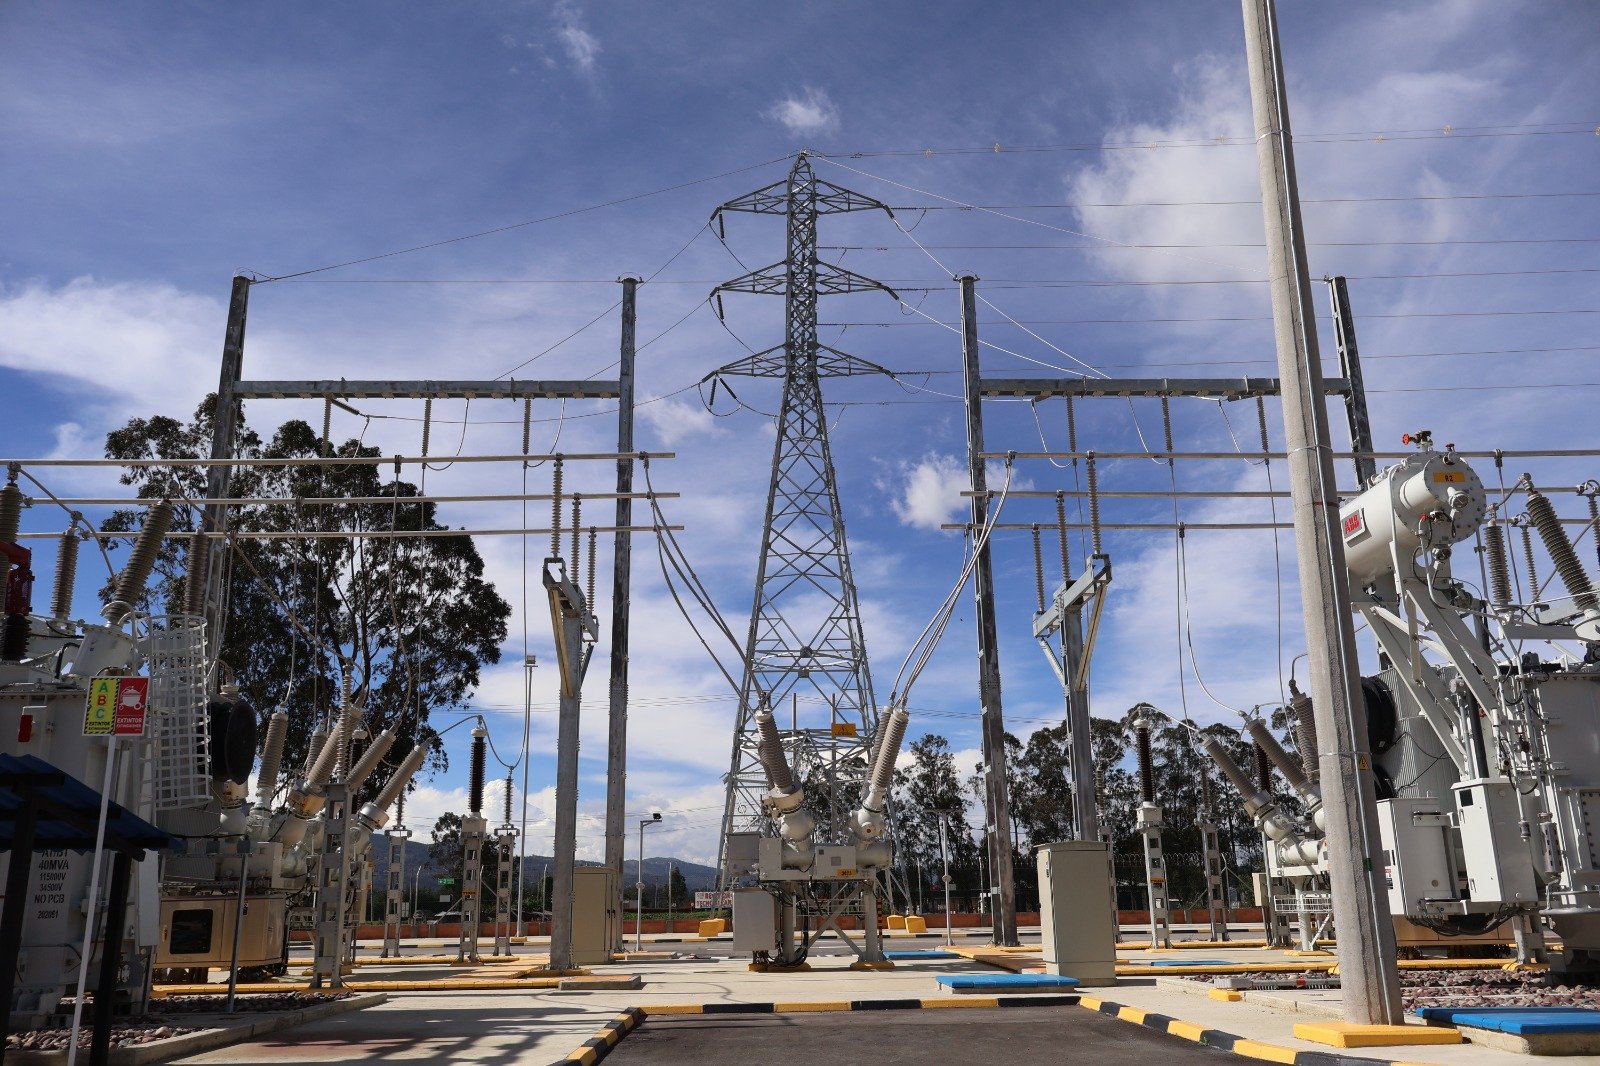
Bochica cuenta con cuatro transformadores que suman 160 MVA de capacidad y permitirá acompañar el crecimiento de la demanda energética de Cundinamarca con una proyección de crecimiento poblacional cercana al 16% hacia 2035.

Enel Colombia puso en operación la Subestación Eléctrica Bochica, infraestructura que fortalece la capacidad y confiabilidad del sistema eléctrico en la Sabana Centro de Cundinamarca, una región que comprende municipios como Gachancipá, Zipaquirá, Tocancipá y Nemocón, entre otros.

Ubicada en la vereda La Aurora, en Gachancipá, la Subestación permitirá atender las necesidades actuales y futuras de hogares, comercios e industrias de estos territorios.

Con una inversión cercana a los $73.000 millones, Bochica hace parte del Plan de Expansión Bogotá-Región 2030 y responde al incremento continuo de la demanda de energía en la Sabana Centro.

La nueva infraestructura ampliará la capacidad disponible de la red y fortalecerá las condiciones para acompañar el desarrollo de una región en la que, según el Departamento Administrativo Nacional de Estadística (DANE), se proyecta un crecimiento poblacional cercano al 16 % hacia 2035.

La Subestación Bochica está conformada por cuatro transformadores que suman una capacidad total de 160 MVA y está conectada al sistema existente mediante nuevas líneas de transmisión a 115 kV que se enlazan con la línea Termozipa–Sesquilé. A esto se suman nuevos circuitos de distribución de media tensión que permiten llevar la energía hacia los diferentes usuarios de la zona.

Un proyecto que genera valor

La infraestructura fue puesta en operación después de siete meses de trabajo, con la participación de 150 personas vinculadas a la ejecución del proyecto. Además de fortalecer la infraestructura eléctrica, su construcción promovió la generación de empleo en la zona y la adquisición de bienes y servicios en el territorio.

Esta nueva Subestación beneficia directamente a más de 20.000 habitantes de Gachancipá y fortalece la infraestructura necesaria para atender a clientes residenciales, comerciales e industriales de la zona. Entre los usuarios y sectores beneficiados se encuentran empresas y desarrollos productivos de Gachancipá, Zipaquirá, Tocancipá y Nemocón, municipios que hacen parte del entorno de esta estructura.

Como parte del desarrollo del proyecto, Enel Colombia también desarrolló iniciativas orientadas a mejorar espacios educativos y comunitarios en Gachancipá. A través del programa Buena Energía para tu Escuela, en la Institución Educativa Presbítero Carlos Garavito, ubicada en la vereda La Aurora, se realizaron trabajos de mantenimiento y adecuación de espacios como la cancha múltiple, los baños de estudiantes y docentes, la cocina y la cubierta deportiva.

En la Villa Olímpica de Gachancipá, además, se adecuaron tres espacios comunitarios: VITA, un centro de vida sensorial para personas con discapacidad; el CDI Mundo Mágico, con un laboratorio de exploración y experiencias sensoriales y artísticas; y un espacio para adultos mayores, que incluye la Huerta de los Sabios. Estas iniciativas complementan la inversión en infraestructura eléctrica con acciones orientadas a generar valor para las comunidades del territorio.

Con la puesta en operación de la Subestación Bochica, Enel Colombia continúa fortaleciendo la infraestructura eléctrica de Cundinamarca, para acompañar el crecimiento de sus territorios, ampliar la capacidad de la red y contribuir a un servicio de energía más confiable para la región.

Colombia le apunta al renacer de la industria de hidrocarburos

Durante la instalación de la IX Cumbre del Petróleo, Gas y Energía, que se realiza en Cartagena del 4 al 6 de noviembre, gremios y gobierno coincidieron en revivir al sector de los hidrocarburos en el menor tiempo posible.

El país tiene recursos hidrocarburíferos en el subsuelo. En petróleo se podría llegar a una producción de más de un millón de barriles diarios por varios años, y en gas se llegaría a más de 3 mil millones de pies cúbicos diarios, más de cuatro veces la producción actual.

Además, Santander podría recuperar su liderazgo histórico en la producción de petróleo, si se le da vía libre a los yacimientos no convencionales, con lo cual extendería sus historia productiva por otros cien años.

Si se da el renacimiento del sector, la importación de gas sería cercana a cero entre 2031 y 2045, y la de crudo, cero hasta más allá de 2050.

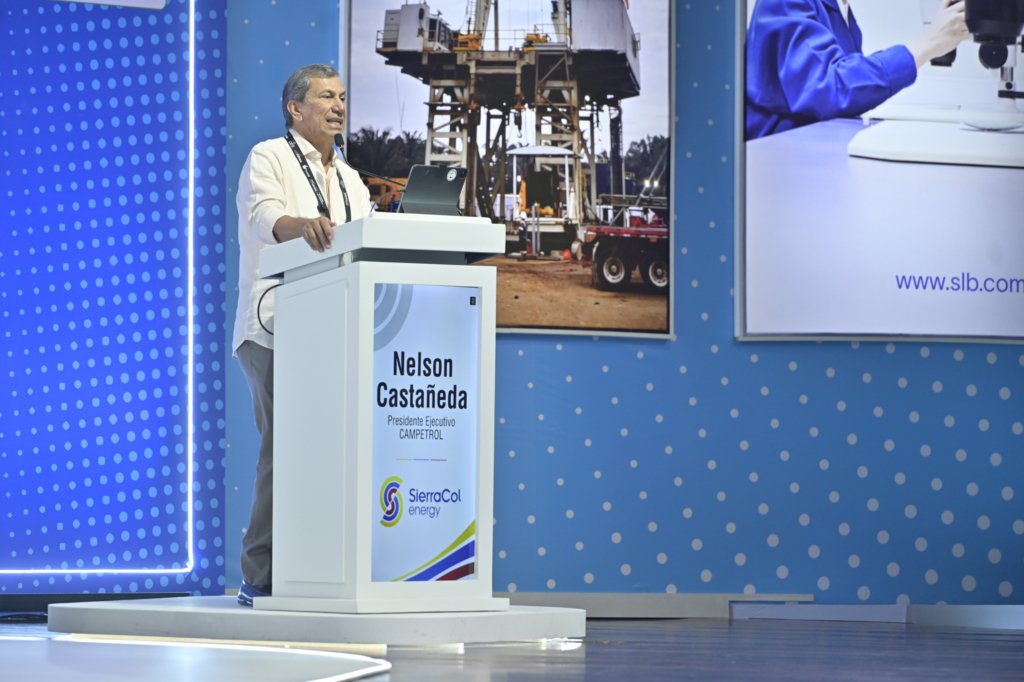
Nelson Castañeda, presidente de CAMPETROL, resumió las iniciativas de recuperación con el plan que los gremios han llamado 4×4: cuatro pilares y cuatro habilitadores, con el fin de recuperar y garantizar la soberanía energética:

Pilar 1: Aumentar la producción

Hoy en Colombia solo se recupera el 15% del petróleo original de los yacimientos, pero cada punto adicional de recobro sumaría cerca de 800 millones de barriles, unos tres años de producción del país.

Y para impulsarlo, con el liderazgo de la ANH, el Comité Intersectorial de Hidrocarburos priorizó el recobro mejorado dentro de su estrategia de atenuar la declinación de los campos y aprovechar la infraestructura existente.

Pilar 2: Desarrollar el potencial de gas

Colombia cuenta con 10,5 terapiés cúbicos (TPC) de gas contingente, 74,5% costa afuera, que son seis veces las reservas probadas (1,7 TPC). En ese sentido, los gremios solicitan que los proyectos costa afuera sean declarados como PINES, con una mesa exclusiva de trámites, con el fin de acelerar su ejecución.

En esa dirección, la ANH ya creó el Grupo Estratégico de Aceleración de Proyectos de Gas para articular actores y resolver cuellos de botella.

Pilar 3: Yacimientos no convencionales

Los yacimientos no convencionales podrían multiplicar varias veces las reservas de petróleo y gas. Castañeda puso de ejemplo a Argentina, donde el 71% de su crudo y gas proviene de este tipo de yacimientos.

“Hay que llevar a etapa comercial los proyectos en zonas como el Magdalena Medio y Cesar-Ranchería, y recuperar el tiempo perdido frente a Estados Unidos y Argentina, capitalizando la curva de aprendizaje y aplicando el Fracking 4.0 con las mejores prácticas del mercado”, señaló Castañeda.

Pilar 4: Incrementar la exploración

La ANH reservó cerca de 20 millones de hectáreas para preparar un nuevo proceso de asignación de áreas, pero explorar con menos riesgo exige conocer el subsuelo.

En ese sentido, los gremios proponen un decreto que reconozca como activo estratégico la actividad, articule a las entidades y lleve más inversión en geología básica al Plan Nacional de Desarrollo.

Pero estos cuatro pilares necesitan condiciones habilitantes que permitan convertir el potencial en resultados concretos. Los gremios reúnen los habilitadores en los sectores ambiental, acelerar las licencias; seguridad, recuperarla en las zonas productoras; competitividad, bajar la tarifa de renta del 35% al 20% y dar estabilidad tributaria, aduanera y cambiaria por 16 años; y por último gobernabilidad, la coordinación arrancó, ahora se requiere consolidarla.

En esa línea se enmarca el Régimen Único para Generar Estabilidad Empresarial (RUGE), propuesto por el Gobierno, incluido en el proyecto de Ley de Rescate Económico, un vehículo para reactivar la inversión en el sector.

“Colombia tiene todo para el Renacer energético: Tenemos las moléculas, el plan 4×4, un Gobierno con el liderazgo y determinación, la tecnología, el conocimiento, capital humano y una alianza entre el sector público y privado”, concluyó Castañeda.

Incluyen el Gasoducto Antonio Ricaurte como proyecto de interés estratégico

La recuperación del Gasoducto Binacional Antonio Ricaurte forma parte de la estrategia de Ecopetrol para ampliar las alternativas de suministro de gas natural en Colombia.

El Gobierno Nacional incluyó la recuperación del Gasoducto Binacional Antonio Ricaurte entre los Proyectos de Interés Nacional y Estratégico (PINES) de la misión de Recursos Estratégicos y Energía.

La decisión permitirá coordinar, desde la Vicepresidencia de la República, a las entidades que deben concurrir para sacar adelante su rehabilitación.

Inaugurado en 2007, el gasoducto tiene 225 kilómetros de longitud: 88 en Colombia y 137 en Venezuela, y conecta La Guajira con la región del Lago de Maracaibo. Su recuperación permitiría incorporar gas venezolano al Sistema Nacional de Transporte para su distribución en el país.

La recuperación del Antonio Ricaurte forma parte del Renacer de Ecopetrol por su aporte a la seguridad energética. El proyecto podría contribuir a un suministro de gas a precios más competitivos para los hogares y la industria colombiana.

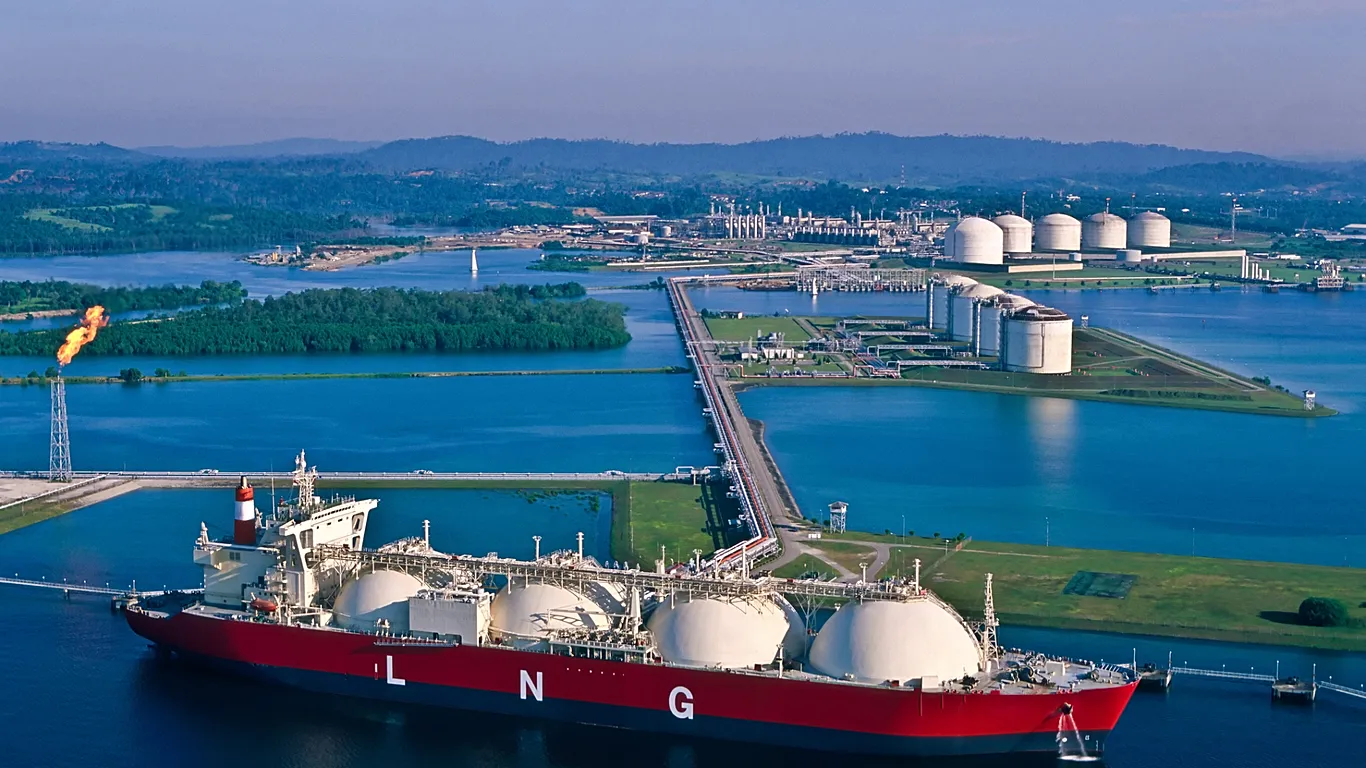
El gas natural importado por vía marítima debe licuarse para su transporte en buques y regasificarse al llegar al país, procesos que incrementan el costo final. La importación por gasoducto desde Venezuela permitiría prescindir de esas etapas y de sus costos asociados.

Además, esta alternativa contribuiría a reducir el riesgo de desabastecimiento a mediano y largo plazo al sumar una fuente adicional de suministro por gasoducto a la producción nacional y a las importaciones de GNL.

Venezuela cuenta con las mayores reservas probadas de gas de América Latina. El gasoducto tiene una capacidad operativa de hasta 450 millones de pies cúbicos diarios, equivalentes a cerca de la mitad del consumo diario nacional. En una primera fase se prevé importar 50 millones de pies cúbicos diarios, aproximadamente el 5% de ese consumo.

En los últimos años, los anuncios de cooperación energética con Venezuela no se tradujeron en inversiones en la infraestructura, y el gasoducto continuó deteriorándose sin beneficio para los hogares colombianos. Con su inclusión como PINE, el objetivo es pasar de los anuncios a la ejecución.

El proyecto se desarrollaría en estricto cumplimiento con la legislación colombiana y de los regímenes de sanciones aplicables. No obstante, la entrada en operación estará condicionada a la rehabilitación de la infraestructura y a la obtención de la licencia requerida de la Oficina de Control de Activos Extranjeros (OFAC) del Departamento del Tesoro de Estados Unidos.

Mercado del GNL en Latinoamérica y el Caribe

GNL GLOBAL lanzó la quinta edición del Latin America and the Caribbean LNG Factbook 2026, una publicación de referencia sobre infraestructura, proyectos e inversiones en gas natural licuado (GNL) en América Latina y el Caribe.

El Latin America and the Caribbean LNG Factbook 2026 ofrece un panorama de la infraestructura de importación, regasificación y licuefacción de GNL en más de 20 países de la región.

El documento incluye terminales operativas, proyectos en construcción y desarrollo, iniciativas anunciadas, suspendidas o canceladas, y proporciona una visión integral de la evolución de la industria regional.

El comercio mundial alcanzó nuevo récord en 2025

Según la Unión Internacional del Gas (IGU, por sus siglas en inglés), los intercambios globales se situaron en aproximadamente 437 millones de toneladas, mientras que el Grupo Internacional de Importadores de Gas Natural Licuado (GIIGNL) reportó cerca de 428 millones de toneladas.

Por su parte, la capacidad mundial de licuefacción alcanzó aproximadamente 524 millones de toneladas anuales (MTPA).

En contraste con esta expansión global, el mercado de América Latina y el Caribe registró una contracción de sus importaciones.

De acuerdo con las estadísticas de GIIGNL y la clasificación regional utilizada por GNL GLOBAL, que incluye México y Puerto Rico, las importaciones regionales alcanzaron aproximadamente 11,4 millones de toneladas en 2025, frente a 13,9 millones de toneladas en 2024, lo que representa una disminución cercana al 18%.

Esta reducción estuvo asociada principalmente a mejores condiciones hidrológicas en Brasil y Colombia, que redujeron las necesidades de generación termoeléctrica ese año, y a una mayor disponibilidad de gas natural transportado por gasoductos en México.

Brasil y Chile encabezaron las importaciones regionales, con aproximadamente 1,9 millones de toneladas cada uno, seguidos por República Dominicana (1,7 millones), Puerto Rico (1,6 millones) y Colombia (1,4 millones). Panamá figuró entre los pocos mercados que registraron crecimiento.

Sin embargo, la reducción del volumen importado no se tradujo en una paralización de las inversiones. Por el contrario, la región continúa avanzando en la diversificación de su infraestructura de suministro, con nuevas terminales receptoras, proyectos de generación eléctrica a partir de GNL (LNG-to-Power) y soluciones de distribución de pequeña escala, particularmente en el Caribe, Centroamérica y la región andina.

Okianus, diez años haciendo historia en Colombia

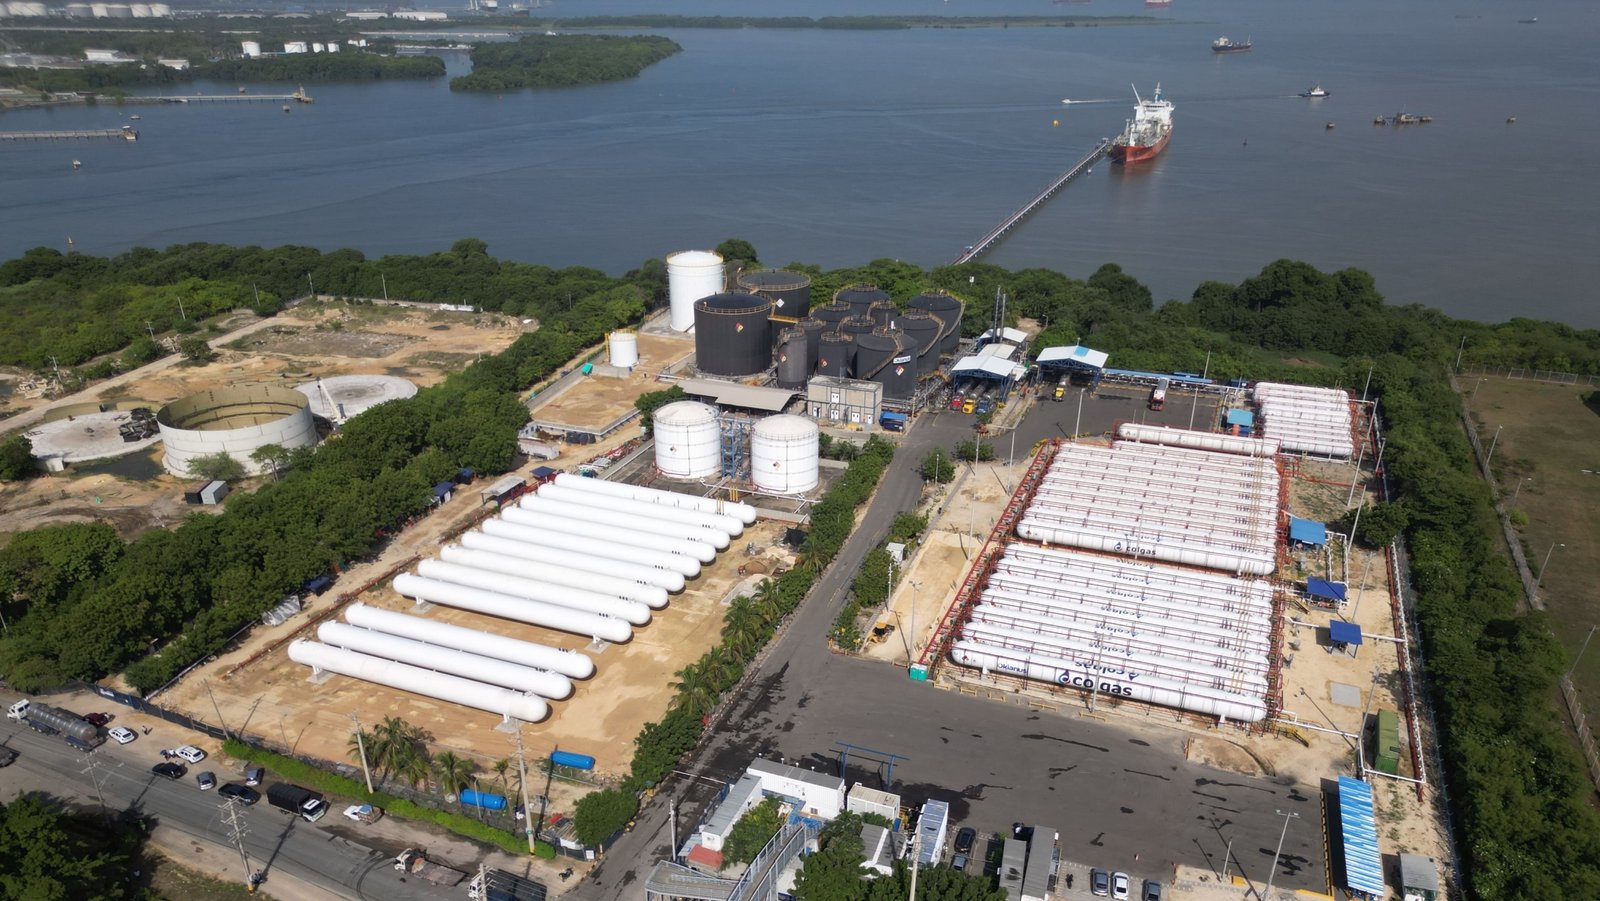
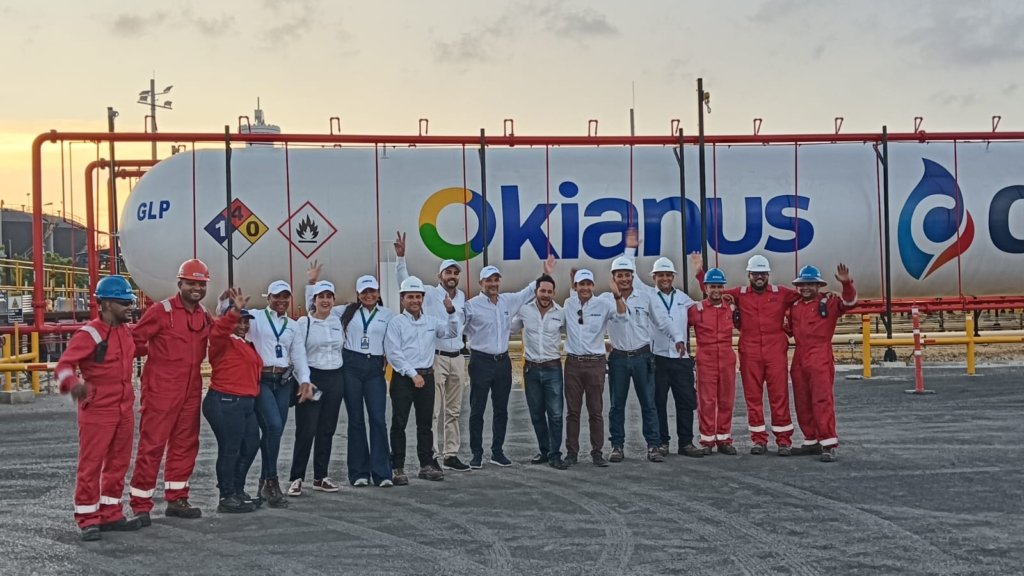
Una idea que nació en 2013 se concretó en 2015 con la construcción de la primera batería de tanques y, al año siguiente, con el inicio de las operaciones portuarias.

El puerto Okianus Terminals, ubicado en la zona de Mamonal en Cartagena, comenzó sus primeras operaciones en 2016, exportando aceites derivados de la palma. Desde entonces, prácticamente no ha pasado un año sin un nuevo proyecto.

Como lo señala su gerente General, Sergio Corena, algunos proyectos han sido el desarrollo de nuevas infraestructuras especializadas, otras han sido ampliaciones existentes y otras, adquisiciones de nuevas áreas. Todo con un mismo propósito: ofrecer servicios especializados de importación y exportación de líquidos a granel. Eso los ha consolidado como un participante esencial en la cadena logística de diferentes industrias.

Uno de esos pasos trascendentales fue la construcción de facilidades de importación de gas licuado del petróleo (GLP), una decisión estratégica y visionaria para ese momento.

Así, de la mano de sus clientes, un consorcio de cinco empresas distribuidoras (Colgas, Montagas, Gas País, Rayogas y Vidagas), hicieron una apuesta visionaria siete años antes de que Colombia comenzara a enfrentar problemas de desabastecimiento.

Las cifras hablan por sí solas. De 11.000 toneladas de GLP importadas en 2017, el 2026 terminará con cerca de 500.000 toneladas, gracias a dos ampliaciones de infraestructura en los últimos 6 años.

Hoy las importaciones de GLP en Colombia representan el 60% de la demanda nacional, y el 90% de esas importaciones ingresa al país por Okianus Terminals.

Además, con la infraestructura para la importación de GLP, en 2017 Okianus se convirtió en el primer terminal portuario privado para uso público del país.

Por su parte, el aceite de palma, el producto con el que comenzó el puerto, pasó de movilizar 6.000 toneladas en 2016 a más de 180.000 toneladas al cierre de 2026.

Hoy, alrededor del 30% de las exportaciones de aceite de palma del país se concentran en esta terminal, de la mano de tres de los principales comercializadores internacionales en Colombia.

Pero no se detiene. Según proyecciones de la Asociación Colombiana de Petróleo y Gas, hacia 2031 las importaciones de otros combustibles podrán llegar al 50% de la demanda nacional de gasolina, el 20% del jet fuel y el 3% de diésel.

Y para eso, de la mano de uno de sus aliados, se ha preparado por más de seis años en el desarrollo de una nueva infraestructura para atender las necesidades de combustibles del país.

Corena resume esta trayectoria de diez años en que se han preocupado por anticiparse a las necesidades del país.

Colombia: Térmicas están generando a pérdida

Cerca de un 25 por ciento de los costos de generación térmica no estaría siendo remunerado.

De acuerdo con Alejandro Castañeda, presidente Ejecutivo de la Asociación Nacional de Empresas Generadoras (ANDEG), a la deuda acumulada por 2,5 billones de pesos que tiene A-ire con los generadores se suma el Estatuto de Riesgo de Desabastecimiento (ESRD), que emitió la CREG y que distorsiona el esquema de precios, el cargo por confiabilidad y la remuneración de costos.

“Si el gobierno no se busca una solución al tema de seguir generando a pérdida, pues se sigue generando desangre todos los meses, desangre que viene desde hace más de dos años. Aquí hay un mercado el cual funciona a través de incentivos, y los incentivos no están siendo los correctos”, dijo Castañeda.

El dirigente gremial señaló que, pese a que las térmicas han entregado la energía, no se ha tenido en cuenta un contexto y que el estatuto desconoce.

Primero, desconoce el cargo por confiabilidad, pues no deja que el mecanismo funcione; y segundo, desconoce la parte técnica del sistema y es que por esta época hay 600 megavatios en mantenimiento.

“Las plantas hacen los mantenimientos en los meses de agosto a noviembre, entonces yo no puedo juzgar a alguien que está haciendo los mantenimientos para prepararse en el momento más crítico que arranca en diciembre y va ir hasta abril del próximo año, no lo puedo juzgar antes de haber desconocido las condiciones técnicas del sistema”, dijo Castañeda.

Generación térmica

Y es que frente al estrés hídrico que ya se siente por el Fenómeno de El Niño, las térmicas están produciendo entre el 35% y el 40% de la electricidad que consume Colombia.

A comienzos de noviembre, las térmicas estaban produciendo entre 93-95 gigavatios hora al día, con gas, carbón y combustibles líquidos. Frente a las obligaciones de energía firme eso es el 85%.

Pero Castañeda señala que las obligaciones de energía firme tienen un contexto y es que es entregable únicamente cuando el precio de bolsa supera el precio de escasez.

Y justamente ese mecanismo es el que no está funcionando por el llamado Estatuto de Riesgo de Desabastecimiento que, con el objetivo de mantener los precios bajos distorsionó el mercado. A través de la resolución de la CREG el precio ha estado en 637 pesos el kilovatio hora, mientras el precio de escasez está en 1.464 pesos. Ese es el precio que se debería estar pagando en octubre para que el cargo funcione.

“Si el objetivo es mantener los precios bajos, pues nunca se va a dar la sanidad del cargo. No se puede hacer exigible una obligación del cargo, que es la obligación de energía firme, mientras tenga unos precios bajos”, dijo Castañeda.

Agregó que básicamente hoy bajo el mecanismo del Estatuto de Riesgos los tienen generando a pérdida, porque el estatuto dice que paga el costo del combustible, la generación de seguridad.

“Lo que pasa es que ese combustible no reconoce otros costos variables, como son los impuestos, los costos de financiamiento e, incluso, la misma compra del combustible y elementos que el cargo reconoce en el día a día. Entonces nos quitó las rentas marginales, que son necesarias para poder hacer la inversión en las plantas a largo plazo”, dijo.

Nueva generación

Finalmente, Castañeda señaló que en las cuentas que tiene el gremio, se requieren como mínimo 4.000 megavatios de nueva generación que le dé firmeza al país, de los cuales el sector térmico debería aportar 1.500 MW, para llenar un hueco que están viendo hacia 2030 del 10% de la energía firme.

Pero la decisión habría que tomarla ya, pues lo que dicen los suministradores de equipos es que una planta nueva está demorando entre 5 y 6 años.

“Si no comenzamos ya, no vamos a llegar. Va a ser muy complejo porque el mercado internacional, por la gran demanda que están teniendo en este momento para poder nutrir de energía a todos los temas de inteligencia artificial y la industria de data centers, está demandando mucha energía firme, mucha energía térmica y eso presiona los mercados de todos los suministradores de equipos, de turbinas, de motores y demás, un mercado que está muy peleado. Entonces, si no arrancamos ya, no vamos a ser capaces de que esa generación entre a tiempo”; concluyó Castañeda.

La distopía de un mundo sin petróleo

Si el país deja de producir los combustibles y el gas que todavía necesita, tendrá que comprárselos a otros, como viene sucediendo con las crecientes importaciones de gas natural desde diciembre de 2024.

Por: AMYLKAR D. ACOSTA*

El auge de la industria del petróleo estuvo precedido por la primera Revolución Industrial, impulsada por la máquina de vapor y el carbón. Posteriormente, la invención y expansión del motor de combustión interna le abrieron paso al petróleo, que adquirió un protagonismo creciente sin que ello significara la desaparición del carbón. Desde entonces, la historia de la energía ha sido una historia de transformaciones, pero también de coexistencia entre las distintas fuentes.

Conviene recordarlo ahora, cuando con tanta frecuencia se plantea la posibilidad de prescindir del petróleo y del gas natural en un futuro cercano, como si bastara con anunciarlo para hacerlo posible.

Aunque semejante aspiración pueda estar inspirada en un legítimo propósito ambiental, desconoce las realidades tecnológicas, industriales y económicas que sostienen la vida contemporánea. Es iluso creer que podemos prescindir prematuramente del petróleo y es voluntarista pretender que una decisión política puede suplir las alternativas que todavía no están disponibles a la escala requerida.

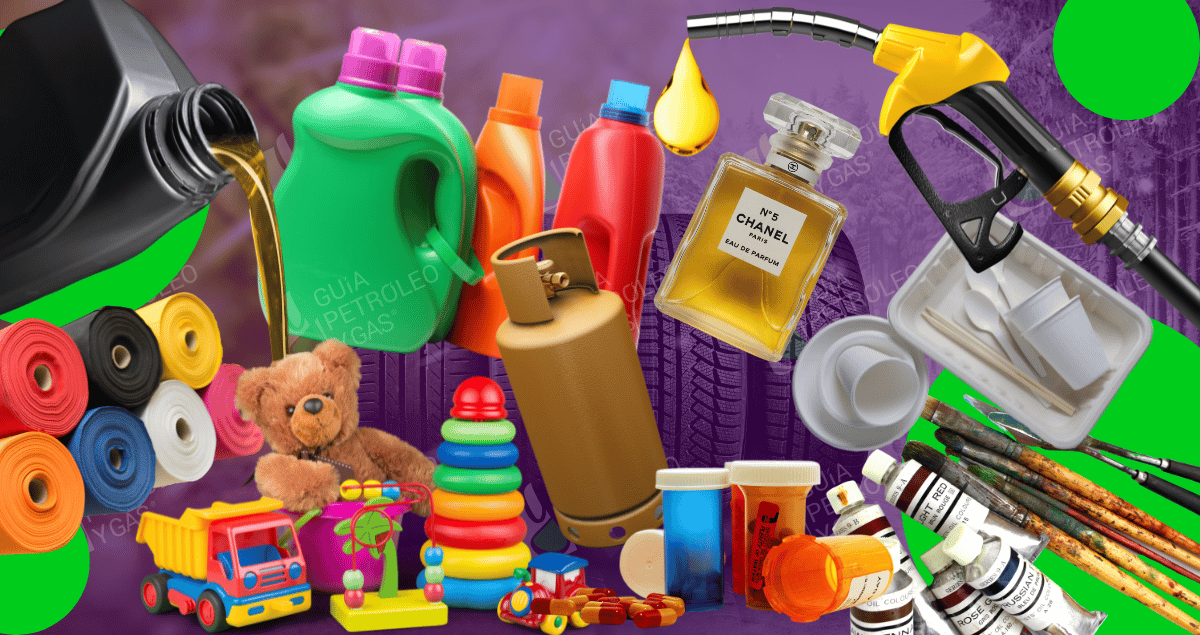
El petróleo y el gas natural no solo suministran buena parte de la energía que mueve al mundo. También aportan materias primas e insumos para miles de procesos y productos de uso cotidiano y para actividades disímiles de las cuales dependen la salud, la alimentación, la industria y la tecnología. Su presencia se extiende desde los fertilizantes y las fibras sintéticas hasta las pinturas, los detergentes, los empaques y los materiales utilizados en computadores y teléfonos celulares.

En el sector de la salud, sus derivados intervienen en la fabricación de numerosos medicamentos, jeringas, guantes quirúrgicos, prótesis, dispositivos de diagnóstico y otros elementos indispensables para la atención de los pacientes. El principio activo de analgésicos y antiinflamatorios como el paracetamol (acetaminofén), el ibuprofeno y la aspirina (ácido acetilsalicílico), por ejemplo, se obtienen a partir de compuestos petroquímicos.

Por ello, reducir el debate sobre el petróleo al combustible que se quema en el motor de un vehículo es quedarse viendo el árbol e ignorar el bosque. Sustituir un automóvil de combustión interna por uno eléctrico no resuelve, por sí solo, la dependencia de la sociedad respecto de los hidrocarburos.

Paradójicamente, las propias tecnologías llamadas a liderar la transición energética requieren materiales derivados de los hidrocarburos y utilizan combustibles fósiles en distintas etapas de su fabricación, transporte e instalación.

Los paneles solares, las turbinas eólicas y las baterías no aparecen por generación espontánea: detrás de ellos hay minería, procesos industriales, cadenas logísticas e infraestructura.

Durante años, y en determinados usos durante décadas, el mundo seguirá necesitando petróleo y gas natural. Reconocerlo obliga a administrar responsablemente esa dependencia y a trabajar para reducirla. Negarla, en cambio, conduce a formular políticas sobre una realidad imaginaria.

El voluntarismo no produce energía, no fabrica sustitutos ni garantiza el abastecimiento. La historia demuestra que ninguna gran transición energética ha supuesto la desaparición inmediata de la fuente que la precedió. La leña no desapareció con el carbón; el carbón siguió utilizándose con la irrupción del petróleo y el crecimiento de las energías renovables tampoco determina, por sí solo, la desaparición de los hidrocarburos.

Hoy el mundo enfrenta un doble desafío: descarbonizar la economía y garantizar la seguridad energética. Ambos objetivos deben avanzar de la mano. Hay que caminar con los dos pies. Una Transición a tontas y a locas, sin suficiente infraestructura, almacenamiento, redes eléctricas y capacidad de respaldo, puede comprometer la confiabilidad del suministro, encarecer la energía y afectar la competitividad.

La seguridad energética es un pilar esencial de la seguridad nacional. Ningún país puede darse el lujo de comprometer la continuidad del abastecimiento que requieren los hogares, los hospitales, el transporte y el aparato productivo.

La expansión de las fuentes renovables debe acompañarse de sistemas capaces de responder cuando su generación disminuya y de atender aquellos usos que todavía no pueden electrificarse de manera viable.

En Colombia, este debate tiene implicaciones que van mucho más allá del suministro de energía. Los hidrocarburos aportan divisas, ingresos fiscales, regalías y recursos con los cuales se financian programas sociales e inversiones en los territorios. Siguen siendo la principal fuente de financiamiento, no sólo de la Nación sino de las entidades territoriales, que tienen en las regalías su única fuente segura de financiamiento para sus planes de inversión. Es más, la propia transición energética requiere su financiamiento y por ahora el Estado no cuenta con una fuente alterna equiparable a esta.

Renunciar prematuramente a su exploración y producción, sin contar con alternativas capaces de sustituir esos aportes, debilita las finanzas públicas, aumenta la dependencia de las importaciones y agrava el desequilibrio externo.

La demanda interna no desaparece porque se restrinja la oferta nacional. Si el país deja de producir los combustibles y el gas que todavía necesita, tendrá que comprárselos a otros, que es lo que ha venido sucediendo con las crecientes importaciones de gas natural desde diciembre de 2024.

Hay que construir las condiciones para necesitar cada vez menos petróleo. Pretender prescindir de él antes de haberlas construido es confundir los deseos con la realidad. Solo evitando esa confusión impediremos que el ideal de un mundo más sostenible termine convertido en la distopía de un mundo privado de la energía, los materiales y los insumos que todavía sostienen su funcionamiento.

*Exministro de Minas y Energía y miembro de Número de la ACCE.
El Fenómeno de El Niño y la amenaza a la continuidad energética

Ante una probabilidad superior al 90% de extensión de los efectos del Fenómeno del Niño, la continuidad de hospitales, la banca y los centros de datos depende de la capacidad de responder a interrupciones eléctricas y variaciones de voltaje en la red.

El Fenómeno del Niño pone a prueba la estabilidad de la matriz eléctrica en Colombia. Con un impacto directo sobre la generación hidroeléctrica y un aumento sustancial en las temperaturas promedio, los sectores económicos más sensibles, como el sector salud, la banca y las telecomunicaciones, enfrentan el doble reto de sobrellevar una demanda de energía al alza mientras mitigan el riesgo de apagones o fluctuaciones de voltaje que puedan paralizar sus operaciones digitales.

Frente a este panorama, la resiliencia energética se convierte en un pilar estratégico de continuidad de negocio. Infraestructuras críticas como centros de salud dependen de la energía para sostener equipos quirúrgicos y de soporte vital, mientras que la banca requiere disponibilidad del 100% para procesar millones de transacciones digitales por segundo sin riesgo de caídas del sistema.

Soluciones para blindar la operación crítica

Para responder a los desafíos que plantea el estrés energético durante la temporada de sequía, empresas como Schneider Electric despliegan una estrategia de arquitectura integrada orientada a blindar el funcionamiento continuo de sectores clave:

Sistemas de Alimentación Ininterrumpida (UPS) de alta eficiencia: Están diseñadas para proteger cargas críticas masivas en hospitales, entidades financieras y centros de datos. Ofrecen respaldo energético inmediato frente a caídas de la red pública, manteniendo una alta eficiencia operativa que reduce los costos de climatización e infraestructura.
Alternativas más sencillas como Back-UPS y Easy UPS brindan respaldo accesible para el hogar, home office y pequeños comercios, protegiendo la conectividad, equipos informáticos y de videovigilancia ante variaciones de voltaje e interrupciones del servicio.

Edge Computing y Micro Data Centers: Frente a la necesidad de mantener el procesamiento descentralizado y cercano a la operación local, las arquitecturas Edge permiten que nodos hospitalarios o sucursales bancarias sigan funcionando y tomando decisiones locales de manera autónoma, incluso si la red central sufre alguna interrupción.

Gestión y monitoreo predictivo: Plataformas de software basadas en la nube y analítica avanzada que supervisan en tiempo real el estado de las baterías, la temperatura de los racks y el consumo eléctrico. Esto permite anticipar fallas térmicas o eléctricas antes de que generen una interrupción.

«El Fenómeno de El Niño nos demuestra que no podemos dejar la disponibilidad operativa de un hospital, un banco o un data center a merced de la estabilidad de la red eléctrica. La verdadera resiliencia consiste en combinar sistemas de respaldo de alta densidad como las UPS con plataformas de monitoreo inteligente que anticipen cualquier contingencia», afirma Hernán Neirotti, regional Manager de Pre Sales & Business Development en la división Secure Power de Schneider Electric.

A medida que el país atraviesa períodos de variabilidad climática extrema, las infraestructuras digitales y eléctricas de las empresas debe evolucionar hacia modelos ágiles y sostenibles.

La integración de tecnologías de respaldo energético, monitoreo predictivo y la optimización del consumo permiten a las organizaciones mitigar los riesgos asociados a la crisis hídrica y energética, consolidando un ecosistema productivo más eficiente y preparado para los retos.

¿Qué necesita Colombia para ser un hub de infraestructura digital?

Bogotá y la Sabana concentran la mayor parte de la capacidad instalada de centros de datos en el país, impulsados por proyectos de gran escala y nodos estratégicos de conectividad.

Colombia atraviesa una etapa de expansión de su infraestructura digital, impulsada por el crecimiento de la nube, la inteligencia artificial y otros servicios tecnológicos. El desafío ahora es determinar qué condiciones necesita el país para acompañar esa demanda y atraer proyectos de mayor escala.

Este escenario forma parte de una transformación que alcanza a toda América Latina. Para Luis Santamaría, líder del segmento de Cloud & Service Providers en Schneider Electric, la región vive “una de las mayores expansiones de infraestructura digital de la historia” y empieza a convertirse en un destino estratégico para inversiones vinculadas con estas tecnologías.

Colombia cuenta con más de 20 centros de datos que superan los 100 MW de capacidad instalada proyectada y en servicio, posicionándose como el tercer mercado más importante de Suramérica, aunque todavía con espacio para cerrar la brecha frente a referentes como Chile (que supera los 250 MW) o Brasil (que bordea los 900 MW). Esta diferencia muestra el margen que existe para ampliar la infraestructura digital del país.

Bogotá y sus alrededores concentran la mayor infraestructura

Bogotá y los municipios aledaños de la Sabana (como Cota, Tenjo y Tocancipá) reúnen más del 70% de la potencia instalada en el país. La disponibilidad de terrenos amplios, parques industriales bien estructurados y el acceso a infraestructura de energía de media y alta tensión han favorecido el desarrollo de proyectos de colocation e hyperscalers de gran escala, sumados a nodos emergentes en Medellín y la Costa Caribe.

Además, la Sabana de Bogotá concentra condiciones para ampliar esta capacidad a futuro. Este factor será cada vez más relevante a medida que aumenten las cargas de IA. Santamaría explica que estas son más impredecibles, requieren mayores niveles de energía y generan mayores exigencias de refrigeración.

El cambio también se refleja en la densidad de los racks: de niveles tradicionales de alrededor de 10 kW se está pasando a instalaciones que superan los 50 kW y, en algunos casos, alcanzan los 100 kW. Por ello, el desarrollo de nuevos centros de datos requiere considerar desde el inicio no solo el terreno, sino también la capacidad eléctrica y las posibilidades de expansión.

Energía y refrigeración: dos desafíos para la IA

Uno de los principales retos será contar con una infraestructura eléctrica capaz de acompañar estas mayores densidades. “Los retos principalmente los vemos en el tema energético, no solo desde el punto de vista de generación, sino también en transmisión y distribución eléctrica”,señala Santamaría.

A esto se suma la necesidad de desarrollar capital humano especializado para diseñar y operar estas nuevas arquitecturas. El ejecutivo identifica la brecha de especialistas como otro de los desafíos que debe abordar la región.

La mayor densidad de procesamiento también exige nuevas capacidades de refrigeración. La refrigeración líquida tendrá un papel cada vez más relevante en las cargas de IA, aunque su incorporación dependerá de las características y proyecciones de cada centro de datos.

Diseñar hoy pensando en las cargas de mañana

Energía, refrigeración e infraestructura tecnológica deben pensarse de manera integrada para evitar que alguno de estos componentes se convierta en una limitante para la expansión.

La eficiencia será otro factor determinante. Para Santamaría, “la única forma que la inteligencia artificial escale de manera sostenible es construyendo una infraestructura cada vez más eficiente. La sostenibilidad ya dejó de ser un complemento y hoy es un requisito de diseño”.

Para Colombia, el desafío será articular las condiciones que ya favorecen el crecimiento —ubicación estratégica, mayor demanda interna y disponibilidad de parques industriales—, aunque falta contar con energía suficiente y confiable, tecnologías de refrigeración adaptables y talento especializado.

Se proyecta que los ingresos del mercado colombiano de data centers superen los US$450 millones hacia el final de la década, lo que refleja el espacio que todavía existe para el desarrollo del sector.