Empresa textil robaba más de 14.000 m³ de gas al mes, equivalentes al consumo de 580 hogares capitalinos.
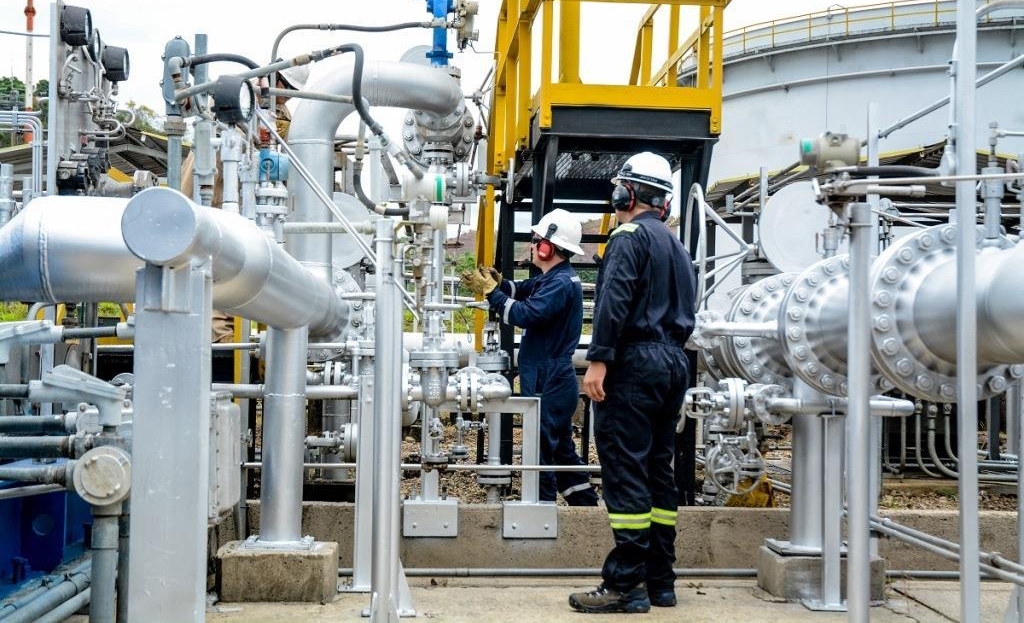
Un grave caso de fraude de gas natural fue descubierto en la zona industrial de Montevideo, en Bogotá. La intervención ilegal fue detectada en una empresa dedicada a la elaboración de textiles, donde se manipuló clandestinamente la red de distribución de gas para alimentar directamente los equipos de producción, evadiendo el medidor oficial.
Por el ilícito, se estima una pérdida mensual superior a 14.000 m³ de gas natural, equivalente al consumo de más de 580 hogares. Además, durante el mismo operativo, se detectó un fraude también en el suministro de agua, evidenciando una práctica sistemática de evasión de servicios públicos por parte de la empresa textilera.
Gracias al uso de inteligencia artificial y al trabajo articulado entre la empresa de energía, el Acueducto de Bogotá y personal técnico especializado de Vanti, se logró identificar una acometida fraudulenta oculta a más de 1,60 metros de profundidad, camuflada con lonas y materiales de construcción.
De acuerdo con las investigaciones, los fraudes de gas natural son realizados por organizaciones criminales quienes ofrecen estas prácticas a industrias, comercios y residencias, exponiendo a la comunidad a un peligro inminente ya que estas bandas manipulan e intervienen las redes e instalaciones de gas natural de forma irregular y sin cumplir con protocolos mínimos de seguridad.
Las penas máximas de prisión a las que se pueden ver sometidos los usuarios que acceden a dichas prácticas y los capturados van desde los 6 hasta los 12 años de cárcel. También se expondrán a procesos de extinción de dominio respecto de los bienes en los que se está cometiendo el fraude, así como a los adquiridos a través de dichas prácticas ilegales.
Estos delitos se han identificado especialmente en negocios de tintorería, fábricas de vidrios, hoteles, pizzerías, fábricas de tamales y lechona, asaderos, fábricas de látex y detergentes, restaurantes, lavanderías, panaderías y moteles, entre otros establecimientos.
El más reciente Reporte Global de Gas Natural, publicado por la Unión Internacional de Gas (IGU), revela que la demanda mundial de gas natural alcanzó en 2024 los 4.122 Bcm (miles de millones de metros cúbicos), un aumento del 1,9 % frente a 2023.
El crecimiento de la demanda estuvo acompañado por un incremento de 65 Bcm en la producción global y por la expansión del comercio internacional de Gas Natural Licuado (GNL), que llegó a 555 Bcm.
El documento destaca que 2024 fue un punto de inflexión hacia mayor estabilidad en los mercados, tras la fuerte volatilidad que había puesto en riesgo la seguridad energética global en años anteriores.
El informe también advierte que la demanda mundial de energía seguirá aumentando hacia 2030, impulsada principalmente por el consumo eléctrico, con un ritmo acelerado en mercados como China e India, y por la creciente demanda de Norteamérica.
De mantenerse estas tendencias, la demanda incluso podría superar las proyecciones previstas debido a la rápida expansión de los centros de datos y al mayor uso de energía para refrigeración y aire acondicionado en medio de olas de calor cada vez más intensas.
“Este informe confirma que nuestro desafío en América Latina no es solo producir más energía, sino asegurar que esta energía sea confiable, competitiva y sostenible. En la región y en Colombia, el gas natural es la fuente que garantiza que la transición energética avance sin poner en riesgo la seguridad del suministro y, al mismo tiempo, es determinante para reducir la pobreza energética. Tenemos la oportunidad de atraer inversión en infraestructura y tecnologías bajas en carbono que hagan del gas natural el motor de la transición energética”, aseguró Luz Stella Murgas, presidente de Naturgas y Coordinadora para América Latina y el Caribe para la IGU.
En paralelo, la publicación subraya que mientras las energías renovables como la solar y la eólica ganan protagonismo en los sistemas eléctricos globales, el gas natural se mantiene como un respaldo confiable y flexible. Su capacidad de respuesta inmediata frente a caídas en la generación renovable lo convierte en un estabilizador esencial de las redes, en particular durante sequías, olas de calor o fenómenos extremos que reducen la disponibilidad de energías limpias.
Finalmente, el informe señala que la creciente complejidad de los sistemas eléctricos y la presión de una demanda en aumento hacen urgente acelerar las inversiones en suministro, infraestructura y almacenamiento de gas natural y GNL.
Aunque existen cerca de 270 Bcm de capacidad de licuefacción en construcción hacia 2030, la volatilidad geopolítica, los cuellos de botella regulatorios y los retrasos en proyectos amenazan con desajustes de oferta en el corto plazo.
El mensaje es claro: “Más renovables exige más gas natural. El gas natural es un recurso de bajas emisiones, clave para acelerar la transición, la descarbonización de la economía y la reducción de pobreza”, concluyó Murgas.
Consulte aquí el Reporte Global del Gas Natural 2025.
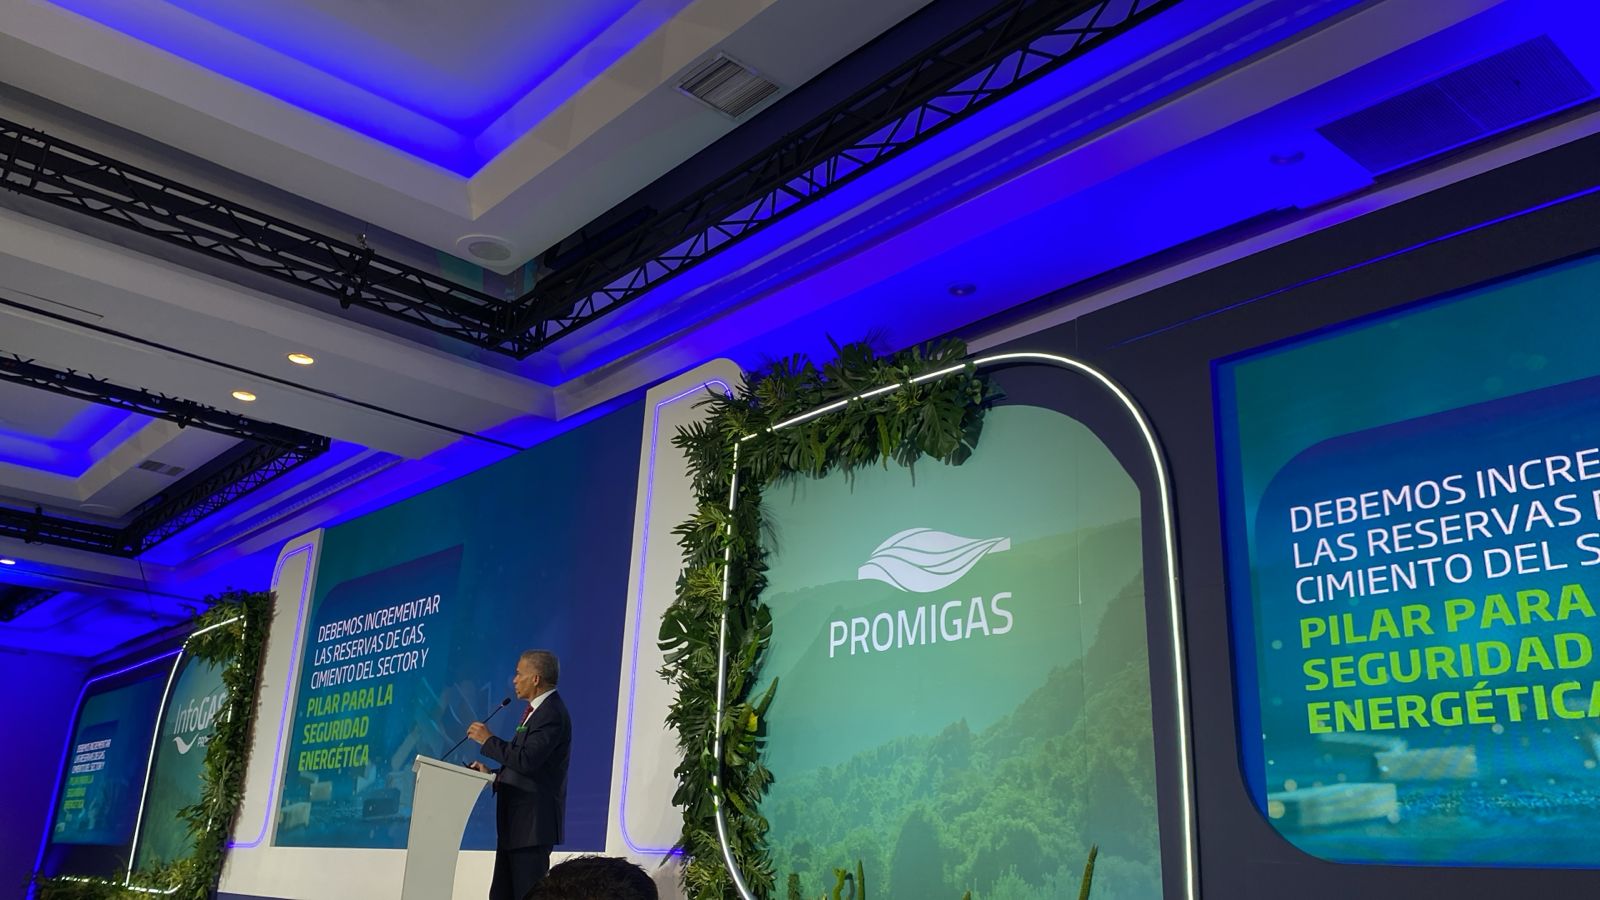
Durante la presentación de XXVI Informe del Sector Gas Natural en Colombia, que cada año elabora Promigas, se llamó la atención sobre los desafíos que enfrenta el país en materia de abastecimiento.
Desde 2024 Colombia inició importaciones permanentes de gas natural para atender segmentos diferentes a la generación térmica. Además, en ese año las reservas probadas cayeron a 2.064 Gpc, con una disminución del 64% en 12 años, lo que equivale a apenas 5,9 años de suministro nacional parcial.
Este panorama afecta directamente el trilema energético, desequilibrando sus tres ejes fundamentales:
Seguridad energética, con una dependencia creciente de importaciones, incluso para el mercado no térmico.
Equidad, con exposición a la volatilidad de precios internacionales que lleva incrementos tarifarios.
Sostenibilidad, con el riesgo de que industrias y el transporte regresen al carbón y otros combustibles más contaminantes, elevando las emisiones de CO₂.
De acuerdo con el Informe del Sector Gas Natural 2025, en el próximo quinquenio las importaciones necesarias —sin incluir las del Grupo Térmico de la Costa— podrían llegar a cerca de 400 MPCD, lo que representa un costo de oportunidad de entre 7 a 15 billones de pesos en los próximos 10 años (VPN), por pagar gas natural importado más caro frente al gas nacional.
Además, cada año de atraso en la entrada del gas offshore a partir de 2031, implicaría costos adicionales de entre 4 a 5 billones de pesos anuales.
Si entre 10% y 20% de la industria y de 15% a 25% del consumo de GNV migraran a combustibles más contaminantes, por pérdida de competitividad del gas, el país enfrentaría un efecto ambiental adverso: entre 0,4 y 0,7 millones de toneladas de CO₂ al año, entre 48 y 50 toneladas de material particulado fino al año y entre 14 y 417 mil millones de pesos anuales en costos de compensación de emisiones.
Medidas para recuperar el rol del gas
Durante la presentación, Promigas señaló las medidas para recuperar y fortalecer el mercado de gas de Colombia en toda la cadena de valor.
Entre las medidas urgentes con impacto en el corto plazo, están:
Ajustar la regulación de comercialización para alinear los contratos de suministro de gas con las prácticas del mercado internacional, en cuanto a eventos eximentes y de fuerza mayor, de forma que puedan suscribirse contratos a largo plazo que viabilicen precios de gas importado más competitivos y estables para el país.
Optimizar la gestión de licencias ambientales y consultas previas para el desarrollo de infraestructura de regasificación y transporte asociada.
Habilitar la comercialización del suministro y transporte de gas de las plantas térmicas hacia la demanda no térmica, siempre que dicho gas no sea requerido para el despacho de energía.
Entre las medidas con impacto en el mediano y largo plazo para reducir la dependencia de gas importado, están:
Retomar la exploración de hidrocarburos y avanzar en pilotos de yacimientos no convencionales para asegurar nuevas fuentes de suministro.
Convertir los recursos contingentes en reservas y producción efectiva, especialmente en campos offshore, como Sirius, lo que exige también la conversión oportuna de infraestructura existente de hidrocarburos al transporte de gas natural, como es el caso del proyecto Jobo–Vasconia y la ampliación del gasoducto Ballena-Barranca.
Optimizar el licenciamiento ambiental y consultas previas, junto con un esquema fiscal competitivo que elimine sobretasas y brinde estabilidad tributaria, para dinamizar la inversión, acelerar nueva oferta y viabilizar la entrada de nuevos productores al mercado de gas.
Desarrollar infraestructura crítica de transporte que conecte las nuevas fuentes al mercado y proteja la demanda con señales claras de disponibilidad.
Promover un plan de masificación del gas para ampliar cobertura en hogares y reducir la pobreza energética.
Reconocer el rol del gas natural como respaldo confiable para las fuentes renovables intermitentes, consolidándolo como aliado en la agregación energética y la descarbonización.
Asegurar una visión de largo plazo y coordinación efectiva entre autoridades, sector privado y comunidades, para que el gas despliegue su potencial como motor de progreso y prosperidad para Colombia.
Ecopetrol anunció el inicio de un proceso de comercialización de gas para colocar en el mercado entre 12 GBTUD y 26 GBTUD producido en el campo Floreña, departamento de Casanare, durante los años 2026, 2027 y 2028.
Por medio de esta iniciativa, Ecopetrol ofrecerán bloques anuales de largo plazo de la siguiente manera: 25 GBTUD para 2026, 12 GBTUD para el 2027 y otros 12 GBTUD para el 2028.
Los interesados en el proceso de comercialización podrán realizar las solicitudes de compra entre el 16 y 17 de septiembre, la asignación se realizará entre el 18 y el 24 de septiembre, el cierre y registro de contratos será entre el 29 de septiembre y el 3 de octubre.
Cabe recordar que en junio de 2025 la Empresa adelantó un proceso de comercialización de gas de los campos de Cusiana y Cupiagua, a través del cual asignó hasta 132 GBTUD de gas nacional e importado a empresas distribuidoras y comercializadoras que operan en el mercado colombiano.
Además, Ecopetrol asignó a 18 agentes un total de 60 GBTUD de gas importado que ingresará al país por la costa pacífica entre el segundo y tercer trimestre de 2026, para cubrir otros sectores de la cadena de suministro de gas natural.
Medidas adicionales
Con el propósito de contribuir a atender la demanda del energético, la Empresa también ha maximizado las eficiencias en su consumo de gas. A junio de 2025 logró una reducción aproximada de 8% en sus autoconsumos.
Así mismo, en el Piedemonte Llanero se perforan los pozos Floreña N18, Andina Este y FRUp16, con los cuales se busca aumentar las reservas y la producción de gas; además, están en etapa de planeación cinco pozos adicionales en la región, que se perforarían entre 2025 y 2026.
La Asociación Colombiana de Gas Natural (NATURGAS) presentó su más reciente Informe Económico, en el cual reveló inversiones por USD817 millones en 2024, donde el segmento de exploración y producción (E&P) concentró el 90% del total invertido.
Para el cierre de 2025, la industria del gas proyecta una inversión superior a los USD1.100 millones, de los cuales USD1.007 millones se destinarán a E&P, un aumento del 37% superior a la ejecutada en 2024, que es consistente con la necesidad de aumentar la oferta de gas natural en el país.
En materia de transporte se proyecta un crecimiento en las inversiones del 56%, frente a 2024, el cual coincide con los desarrollos de los proyectos IPATs (Inversiones en proyectos prioritarios del plan de abastecimiento en sistemas de transporte), aprobados para 2024 por la CREG. En cuanto a la distribución, se prevé un incremento del 39%.
«Este informe no es solo el reflejo del desempeño de la industria en cifras, también visibiliza el aporte social voluntario de la industria en las zonas de operación en el país, el cual atiende necesidades clave de las comunidades en materia de educación, desarrollo comunitario y encadenamientos productivos. Nuestra industria no solo genera valor económico, también impulsa el desarrollo social y transforma vidas”, declaró Luz Stella Murgas, presidente de Naturgas.
Durante 2024, el sector destinó USD17,8 millones a proyectos de inversión social, beneficiando a 1,5 millones de personas en 191 municipios. Estas iniciativas se enfocaron en ampliar el acceso a servicios públicos gas, luz y alcantarillado), mejorar la infraestructura educativa y de salud, así como apoyar programas de fortalecimiento institucional, desarrollo comunitario y proyectos productivos. Los departamentos de La Guajira y Atlántico fueron los mayores receptores de inversión social, seguidos por Tolima y Nariño.
En materia fiscal, la industria del gas natural aportó 3,3 billones de pesos en impuestos nacionales y regalías con un incremento del 13% frente a 2023, lo que representa el 20% del total de los ingresos generados por la industria de hidrocarburos y el 1,3% del recaudo tributario nacional. El mayor peso del aporte se originó de los impuestos nacionales, con 2,14 billones de pesos, principalmente en el segmento de exploración y producción.
Las inversiones de 2024 se realizaron en un contexto marcado por el fenómeno de El Niño. En promedio, Colombia consumió 1.168 GBTUD de gas natural; de esta cantidad, 19% provino del gas natural licuado (GNL) importado.
A marzo de 2025, más de 11,7 millones de hogares (el equivalente a 36 millones de colombianos) contó con acceso al servicio de gas natural.
Durante la presentación del informe, Murgas destacó: “Somos una industria que le apuesta al desarrollo de Colombia y tenemos un firme compromiso para contribuir con la seguridad energética del país en el mediano y largo plazo.”
Para sostener este crecimiento y garantizar el abastecimiento futuro, la industria hizo un llamado al Gobierno Nacional para fortalecer las condiciones de inversión, asegurar el acompañamiento institucional en procesos de licenciamiento ambiental y social, y avanzar en medidas para reducir la pobreza energética, que aún afecta a 8,4 millones de colombianos.
Ecopetrol, Gases de La Guajira y la Gobernación de La Guajira entregaron 3.000 conexiones de gas natural en nueve municipios del departamento.
Ecopetrol entregó 3.000 nuevas conexiones domiciliarias de gas natural, que benefician a más de 11 mil personas, especialmente familias vulnerables que ahora cuentan con un energético más limpio, seguro y económico dentro de sus hogares.
El acto de entrega, que se realizó en el corregimiento de Camarones, contó con la presencia del presidente de Ecopetrol, Ricardo Roa Barragán; integrantes de la Junta Directiva de la Empresa; el gobernador de La Guajira, Jairo Aguilar; el gerente de Gases de La Guajira, Camilo Ovalle; el gerente general de Gases del Caribe, Ramón Davila y el alcalde de Riohacha, Gerardo Redondo, entre otros asistentes.
Este proyecto marca un hito en la ampliación de la cobertura de gas natural en el departamento, con 1.627 conexiones en zonas urbanas y 1.373 en zonas rurales, lo que significa que cada vez más familias pueden dejar atrás el uso de la leña, mejorando sus condiciones de salud, bienestar y calidad de vida.
La iniciativa, que tuvo una inversión conjunta de $6.363 millones, hizo posible que familias de Dibulla (482 beneficiarios), Distracción (59), El Molino (78), Fonseca (254), Riohacha
(726), San Juan del Cesar (386), Uribia (696), Urumita (56) y Villanueva (265) cuenten con gas natural en sus hogares.
“Este logro reafirma que los avances de Ecopetrol no solo se miden en cifras financieras o productivas, sino en los beneficios sociales para miles de familias colombianas. Hoy demostramos que invertir en infraestructura energética también es invertir en dignidad y en futuro”, afirmó Ricardo Roa Barragán, presidente de la compañía.
Desde 2019, Ecopetrol ha destinado más de $77 mil millones en proyectos de gas social en 12 departamentos del país, beneficiando a más de 42 mil usuarios.
El sistema eléctrico colombiano atraviesa por un momento crítico. El 12° Foro Energético de ANDEG será un espacio propicio para escuchar, debatir y proponer iniciativas para avanzar hacia un sector energético resiliente y sostenible.
El Foro Energético de la Asociación Nacional de Empresas Generadoras (ANDEG), en su décima segunda versión, tendrá como eje transversal la institucionalidad y las señales de inversión para garantizar la seguridad energética, abordando desde distintas perspectivas el abastecimiento confiable de la demanda y el desarrollo económico del país.
El Foro se enfocará en cinco ejes temáticos: garantías para la inversión en el sector energético; mercado, complementariedad y seguridad energética; retos de financiación, inversión y competitividad; instituciones y señales de política energética; y estrategias y tecnologías para la sostenibilidad del sector.
“La agenda del 12° Foro ANDEG resalta la importancia de integrar aspectos técnicos, institucionales y de política pública para el desarrollo del sector energético. Será un espacio para generar ideas claras sobre cómo potenciar el futuro energético y tecnológico de Colombia, con señales que hagan atractiva la inversión y aporten al desarrollo del país”, afirmó Alejandro Castañeda, presidente Ejecutivo de ANDEG.
Durante dos días, se reunirán voceros de alto nivel institucional como el Consejo de Estado, la Contraloría General de la República, la Procuraduría General de la Nación, el Congreso de la República, el Ministerio de Minas y Energía, la Agencia Nacional de Hidrocarburos y la CREG.
También, participarán referentes del sector financiero como BTG Pactual, Corficolombiana y CIBC, y otros actores clave como el Consejo Privado de Competitividad y ANIF, así como el centro de análisis Raddar, para abordar la coyuntura macroeconómica, el clima de inversión y la competitividad nacional.
Uno de los momentos destacados será el diálogo con precandidatos presidenciales sobre institucionalidad, prospectiva país y crecimiento económico.
Por su parte, la agenda técnica incluirá a líderes internacionales como EPRI, NERC, General Electric, Emerson, Siemens Energy y Wartsila, para analizar los desafíos de un suministro eléctrico confiable en medio del crecimiento de la demanda y el despliegue de tecnologías como la inteligencia artificial.
El pasado 24 de julio se realizó en Bogotá el primer Foro de Gas. Al ser organizado por el Gestor del Mercado, el certamen analizó todos los eslabones de la cadena en un escenario neutral.
La creciente escasez de gas natural que atraviesa Colombia, no solo afecta los costos del combustible para todos los sectores, sino que no permite la ampliación del sector residencial, la industria decrece y migra a otros combustibles más contaminantes e ineficientes, y la generación térmica también debe acudir a otros combustibles, impactando las tarifas y poniendo en riesgo el sector eléctrico.
María Claudia Alzate, directora del Gestor del Mercado de Gas, dijo que “la convocatoria del Foro fue exitosa, pues el sector necesitaba un evento donde se discutieran los problemas que hay y se pudieran ver las posibles soluciones, y creo que ese espacio lo llenamos con este Foro, porque barrimos cada una de los eslabones de la cadena, pues todas las actividades tienen su punto de arreglo y todas están siendo afectadas de alguna u otra forma en esta coyuntura.”
A continuación las principales conclusiones del Foro a las que llegó la directora del Gestor del Mercado:
Enabastecimiento, el punto es que no hay gas suficiente para cubrir la demanda, y el poco gas que hay no se está ofreciendo en firme. El gobierno está trabajando para ver cómo pueden ofrecerlo firme o puedan mejorar las condiciones del gas que está disponible para la venta.
También vimos que ahora como no hay gas firme se está contratando interrumpible, pero entonces hay que regularlo, porque si esta va a ser la forma de contratar, es muy libre, muy flexible, entonces ahí puede haber un poco de problemas y creo que el mensaje fue hacia ese sentido.
Eninfraestructura, se requiere oportunidad y celeridad en desarrollar los proyectos, pues, entre tanto trámite y hacerlo bien, no van a llegar a tiempo y el problema de no llegar a tiempo es que la demanda, sobre todo la industrial, se va a perder, porque no están las soluciones.
Otro problema que vimos y nos parece súper fundamental es que cuando dejan a la industria que encuentre sola sus soluciones, empiezan a hacer infraestructura de importación y empieza a crecer desordenadamente, desconectada de la planificación central de los ductos. Y eso trae que el usuario termine pagando por las terminales y los tubos, y de pronto empiezan a desocuparse porque la demanda industrial ya no pasa por ahí.
En comercialización, me gustó la propuesta de EPM, de pedir que para las térmicas se piense en una figura parecida a lo que hizo para el grupo térmico, para poder garantizar el gas, pues al no tener gas las hacen ir al ACPM, que trae no solamente el problema de contaminación, sino el costo de generación, que es un problema para todo el mundo.
Entonces, deberían tener una solución independiente de los problemas de gas, como se hizo para las tres térmicas de la costa que atiende SPEC.
Para los demás usuariosel costo del gas es insostenible en el largo plazo, y esto va a destruir demanda muy duramente. Aunque en el último panel se exploraron opciones, como el gas asociado a mantos de carbón, este requiere unos ajustes jurídicos, de una interpretación sencilla, pero ahí está ese gas. También hay proyectos avanzados de biogás y biometano, son realidades que ya están usando las empresas en sus pilotos.
El hidrógeno también es una solución muy focalizada, pero como se dijo en el foro, no es hacer demanda por hacer demanda, sino buscar los nichos donde el hidrógeno sea una solución.
En transporte, definitivamente hay que ir a un esquema de estampilla. Desde que yo estaba en la CREG siempre se ha hablado de este tema, es difícil porque hay oposición, pero también hay gente que lo quiere, los usuarios lo quieren, las empresas no tanto, pero lo bueno es que hay que diversificar las fuentes del gas: el biogás, el biometano, el importado, y el nacional, si hay descubrimientos.
El tener una estampilla genera que no importa dónde esté localizada la molécula, tiene la viabilidad de que llegue. Hoy un proyecto puede ser no viable porque no tiene tubo o porque está muy lejos. Cuando hay estampilla ese tipo de problemas se eliminan y donde haya gas queda disponible y puede llegar a todos.
Finalmente, Alzate se refirió sobre cómo debería evolucionar el gestor del mercado de gas en el entorno actual de Colombia:
Se ha planteado desde hace mucho tiempo que debería haber una operación un poco más centralizada del sector, como en el sector eléctrico, que hace que haya un uso más eficiente en la infraestructura. Que sea el gestor o que sea otro agente, a mí me parece que eso es interesante y es compatible, porque eso ayuda a que haya un uso más eficiente de la infraestructura y que haya mejores señales de expansión, porque son centralizadas.
Hoy hay una cantidad de tubos que no tienen capacidad, pero hay otros que están desocupados y la demanda los paga. Y ese es el riesgo que mencionaba Daisy Cerquera: si llegan tarde los proyectos y luego se pagan, pero la demanda se fue, entonces terminamos pagando una infraestructura que ya no se usa.
La caída en la producción de gas natural ya se ve reflejada en dos aspectos de la demanda: mayores costos para los usuarios y, peor aún, no encuentran oferta en el mercado.
Durante el Foro de Gas 2025, organizado en Bogotá por el Gestor del Mercado, Sandra Fonseca, directora Ejecutiva de Asoenergía, respondió a la pregunta de qué encuentran los industriales en el mercado, diciendo: Nada, nada de cantidad, nada de precio asequible, nada de tiempo oportuno.
En esa misma dirección, pero para el mercado regulado, Rodolfo Anaya, presidente del Grupo Vanti, dijo que tampoco encuentran oferta nacional para atender los sectores residencial, comercial y vehicular.
Anaya señaló que el mercado ya se está atendiendo con 25% de gas importado y para el 2026 la participación subirá al 35%, con la consecuente alza en las tarifas. Se estima que el próximo años las tarifas suban diez por ciento para el sector residencial, 30 por ciento para el vehicular y 50 por ciento para la industria.
Consecuencia de esto, en la demanda no regulada ya se ha perdido un 8% del mercado, especialmente industrias que se han pasado a otros combustibles como el fuel oil e incluso el carbón.
Fonseca confirmó esa situación señalando que el país atraviesa un proceso de desindustrialización, pues hay un desinterés por el gas natural, al tener mayores costos, menos disponibilidad y una total incertidumbre política.
Por el lado de la generación térmica de electricidad, el panorama tampoco es alentador. Ever Maya, subgerente de Mercado de Energía Mayorista de Generación de EPM, dijo que ya no consiguen contratos en firme, y puso como ejemplo a TermoSierra, que en adelante tendrá que respaldar con ACPM para atender sus compromisos de cargo por confiabilidad, con el consecuente impacto en el costo de generación.
Transporte, otro cuello de botella
Además de la escasez de la molécula, los actores del mercado coincidieron en que así se tuviera suficiente oferta, otro cuello de botella que atraviesa el sector es la falta de suficiente infraestructura de transporte.
Bien sea que se aumente la importación o entren en operación los campos offshore, la capacidad de transporte sería insuficiente para llevar el gas al interior del país, que es donde está la mayor demanda.
Un proyecto que está planteado desde hace varios años es la bidireccionalidad del tramo La Mami-Ballena y otro más reciente es la conversión del Oleoducto de Colombia (ODC) desde Coveñas hasta el Magdalena Medio.
Esa falta de transporte también impacta en la tarifa. Según Anaya, desde la planta de SPEC hasta el interior el costo del transporte es de 5,5 dólares el millón de BTU (MBTU), y desde la planta de Jobo es de 6 dólares el MBTU.
Una solución que planteó Anaya es pasar al esquema de estampilla, con el cual la tarifa de transporte podría bajar a 3 dólares el MBTU.
Frente al panorama expuesto en el Foro de Gas, el mercado de gas en Colombia se aproxima a la paridad internacional. De hecho, el valor del gas nacional se está acercando al internacional.
Mientras el gas nacional viene subiendo en los últimos años, hasta llegar a los 10 dólares el MBTU en las más recientes negociaciones, el gas importado pasó de 18 dólares el MBTU el año pasado a 15 dólares en la actualidad.
Con motivo del primer Foro de Gas 2025 organizado por la Bolsa Mercantil de Colombia el 24 de julio en Bogotá, la guiadelgas.com habló con María Claudia Alzate, directora del Gestor del Mercado de Gas.
¿Cómo está el mercado del gas natural actualmente en Colombia?
El mercado del gas natural en Colombia ha transitado de una condición superavitaria a una situación deficitaria. Este cambio quedó reflejado en el balance comercial publicado por la Bolsa Mercantil de Colombia en su calidad de Gestor del Mercado.
En dicho balance se evidencia que las cantidades ofrecidas en firme resultan insuficientes frente a las necesidades de gas declaradas por los distribuidores-comercializadores, lo cual tiene implicaciones directas sobre la forma como se contratarán los agentes para atender la demanda en los próximos años.
De acuerdo con el marco regulatorio vigente, el gas natural declarado para la venta en firme debe ser ofrecido prioritariamente a la demanda esencial: estaciones compresoras, usuarios residenciales y comerciales, gas natural vehicular (GNV) y refinerías, en su orden. Solo una vez cumplida esta etapa, los sectores no regulados, como el industrial y el termoeléctrico, podrán contratar las cantidades remanentes.
Este nuevo panorama responde a la declinación natural de los campos mayores (La Guajira, Cusiana y Cupiagua), que no ha podido ser compensada con la entrada de nuevas fuentes de suministro local, ya sea porque la actividad exploratoria se ha frenado en la última década o porque las exploraciones vigentes no han producido los resultados esperados.
Ante esta situación se identifican dos condiciones específicas, a las cuales se enfrenta el país:
Dependencia del gas importado: Aunque Colombia importa gas natural desde 2016, principalmente para atender la demanda termoeléctrica, desde inicios del año gas 2025 han sido necesarias cantidades adicionales para cubrir también la demanda residencial, industrial y de GNV. Si bien estas importaciones adicionales solo representan el cinco por ciento de la demanda nacional, ante la insuficiencia de oferta nacional que se prevé hacia el futuro, se espera que el gas importado adquiera mayor importancia en el mercado durante los próximos años.
Necesidad de expansión de infraestructura: Se requiere avanzar en las Inversiones en Proyectos Prioritarios del Plan de Abastecimiento en el Sistema de Transporte (IPAT), ante la evidencia de cuellos de botella en la infraestructura actual, especialmente relacionadas con las mayores cantidades de gas importado. Sin nuevas obras de transporte, incluyendo gasoductos y ampliaciones, será difícil garantizar el abastecimiento nacional, incluso si existieran nuevas fuentes de gas nacional.
En este entorno de escasez de gas, ¿qué papel juega el Gestor del Mercado?
El Gestor del Mercado nació con el objetivo de centralizar la información transaccional y operativa del mercado mayorista de gas natural, sentando las bases para un sistema más transparente y ordenado. En sus primeros años, la labor se centró en lograr que los agentes del mercado adquirieran el hábito de reportar la información de manera oportuna, cumpliendo con una función pedagógica y de acompañamiento clave para la consolidación del reporte de la información.
Superada esa etapa, y una vez los agentes del mercado entendieron la importancia de reportar la información, el enfoque pasó a garantizar que la información fuera consistente, precisa y completa, impulsando una cultura de calidad de datos en el sector.
Con el tiempo, el Gestor comenzó a generar valor agregado mediante el cruce de variables, permitiendo una visión más integral de la dinámica del mercado a través de la implementación de tableros de visualización con criterios básicos de analítica. Este cambio permitió que los agentes pasaran de simplemente cumplir con una obligación de reporte, a apropiarse de la información como una herramienta estratégica para la toma de decisiones.
Más recientemente, el Gestor asumió un rol analítico con la publicación de informes que facilitan la lectura del mercado y que aportan evidencia técnica para la formulación de decisiones regulatorias y de política pública, en cumplimiento de sus funciones de monitoreo del mercado establecidas en la Resolución CREG 076 de 2019.
Gracias a este proceso evolutivo, hoy el Gestor del Mercado es un actor maduro y confiable, que no solo gestiona datos, sino que transforma información en conocimiento útil. Su labor fortalece la confianza institucional, promueve decisiones basadas en evidencia y aporta activamente a la sostenibilidad y eficiencia del mercado de gas natural, especialmente en un contexto de estrechez de oferta que exige información precisa, transparente y respuestas oportunas por parte de todos los agentes y de las entidades competentes.
En ese sentido, ¿qué aspectos regulatorios se deben mejorar o actualizar para hacer más eficiente el mercado del gas en Colombia?
En el último año, el Ministerio de Minas y Energía (MME) y la Comisión de Regulación de Energía y Gas (CREG) han expedido normas clave que responden a las nuevas condiciones del mercado de gas natural.
Un avance importante fue la expedición del Decreto 1467 de 2024, que establece medidas de política pública orientadas a facilitar la comercialización de gas costa afuera y viabilizar la importación de gas natural, aspectos que luego fueron regulados por la CREG y viabilizaron de manera efectiva la entrada inmediata de gas natural importado para atender la demanda regulada y no regulada, y no solamente la termoeléctrica.
Por su parte, la CREG publicó la Resolución CREG 102 015 de 2025, que transforma de manera estructural el esquema de comercialización de suministro de gas natural en Colombia. Se pasa de un modelo centrado en la contratación de largo plazo con cantidades constantes, a un proceso de negociación conjunta que combina corto y largo plazo, lo que introduce mayor flexibilidad y adaptabilidad a las condiciones reales del mercado, permitiendo que todas las moléculas de gas disponible lleguen efectivamente a la demanda.
En el largo plazo, las negociaciones se realizan con una periodicidad trimestral, permitiendo que las cantidades contratadas varíen entre trimestres, pero manteniéndose constantes dentro de cada uno. En el corto plazo, se habilita la contratación con periodicidades que van desde un día hasta un mes, permitiendo a los agentes ajustar sus necesidades según la evolución de la demanda o la disponibilidad de gas por parte de los productores comercializadores y comercializadores de gas importado.
También cabe destacar que, ante la disminución sostenida en las cantidades de gas ofertadas en firme durante los últimos dos años, la nueva Resolución de la CREG introduce un mecanismo clave: las cantidades contratadas bajo la modalidad con interrupciones podrán adquirir firmeza si son nominadas y efectivamente despachadas en el día de gas.
Esto representa un cambio fundamental, dado que habilita el traslado del costo de dichas cantidades a la demanda regulada, algo que anteriormente no era posible. En consecuencia, se amplía la disponibilidad de gas para atender a los usuarios regulados, aportando flexibilidad, especialmente en escenarios de estrechez.
Así las cosas, las condiciones regulatorias ya están dadas para que el mercado opere bajo un nuevo esquema más flexible, en el marco de un escenario de estrechez. Ahora el reto está en que los agentes se adapten al nuevo proceso de comercialización, particularmente a la lógica de contratación con periodicidad trimestral y a la coexistencia de productos de corto y largo plazo.
Ahora bien, mirando hacia adelante, se hace necesario replantear y fortalecer el alcance y las funciones de la figura del Gestor del Mercado, especialmente considerando que el segundo periodo de selección del Gestor está próximo a finalizar.
Este contexto abre la puerta a una discusión estratégica sobre la necesidad de evolucionar hacia un Gestor con otro tipo de capacidades, que no solo centralice y gestione la información transaccional y operativa, sino que asuma un rol más activo en la gestión integral del mercado de gas natural, acompañando la modernización del modelo operativo del sistema de transporte, en línea con la hoja de ruta de transición energética del Ministerio de Minas y Energía.
Esta transformación permitiría consolidar un sistema de gas más coordinado y eficiente, con mejores herramientas para enfrentar escenarios de escasez, volatilidad o alta incertidumbre.
Asimismo, fortalecería el rol del Gestor del Mercado como garante de la transparencia, trazabilidad y seguridad en el funcionamiento del mercado mayorista de gas natural.