De residuos industriales al almacenamiento de hidrógeno*

Un proyecto de investigación liderado por universidades colombianas demuestra que es posible transformar residuos de acero y titanio en materiales para almacenar hidrógeno de forma segura.

El hidrógeno es la gran promesa para descarbonizar la industria y el transporte en el mundo. Sin embargo, su uso a gran escala tiene un talón de Aquiles: guardarlo de forma segura y económica es extremadamente difícil.

Hoy en día, almacenarlo requiere comprimirlo a presiones extremas o congelarlo a temperaturas ultra bajas, lo que exige infraestructuras costosas y complejas.

El almacenamiento de hidrógeno en estado sólido mediante hidruros metálicos ha ganado interés como una alternativa para mejorar las condiciones de seguridad y facilitar su integración en diferentes entornos industriales. En la práctica, estos materiales actúan como una especie de esponja metálica capaz de absorber el gas hidrógeno en su interior, guardarlo de forma segura a temperatura ambiente y liberarlo cuando se necesita.

Con el propósito de aportar soluciones a este reto, las Universidades de Medellín, de Antioquia, Pontificia Bolivariana y el Comité Colombiano del Consejo Mundial de Energía desarrollan el proyecto “Viabilización de la producción nacional de materiales y metodologías para el transporte, almacenamiento y uso de hidrógeno blanco”,

financiado por el Ministerio de Ciencia, Tecnología e Innovación y la Agencia Nacional de Hidrocarburos. La iniciativa evalúa la posibilidad de producir materiales para almacenamiento de hidrógeno utilizando residuos industriales disponibles en Colombia.

La estrategia aprovecha residuos de acero de la industria metalmecánica y residuos de titanio del sector biomédico para fabricar aleaciones hierro-titanio (FeTi), utilizadas en almacenamiento sólido de hidrógeno.

Los resultados confirman la viabilidad de esta ruta al demostrar la producción de más de 1 kg de aleación FeTi con capacidades de absorción superiores al 1% en peso de hidrógeno; una cifra que, aunque pequeña, es altamente competitiva para el estándar que se tiene a nivel mundial para las tecnologías de almacenamiento de hidrógeno. Dicha cantidad de hidrógeno ocuparía aproximadamente 6 litros como gas a temperatura ambiente y 20 bar, mientras que, al incorporarse en forma de hidruro, queda contenida en el volumen de la aleación, del orden de 0.15–0.20 litros por kilogramo de FeTi.

En consecuencia, el almacenamiento sólido permite concentrar la misma cantidad de H₂ en un volumen aproximadamente 30–40 veces menor que el requerido por el gas a igual presión y temperatura. Esta ventaja volumétrica, junto con la posibilidad de operar a presiones moderadas y la valoración de residuos de acero y titanio, resalta el potencial de la ruta propuesta para aplicaciones de almacenamiento.

Además de los avances en materiales, el proyecto involucra el diseño de sistemas de almacenamiento, evaluación ambiental, análisis social y apropiación del conocimiento. Esta aproximación permite abordar el almacenamiento de hidrógeno desde una perspectiva integral, que considera no solo el desempeño técnico de la tecnología, sino también sus implicaciones productivas, ambientales y territoriales.

¿Por qué el almacenamiento de hidrógeno es un reto?

A diferencia de combustibles convencionales como la gasolina o el gas natural, el hidrógeno presenta una densidad energética volumétrica muy baja en condiciones ambientales. Como resultado, almacenar cantidades útiles de energía requiere tecnologías capaces de incrementar significativamente su densidad sin comprometer la seguridad ni la viabilidad económica del sistema.

Actualmente, las principales alternativas de almacenamiento corresponden al gas comprimido, el hidrógeno líquido y el almacenamiento en materiales sólidos. El almacenamiento gaseoso exige recipientes capaces de operar a presiones de hasta 700 bar (casi 700 veces la presión atmosférica), mientras que el almacenamiento criogénico requiere temperaturas cercanas a los -253 °C. Ambas soluciones implican elevados requerimientos de infraestructura, consumo energético y costos operativos.

Frente a estas limitaciones, el almacenamiento en estado sólido mediante hidruros metálicos emerge como una alternativa para aplicaciones estacionarias e industriales. En este caso, el hidrógeno es absorbido por materiales metálicos específicos y almacenado dentro de su estructura cristalina, permitiendo operar a presiones considerablemente menores y con condiciones de seguridad más favorables que las tecnologías convencionales.

A pesar de sus ventajas, aún se encuentran retos como, por ejemplo, que los materiales deben combinar una adecuada capacidad de almacenamiento con estabilidad estructural, cinética eficiente de absorción y desorción, resistencia al ciclado y costos compatibles con una implementación industrial. Además, los fenómenos térmicos de los hidruros metálicos exigen gestionar la transferencia de calor durante la carga y descarga de hidrógeno.

Por otro lado, no basta con demostrar el funcionamiento de un material en laboratorio, también es necesario garantizar la disponibilidad de materias primas, desarrollar metodologías de fabricación reproducibles e integrarlo en reactores capaces de operar en condiciones reales.

¿Es posible, entonces, producir materiales para almacenamiento de hidrógeno utilizando residuos industriales disponibles en Colombia?

Para responder a esa pregunta, el proyecto aprovecha residuos industriales disponibles en el país como materia prima para fabricar materiales destinados al almacenamiento del hidrógeno en estado sólido, reduciendo la dependencia de insumos importados.

Tras los procesos de caracterización y selección de materiales, se identificó que el acero AISI 1005 y el titanio grado 4 presentaban condiciones adecuadas para la fabricación de aleaciones hierro-titanio (FeTi), utilizadas en el almacenamiento sólido de hidrógeno.

Los resultados experimentales validaron la ruta propuesta, ya que se produjo más de un kilogramo de aleación FeTi utilizando exclusivamente materias primas recuperadas. Las aleaciones alcanzaron capacidades de absorción superiores al 1% en peso de H₂, lo que confirma su potencial para el almacenamiento en estado sólido.
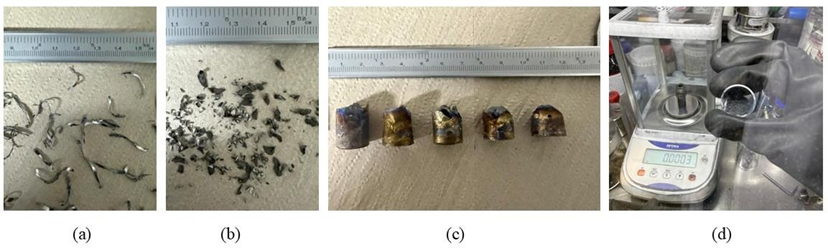
Del residuo a material funcional: (a) virutas de acero y (b) de titanio grado 4 recuperadas, (c) lingote de aleación FeTi obtenido por fusión por inducción, y (d) polvo listo para la carga del reactor.

La investigación también identificó aspectos relevantes para un eventual escalamiento industrial. El análisis de disponibilidad de material en el país mostró una oferta potencial cercana a 135.000 t/año de residuos de acero compatibles con la tecnología desarrollada, frente a unas cinco toneladas por año de residuos de titanio grado 4. El titanio es, por tanto, uno de los principales factores a considerar en futuras estrategias de expansión.

Economía circular aplicada a la transición energética

Uno de los principales aportes del proyecto es que los residuos industriales pueden convertirse en materias primas para aplicaciones energéticas de alto valor agregado. En lugar de insumos vírgenes, las aleaciones FeTi se fabricaron con residuos de acero proveniente de la industria metalmecánica y residuos de titanio grado 4 del sector biomédico, sin comprometer la funcionalidad del material obtenido.

La experiencia evidencia una ruta para integrar criterios de sostenibilidad y eficiencia en el uso de recursos en el desarrollo de tecnologías energéticas emergentes, con beneficios ambientales que el proyecto cuantificó mediante análisis de ciclo de vida.

Del material al sistema

El material es solo una parte del desafío, ya que para llegar a aplicaciones reales debe integrarse en sistemas que operen de forma segura y controlen la carga y descarga de hidrógeno. Por eso el proyecto avanzó en paralelo con el desarrollo de materiales y con soluciones de almacenamiento escalables.

En ese sentido, el proyecto avanzó en el diseño de un sistema modular de almacenamiento para los hidruros metálicos desarrollados, compuesto por unidades funcionales que pueden integrarse progresivamente para aumentar la capacidad sin modificar los principios de operación.

También se diseñaron y validaron prototipos de reactores para almacenamiento en estado sólido, junto con metodologías de simulación y herramientas de análisis que mostraron que el desempeño no depende solo de la capacidad del material, sino también de la gestión térmica durante los procesos de absorción y desorción de hidrógeno.

Además, a partir de la combinación de resultados experimentales y modelación computacional, se desarrolló una metodología de escalamiento que permitió identificar criterios de diseño para sistemas de mayor capacidad y trazar una ruta técnica hacia aplicaciones industriales.
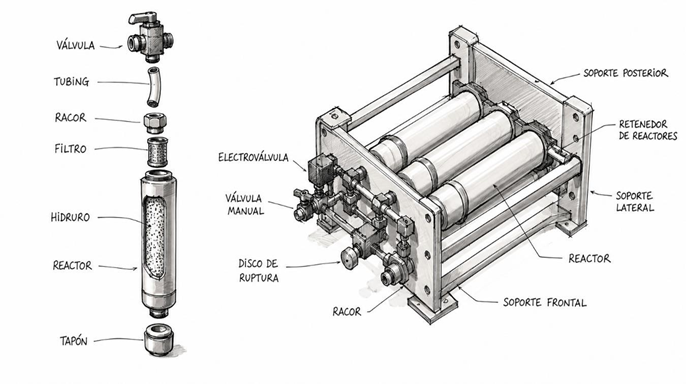
Representación esquemática del reactor y de su disposición general dentro del módulo con capacidad para 1kg de hidruro e intercambio térmico por convección natural.

Para apoyar estas actividades se fortaleció la infraestructura experimental con sistemas de monitoreo, adquisición de datos y control automatizado, lo que permitió establecer protocolos de operación, evaluar el desempeño de las aleaciones y generar información para futuras etapas de optimización y validación.
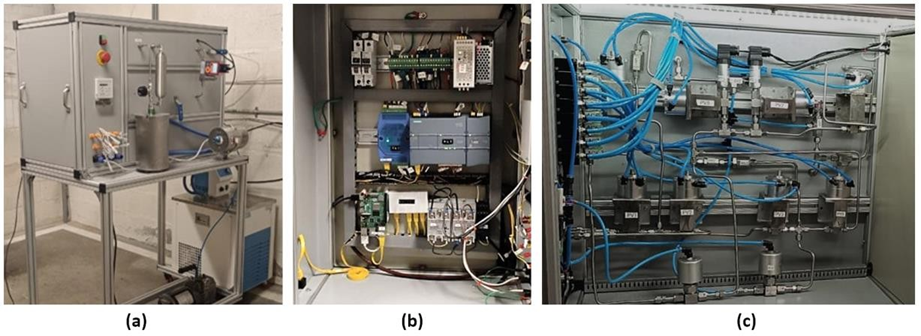
Banco de pruebas instrumentado, reactores y otras unidades modulares conectados al sistema de monitoreo (a), adquisición de datos y hardware de control automatizado (b); y sistema automatizado de control de gases y flujo (c) durante un ciclo de carga y descarga de hidrógeno.

Sostenibilidad más allá de las emisiones

La evaluación de nuevas tecnologías energéticas no puede limitarse a la reducción de emisiones de gases de efecto invernadero, ya que también exige analizar los impactos de la obtención de materias primas, la fabricación, el consumo de energía y el transporte, además de las condiciones sociales de los territorios donde podrían implementarse. Por esta razón, el proyecto incorporó evaluación ambiental y caracterización social desde sus primeras etapas.

Evluación ambiental

La caracterización ambiental se realizó mediante metodologías de Inventario de Ciclo de Vida (ICV) y Evaluación de Impacto de Ciclo de Vida, permitiendo comparar escenarios basados en materias primas vírgenes y materias primas recicladas. Los análisis incluyeron los flujos de materiales, energía y transporte asociados a la fabricación de las aleaciones FeTi y de los módulos de almacenamiento desarrollados durante el proyecto.

En comparación con los escenarios convencionales, el uso de materiales reciclados permitió reducir aproximadamente un 28% el potencial de calentamiento global y un 32% los impactos relacionados con el agotamiento de combustibles fósiles. Estas reducciones se deben principalmente a la disminución de actividades extractivas y a la reducción del transporte internacional de materias primas.

La evaluación también permitió identificar oportunidades de mejora. Mientras que en los escenarios basados en materias primas vírgenes el transporte constituye una de las principales fuentes de impacto ambiental, en los escenarios con materiales reciclados el consumo energético asociado a los procesos de transformación adquiere una mayor relevancia. Esta información proporciona elementos para orientar futuras estrategias de optimización tecnológica.

Evaluación social

El proyecto analizó variables sociales relacionadas con la posible implementación de tecnologías de hidrógeno en diferentes territorios con el objetivo de incorporar criterios que permitieran evaluar no solo la viabilidad técnica de una solución, sino también las condiciones sociales que podrían favorecer o dificultar su adopción.

Para esto se desarrolló el Índice de Factibilidad Social (IFS), una herramienta diseñada para comparar municipios a partir de variables asociadas a condiciones socioeconómicas, capacidades institucionales, conflictividad territorial y presencia de actividades extractivas formalizadas. La herramienta fue construida, aplicada y sometida a procesos de validación con expertos durante la ejecución del proyecto.

La incorporación de evaluaciones de ciclo de vida y herramientas de análisis territorial permitió construir una visión más completa de los factores que pueden influir en la futura implementación de esta tecnología, evaluando el desempeño técnico junto con criterios ambientales y sociales medibles. Esta aproximación facilita la identificación temprana de impactos, oportunidades de mejora y condiciones para una eventual adopción en escenarios reales.

Formación de capacidades

Si bien, el desarrollo técnico es un aspecto fundamental, se quiere algo más que investigación en materiales, diseño de equipos y sostenibilidad, pues para la ejecución de este tipo de iniciativas también se requiere de talento humano especializado, mecanismos de divulgación y herramientas que faciliten la transferencia de conocimiento hacia distintos sectores de la sociedad.

Por esa razón, el proyecto incorporó una línea de trabajo orientada a fortalecer los procesos de formación y apropiación social del conocimiento asociados al almacenamiento de hidrógeno.

Uno de los resultados más visibles fue el desarrollo de un ecosistema de contenidos educativos y divulgativos dirigidos a públicos con diferentes niveles de formación, con 27 piezas que incluyen infografías, historietas, pódcast, recursos audiovisuales, contenidos interactivos y materiales de divulgación orientados a estudiantes, docentes, profesionales y tomadores de decisión.

Además, se elaboraron tres guías pedagógicas dirigidas a docentes de educación básica y media, así como el desarrollo de un juego interactivo orientado a fortalecer la comprensión de conceptos relacionados con energía, sostenibilidad e hidrógeno mediante actividades de aprendizaje basadas en retos.

Adicionalmente, el proyecto creó cuatro cursos en línea masivos y abiertos (MOOC) acerca de temáticas relacionadas con hidrógeno, almacenamiento energético y sostenibilidad. Todos estos recursos se integraron en el sitio web: https://hidrogenoblanco.udemedellin.edu.co/.

Conclusiones

Está iniciativa permitió demostrar que es posible producir materiales para almacenamiento de hidrógeno utilizando residuos industriales generados en Colombia. La fabricación de más de 1 kg de aleación FeTi a partir de residuos de acero y titanio, junto con capacidades de absorción superiores al 1% en peso de hidrógeno, constituyen una validación experimental de la ruta tecnológica propuesta.

La investigación también mostró que estas soluciones no dependen exclusivamente del material absorbente, pues los avances en diseño de reactores, sistemas de monitoreo, metodologías de escalamiento y herramientas de simulación confirman la necesidad de abordar el almacenamiento como un sistema integrado, donde materiales, ingeniería y operación se desarrollan de manera simultánea.

Desde la perspectiva ambiental, los análisis realizados mostraron que el aprovechamiento de materias primas recicladas puede generar reducciones cercanas al 28% en el potencial de calentamiento global y al 32% en el agotamiento de combustibles fósiles respecto a escenarios basados en materiales vírgenes. Estos resultados aportan evidencia cuantitativa sobre el potencial de la economía circular para reducir impactos asociados al desarrollo de nuevas tecnologías energéticas.

Además, el proyecto permitió identificar oportunidades y retos para futuras etapas de escalamiento. Mientras que existe una disponibilidad estimada de 135.000 toneladas anuales de residuos de acero compatibles con la tecnología, la disponibilidad de titanio grado 4 se limita a cerca de 5 toneladas anuales, aspecto que deberá considerarse en futuros desarrollos industriales.

La experiencia evidenció que el avance de estas tecnologías requiere integrar investigación aplicada, evaluación ambiental, análisis territorial y estrategias de divulgación. Los 27 contenidos edu-comunicativos y herramientas como el Índice de Factibilidad Social complementaron los resultados técnicos.

Más allá de los prototipos y materiales desarrollados, el proyecto aporta información técnica, ambiental y social que puede servir de base para futuras iniciativas de almacenamiento energético, valorización de residuos y aplicaciones industriales del hidrógeno en Colombia.

*Autores: Esteban Correa, Carlos Arrieta, Natalia Gómez, Alejandra Balaguera y John F. López de la Universidad de Medellín; Alejandro Zuleta, Wílber Silva y César Nieto de la Universidad Pontificia Bolivariana; Francisco Bolívar, Félix Echeverría y Doris Ramírez de la Universidad de Antioquia; y Daniel Díaz del Comité Colombiano del WEC.
Hidrógeno: una oportunidad de US$20.000 millones

ANDI y Naturgas destacan al hidrógeno y los gases renovables como oportunidades para fortalecer la seguridad energética y dinamizar la inversión en Colombia.

La Asociación Nacional de Empresarios de Colombia (ANDI) y Naturgas realizaron el Foro de Hidrógeno y Gases Renovables, un espacio en el que se analizaron los retos y oportunidades que marcarán el desarrollo del hidrógeno, el biogás y el biometano en Colombia, así como su potencial para contribuir a la seguridad energética, la inversión y el crecimiento económico del país.

Durante la instalación del Foro, Bruce Mac Master, presidente de la ANDI, mostró el contexto internacional marcado por el debilitamiento de las instituciones globales, la polarización, los puntos críticos de la geopolítica, la seguridad energética, la irrupción de la inteligencia artificial y la crisis demográfica, entre otros factores que están transformando las condiciones económicas y sociales a nivel mundial.

En este contexto, destacó que el país enfrenta un shock energético que hace necesario tomar decisiones estratégicas para avanzar hacia una mayor autonomía energética y reducir sus vulnerabilidades.

“Colombia enfrenta hoy una situación nueva, distinta y compleja, que exige no solo comprender el escenario, sino tomar decisiones estratégicas. Una de ellas es avanzar hacia una mayor autonomía energética y evitar que el país profundice sus vulnerabilidades en este frente”, puntualizó Mac Master.

El presidente de la ANDI también hizo énfasis en la necesidad de reactivar la economía con tasas de crecimiento entre 4 % y 5 %, como condición para enfrentar los problemas estructurales del país. En ese sentido, la Asociación identificó cinco sectores con capacidad para jalonar la actividad económica: construcción, infraestructura, agroindustria, industria y minero-energético.

“Con el nuevo Gobierno ha surgido una gran oportunidad para dinamizar la inversión y generar nuevas condiciones de confianza que permitan aumentar la actividad económica”, aseguró Mac Master.

El sector minero-energético podría consolidarse como uno de los principales motores de la economía y puede llegar a representar el 6,6 % del PIB.

En particular, Mac Master destacó el potencial que tiene Colombia en materia de hidrógeno. De acuerdo con la identificación realizada por la ANDI, actualmente existen 72 proyectos anunciados, que representan una oportunidad de inversión superior a US$20.000 millones y que, además, pueden generar encadenamientos productivos en sectores como la industria de fertilizantes, la movilidad pesada y las refinerías, entre otros.

El desarrollo de estas iniciativas representa una oportunidad para atraer inversión, generar empleo, fortalecer capacidades productivas y avanzar en la construcción de una matriz energética más diversificada y resiliente.

En materia de biogás, el análisis identifica a Valle del Cauca, Antioquia y Cundinamarca como las regiones con mayor potencial para el desarrollo de este energético, a partir de sus capacidades productivas y disponibilidad de biomasa.

Para Mac Master, Colombia cuenta con importantes recursos y oportunidades, pero el desafío está en lograr que ese potencial se traduzca en proyectos concretos.

“A Colombia no le faltan recursos; lo que falta es ejecución y ponernos de acuerdo sobre las normas y las condiciones que permitan poner esos recursos al servicio del bienestar de la gente, del crecimiento del país y de garantizar seguridad energética”, concluyó.

Por su parte, Luz Stella Murgas, presidente de Naturgas, destacó que la seguridad energética debe estar en el centro de las decisiones del país y llamó a aprovechar responsablemente los recursos naturales disponibles.

“La seguridad energética pasa por aprovechar responsablemente los recursos naturales con los que cuenta Colombia para garantizar una energía confiable, segura y suficiente, y así impulsar el crecimiento y el desarrollo del país”.

Murgas también resaltó que la transición energética debe entenderse desde una perspectiva amplia, en la que puedan coexistir diferentes fuentes y tecnologías.

“La transición energética no excluye ninguna fuente ni tecnología. Las cifras muestran la magnitud de la oportunidad que tenemos. Hoy, el hidrógeno de bajas emisiones representa el 9 % de la producción mundial. El desafío es convencer al mundo de que el hidrógeno puede utilizarse a gran escala y, al mismo tiempo, avanzar para producirlo de manera más competitiva”, finalizó la dirigente gremial.

Colombia y Alemania avanzan hacia el mercado del hidrógeno

Cinco empresas colombianas cerraron una semana de encuentros en Berlín y Hamburgo con más de 20 actores del ecosistema alemán del hidrógeno: desde fondos de financiamiento hasta grandes industrias que buscan proveedores.

Entre el 4 y el 8 de mayo pasados, una delegación de cinco empresas colombianas viajó a Berlín y Hamburgo en la misión «Empresarios Aprenden de Empresarios», organizada por CatalHyst, iniciativa de cooperación alemana para el desarrollo del hidrógeno renovable en Colombia, para conectar directamente con la industria alemana y estrechar lazos comerciales entre los países.

La delegación sostuvo encuentros con más de 20 actores alemanes que representan toda la cadena de valor del hidrógeno: empresas de los sectores energético, acero, refinerías, marítimo, puertos, agrícola; el instituto de investigación Fraunhofer ISE; entidades de financiamiento como KfW Group; especialistas en certificación como TÜV NORD GROUP; potenciales compradores y compañías de tecnología avanzada.

“El resultado más importante de este intercambio es que estamos forjando la confianza entre industrias y países, en un sector que sigue en constante evolución. Colombia es ese socio confiable para Alemania, y seguiremos trabajando juntos para apoyar los proyectos faro”, dijo Carsten Rolle, codirector de Energía, Transporte y Medio Ambiente de la Confederación de Industrias Alemanas (BDI)

Hay demanda real y Colombia tiene el potencial

«En Alemania encontramos una demanda real y confirmada por hidrógeno renovable y sus derivados. El reto para Colombia es avanzar en capacidades, conocimiento y cumplimiento de estándares para convertir el potencial de energías renovables en moléculas exportables para Europa en la próxima década», afirmó Andrés Felipe Camacho, líder del equipo de Hidrógeno de Bajas Emisiones de Ecopetrol.

La misión fue uno de los beneficios otorgados a los ganadores de los Premios CatalHyst H₂, entregados en diciembre de 2025 para reconocer las iniciativas con mayor capacidad real dentro de la cadena de valor del hidrógeno renovable en Colombia. Los ganadores fueron la Armada Nacional de Colombia, OPEX, Ecopetrol y Colibri Energy. A la delegación también se sumó Monómeros, empresa de fertilizantes.

CatalHyst articula la alianza entre la Confederación de Industrias Alemanas (BDI) y la Cámara de Hidrógeno y Gases Renovables ANDI–Naturgas, con el propósito de conectar empresas colombianas y alemanas y acompañar el desarrollo concreto de proyectos de hidrógeno renovable.

«La cooperación con Alemania ha sido fundamental para fortalecer el sector de hidrógeno de Colombia. Esta misión es un hito para concretar alianzas entre instituciones colombianas y alemanas, para el desarrollo de proyectos conjuntos de hidrógeno y combustibles sostenibles que está demandando el mundo», señaló Karen Peralta, directora de la Cámara de Hidrógeno y Gases Renovables ANDI NATURGAS.

El problema que esta misión busca resolver

El reto al que esta misión busca contribuir, tiene que ver con que los proyectos de hidrógeno renovable en Colombia no están llegando a una decisión final de inversión. Esa brecha entre las etapas iniciales y la ejecución es exactamente donde CatalHyst quiere intervenir.

«Tenemos una brecha principalmente entre las etapas iniciales donde se ubica un gran número de proyectos, y aquellos que logran llegar a una decisión final de inversión. Es justo allí donde esta misión y la cooperación alemana busca contribuir, de manera que los proyectos estén listos para presentarse a los diferentes fondos de financiación que hay disponibles», explicó Laura Carreño, directora del Proyecto CatalHyst.

En Berlín y Hamburgo, las empresas colombianas pudieron dialogar directamente con industrias alemanas que ya recorrieron ese camino: cómo lo lograron, qué estrategias funcionaron y qué lecciones pueden aplicarse al contexto colombiano. También conocieron de primera mano cómo sectores como el energético, el acero, las refinerías, el transporte marítimo, los puertos y la agricultura están avanzando en sus procesos de descarbonización.

«La tecnología alemana en toda la cadena de valor, la industria que ya cuenta con la experiencia en la producción de hidrógeno y sus derivados y los industriales que están necesitando hidrógeno han sido nuestros interlocutores durante toda esta semana», precisó Carreño.

Una hoja de ruta que ya existe en Europa

La misión también permitió conocer iniciativas como HY-5, la alianza de los estados federales del norte de Alemania para posicionar esa región como el principal hub de hidrógeno verde en Europa, un modelo de cooperación territorial que puede servir de referencia para pensar en hubs en Colombia.

Para las empresas colombianas participantes, el viaje dejó un mensaje central: la oportunidad de negocio ya está abierta. El desafío ahora es la viabilidad y la ejecución.

Fertilizantes verdes: Villeta le ganó la partida al mundo

En Suramérica se construirá la primera planta de fertilizantes verdes del mundo, con una capacidad de 260.000 toneladas anuales.

Luego de dos años de estructuración y eliminación de riesgos, finalmente Villeta es el primer proyecto de fertilizantes verdes que se va a construir en el mundo. Lo curioso es que el proyecto no queda en el caluroso municipio de la Provincia del Gualivá, en Cundinamarca, sino en Paraguay. Este pequeño país suramericano le ganó la partida al planeta.

Y es que finalmente los planetas se alinearon sobre Paraguay para que el proyecto fuera posible: energía renovable barata para producir el hidrógeno, financiación multilateral y apoyo gubernamental, con reglas claras, estabilidad institucional y seguridad jurídica.

Con una inversión total estimada en 650 millones de dólares y una producción prevista de 260.000 toneladas anuales, principalmente nitrato de amonio cálcico, el proyecto exportará fertilizantes verdes a los países del Mercosur.

La noticia de la decisión final de inversión (FID, por sus siglas en inglés) llegó desde Londres en la primera jornada del quinto Congreso Internacional de Hidrógeno, que se realizó en Bogotá el 13 y 14 de mayo pasados.

Liderada por la empresa británica Atome PLC, la planta estará ubicada en la ciudad de Villeta, cerca de Asunción, y apunta a convertirse en una de las mayores inversiones privadas en la historia del país suramericano.

Para que sea verde un proyecto de fertilizantes debe producir el hidrógeno, la principal materia prima, con fuentes renovables. En este caso, el proyecto tomará la electricidad de la red hidroeléctrica de Paraguay, principalmente de la Represa de Itaipú, la más grande América y la segunda más grande del mundo.

La empresa desarrolladora informó que el proyecto contará con un suministro asegurado de 145 MW de energía hidroeléctrica, que será entregada por la estatal paraguaya ANDE mediante un acuerdo de compra de energía (PPA). Según la compañía, este contrato se firmó con la tarifa industrial más baja disponible en Paraguay.

Atome explicó que el proyecto utilizará “100% energía hidroeléctrica de base” proveniente de Itaipú para alimentar los electrolizadores que producirán hidrógeno verde. Ese hidrógeno luego se combinará con nitrógeno para fabricar amoníaco y fertilizantes bajos en carbono.

La ubicación de la planta no es casual. El complejo industrial estará junto a una subestación eléctrica en Villeta, lo que permite conectarse directamente al sistema eléctrico paraguayo.

Paraguay tiene una ventaja estructural para este tipo de proyectos: consume solo una parte de la energía que le corresponde de Itaipú y exporta el excedente a Brasil y Argentina. Atome sostiene que ese excedente hidroeléctrico permite producir fertilizantes con una de las matrices energéticas de menor huella de carbono del mundo.

Además de ATOME PLC, el Proyecto Villeta reúne a un grupo de bancos multilaterales, fondos especializados en hidrógeno, empresas industriales y entidades financieras regionales.

Financiadores multilaterales

El paquete de deuda por US$420 millones fue coordinado por BID Invest, que además actúa como principal prestamista individual. También participan la International Finance Corporation (IFC), el European Investment Bank (EIB Global), el FMO y el Green Climate Fund (GCF)

Por su parte, el principal inversionista privado es Hy24, considerado el mayor gestor mundial enfocado en hidrógeno bajo en carbono. Hy24 lidera la inversión de capital del proyecto a través de su fondo Clean Hydrogen Infrastructure Fund. El consorcio accionario también incluye a KfW DEG, IFDK, Sudameris y la propia Atome PLC.

El comprador estratégico del proyecto es Yara International, que firmó un contrato de largo plazo para adquirir el 100% de la producción de fertilizantes de la planta. En ingeniería y construcción participa Casale.

Durante la etapa de construcción se generarán más de 1.200 empleos directos, y luego en la operación serán más de 5.000 empleos entre directos e indirectos.

Mientras Villeta en Cundinamarca seguirá siendo famosa por la dulzura de su panela, la paraguaya Villeta ganó la partida y construirá la primera planta de fertilizantes verdes del planeta.  

Cómo va el hidrógeno en Colombia

Desde hace vario años se habla en Colombia de hidrógeno y de las ventajas que tendría el país en esta nueva industria que comienza a abrirse paso en el mundo.

Actualmente, se estima que en el país hay unos cuarenta proyectos de diferentes tamaños y con diferentes objetivos, pero solo dos han tenido finalmente cierre financiero y comenzarán a producir a mediados de 2026: Protium de la empresa Opex en Antioquia y Coral en la Refinería de Cartagena.

En el marco del quinto Congreso Internacional de Hidrógeno, la GUÍA DEL GAS habló con Brayaham Villa, presidente Ejecutivo de la Asociación Colombiana del Hidrogeno (H2 Colombia) sobre qué es lo que frena el desarrollo de los proyectos de hidrógeno en Colombia.

“Para cerrar, estos proyectos necesitan tres componentes: primero, un costo de energía competitivo; dos, un CAPEX lo más optimizado posible; y tercero, un ambiente regulatorio estable, que permita saber que en cinco o diez años las condiciones seguirán iguales.

“Colombia ha sido juiciosa y muy proactiva en el marco regulatorio, pero tal vez nos hemos quedado cortos en el planteamiento de los proyectos, es decir, planteamos proyectos grandes, calculamos el costo del amoníaco o el costo del hidrógeno, lo tratamos de comparar con el amoníaco gris, vemos que es más caro y cerramos el proyecto”, dice Villa.

El dirigente señala que, tal vez, esa no es la manera de enfocar los proyectos de hidrógeno, porque si se espera que sea el mercado el que diga que el costo sea igual al hidrógeno gris, probablemente se demorarán 20 años en salir.

El primer gran proyecto exitoso en América es el de Villeta en Paraguay. Es la primera planta de fertilizantes verdes a gran escala del mundo.

El éxito, según Villa, se debió a que Paraguay tiene energía hidráulica a muy buen precio y armaron una cadena de valor completa, desde la financiación y el apoyo estatal hasta el contrato de largo plazo para la venta del fertilizante.

En ese sentido, Villa dice que en Colombia “lo que debemos hacer es cadenas de valor completas desde el inicio del proyecto; es decir, si voy a hacer un proyecto de fertilizantes, debo amarrar desde el inicio del proyecto, no solamente al agricultor que va a comprar el fertilizante, sino al consumidor final que necesita cultivos verdes y que esté asociado dentro del mismo proyecto. Es el mensaje que tratamos de promover y por eso en el Congreso tuvimos un espacio para que el proyecto de Villeta explicara cómo lo lograron y después un panel de cultivos verdes donde tuvimos productores de fertilizantes, empresas como Nestlé que consumen cultivos verdes y que pagan un premium por eso, para tratar de conectar todos los eslabones de la cadena, salir de ese enfoque de sólo calcular costos nivelados de amoníaco o hidrógeno y realmente armar cadenas más complejas que puedan capturar valor que compense los sobrecostos iniciales.”

Villa señala que ese encadenamiento permite capturar valor en todos los eslabones: distribución, logística, transporte y el atributo de ser un producto verde.

Balance del Congreso

Villa señala que la intención con el Congreso era dejar planteado el tema de las cadenas de valor. “Ya basta del costo nivelado de hidrógeno, ya basta de costo nivelado de amoníaco, armemos cadenas completas para producción de fertilizantes y cultivos verdes, armemos cadenas completas para producción de combustibles sostenibles para aviación, para combustibles sostenibles para el transporte marítimo y empecemos a buscar cuáles son las barreras regulatorias que nos lo impiden.

“Colombia tiene mejores recursos naturales que Paraguay, pero debemos desmontar las barreras regulatorias y pensar en cadenas de valor completas. El Congreso fue configurado para hablar de cadenas de valor, con bloques de fertilizantes, bloques de SAF, bloques de clean shipping y transporte marítimo, porque queremos enfocar la conversación en armar negocios completos en industrias y cadenas de valor completas y dejar de hablar de solamente costos nivelados,” concluye.

Colombia: Dos proyectos de hidrógeno entrarán a operar en 2026

Dos proyectos de hidrógeno verde entrarán a operar en 2026 en Colombia, uno en Antioquia y otro en Cartagena.

Luego de varios años de exploración, finalmente dos proyectos de hidrógeno entrarán a operar a mediados de 2026 en Colombia: Coral en la refinería de Cartagena y Protium en Sabaneta, Antioquia.

Los anuncios fueron hechos en el quinto Congreso Internacional de Hidrógeno, que se realizó en Bogotá el 13 y 14 de mayo.

Para junio se espera que el proyecto Protium, de la empresa Hevolucion, entre en operación. Con una inversión de seis millones de dólares y un electrolizador de 2 mega vatios (MW) se espera que produzca 1.800 toneladas de amoniaco al año, con destino a la producción de fertilizantes.

De acuerdo con Juan David Giraldo, líder de Estrategia y Proyectos de Opex SAS, matriz de Hevolucion, la generación de energía provendrá de una pequeña central de energía.

El otro proyecto que está próximo a entrar en el segundo semestre de 2026 es Coral, liderado por Ecopetrol para la producción de hidrógeno verde en la Refinería de Cartagena y sería el primero de escala industrial en el país.

De acuerdo con David Rodríguez, profesional de Negocios de Hidrógeno de Ecopetrol, el proyecto tiene una capacidad de 5 MW de electrólisis para producir hidrógeno verde, alimentado con energía solar. La inversión es cercana a 30 millones de dólares.

El hidrógeno producido por esta planta se utilizaría en las operaciones de la refinería y, eventualmente, para uso en transporte.

Con estos dos proyectos se da inicio en firme de la industria del hidrógeno verde en Colombia.

Colombia establece lineamientos para exploración de hidrógeno blanco

El Ministerio de Minas y Energía propuso un proyecto de resolución con el objetivo de establecer las directrices generales para la implementación de los mecanismos de asignación de áreas y los requisitos habilitantes para proyectos de hidrógeno blanco en Colombia.

Durante su intervención en la 5ta edición del Congreso Internacional de Hidrógeno, el ministro de Minas y Energía, Edwin Palma, anunció la publicación del proyecto de resolución que establece los lineamientos para la implementación de mecanismos de asignación de áreas y define los requisitos y condiciones para el desarrollo de proyectos de evaluación, exploración y explotación de hidrógeno blanco en el país.

La iniciativa del ministerio avanza en la consolidación del hidrógeno blanco como fuente no convencional de energía renovable y fortalecer la Transición Energética Justa.

“El país avanza hacia la construcción de un marco regulatorio claro, transparente y técnico que permita desarrollar el potencial del hidrógeno blanco, garantizando seguridad operacional, responsabilidad ambiental, participación social y generación de oportunidades para las regiones”, señaló Palma.

El proyecto de resolución establece, entre otros aspectos:

  • Los lineamientos para la asignación de áreas destinadas a estudios de evaluación, exploración y explotación.
  • Los requisitos técnicos, jurídicos y financieros para los interesados en desarrollar proyectos de hidrógeno blanco.
  • Las condiciones operativas, ambientales y de seguimiento para estas actividades.
  • Los mecanismos de participación social y coexistencia con otros proyectos del sector minero-energético.
  • La promoción de encadenamientos productivos locales y el aprovechamiento regional del recurso.

La propuesta normativa también “contempla procesos de evaluación técnica, programas técnico-financieros, cronogramas y esquemas de seguimiento para garantizar el desarrollo ordenado y responsable de los proyectos”, agregó el ministro.

El Ministerio de Minas y Energía destacó que esta regulación busca brindar seguridad jurídica y reglas claras para incentivar la investigación, exploración y eventual aprovechamiento del hidrógeno blanco, recurso reconocido como Fuente No Convencional de Energía Renovable (FNCER).

El proyecto de resolución fue publicado para comentarios, como parte del proceso de participación y construcción regulatoria abierta.

El hidrógeno de bajas emisiones busca pasar de la promesa al mercado

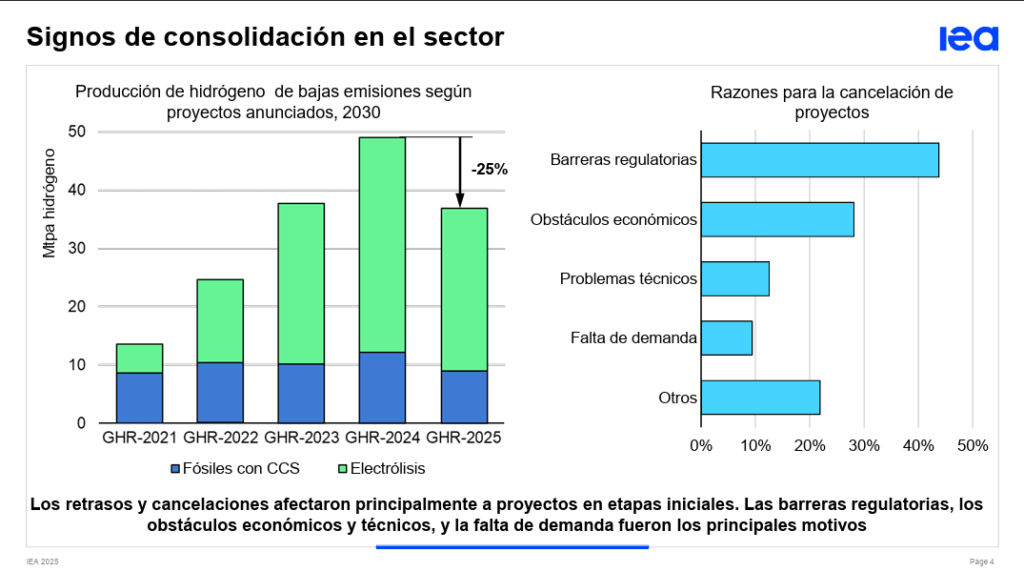
La Agencia Internacional de Energía prevé que la producción de hidrógeno de bajas emisiones supere los 4 millones de toneladas anuales en 2030 a partir de proyectos en construcción o con decisión final de inversión. El sector enfrenta retrasos, cancelaciones y falta de demanda, mientras América Latina gana espacio por sus costos de producción y capacidad exportadora.

La industria mundial del hidrógeno de bajas emisiones entró en una etapa de consolidación. Los anuncios de proyectos continúan, pero la distancia entre las metas y las inversiones comprometidas todavía marca el ritmo del sector.

El más reciente informe de la Agencia Internacional de Energía (AIE) señala que la producción de hidrógeno de bajas emisiones podría superar los 4 millones de toneladas anuales en 2030 con proyectos que ya cuentan con decisión final de inversión (FID) o que están en construcción.

La cifra representa un crecimiento de cuatro veces frente a los niveles actuales. La expansión sigue una trayectoria similar a la registrada por otras tecnologías de energía limpia en sus primeras fases de desarrollo, como la eólica o la solar.

El avance tecnológico también empieza a mostrar aplicaciones industriales. La AIE identifica progresos en la producción de acero con hidrógeno y en motores de amoníaco para barcos. Algunos desarrollos pasaron de la etapa de prototipo a fases comerciales entre 2021 y 2030.

Sin embargo, el crecimiento no ocurre sin obstáculos. La agencia reporta retrasos y cancelaciones, sobre todo en proyectos que todavía estaban en fases tempranas. Entre las causas aparecen barreras regulatorias, problemas económicos, dificultades técnicas y ausencia de compradores para el hidrógeno producido. El informe indica que la capacidad anunciada para 2030 cayó cerca de 25 % debido a esos ajustes.

Aun así, la AIE considera que otros 6 millones de toneladas anuales podrían entrar en operación antes de 2030, si los proyectos logran avanzar desde estudios de viabilidad hacia construcción y financiación.

América Latina gana terreno por costos

Uno de los puntos que más atención recibe en el informe corresponde a la reducción de costos para producir hidrógeno renovable.

La AIE sostiene que, en regiones dependientes de importaciones de gas natural, como parte de Europa y algunos mercados asiáticos, el hidrógeno renovable podría competir en precio antes de finalizar la década. América Latina aparece entre las regiones con mejores perspectivas de costos hacia 2030.

El análisis compara tecnologías basadas en electrólisis y producción con combustibles fósiles acompañados por captura y almacenamiento de carbono. En el caso latinoamericano, la combinación de recursos renovables y menores costos eléctricos mejora la competitividad regional.

Pero la expansión de electrolizadores ocupa un papel central en esa estrategia. China mantiene ventaja en fabricación, aunque la AIE aclara que la diferencia de costos pierde parte de su efecto cuando los equipos se instalan en otros mercados.

Según el informe, un electrolizador chino instalado en Europa resulta apenas 20 % más barato que uno europeo debido a costos locales de instalación e infraestructura.

El problema de la demanda

La producción de hidrógeno necesita compradores para garantizar ingresos y cerrar esquemas de financiación. Ese punto todavía representa una debilidad para la industria.

La AIE señala que los acuerdos de compra disminuyeron en 2024, principalmente por la caída de contratos ligados al comercio internacional.

Los sectores industrial y de refinación concentran 55 % de los acuerdos firmes reportados entre 2021 y 2025. Los combustibles derivados representan 27 %, mientras otros usos suman 18 %.

La agencia advierte que las políticas públicas todavía avanzan con lentitud para estimular la demanda. Aunque algunos países empezaron programas de apoyo, el volumen potencial de consumo sigue por debajo de la capacidad de producción anunciada para 2030.

Ese desfase aparece también en el comercio internacional. Cerca de 45 % de los proyectos anunciados para 2030 apunta a exportaciones, pero solo una cuarta parte tiene compradores identificados y menos de 5 % cuenta con inversión comprometida.

El amoníaco lidera los proyectos vinculados al comercio exterior, seguido por metanol, hidrógeno gaseoso y combustibles sintéticos líquidos.

Puertos y economías emergentes

La infraestructura portuaria surge como uno de los factores que podrían acelerar el mercado. La AIE identificó cerca de 80 puertos con alta capacidad para manejo de productos químicos y combustibles derivados del hidrógeno. El 60 % corresponde a puertos con operaciones de abastecimiento marítimo.

Muchos proyectos se ubican a menos de 500 kilómetros de esas terminales. Esa cercanía podría reducir costos logísticos y facilitar exportaciones.

Las economías emergentes también aparecen en el centro de la estrategia global. La AIE calcula que estos países concentran proyectos equivalentes a 9 millones de toneladas anuales de hidrógeno de bajas emisiones hacia 2030.

La mayoría depende de electrólisis, con capacidades superiores a 1 GW y orientación exportadora. Sin embargo, gran parte de esas iniciativas todavía permanece en etapas iniciales y sin financiación asegurada.

Las recomendaciones de la AIE

Ante ese escenario, la AIE plantea cinco líneas de acción para sostener el crecimiento del sector.

La primera consiste en mantener programas de apoyo para proyectos listos para ejecución. La segunda apunta a crear demanda mediante regulaciones e incentivos en industrias con consumo potencial de hidrógeno y derivados.

La tercera recomendación se centra en infraestructura para transporte y almacenamiento. La cuarta busca ampliar apoyo público para reducir riesgos tecnológicos y facilitar acceso a financiación. La quinta propone respaldar a economías emergentes para fortalecer cadenas de valor ligadas al hidrógeno de bajas emisiones.

El informe concluye que el desafío ya no consiste solo en anunciar proyectos. El reto pasa ahora por asegurar compradores, financiación e infraestructura para convertir esas iniciativas en producción comercial.

El hidrógeno podría reducir costo de los fertilizantes

La volatilidad internacional de los fertilizantes vuelve a poner presión sobre el agro colombiano y reabre el debate sobre la necesidad de producir insumos estratégicos dentro del país.

En los últimos meses, factores como tensiones geopolíticas, disrupciones logísticas y cambios en el comercio global han impactado el precio y la disponibilidad de fertilizantes. Para Colombia, esto tiene efectos directos sobre la economía, el agro y el costo de vida.

Actualmente, el país importa cerca de 2 millones de toneladas de materias primas para fertilizantes (830 millones de dólares), lo que representa el 83% de la demanda total del agro colombiano. Esta alta dependencia expone al sector agrícola a variaciones constantes, afectando la competitividad y generando presión sobre la seguridad alimentaria.

El impacto es significativo si se tiene en cuenta que los campesinos representan el 28,2% de la población, es decir, cerca de 14,6 millones de personas. En este contexto, el acceso a fertilizantes se convierte en un factor crítico no solo para la productividad, sino también para la estabilidad económica y social del país. Frente a este panorama, el hidrógeno empieza a posicionarse como una alternativa estratégica.

“Más allá de su papel en la transición energética, el hidrógeno es un insumo clave en la producción de amoníaco, base de los fertilizantes nitrogenados. Su desarrollo, especialmente a partir de fuentes renovables, abre la posibilidad de producir fertilizantes en Colombia, reduciendo la dependencia externa y fortaleciendo capacidades industriales,” dijo Brayaham Villa, presidente de la Asociación Colombiana de Hidrogeno.

Algunos países de América Latina ya avanzan en esta dirección. En Paraguay, el proyecto Villeta, financiado por la Corporación Financiera Internacional (IFC) y la Green Climate Fund, busca consolidar una de las primeras plantas industriales de fertilizantes basados en hidrógeno verde, utilizando energía hidroeléctrica para producir sin combustibles fósiles y reducir la dependencia de importaciones.

En Colombia, el sector también muestra avances. Actualmente existen más de 40 proyectos de hidrógeno en desarrollo y se trabaja en una ley que permitirá que cadenas como fertilizantes, combustibles sostenibles y transporte accedan a beneficios regulatorios para acelerar su implementación.

Después de varios años de desarrollo, el hidrógeno comienza a consolidarse en aplicaciones donde su impacto es más tangible. El caso de los fertilizantes se posiciona como uno de los más relevantes, al conectar una necesidad estructural del país con una solución industrial viable.

Este será uno de los temas centrales del Quinto Congreso Internacional del Hidrógeno, que se realizará el 13 y 14 de mayo en Bogotá, y que reunirá a líderes del sector, empresas, gobierno e inversionistas para analizar cómo acelerar la implementación de estas soluciones en el país.

Colombia: Balance del hidrógeno en 2025

Colombia cerró el 2025 consolidándose como uno de los países con mayor dinamismo en la economía del hidrógeno en América Latina.

La Cámara de Hidrógeno y Gases Renovables ANDI–Naturgas presentó su balance del 2025, destacando avances en proyectos, formación técnica, desarrollo territorial y cooperación internacional.

El ecosistema del hidrógeno logró este año resultados tangibles: ocho proyectos ya están en operación, mientras que tres más alcanzaron decisión final de inversión (FID).

“Colombia cerró 2025 con 7,31 MW de electrólisis que ya tomaron decisión final de inversión, una señal clara de que el hidrógeno dejó de ser una promesa. A esto se suma el avance de la normativa habilitante, con la resolución para definir el hidrógeno de bajas emisiones, en consulta pública, y un CONPES de hidrógeno que marcará la política nacional de largo plazo. Hoy el país no solo habla de potencial: muestra proyectos en marcha, reglas claras y nuevos modelos de negocio en sectores estratégicos como el transporte marítimo, los combustibles sostenibles de aviación, la refinación y los fertilizantes”, afirmó Karen Peralta, directora de la Cámara.

El fortalecimiento territorial también avanzó con la estrategia de Hubs de Hidrógeno, desarrollada en Bogotá, Medellín, Cartagena, Barranquilla y Cali, gracias al apoyo del Ministerio Federal de Cooperación Económica y Desarrollo de Alemania (BMZ) a través del proyecto CatalHyst.

Estos circuitos impactaron a 10 universidades y permitieron abrir espacios de diálogo con gobiernos locales, empresas y la academia, fortaleciendo la apropiación del hidrógeno como motor de desarrollo regional.

En el marco de cooperación colombo–alemana se realizó la primera edición de los Premios CatalHyst H₂, un reconocimiento que busca visibilizar proyectos innovadores capaces de transformar la cadena de valor del hidrógeno renovable en el país. Los premios se estructuraron en tres categorías —Semilla, Impulso y Transformación— según el nivel de consumo o producción, y ofrecieron a los ganadores un programa de apadrinamiento técnico con empresas alemanas y una misión de intercambio a Alemaniaorientada a fortalecer capacidades y acelerar desarrollos.

Los proyectos reconocidos este año fueron:

  • Categoría Semilla: Armada Nacional de Colombia – ARC ARTURUS
  • Categoría Impulso: Ecopetrol – Proyecto Coral / OPEX – Hidrógeno Andino
  • Categoría Transformación: Colibrí Energy – Waawaata

A la par, la Cámara inició el estudio para la conceptualización de Proyectos Faro en los departamentos de Valle del Cauca, Atlántico y Bolívar, desarrollado por Fraunhofer ISE, que será entregado en julio de 2026.

Este trabajo se complementó con la formación de 40 funcionarios departamentales en el curso “El hidrógeno renovable como motor del desarrollo regional”, orientado a fortalecer capacidades para la atracción de inversión y la creación de clústeres locales.

En materia normativa, la Cámara lideró mesas técnicas con el Ministerio de Minas y Energía, la CREG y el Ministerio de Ambiente para avanzar en reglas claras sobre umbral de emisiones, blending de hidrógeno y sandbox regulatorio.

Asimismo, publicó la Guía Legal y de Inversión del Hidrógeno 2025, el documento más completo del país sobre estado del ecosistema, proyectos, marco regulatorio y clima de inversión.

Así, Colombia avanza hacia la consolidación de un mercado de hidrógeno, biogás y biometano, respaldado por inversiones, cooperación internacional y un fortalecimiento institucional.

“El 2026 será el año en que Colombia escale su capacidad instalada, consolide su mercado interno de hidrógeno y fortalezca sus oportunidades en exportación y cadenas de valor asociadas”, resaltó Karen Peralta, directora de la Cámara.

1 2 3 … 14