Obras por Impuestos: ¿cómo avanzar más?

Aunque la mitad de los municipios objetivo aún no ha ejecutado ningún proyecto, la violencia y la desigualdad social no se limitan a los territorios definidos en 2016. Hay centenares de municipios de categorías 3 a 6 que podrían beneficiarse del buen uso de este instrumento.

Por: FRANK PEARL*

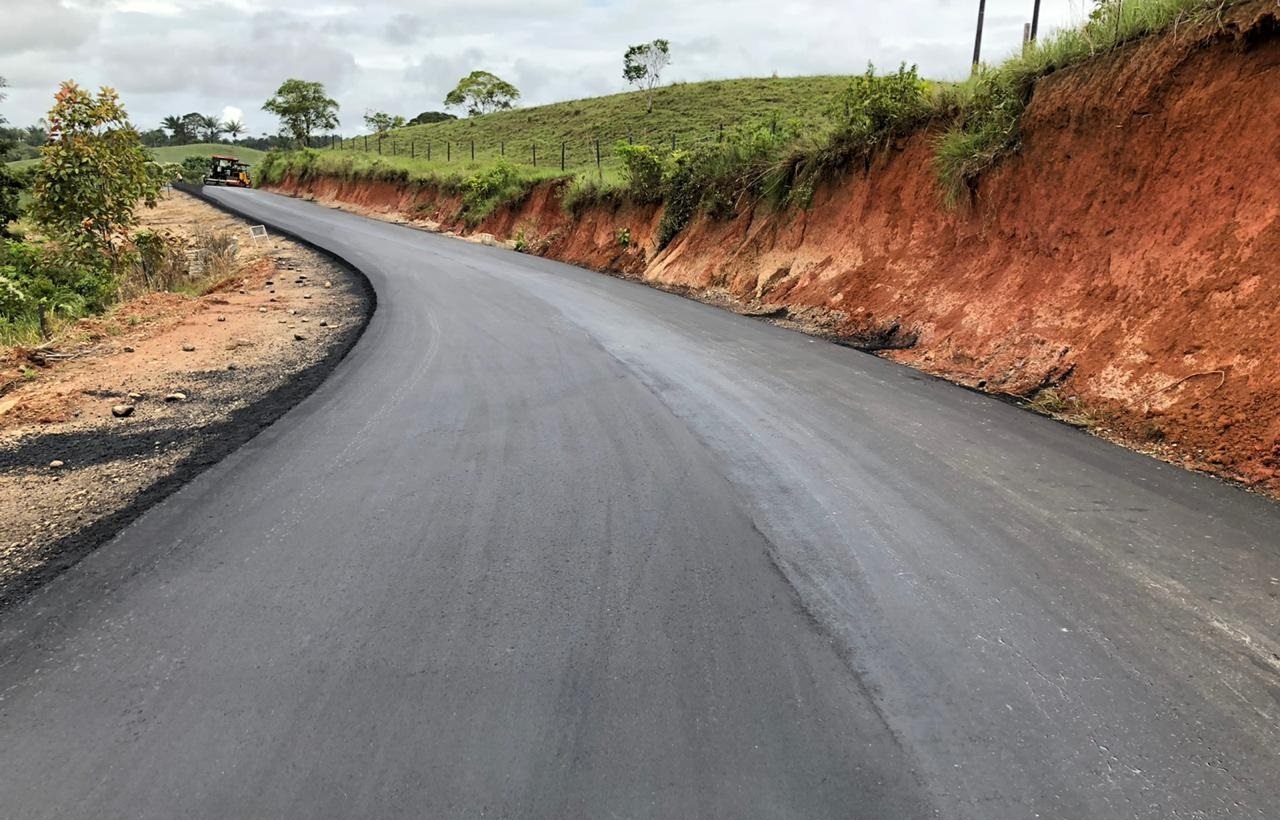
El mecanismo de ‘Obras por Impuestos’ fue creado por el Artículo 238 de la Ley 1819 de 2016 y reglamentado posteriormente, para que los contribuyentes de renta (personas jurídicas) con ingresos brutos superiores a 33.610 UVT puedan invertir hasta el 50% de su impuesto en proyectos de bienes públicos con alto impacto económico y social en las zonas más afectadas por el conflicto.

Se definió a 170 municipios PDET (Programas de Desarrollo con Enfoque Territorial) y 344 ZOMAC (Zonas Más Afectadas por el Conflicto Armado), y a los municipios amazónicos con población inferior a los 85 mil habitantes, como únicos receptores potenciales de estos proyectos. Por su parte, el Ministerio de Hacienda define el cupo total disponible para cada vigencia presupuestal.

Existen 11 líneas de inversión: energía, infraestructura (transporte, cultural, productiva rural y deportiva), educación, salud, seguridad alimentaria, adaptación al cambio climático, agua y saneamiento básico, y tecnología de comunicaciones. Los recursos pueden ejecutarse por dos vías: fiducia o convenio.
El mecanismo, concebido dentro del marco de la Reforma Rural Integral (que nunca llegó al Congreso), ha funcionado, pero resulta insuficiente y está subutilizado. Aunque permite transferir capacidades del sector privado para obtener beneficios públicos, algunas alcaldías y gobernaciones prefieren manejar los recursos directamente por razones políticas y, en algunos casos, las obras no se hacen por falta de capacidad o voluntad.

El cupo aprobado ha aumentado de $250 mil millones en 2018 a $1,1 billones en 2025. Aun así, representa solo una quinta parte del 1% del Presupuesto General de la Nación (PGN) una cifra insignificante frente al tamaño de la economía.

Según la Agencia de Renovación del Territorio, entre 2018 y 2024, 210 empresas ejecutaron 410 proyectos por más de $2,9 billones en 264 municipios: $2,03 billones en municipios PDET y $932 mil millones en ZOMAC. Por tipo de mecanismo: $1,4 billones vía fiducia y $ 593 mil millones por convenio. Hay proyectos en infraestructura de transporte por más de $600 mil millones, y el sector de hidrocarburos (Ecopetrol y las operadoras privadas) lidera la ejecución con el 51% del total.

La situación precaria de la ruralidad en Colombia es una oportunidad para fortalecer este instrumento y complementarlo con otros elementos de política pública que impulsen la competitividad y la formalización de las economías regionales.

Un proyecto de ley en este sentido podría reunir mayorías en el Congreso si incluye:

1) Convertir el mecanismo en permanente, incentivando la planeación más allá de los ciclos electorales y dentro de agendas regionales de largo plazo. Esto es lo indispensable.

2) Aumentar el cupo fiscal de manera significativa, gradual y sostenida. Perú, por ejemplo, destina el 1,75% de su PGN, ocho veces más que en Colombia en proporción.

3) Permitir que las 11 líneas de inversión se financien indistintamente por fiducia o convenio. La fiducia ha sido más confiable para muchas empresas, y su uso más amplio facilitaría una ejecución más eficiente. Además, mediante una adecuada coordinación entre el sector empresarial y el Estado, se fomentaría una visión integrada de desarrollo territorial, y Colombia podría definir una mejor agenda de competitividad regional y financiar parcialmente las iniciativas surgidas del Sistema Nacional de Competitividad.

Finalmente, es necesario debatir la ampliación del mecanismo a municipios no PDET y ZOMAC, pero igualmente con profundas problemáticas sociales.

Aunque la mitad de los municipios objetivo aún no ha ejecutado ningún proyecto, la violencia y la desigualdad social no se limitan a los territorios definidos en 2016. Hay centenares de municipios de categorías 3 a 6 que podrían beneficiarse del buen uso de este instrumento. El 86% de los municipios colombianos son de categoría 6, lo que evidencia el rezago territorial y la oportunidad de ampliar el alcance de Obras por Impuestos. Soluciones sí hay.

*Presidente de la Asociación Colombiana del Petróleo y Gas.
¡S.O.S. por Air-e!

Air-e sigue sin con qué pagarles a sus proveedores y es la única empresa comercializadora que a estas alturas no ha contratado todavía la compra de energía para 2026.

Por: AMYLKAR D. ACOSTA*

Según la Asociación Nacional de Empresas Generadoras (ANDEG), el nombramiento del agente interventor Nelson Javier Vásquez Torres “no ha venido acompañado de un plan claro y estructural que permita resolver una problemática que continúa agravándose y que pone en riesgo la sostenibilidad financiera de los generadores de energía, en especial del sector térmico, fundamental para el respaldo del sistema eléctrico nacional en momentos de baja hidrología”.

Por su parte, en un pronunciamiento conjunto por parte del Procurador General de la Nación Gregorio Eljah y el Contralor General de la República Carlos Hernán Rodríguez, alertaron al Gobierno sobre el riesgo de un apagón financiero de las empresas comercializadoras de energía por cuenta de la deuda de la opción tarifaria, la deuda oficial por prestación del servicio y la morosidad por parte de la Nación en el reintegro del valor de los subsidios del consumo de energía de los estratos 1, 2 y 3, que sumados bordean $10 billones. Y lo más grave es que el apagón financiero puede derivar en un efecto dominó que puede comprometer la prestación del servicio de energía.

El Contralor Rodríguez fue enfático y reiterativo al plantear al Gobierno Nacional “la necesidad de tomar las acciones necesarias para prevenir un posible racionamiento de energía” al tiempo que “la estabilidad del sistema eléctrico es un asunto prioritario para la Nación”.

Tanto la Procuraduría como la Contraloría coinciden en que la delicada situación financiera que afronta la empresa Air-e y que llevó a su intervención no es un caso aislado, es sólo la punta del iceberg, pues las demás empresas comercializadoras afrontan una situación similar.

Y, como lo afirma el Procurador Eljah, “se interviene cuando no está funcionando algo para salvarla, para sacarla adelante, y eso es lo que buscamos entre todos. La intervención de Air-e supera ya los dos años y no ha revertido la situación crítica.La falta de recursos y la continuidad de problemas financieros ponen en duda la efectividad de la medida”. 

Y va más lejos al advertir que “la intervención es una decisión extrema, no puede ser la regla general y tiene un objetivo, además de unas causales, y el objetivo es la recuperación cuanto antes de la capacidad de funcionamiento de la empresa o entidad intervenida. No puede suceder que las intervenciones lleven a la liquidación de las empresas porque ese es el mayor contrasentidoy esa es la mayor contradicción con lo que ordena la Constitución”, destacó Eljach en el periódico regional El Heraldo.

Hasta el propio ministro de Minas y Energía Edwin Palma puso el grito en el cielo y en una Carta abierta dirigida al Superintendente de Servicios Públicos le manifestó que “urge, por lo tanto, no solo la inyección de capital que permita cumplir con los compromisos adquiridos con las generadoras y demás actores del sistema, sino que la Superintendencia defina, a la mayor brevedad, una solución de fondo que garantice la prestación eficiente y continua del servicio de energía eléctrica.” Señaló, además, que“el Estado no puede permitir que se consumeun riesgo sistémico”.

Mientras tanto, por fin, la Superintendencia de Servicios Públicos Domiciliarios rompió su largo silencio ante tales requerimientos y a través de un comunicado que hizo público el pasado 28 de julio dice que le “ha solicitado a la empresa comercializadora Air-e”, por ella intervenida, “el desarrollo de procedimientos internos transparentes para la contratación y el funcionamiento empresarial”.

Ello en respuesta a los cuestionamientos que han trascendido a través de los medios y de los cuales ha sido objeto la administración de la empresa a cargo del agente interventor Nelson Javier Vásquez Torres.

También se afirma que Air-e “se compromete a desarrollar, en el corto plazo acciones concretas, que incluyen la optimización del proceso de compra de energía para 2026, la implementación de un robusto plan de mantenimiento, refuerzo y expansión de las redes y la ejecución del plan de inversión de obras a nivel del sistema de transmisión regional para garantizar la prestación del servicio de manera confiable”.

No obstante, el agente interventor de Air-e no puede cumplir este compromiso si la superintendencia no se compromete y cumple con su obligación de solventarla, darle liquidez y caja. Hasta ahora el saliente superintendente Yanod Márquez se ha limitado a decir que el fondo empresarial que administra, que es el llamado a hacerlo está desfinanciado.

Según el ex superintendente Márquez, “en relación con la intervención de Air-e, se informa que el Fondo Empresarial destinado a estas acciones contaba, a marzo de 2025, con $416.500 millones, pero que actualmente solo dispone de $167.000 millones, mientras enfrenta deudas por $234.000 millones asociadas a ocho empresas intervenidas y pasivos por $2,2 billones correspondientes a tres empresas en liquidación, incluida Electricaribe”.

Y mientras tanto Air-e sigue sin con qué pagarles a sus proveedores y es la única empresa comercializadora que a estas alturas no ha contratado todavía la compra de energía para 2026, poniendo en riesgo “la prestación del servicio de manera confiable” a sus 1,3 millones de usuarios regulados y 692 no regulados de los departamentos de Atlántico, Magdalena y La Guajira.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

Seguridad energética, tema clave en el Foro de ANDEG

El sistema eléctrico colombiano atraviesa por un momento crítico. El 12° Foro Energético de ANDEG será un espacio propicio para escuchar, debatir y proponer iniciativas para avanzar hacia un sector energético resiliente y sostenible.

El Foro Energético de la Asociación Nacional de Empresas Generadoras (ANDEG), en su décima segunda versión, tendrá como eje transversal la institucionalidad y las señales de inversión para garantizar la seguridad energética, abordando desde distintas perspectivas el abastecimiento confiable de la demanda y el desarrollo económico del país.

El Foro se enfocará en cinco ejes temáticos: garantías para la inversión en el sector energético; mercado, complementariedad y seguridad energética; retos de financiación, inversión y competitividad; instituciones y señales de política energética; y estrategias y tecnologías para la sostenibilidad del sector.

“La agenda del 12° Foro ANDEG resalta la importancia de integrar aspectos técnicos, institucionales y de política pública para el desarrollo del sector energético. Será un espacio para generar ideas claras sobre cómo potenciar el futuro energético y tecnológico de Colombia, con señales que hagan atractiva la inversión y aporten al desarrollo del país”, afirmó Alejandro Castañeda, presidente Ejecutivo de ANDEG.

Durante dos días, se reunirán voceros de alto nivel institucional como el Consejo de Estado, la Contraloría General de la República, la Procuraduría General de la Nación, el Congreso de la República, el Ministerio de Minas y Energía, la Agencia Nacional de Hidrocarburos y la CREG.

También, participarán referentes del sector financiero como BTG Pactual, Corficolombiana y CIBC, y otros actores clave como el Consejo Privado de Competitividad y ANIF, así como el centro de análisis Raddar, para abordar la coyuntura macroeconómica, el clima de inversión y la competitividad nacional.

Uno de los momentos destacados será el diálogo con precandidatos presidenciales sobre institucionalidad, prospectiva país y crecimiento económico.

Por su parte, la agenda técnica incluirá a líderes internacionales como EPRI, NERC, General Electric, Emerson, Siemens Energy y Wartsila, para analizar los desafíos de un suministro eléctrico confiable en medio del crecimiento de la demanda y el despliegue de tecnologías como la inteligencia artificial.

Energías renovables en Perú: Una ventana de oportunidades

Perú tiene los recursos, los proyectos y, ahora, el marco legal. El próximo paso es transformar este potencial en energía limpia, segura y accesible para todos los peruanos.

Perú se encuentra en un punto de inflexión trascendental para su sector energético. Con la reciente aprobación en diciembre de 2024 de la Ley N° 32249, que reforma la Ley 28832, el país se posiciona para un despegue sin precedentes en el ámbito de las energías renovables.

La nueva normativa ha generado enorme expectativa, prometiendo no solo modernizar la matriz eléctrica peruana, sino también atraer inversiones por un estimado de 14.000 millones de dólares en proyectos de generación limpia, según proyecciones del propio ministro de Energía y Minas, Jorge Montero: “Estamos ante la consolidación de un nuevo mercado que abre significativas oportunidades para el desarrollo de negocios y la creación de alianzas estratégicas.”

Un marco regulatorio transformador

La Ley N° 32249, cuya aplicación plena iniciará el 1° de enero de 2026, introduce cambios revolucionarios. Uno de los más significativos es la habilitación de contratos privados (PPA) entre generadores y usuarios libres sin la obligación de contar con respaldo de potencia firme.

Anteriormente, esta exigencia era una barrera crucial para fuentes intermitentes como la solar fotovoltaica y la eólica, que tenían un reconocimiento de potencia firme igual a cero, limitando su participación.

Ahora, se facilita el acceso a financiamiento para las renovables intermitentes y se expande el universo de vendedores de energía. Margarett Matos, senior Associate Lawyer en Rodrigo, Elias & Medrano Abogados, señala que este régimen de compras separadas es «autoaplicativo» y ya está vigente desde fines de 2024, anticipando la llegada de nuevos contratos PPA de energía.

Además de los contratos PPA, la Ley establece un nuevo régimen de licitaciones para abastecer al mercado regulado, inspirándose en el exitoso modelo chileno.

Estas licitaciones serán de cumplimiento obligatorio y se realizarán anualmente, priorizando la cobertura de demanda a través de contratos de largo plazo a partir del tercer año del horizonte de planificación.

Se han definido tres tipos de licitaciones (corto, mediano y largo plazo) con periodos de vigencia específicos, y se prioriza explícitamente el uso de tecnologías renovables. Brendan Oviedo, especialista en energías renovables, anticipa que el Reglamento de Contrataciones de Electricidad podría aprobarse en agosto de 2025, marcando el camino para la primera licitación nacional en Perú.

Otro pilar de la Ley 32249 es el impulso al almacenamiento con baterías (BESS) y los servicios complementarios. Se crea la figura del Proveedor de Servicios Complementarios y se ordena al Ministerio de Energía y Minas desarrollar una normativa específica. Esto es vital, ya que las baterías darán respaldo a las fuentes eólicas y solares, garantizando la estabilidad del sistema y permitiendo una matriz peruana confiable, especialmente frente a la variabilidad de las renovables y posibles desequilibrios en épocas de sequía que afectan a las hidroeléctricas.

Cabe destacar que el costo de las baterías de iones de litio ha disminuido un 20% desde 2023, alcanzando un mínimo histórico de 115 dólares por kilovatio-hora, lo que las hace aún más atractivas.

Panorama actual y potencial

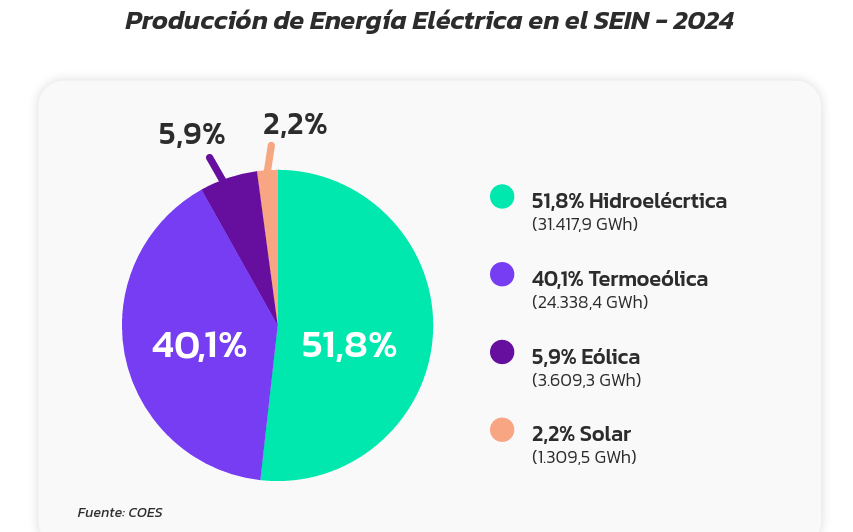
A julio de 2024, el Sistema Eléctrico Interconectado Nacional (SEIN) de Perú contaba con 14.130 MW de capacidad instalada. Aunque la matriz sigue dominada por la hidroeléctrica (51,8%) y la térmica (gas y diésel, 40%), las energías renovables no convencionales están en expansión, con la eólica aportando 7% (1.021,30 MW) y la solar 3% (481,80 MW) de la capacidad instalada. En 2024, la eólica representó el 5,9% y la solar el 2,2% de la generación total.

A pesar de un marco normativo que hasta hace poco era «poco atractivo», Perú ya cuenta con cerca de 2 GW de proyectos eólicos y solares operativos.

Empresas como Contour Global, Enel Green Power, ENGIE Energía Perú y Kallpa Generación han liderado esta expansión. En el primer semestre de 2024, cinco nuevas centrales (dos solares, dos eólicas y una térmica) sumaron 597 MW al SEIN, con una inversión combinada de 525 millones de dólares. Recientemente, Zelestra marcó un hito con la entrada en operación de San Martín (300 MWdc), la planta solar más grande construida en Perú, gracias a un contrato entre generadoras.

El potencial de las fuentes de energías renovables no convencionales en Perú es notablemente elevado. El Atlas de Energía Solar del Ministerio de Energía y Minas indica que la radiación varía entre 4,0 y más de 7,5 kWh/m²/día, con zonas costeras como Moquegua, Arequipa e Ica siendo «altamente atractivas».

En cuanto al potencial eólico, Perú tiene más de 20.493 MW de capacidad técnicamente aprovechable, con Ica (9.144 MW), Piura (7.554 MW) y Cajamarca (3.450 MW) a la cabeza.

La geotermia, aunque menos desarrollada, ofrece hasta 2.860 MW explotables, principalmente en el sur del país, complementando las fuentes intermitentes. Este notable potencial ya se traduce en un pipeline de más de 25 GW en proyectos eólicos y solares en desarrollo o con concesión definitiva.

Demanda reciente y el protagonismo minero

La demanda eléctrica en Perú ha mostrado un crecimiento sostenido post-pandemia, alcanzando récords en 2023 y 2024. Las proyecciones indican un crecimiento anual del 3% al 4% en la demanda máxima del SEIN, que superaría los 9,5 GW hacia finales de la década. Este crecimiento deberá ser cubierto en gran parte con fuentes renovables, alineado con los compromisos climáticos de Perú de reducir sus emisiones del sector energético en un 40% para 2030.

En este contexto, el sector minero peruano emerge como un actor protagónico, representando el 55,3% del consumo eléctrico del mercado libre. La creciente presión internacional por una «minería verde» ha llevado a empresas como Southern Peaks Mining y Anglo American (con Quellaveco, abastecida completamente con energía eólica de Punta Lomitas) a firmar PPAs renovables y buscar soluciones de autogeneración.

Con la sobreoferta eléctrica agotándose entre 2025 y 2026, la expansión minera impulsará aún más la necesidad de nueva capacidad de generación limpia, creando grandes oportunidades para proyectos eólicos y solares a través de PPAs de largo plazo.

Oportunidades en sistemas aislados y electrificación rural

La Ley 32249 también aborda los Sistemas Eléctricos Aislados (SEA), principalmente en zonas remotas de la Amazonía y los Andes, donde el suministro es costoso y limitado por el uso de combustibles fósiles.

La nueva normativa faculta al MINEM a encargar al COES la coordinación de la operación de estos sistemas, permitiendo priorizar la energía más barata y optimizar recursos. Esto abre oportunidades para energías renovables distribuidas, microrredes solares con baterías y programas de electrificación rural.

Un futuro de inversión y competencia

Perú está en una coyuntura única. La Ley 32249 corrige distorsiones históricas, habilita nuevos mecanismos contractuales y un régimen de licitaciones, y se complementa con un vasto potencial y una demanda creciente.

Si se implementa adecuadamente, se espera una etapa de inversiones masivas en renovables, mayor competencia en precios y una reducción sostenida en las tarifas eléctricas, un cambio bienvenido en un país con costos regulados históricamente altos en Sudamérica.

El desafío reside ahora en la ejecución, que requerirá voluntad política, una planificación ordenada de redes por parte del COES y OSINERGMIN, y una estrecha articulación con sectores clave como la minería.

Perú tiene los recursos, los proyectos y, ahora, el marco legal. El próximo paso es transformar este potencial en energía limpia, segura y accesible para todos los peruanos.

Eventos como el Future Energy Summit Perú (FES Perú) el próximo 29 de septiembre en Lima, serán plataformas cruciales para alinear agendas y catalizar estas inversiones.

América Latina requiere US$ 7.700 millones para avanzar en cocción limpia

Para lograr que el 95% de la población tenga acceso a cocción limpia en 2035, será necesario dotar a unos 50 millones de personas de tecnologías modernas, incluyendo cocinas eléctricas, de gas o mejoradas a base de leña.

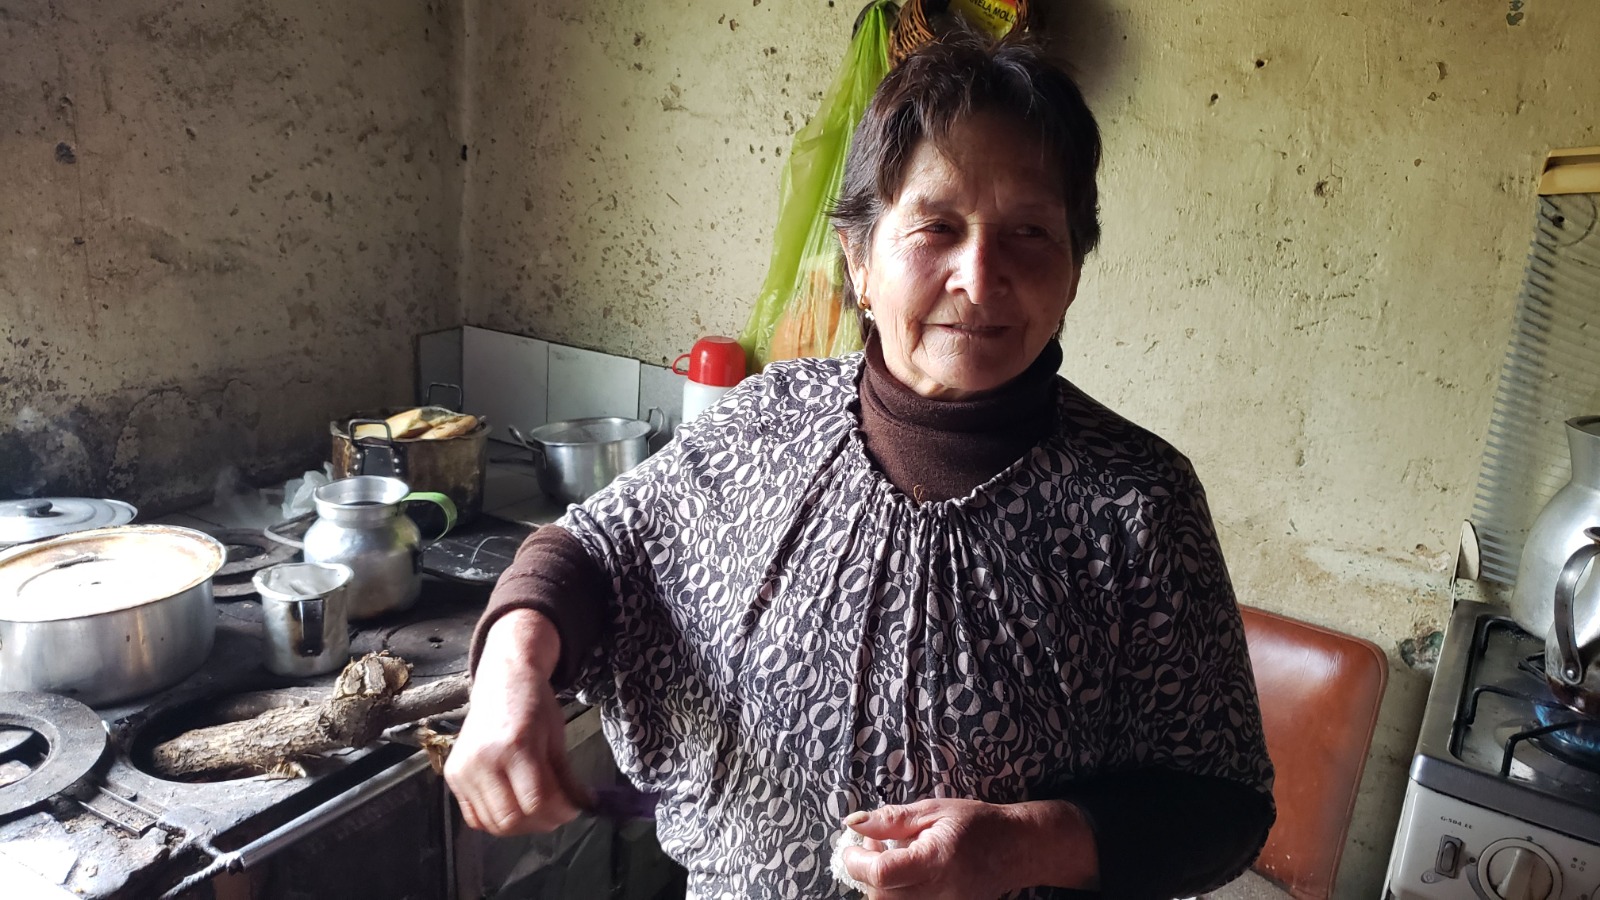
América Latina y el Caribe deberían reemplazar para 2035 alrededor de 62 millones de toneladas anuales de leña utilizada en las cocinas residenciales. Las alternativas son electricidad, gas licuado (GLP), gas natural y biogás.

Este ambicioso objetivo demandará inversiones cercanas a los US$ 7.700 millones, según se detalla en la Nota Técnica N° 11 publicada por la Organización Latinoamericana de Energía (OLADE) bajo el título «Panorama sobre Cocción Limpia en América Latina y el Caribe».

El informe indica que actualmente la leña representa el 31% del consumo energético residencial en la región y que para lograr que el 95% de la población tenga acceso a cocción limpia en 2035, será necesario dotar a unos 50 millones de personas de tecnologías modernas, incluyendo cocinas eléctricas, de gas o mejoradas a base de leña.

Este escenario proyectado implica sustituir parcialmente la madera con unos 1.700 millones metros cúbicos provenientes del gas natural, además se necesitarán alrededor de 46 millones barriles de GLP y 11 TWh de electricidad.

Las inversiones deberán focalizarse en aumentar capacidades eléctricas, modernizar redes de distribución, así como fomentar, tanto producción local, como la importación de combustibles necesarios.

El reemplazo parcial de leña por energías modernas, combinado con la adopción de cocinas eficientes, podría generar un ahorro energético del 33% en 2035 respecto a la tendencia actual, con beneficios directos en salud pública, reducción de la deforestación y, por ende, avance en el cumplimiento de los Objetivos de Desarrollo Sostenible.

La OLADE enfatiza que el éxito del plan radica también en asegurar precios accesibles, especialmente para hogares vulnerables, ubicados mayoritariamente en zonas rurales donde tradicionalmente, cuando se obtiene el suministro, es a bajo costo para las familias. Además, la electrificación doméstica deberá ir acompañada de una expansión considerable de infraestructura dedicada.

Ecopetrol inició suministro de combustible marino con biodiésel

Ecopetrol avanza en la senda de los combustibles sostenibles, que inició con el desarrollo del jet y el diésel coprocesados con materias primas renovables, para contribuir a la reducción de la huella de carbono de sus productos.

Ecopetrol inició el despacho de combustible marino con una mezcla de 2% de biodiésel a distribuidores mayoristas de este sector de transporte en el Caribe colombiano.

Desde la Refinería de Cartagena la Empresa comenzó a entregar un promedio de 10 mil 500 barriles por día para abastecer la demanda de este producto en la zona. Esta mezcla con aceite vegetal contiene un aditivo que garantiza la calidad y el rendimiento en motores de embarcaciones marítimas o fluviales.

Con el 2% de biodiésel en el combustible marino, Ecopetrol promueve el uso de energías renovables y contribuye a la reducción de emisiones a la atmósfera en aproximadamente 27 mil toneladas de CO2e fósil por año, lo que equivale a evitar la deforestación de cerca de 153 hectáreas de bosque.

Colombia se suma así a las metas internacionales en reducción de huella de carbono planteadas por la Organización Marítima Internacional (IMO, por su sigla en inglés) para 2030 y 2050.

El diésel marino producido por Ecopetrol se destina a atender el 100% de la demanda del país y algunos volúmenes de mercado de naves en ruta internacional. Con el inicio del despacho de la nueva mezcla que incluye biodiésel en la zona Caribe y las entregas que se vienen haciendo en el Pacífico, todo el suministro nacional de combustible incluirá el componente renovable.

Enel dará energía al RegioTram de Occidente y al Metro de Bogotá

La Subestación Montevideo, ubicada en Puente Aranda, y la Subestación Porvenir, localizada en Bosa, serán las encargadas de suministrar la energía necesaria para la operación del RegioTram de Occidente y de Línea 1 del Metro de Bogotá.

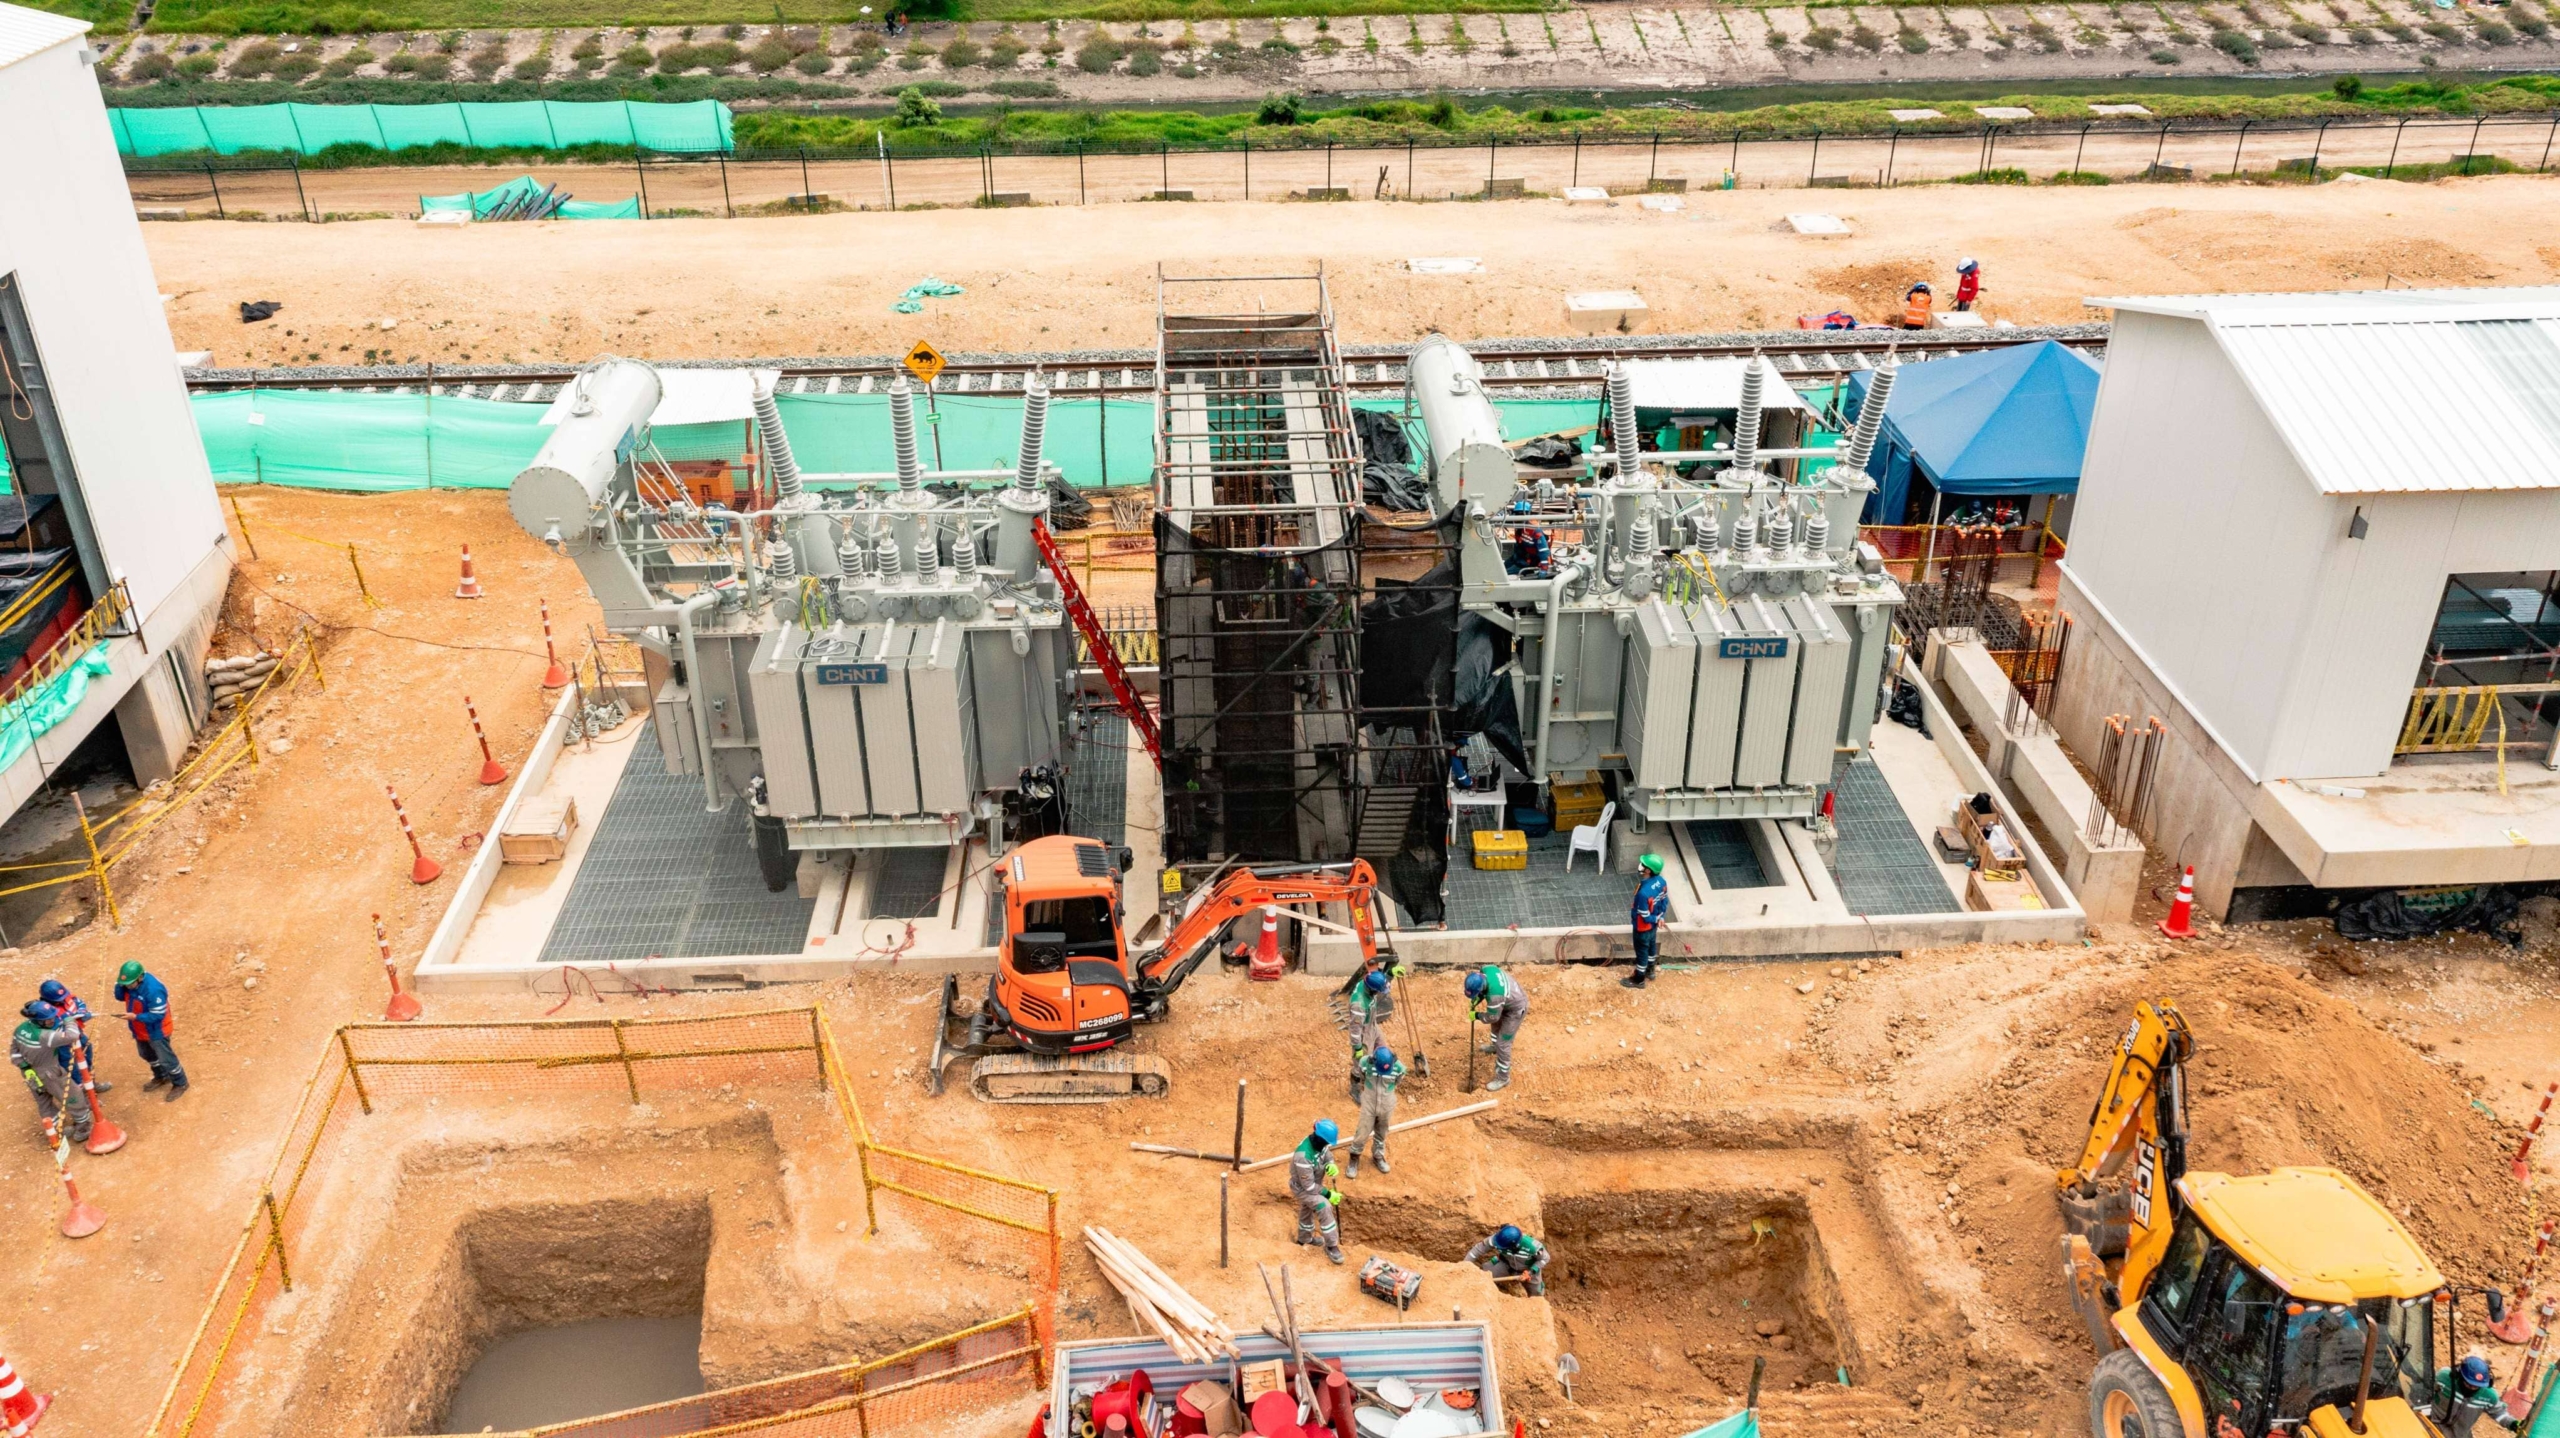
Enel Colombia avanza en la construcción de dos subestaciones que suministrarán la energía necesaria para permitir la operación del RegioTram de Occidente, el primer tren del país 100% eléctrico; y de la Línea 1 del Metro de Bogotá.

La Subestación Montevideo, ubicada en la localidad de Puente Aranda, específicamente en el Patio Taller del RegioTram, será la infraestructura que habilitará la operación de los trenes que conectarán a los municipios de Funza, Mosquera, Madrid y Facatativá con la capital del país.

El objetivo principal del RegioTram es reducir en un 60% los tiempos de desplazamiento, beneficiando a más de 130.000 personas diariamente y a 43 millones de pasajeros al año.

De igual forma, esta Subestación beneficiará a 60.000 habitantes del área de influencia del proyecto y a alrededor de 20.000 usuarios directos de las localidades de Puente Aranda y Teusaquillo.

Con una inversión cercana a los 91.000 millones de pesos en infraestructura, Enel Colombia intervendrá y reforzará las estructuras existentes, con el fin de atender la creciente demanda energética en la región.

“El RegioTram de Occidente y la Línea 1 del Metro de Bogotá son dos de los proyectos de transporte masivo más relevantes e innovadores para el país, y en Enel Colombia nos enorgullece ser aliados estratégicos en su electrificación. Contribuir a su operación con soluciones sostenibles reafirma nuestro compromiso con la movilidad eléctrica y con el desarrollo de infraestructura que aporta a la eficiencia energética de Colombia. Estamos apostando por el fortalecimiento del sistema de distribución eléctrica y así acompañar la transición energética del país”, afirmó Mónica Cataldo, gerente de Distribución de Enel Colombia.

La Subestación Montevideo, que estará lista finalizando 2025 y que será 100% digital y completamente telecontrolada, contará con dos transformadores de potencia de 40 millones de voltamperios (MVA) cada uno, dos líneas de transmisión de 115 kilovoltios (kV), que la conectará con las Subestaciones La Paz y Salitre; y una conexión al Patio Taller de RegioTram PK5.

A la fecha, en la Subestación, que presenta un avance de obra del 60%, se han adelantado las actividades de localización y replanteo para dar inicio al relleno y compactación del terreno, se tienen armados los aceros de las cimentaciones de los equipos de patio y próximamente se iniciará la construcción de la cimentación de la casa de control.

Por otro lado, la infraestructura que habilitará la operación de la Línea 1 del Metro de Bogotáserá la Subestación Porvenir, ubicada en el Patio Taller, en la localidad de Bosa; la cual servirá como punto de conexión para el suministro de energía requerido para el funcionamiento del Metro, uno de los proyectos de transporte masivo de mayor envergadura de la capital, pues permitirá movilizar a más de 72 mil pasajeros hora/sentido (más de un millón de pasajeros al día), beneficiando de manera directa a los habitantes de 78 barrios, en nueve localidades.

La inversión en esta Subestación será de alrededor de 60 mil millones de pesos y su construcción incluirá dos transformadores de potencia para una capacidad total de 80 MVA y nuevas líneas de transmisión asociadas a 115 kV, que se ubicarán en las localidades de Kennedy y Bosa, y partirá la línea existente Chicalá-Colegio, hasta la llegada de la nueva Subestación Porvenir.

“Actualmente, en la Subestación Porvenir trabajamos a muy buen ritmo, pues ya tenemos un avance de obra superior al 70%, por lo que esperamos que el proyecto culmine su construcción en el segundo semestre de 2025. Una vez la infraestructura esté lista servirá para alimentar los vagones del Metro y ofrecerle a la ciudad una obra de última generación que será fundamental para el suministro eléctrico confiable, sostenible y seguro”, resaltó Cataldo.

Durante la ejecución de estas dos subestaciones se vincularán a alrededor de 250 personas, que también aportarán con su trabajo a la construcción de una cultura entorno a la importancia de la transición energética y el medio ambiente.

Con la construcción de las subestaciones Montevideo y Porvenir, Enel Colombia no sólo electrifica dos de los proyectos de transporte más ambiciosos del país, sino que también reafirma su papel como aliado estratégico en la transición energética de Colombia.

Estas obras representan un paso firme hacia un sistema de movilidad más limpio, eficiente y sostenible, que beneficiará a millones de ciudadanos y marcará un antes y un después en la innovación de la infraestructura eléctrica del país.

EPM promueve uso del GNV con bono de hasta $2 millones

Con este incentivo económico, EPM le facilita la decisión a quienes buscan una alternativa de movilidad sostenible, como lo es el gas natural vehicular.

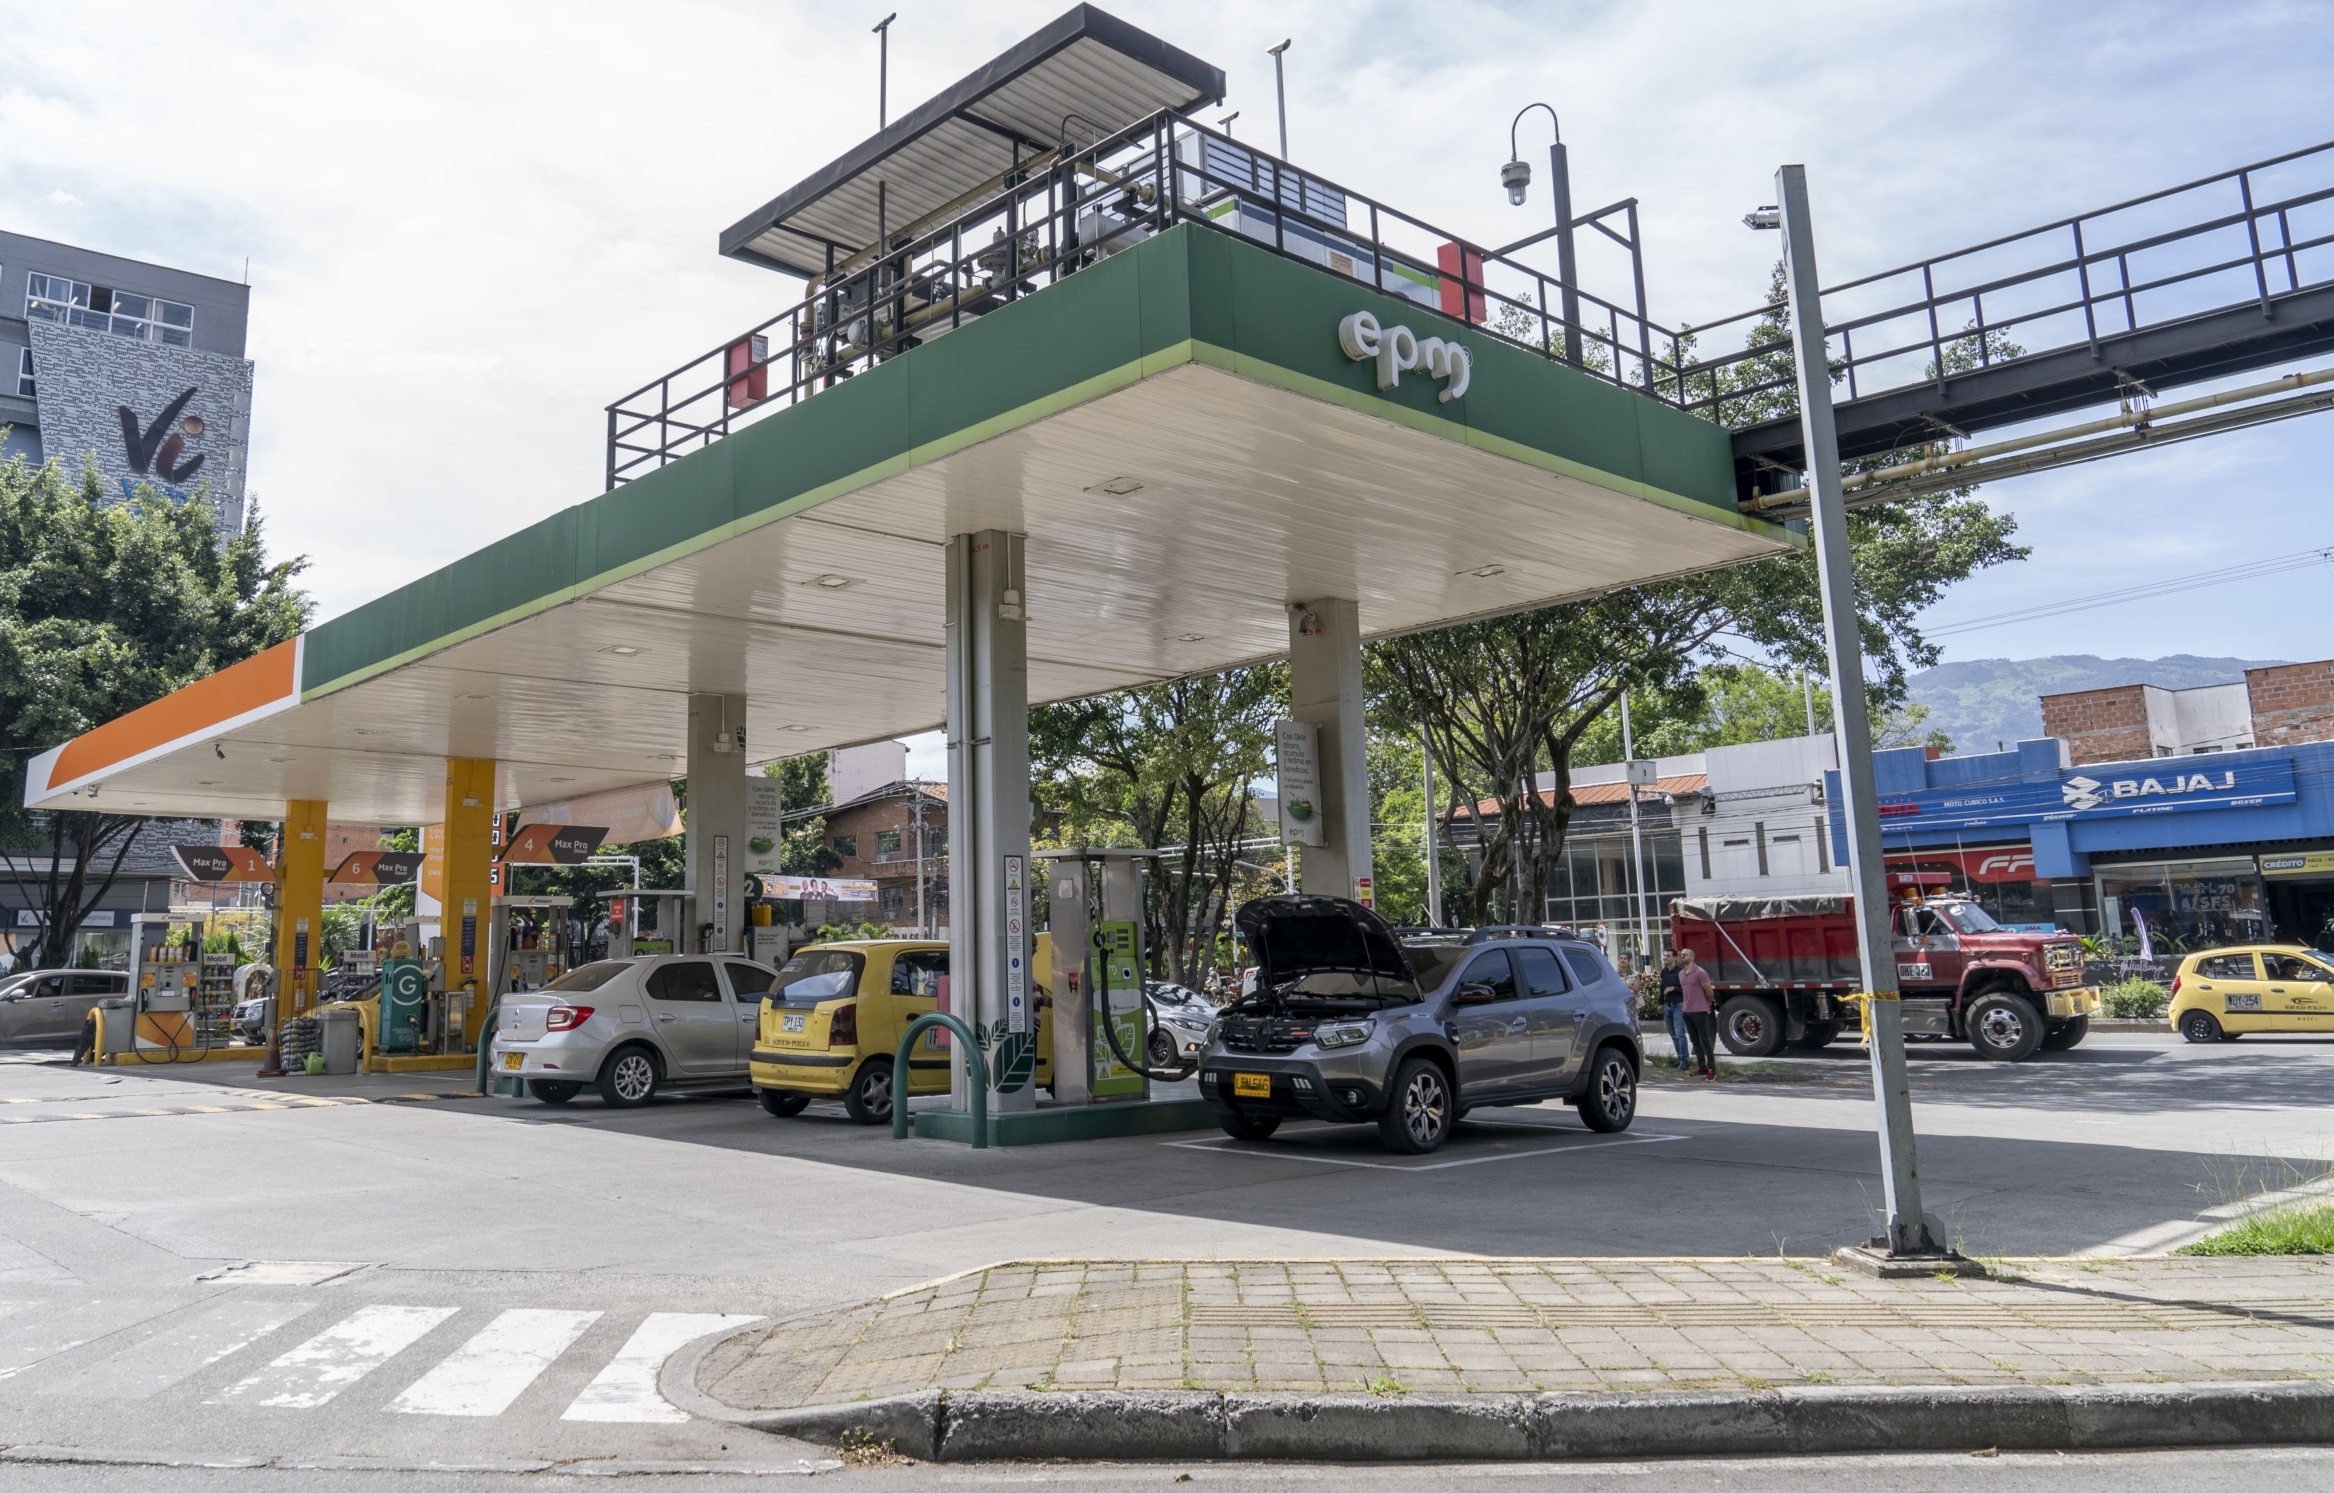
EPM ofrece un incentivo económico de hasta de 2 millones de pesos para la instalación del equipo del Gas Natural Vehicular (GNV). Y para las empresas que requieran flotas nuevas con motores dedicados, existe un bono especial, según la tipología de los vehículos que elijan.

La empresa cuenta con una amplia red de talleres aliados en Antioquia, los cuales suman más de 20 años de experiencia y las condiciones necesarias para instalar el GNV con la calidad técnica requerida y el manejo de precios competitivos para un particular, negocio o empresa.

El GNV es una tecnología probada desde hace más de 20 años. Atributos como su capacidad para reducir los gastos en combustible y disminuir las emisiones de material particulado fino, uno de los contaminantes de aire más dañinos para la humanidad, hasta en un 99 %, han hecho que cada vez más vehículos particulares, taxis, transporte público, carga liviana y pesada, instalen o adopten de fábrica esta tecnología.

“El desarrollo del mercado de GNV en Colombia se ha dado fundamentalmente en la conversión de vehículos con motores a gasolina. Esta industria ha realizado más de 680 mil conversiones a nivel nacional en los últimos 20 años, dado sus beneficios ambientales y económicos. En Medellín, por ejemplo, ya son más de

400 vehículos de transporte público rodando con GNV y contribuyendo a la calidad del aire de la ciudad”, indicó John Maya Salazar, gerente general de EPM.

Respaldo del sector y las grandes marcas

De acuerdo con la regulación del país, por hacer parte de la demanda esencial, usuarios de GNV tendrán prioridad sobre el abastecimiento de este energético. Con respecto a la reglamentación en Colombia, la normativa es sólida y rigurosa.

“Desde EPM trabajamos con las diversas entidades gubernamentales para asegurar que estas regulaciones estén constantemente actualizadas y sean beneficiosas para los usuarios finales. Nuestro objetivo es garantizar la seguridad, la eficiencia y la transparencia en todo el proceso, brindando así la mejor experiencia posible a quienes optan por esta alternativa energética”, dijo Luisa María Pérez, gerente de Gas EPM.

Muestra de ello es que en el mercado ya existen más de 113 referencias de vehículos híbridos con gas natural vehicular, todos cero kilómetros y con la garantía de fábrica. Marcas como Renault, Chevrolet, Ford, Nissan y Hyundai, entre otras, cuentan con un amplio portafolio.

En términos de infraestructura, Colombia cuenta con más de 500 estaciones de servicio de GNV, distribuidas en 22 departamentos del país. De las 50 estaciones de servicio que existen en Antioquia, 12 son marca EPM y dos de ellas operan exclusivamente para Metroplús y Emvarias.

Exportaciones: un falso positivo

Según el DNP, el sector minero-energético ha decrecido. En efecto, en 2024, según cifras del DANE, el sector de minas y canteras cayó -5.2%, lastrando el magro crecimiento del PIB de 0.7% y esa tendencia se mantiene en 2025, arrancando con un repliegue de -5%, restándole 0.3 puntos porcentuales al crecimiento total del PIB, que fue de 2.7%. 

Por: AMYLKAR D. ACOSTA*

La extracción de carbón cayó -13% en 2024 y -7% en el primer trimestre de 2025, la producción de crudo cayó en 2024 el -0.6% y siguió a la baja este año, pues al cierre del mes de mayo experimentó una disminución del -4.8%. Ello se explica, especialmente, por el declive reciente de los volúmenes y del valor de sus exportaciones.

Veamos: las exportaciones de carbón, de petróleo y sus derivados bajaron de US $29.349 millones en el curso del año que concluyó en agosto de 2022 a US $20.507 millones en el año terminado en abril de este año. El desplome de dichas exportaciones es significativo, US $8.841 millones, más del -30%, haciendo la salvedad que en el caso del carbón, aunque aumentaron las exportaciones el 7.7%, el precio bajó el 28%.

Por su parte las llamadas exportaciones no tradicionales, antes exportaciones menores, experimentaron un importante crecimiento, pasando de US $25.657 millones en agosto de 2022 a US $29.357 millones anuales para el mes de abril de 2025, para un crecimiento de $3.700 millones, el 14%, para esos casi 3 años, lo cual representa un importante repunte.

La concomitancia de la caída del crecimiento y de las exportaciones de carbón y petróleo, además del auge exportador de otros sectores, como el agrícola, la industria y el turismo, llevó al presidente Gustavo Petro a expresar que “estamos ante un cambio del modelo de desarrollo exitoso, que la sociedad debe sostener para los siguientes años y no volver atrás, hacia las rentas fósiles y cocaineras” y añadió: “verificamos que entre más cae el extractivismo fósil, más crece la actividad productiva en agricultura con un enorme 7.1% e industria no ligada al petróleo y con un portentoso 7% de crecimiento en textiles y confecciones”.

El pírrico triunfo del presidente Petro no pasa de ser un falso positivo y explico por qué. En primer lugar, no existe ninguna correlación entre la caída del sector minero-energético, que obedece a la caída de los precios del petróleo y el carbón, así como a la caída de la producción, que el mundo sigue consumiendo cada vez más, y el repunte del sector agrícola, el cual responde fundamentalmente a la bonanza cafetera, gracias a los altos precios, que superan los US $3 la libra.

Es más, no obstante el crecimiento de las demás exportaciones distintas al carbón y al petróleo, que no hay que negar es un hecho positivo, el mismo no alcanza a contrarrestar y menos a compensar el bajonazo en las exportaciones de los mismos.

En efecto, por cada dólar adicional que se recibe por las mayores exportaciones de productos agrícolas e industriales se están dejando de recibir por concepto de las menores exportaciones de carbón y de petróleo 2.4 dólares.

Para compensar la entrada de divisas que se dejan de recibir por las exportaciones de carbón y petróleo se necesitaría aumentar las provenientes del resto de exportaciones registradas en un 138%. Y ello, no para aumentar el valor de las exportaciones sino para mantener el valor de las mismas.

Ello explica que, a pesar del buen comportamiento de las exportaciones no tradicionales en los últimos dos años, las exportaciones totales han venido cayendo, -0.4% en 2024 y en mayo de este año registraron una caída del 2.1% en comparación con el mismo mes del año anterior, y el déficit en la cuenta corriente de la Balanza de pagos se mantiene.

En efecto, el valor de las exportaciones totales arroja como resultado US $5.141 millones anual menos que hace tres años, toda vez que la estrepitosa caída de las exportaciones de carbón y petróleo, debido a la pérdida de competitividad en el primer caso y a la baja inducida de la producción en el segundo, duplican el crecimiento de las otras exportaciones.

La cuenta que debería hacer el Gobierno es otra bien diferente. En primer lugar, si creciera la producción de petróleo y carbón, en lugar de estar frenando el crecimiento del PIB, estarían contribuyendo a un mayor crecimiento de la economía, porque no nos podemos resignar a que el crecimiento del PIB no llegue siquiera al 3%.

De la misma manera, si no estuvieran cayendo las exportaciones de carbón y petróleo, ello posibilitaría la reducción del déficit de la balanza comercial, que para el mes de mayo de este año alcanzó los US $6.160 millones y por qué no pensar en que esta, por fin, llegue a ser superavitaria. Pero la miopía y la carga ideológica del Gobierno lo lleva a que los árboles le impidan ver el bosque.

Desde luego que se requiere el cambio del actual modelo económico imperante en Colombia, porque no puede reputarse como exitoso un modelo en el que el crecimiento del PIB esté atado y a merced del comportamiento de los mercados y de la volatilidad de los precios internacionales de los commodities.

Recordemos que durante el más largo ciclo de precios altos de los mismos, entre los años 2003 – 2014, el crecimiento potencial de la economía fue de 4.8%, para luego de la destorcida de los precios, hacia 2016, se redujo a sólo 3.5%. Con el agravante de que el crecimiento del PIB en la última década ha estado por debajo de este.

Como lo planteó la CEPAL, “así nos será muy difícil dar sostenibilidad a nuestro crecimiento… Hay que procurar que las exportaciones vayan más allá de las materias primas”.

Por ello, compartimos lo planteado en el Plan de Desarrollo, de darle impulso a la agricultura, al turismo y a la reindustrialización, entre otras cosas porque la Transición Energética sólo es viable y sostenible si va acompasada de una estrategia de transformación productiva. Sólo que el fundamentalismo y el dogmatismo en su implementación, la está condenando al fracaso.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

La Inteligencia Artificial reta a la tecnología y el suministro de energía

La expansión acelerada de la inteligencia artificial está redefiniendo los requerimientos técnicos y operativos de los centros de datos.

Aplicaciones de cómputo intensivo como el entrenamiento de modelos generativos, están elevando las cargas por rack a niveles sin precedentes, que podrían superar el megavatio. Este cambio de escala está impulsando un rediseño estructural de la infraestructura digital a nivel global.

Según Colliers, la inversión global en centros de datos impulsada por la expansión de la IA alcanzó los 57 mil millones de dólares en 2024, marcando un récord histórico. Este crecimiento refleja una aceleración en la demanda de infraestructura tecnológica capaz de sostener cargas de procesamiento masivo y alta densidad energética.

Al mismo tiempo, solo en los Estados Unidos, el consumo eléctrico asociado a esta tecnología podría representar entre el 8% y el 12% de la demanda total de electricidad hacia 2030, según proyecciones de Bloom Energy. En este contexto, el desarrollo de soluciones eficientes y sostenibles se ha vuelto una prioridad estratégica.

En respuesta a este escenario, Schneider Electric presentó una nueva línea de infraestructura orientada específicamente a clústeres de IA de alta densidad. Entre sus principales novedades se encuentra el Centro de Datos Modular EcoStruxure Pod, con una arquitectura escalable que permite implementar racks de hasta 1 MW, integrando refrigeración líquida directa al chip, distribución de potencia de alta capacidad y sistemas de contención térmica.

Himamshu Prasad, vicepresidente Senior de Schneider Electric, señaló que “el poder y la densidad que requieren los clústeres de IA crean cuellos de botella que exigen un nuevo enfoque para la arquitectura del centro de datos. Los usuarios necesitan soluciones de infraestructura integradas que no solo manejen cargas térmicas extremas y perfiles de potencia dinámicos, sino que además se implementen rápidamente, escalen de forma predecible y operen de manera eficiente y sostenible”.

La compañía también renovó su portafolio de racks NetShelter, adaptados para cargas de trabajo intensivas en potencia y compatibles con tecnologías de refrigeración líquida desarrolladas por Motivair. Estas soluciones están alineadas con los estándares del Open Compute Project (OCP) y con la arquitectura MGX de NVIDIA.

Por su parte, Vladimir Troy, vicepresidente de Ingeniería de centros de datos, operaciones, software empresarial y servicios en la nube en NVIDIA, indicó que “las soluciones innovadoras de Schneider Electric proporcionan la infraestructura confiable y escalable que nuestros clientes necesitan para acelerar sus iniciativas de IA. Juntos, estamos abordando las crecientes demandas de las fábricas de IA -desde racks de kilovatios hasta megavatios- entregando soluciones preparadas para el futuro que maximizan la escalabilidad, densidad y eficiencia”.

Estos desarrollos reflejan una tendencia más amplia en la industria tecnológica: la necesidad de adaptar rápidamente la infraestructura digital frente al crecimiento exponencial de la inteligencia artificial y su impacto en el consumo energético global.

1 … 47 48 49 50 51 … 300