El lanzamiento de BRE-B marcará un punto de inflexión para el sector energético colombiano, al convertirse en una herramienta clave para optimizar las micro transacciones.
En septiembre de 2025, el Banco de la República lanzará BRE-B, un sistema de pagos inmediatos que digitalizará las transacciones de bajo valor, promoverá la inclusión financiera y permitirá transferencias instantáneas, 24/7 y sin costos, usando identificadores como el número de celular o cédula. Este desarrollo no solo representa un avance financiero, sino también un habilitador estratégico para el ecosistema energético
Según el análisis de Klik Energy, compañía especializada en soluciones digitales para la gestión de la energía, esta innovación impulsará la consolidación de modelos como el comercio de energía entre pares (P2P) y las comunidades energéticas, además de facilitar la implementación de esquemas de facturación más dinámicos y personalizados.
Esteban Quintana, CEO de Klik Energy, asegura que BRE-B será clave para optimizar las transacciones de pequeña escala: “Pensemos en las Comunidades Energéticas, una iniciativa que la CREG ha promovido mediante la Resolución 101 072 de 2025. Estas comunidades permiten a los ciudadanos generar y vender su propia energía, democratizando el acceso y reduciendo costos. No obstante, la fricción y los altos costos asociados a las transacciones han sido un obstáculo. En este escenario, BRE-B se presenta como la infraestructura financiera capaz de eliminar esas barreras, permitiendo que los ingresos por la venta de excedentes energéticos lleguen de manera inmediata y sin costos elevados a hogares, prosumidores y microempresas”.
Según la compañía, este nuevo sistema de pagos se perfila como el habilitador ideal para el comercio de energía entre pares (P2P). “Si un hogar genera excedentes de energía solar y decide venderlos a un vecino o a la red, BRE-B garantiza que esos ingresos, por pequeños que sean, se transfieran de forma instantánea y sin costos elevados. Esto no solo mejora la liquidez y el flujo de caja de los pequeños productores, sino que también reduce su dependencia del crédito a corto plazo y facilita una reinversión más ágil. Es la infraestructura financiera que necesitábamos para que las economías populares, en el corazón de las comunidades energéticas, prosperen” añade Quintana.
Además, BRE-B impulsará la adopción de modelos de facturación más dinámicos y personalizados, gracias a su integración con tecnologías como las redes inteligentes y la infraestructura de medición avanzada (AMI). Esta convergencia permitirá a los usuarios ajustar su consumo en tiempo real y participar activamente en la gestión de la demanda. El resultado: una operación más eficiente para las empresas de servicios públicos y, potencialmente, tarifas más competitivas para todos los consumidores.
Por otro lado, este nuevo sistema de pagos inmediatos representa una oportunidad estratégica para startups y empresas emergentes enfocadas en soluciones energéticas innovadoras, ya que reduce significativamente las barreras de entrada al mercado.
Al eliminar fricciones financieras y simplificar las transacciones, BRE-B abre el camino para nuevos modelos de negocio descentralizados, más accesibles y escalables. Esto fomentará un ecosistema energético más competitivo, ágil y resiliente, donde la innovación pueda desarrollarse y los consumidores se beneficien de una oferta más diversa, eficiente y personalizada.
“Es el momento de reimaginar el futuro energético de Colombia: uno más sostenible, inclusivo y eficiente para todos”, concluye Quintana.
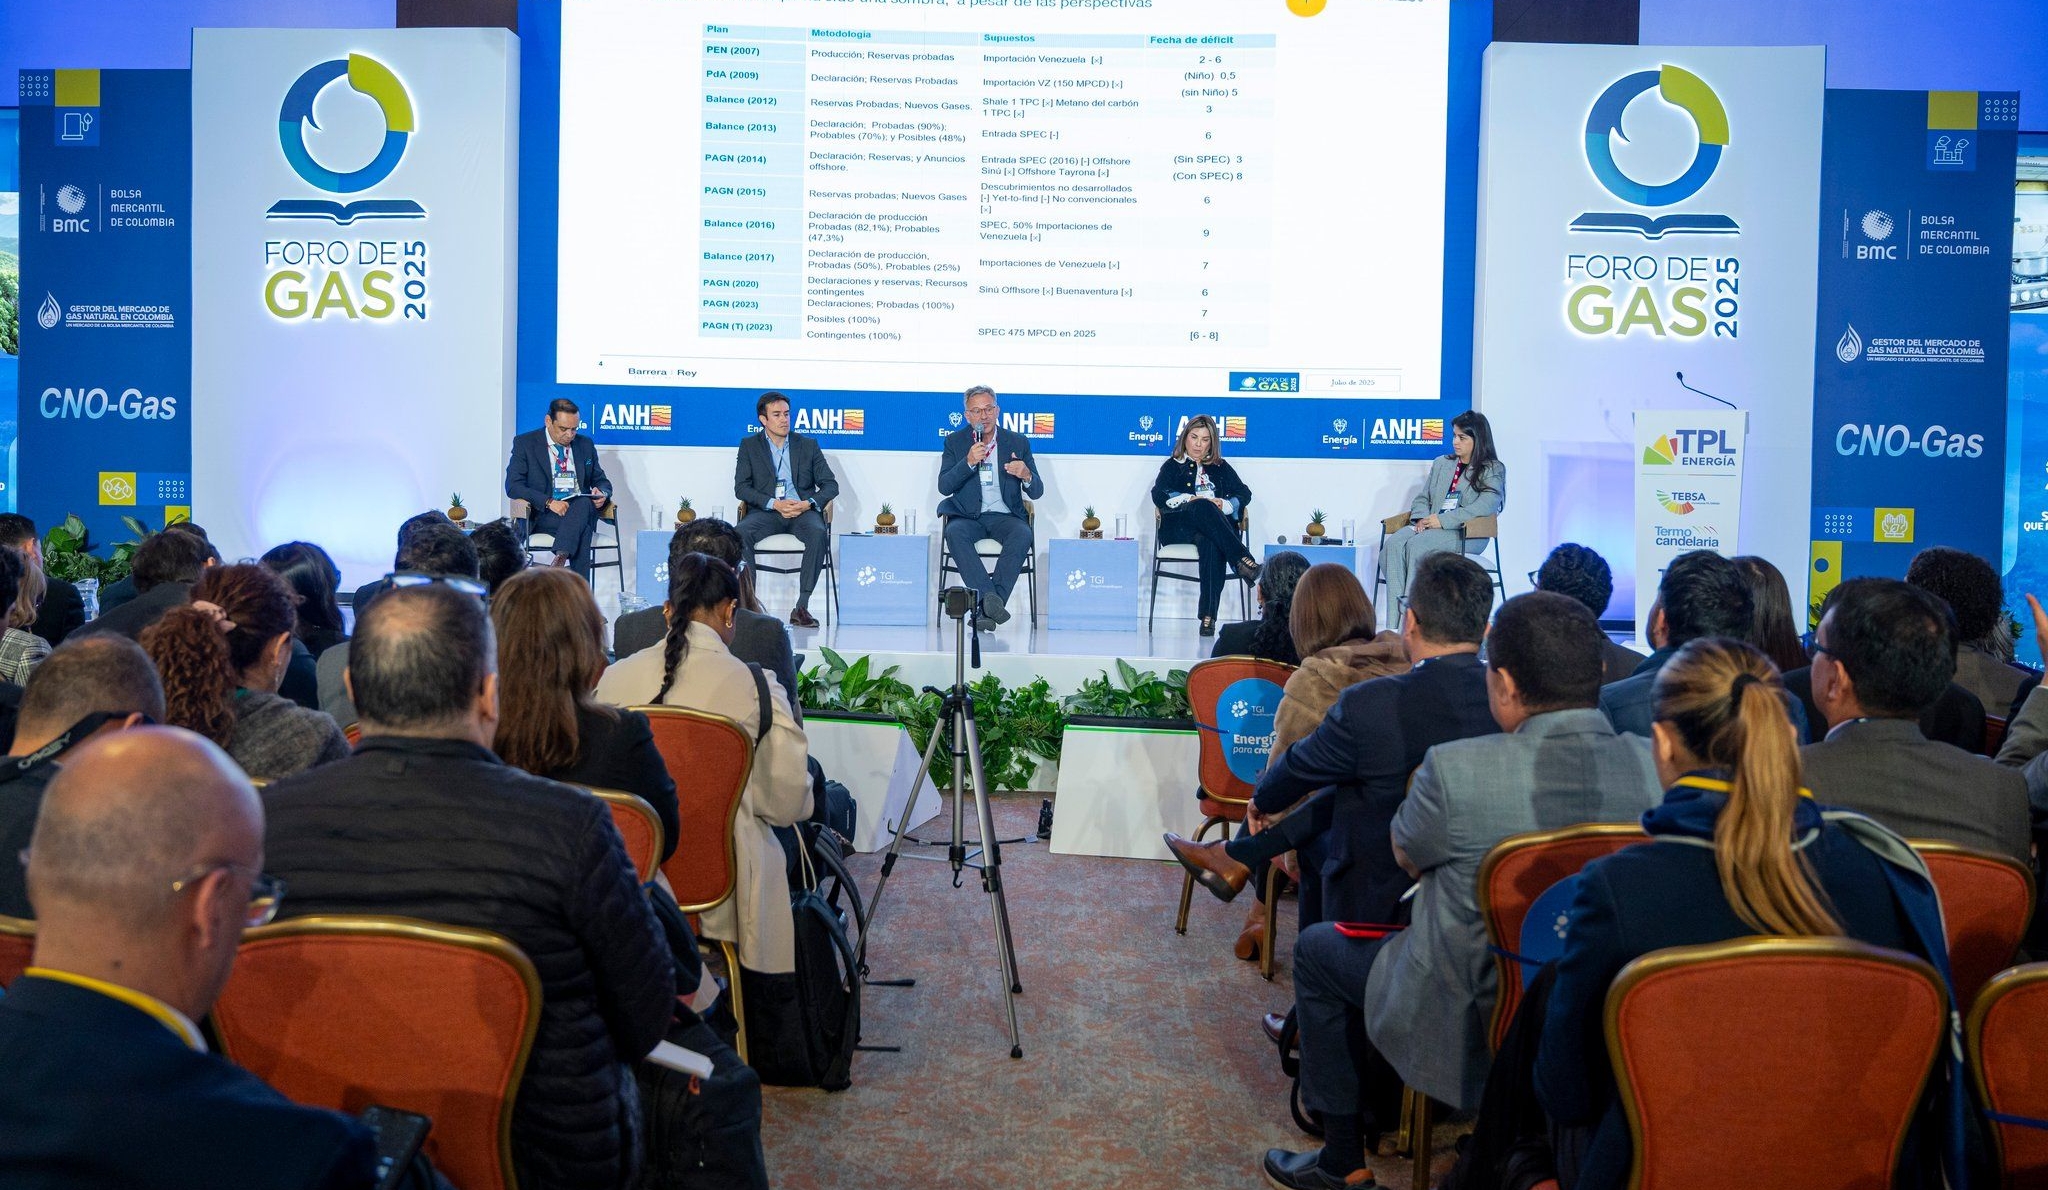
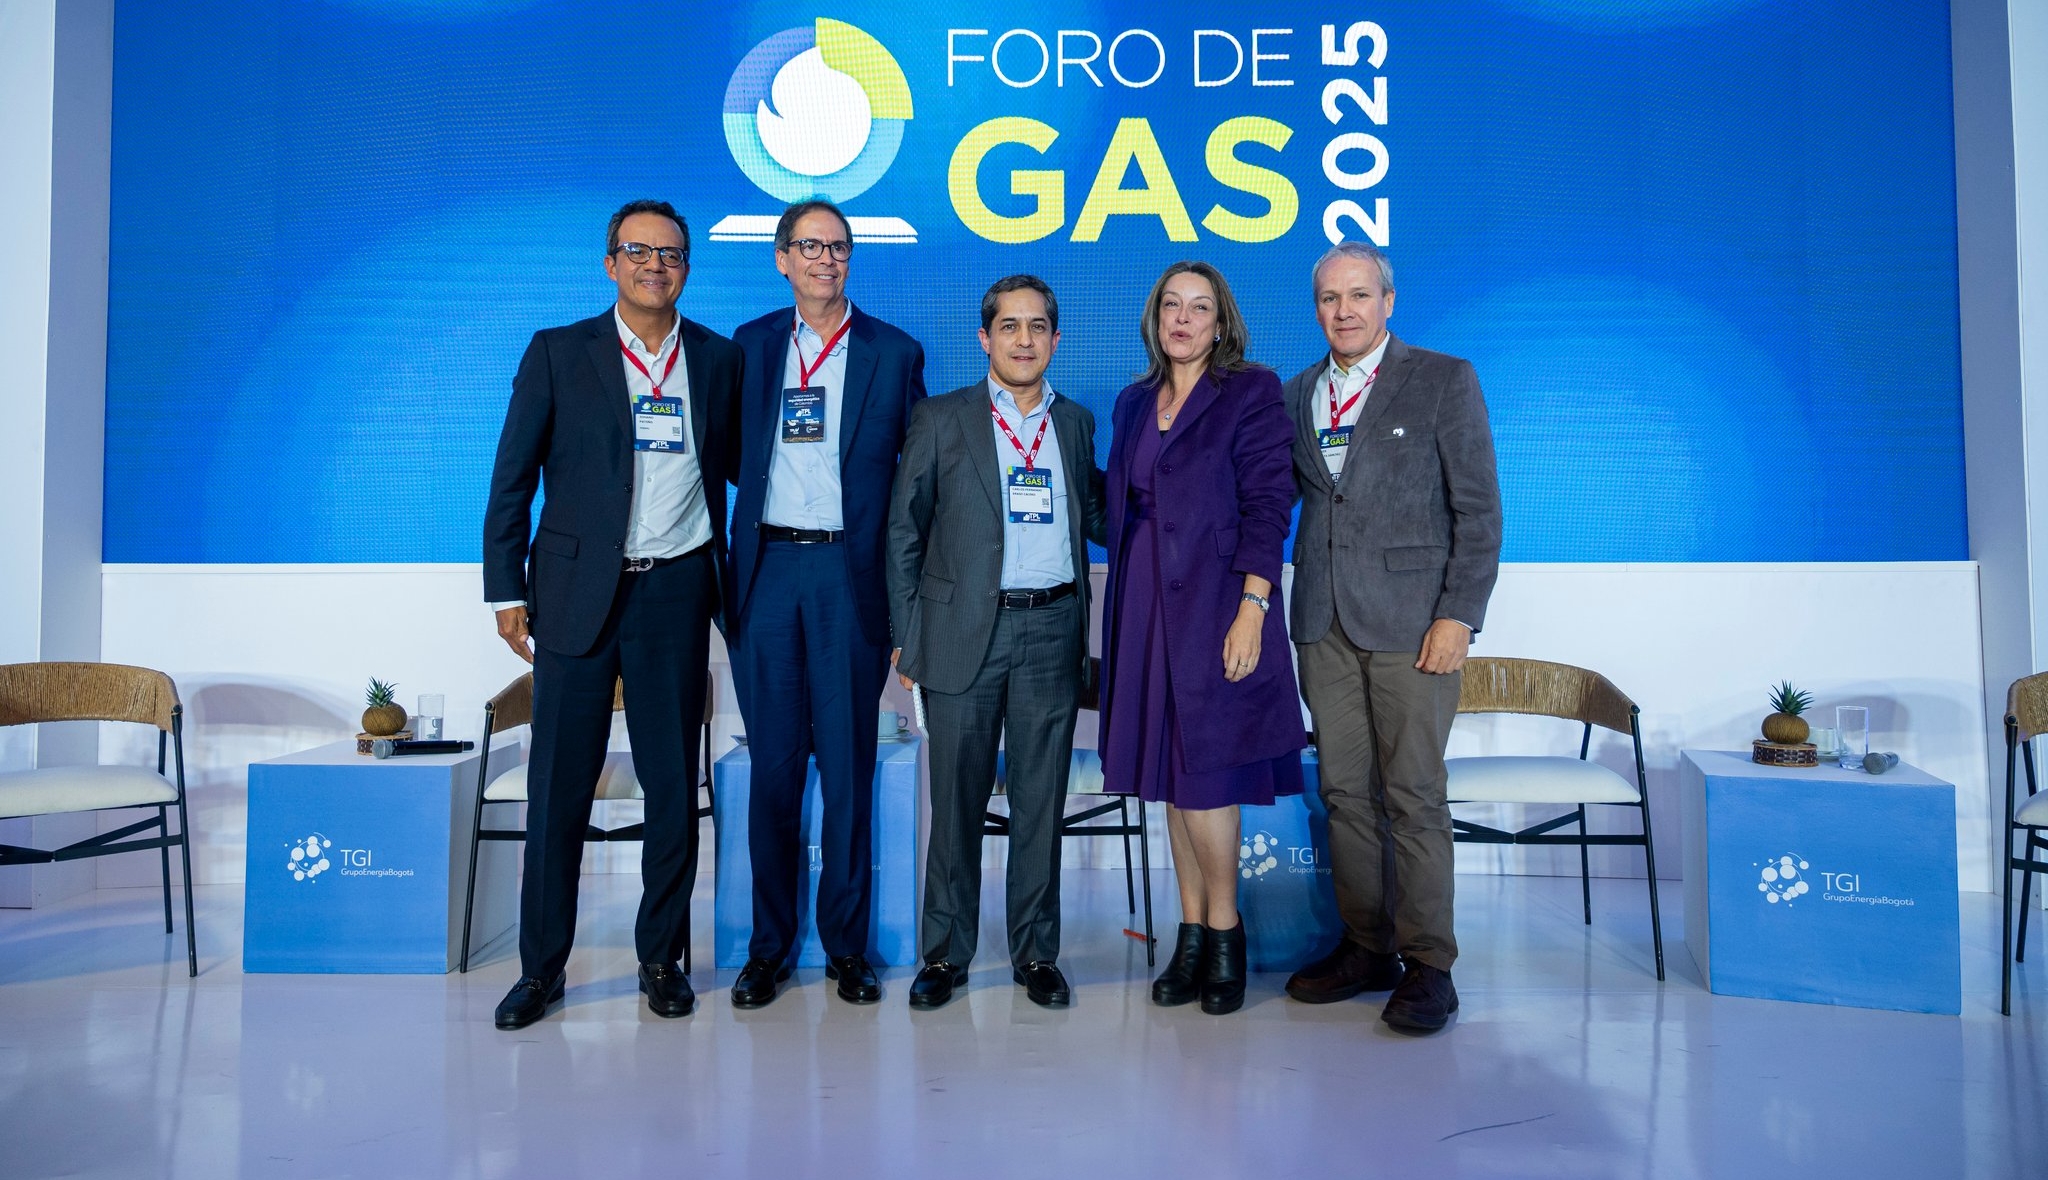
El pasado 24 de julio se realizó en Bogotá el primer Foro de Gas. Al ser organizado por el Gestor del Mercado, el certamen analizó todos los eslabones de la cadena en un escenario neutral.
La creciente escasez de gas natural que atraviesa Colombia, no solo afecta los costos del combustible para todos los sectores, sino que no permite la ampliación del sector residencial, la industria decrece y migra a otros combustibles más contaminantes e ineficientes, y la generación térmica también debe acudir a otros combustibles, impactando las tarifas y poniendo en riesgo el sector eléctrico.
María Claudia Alzate, directora del Gestor del Mercado de Gas, dijo que “la convocatoria del Foro fue exitosa, pues el sector necesitaba un evento donde se discutieran los problemas que hay y se pudieran ver las posibles soluciones, y creo que ese espacio lo llenamos con este Foro, porque barrimos cada una de los eslabones de la cadena, pues todas las actividades tienen su punto de arreglo y todas están siendo afectadas de alguna u otra forma en esta coyuntura.”
A continuación las principales conclusiones del Foro a las que llegó la directora del Gestor del Mercado:
Enabastecimiento, el punto es que no hay gas suficiente para cubrir la demanda, y el poco gas que hay no se está ofreciendo en firme. El gobierno está trabajando para ver cómo pueden ofrecerlo firme o puedan mejorar las condiciones del gas que está disponible para la venta.
También vimos que ahora como no hay gas firme se está contratando interrumpible, pero entonces hay que regularlo, porque si esta va a ser la forma de contratar, es muy libre, muy flexible, entonces ahí puede haber un poco de problemas y creo que el mensaje fue hacia ese sentido.
Eninfraestructura, se requiere oportunidad y celeridad en desarrollar los proyectos, pues, entre tanto trámite y hacerlo bien, no van a llegar a tiempo y el problema de no llegar a tiempo es que la demanda, sobre todo la industrial, se va a perder, porque no están las soluciones.
Otro problema que vimos y nos parece súper fundamental es que cuando dejan a la industria que encuentre sola sus soluciones, empiezan a hacer infraestructura de importación y empieza a crecer desordenadamente, desconectada de la planificación central de los ductos. Y eso trae que el usuario termine pagando por las terminales y los tubos, y de pronto empiezan a desocuparse porque la demanda industrial ya no pasa por ahí.
En comercialización, me gustó la propuesta de EPM, de pedir que para las térmicas se piense en una figura parecida a lo que hizo para el grupo térmico, para poder garantizar el gas, pues al no tener gas las hacen ir al ACPM, que trae no solamente el problema de contaminación, sino el costo de generación, que es un problema para todo el mundo.
Entonces, deberían tener una solución independiente de los problemas de gas, como se hizo para las tres térmicas de la costa que atiende SPEC.
Para los demás usuariosel costo del gas es insostenible en el largo plazo, y esto va a destruir demanda muy duramente. Aunque en el último panel se exploraron opciones, como el gas asociado a mantos de carbón, este requiere unos ajustes jurídicos, de una interpretación sencilla, pero ahí está ese gas. También hay proyectos avanzados de biogás y biometano, son realidades que ya están usando las empresas en sus pilotos.
El hidrógeno también es una solución muy focalizada, pero como se dijo en el foro, no es hacer demanda por hacer demanda, sino buscar los nichos donde el hidrógeno sea una solución.
En transporte, definitivamente hay que ir a un esquema de estampilla. Desde que yo estaba en la CREG siempre se ha hablado de este tema, es difícil porque hay oposición, pero también hay gente que lo quiere, los usuarios lo quieren, las empresas no tanto, pero lo bueno es que hay que diversificar las fuentes del gas: el biogás, el biometano, el importado, y el nacional, si hay descubrimientos.
El tener una estampilla genera que no importa dónde esté localizada la molécula, tiene la viabilidad de que llegue. Hoy un proyecto puede ser no viable porque no tiene tubo o porque está muy lejos. Cuando hay estampilla ese tipo de problemas se eliminan y donde haya gas queda disponible y puede llegar a todos.
Finalmente, Alzate se refirió sobre cómo debería evolucionar el gestor del mercado de gas en el entorno actual de Colombia:
Se ha planteado desde hace mucho tiempo que debería haber una operación un poco más centralizada del sector, como en el sector eléctrico, que hace que haya un uso más eficiente en la infraestructura. Que sea el gestor o que sea otro agente, a mí me parece que eso es interesante y es compatible, porque eso ayuda a que haya un uso más eficiente de la infraestructura y que haya mejores señales de expansión, porque son centralizadas.
Hoy hay una cantidad de tubos que no tienen capacidad, pero hay otros que están desocupados y la demanda los paga. Y ese es el riesgo que mencionaba Daisy Cerquera: si llegan tarde los proyectos y luego se pagan, pero la demanda se fue, entonces terminamos pagando una infraestructura que ya no se usa.
Ante el aumento del consumo eléctrico en data centers, la refrigeración líquida se posiciona como una solución para mejorar la eficiencia térmica y reducir el uso de recursos en la industria digital del país.
La creciente demanda de servicios en la nube, procesamiento de datos e inteligencia artificial impulsan la expansión de los centros de datos en Colombia y la región. Estas infraestructuras críticas son esenciales para garantizar la continuidad operativa de sectores estratégicos como banca, salud, comercio electrónico, telecomunicaciones y tecnología.
De acuerdo con cifras de la Cámara Colombiana de Centros de Datos (CCDC), Colombia registra un aumento en la inversión en infraestructura crítica de TIC y conectividad, especialmente en Bogotá, Medellín y Barranquilla, donde se ubican los principales nodos.
Sin embargo, el crecimiento de los centros de datos plantea desafíos en términos de sostenibilidad y eficiencia energética. Según estimaciones del Ministerio de Minas y Energía, el consumo de energía de estos centros podría incrementarse significativamente en la próxima década si no se adoptan tecnologías más eficientes. A nivel global, la consultora RISC advierte que, sin medidas correctivas, los data centers podrían llegar a consumir hasta el 8% de la energía eléctrica mundial para 2030.
En este contexto, la refrigeración líquida (Liquid Cooling) emerge como una tecnología clave para hacer frente a estos retos. Luis Santamaría, líder del segmento de Cloud & Service Providers de Schneider Electric, explica que “esta tecnología se presenta como una alternativa superior a los sistemas tradicionales de aire, permitiendo una transferencia de calor más eficiente y una mejor gestión térmica para equipos de alta densidad”. Esto es particularmente relevante para soportar cargas de trabajo intensivas, como inteligencia artificial (IA) y cómputo de alto rendimiento (HPC), que demandan una mayor capacidad de procesamiento y generan niveles de calor significativamente superiores.
En ese sentido, el Liquid Cooling mejora la eficiencia energética y reduce el uso de agua. Su aplicación no solo beneficia a los grandes data centers, sino también a implementaciones en el borde de la red, permitiendo operar en entornos con limitaciones de espacio o condiciones adversas.
Es así como el mercado de refrigeración líquida está en plena expansión. De hecho, según Douglas Insights, el mercado del enfriamiento líquido crecerá a un ritmo anual del 20% hasta 2028.
De manera similar, un análisis del mercado de refrigeración líquida para data centers, realizado por Mordor Intelligence, proyecta que alcance 15.000 millones de dólares en 2029, con un crecimiento a una tasa compuesta anual del 25% durante el período 2024-2029.
“La transición hacia tecnologías más eficientes y sostenibles es un paso clave para garantizar el crecimiento responsable de la industria digital. En Schneider Electric estamos comprometidos en liderar este cambio con soluciones innovadoras que permiten optimizar el consumo energético y reducir la huella de carbono de los centros de datos”, concluye Santamaría.
La caída en la producción de gas natural ya se ve reflejada en dos aspectos de la demanda: mayores costos para los usuarios y, peor aún, no encuentran oferta en el mercado.
Durante el Foro de Gas 2025, organizado en Bogotá por el Gestor del Mercado, Sandra Fonseca, directora Ejecutiva de Asoenergía, respondió a la pregunta de qué encuentran los industriales en el mercado, diciendo: Nada, nada de cantidad, nada de precio asequible, nada de tiempo oportuno.
En esa misma dirección, pero para el mercado regulado, Rodolfo Anaya, presidente del Grupo Vanti, dijo que tampoco encuentran oferta nacional para atender los sectores residencial, comercial y vehicular.
Anaya señaló que el mercado ya se está atendiendo con 25% de gas importado y para el 2026 la participación subirá al 35%, con la consecuente alza en las tarifas. Se estima que el próximo años las tarifas suban diez por ciento para el sector residencial, 30 por ciento para el vehicular y 50 por ciento para la industria.
Consecuencia de esto, en la demanda no regulada ya se ha perdido un 8% del mercado, especialmente industrias que se han pasado a otros combustibles como el fuel oil e incluso el carbón.
Fonseca confirmó esa situación señalando que el país atraviesa un proceso de desindustrialización, pues hay un desinterés por el gas natural, al tener mayores costos, menos disponibilidad y una total incertidumbre política.
Por el lado de la generación térmica de electricidad, el panorama tampoco es alentador. Ever Maya, subgerente de Mercado de Energía Mayorista de Generación de EPM, dijo que ya no consiguen contratos en firme, y puso como ejemplo a TermoSierra, que en adelante tendrá que respaldar con ACPM para atender sus compromisos de cargo por confiabilidad, con el consecuente impacto en el costo de generación.
Transporte, otro cuello de botella
Además de la escasez de la molécula, los actores del mercado coincidieron en que así se tuviera suficiente oferta, otro cuello de botella que atraviesa el sector es la falta de suficiente infraestructura de transporte.
Bien sea que se aumente la importación o entren en operación los campos offshore, la capacidad de transporte sería insuficiente para llevar el gas al interior del país, que es donde está la mayor demanda.
Un proyecto que está planteado desde hace varios años es la bidireccionalidad del tramo La Mami-Ballena y otro más reciente es la conversión del Oleoducto de Colombia (ODC) desde Coveñas hasta el Magdalena Medio.
Esa falta de transporte también impacta en la tarifa. Según Anaya, desde la planta de SPEC hasta el interior el costo del transporte es de 5,5 dólares el millón de BTU (MBTU), y desde la planta de Jobo es de 6 dólares el MBTU.
Una solución que planteó Anaya es pasar al esquema de estampilla, con el cual la tarifa de transporte podría bajar a 3 dólares el MBTU.
Frente al panorama expuesto en el Foro de Gas, el mercado de gas en Colombia se aproxima a la paridad internacional. De hecho, el valor del gas nacional se está acercando al internacional.
Mientras el gas nacional viene subiendo en los últimos años, hasta llegar a los 10 dólares el MBTU en las más recientes negociaciones, el gas importado pasó de 18 dólares el MBTU el año pasado a 15 dólares en la actualidad.
Ante el aumento sostenido del consumo eléctrico, estas tecnologías se consolidan como aliadas estratégicas para garantizar la continuidad operativa, proteger activos críticos y avanzar hacia operaciones sostenibles.
El acelerado avance de la digitalización y la creciente adopción de aplicaciones basadas en inteligencia artificial (IA) y otras tecnologías están transformando las necesidades energéticas en los entornos productivos y operativos.
Hoy, las industrias enfrentan el desafío de asegurar una operación continua, segura y eficiente, en un contexto donde la demanda energética es cada vez más crítica para la competitividad y la sostenibilidad.
En este escenario, los Sistemas de Alimentación Ininterrumpida (UPS, por su sigla en inglés) de alto rendimiento emergen como una solución clave.
Estos dispositivos, que protegen equipos y procesos críticos ante fallas o variaciones en la red eléctrica, se han vuelto indispensables para sostener cargas de trabajo de alta densidad sin comprometer la eficiencia operativa. Sin embargo, ya no se trata solo de evitar interrupciones ante fallas eléctricas, sino de hacerlo con sistemas que estén alineados con los compromisos de sostenibilidad y eficiencia energética.
Y una de las innovaciones más recientes en este campo es el Galaxy VXL de Schneider Electric, UPS de última generación que, además de ofrecer un alto nivel de protección energética, reduce en 52% su tamaño con respecto a equipos anteriores de la misma línea, lo que impacta directamente en una reducción del consumo energético y la huella de carbono generada.
El mercado de los UPS ha tenido un incremento considerable en los últimos años. Un estudio de Mordor Intelligence indica que el tamaño del mismo fue de 11,72 mil millones de dólares en 2024, y se espera que alcance los 14,30 mil millones de dólares en 2029, creciendo a una tasa compuesta anual del 4,05% durante el período 2024-2029. Este aumento está directamente vinculado a la necesidad de infraestructuras energéticas más resilientes y eficientes.
Juan Villota, Business Development Manager Systems en Schneider Electric, indica que “la necesidad de tecnologías de respaldo ya no es opcional. Los UPS de última generación permiten mantener operativos los procesos ante fallos eléctricos e integrar IA, eficiencia y sostenibilidad en sectores que no pueden detenerse”.
Estos sistemas cumplen un rol clave en la protección de cargas críticas, facilitando la estabilidad eléctrica ante interrupciones, variaciones de voltaje o fallas imprevistas. Además, su diseño compacto, modular y altamente eficiente permite reducir el consumo energético, liberar espacio físico y optimizar los costos operativos.
Desafíos energéticos
El escenario energético global también evidencia esta transformación. De acuerdo con el informe “Electricidad 2025” de la Agencia Internacional de la Energía (IEA, por su sigla en inglés), el consumo mundial de electricidad aumentará a un ritmo cercano al 4% anual hasta 2027. Este incremento estará impulsado principalmente por la electrificación de procesos industriales, la mayor demanda de aire acondicionado, el desarrollo del transporte eléctrico y la expansión de centros de datos.
Ante este escenario, los UPS responden a una necesidad urgente del sector productivo: contar con infraestructuras energéticas resilientes, inteligentes y eficientes, que garanticen continuidad operativa y reduzcan el impacto ambiental.
Con motivo del primer Foro de Gas 2025 organizado por la Bolsa Mercantil de Colombia el 24 de julio en Bogotá, la guiadelgas.com habló con María Claudia Alzate, directora del Gestor del Mercado de Gas.
¿Cómo está el mercado del gas natural actualmente en Colombia?
El mercado del gas natural en Colombia ha transitado de una condición superavitaria a una situación deficitaria. Este cambio quedó reflejado en el balance comercial publicado por la Bolsa Mercantil de Colombia en su calidad de Gestor del Mercado.
En dicho balance se evidencia que las cantidades ofrecidas en firme resultan insuficientes frente a las necesidades de gas declaradas por los distribuidores-comercializadores, lo cual tiene implicaciones directas sobre la forma como se contratarán los agentes para atender la demanda en los próximos años.
De acuerdo con el marco regulatorio vigente, el gas natural declarado para la venta en firme debe ser ofrecido prioritariamente a la demanda esencial: estaciones compresoras, usuarios residenciales y comerciales, gas natural vehicular (GNV) y refinerías, en su orden. Solo una vez cumplida esta etapa, los sectores no regulados, como el industrial y el termoeléctrico, podrán contratar las cantidades remanentes.
Este nuevo panorama responde a la declinación natural de los campos mayores (La Guajira, Cusiana y Cupiagua), que no ha podido ser compensada con la entrada de nuevas fuentes de suministro local, ya sea porque la actividad exploratoria se ha frenado en la última década o porque las exploraciones vigentes no han producido los resultados esperados.
Ante esta situación se identifican dos condiciones específicas, a las cuales se enfrenta el país:
Dependencia del gas importado: Aunque Colombia importa gas natural desde 2016, principalmente para atender la demanda termoeléctrica, desde inicios del año gas 2025 han sido necesarias cantidades adicionales para cubrir también la demanda residencial, industrial y de GNV. Si bien estas importaciones adicionales solo representan el cinco por ciento de la demanda nacional, ante la insuficiencia de oferta nacional que se prevé hacia el futuro, se espera que el gas importado adquiera mayor importancia en el mercado durante los próximos años.
Necesidad de expansión de infraestructura: Se requiere avanzar en las Inversiones en Proyectos Prioritarios del Plan de Abastecimiento en el Sistema de Transporte (IPAT), ante la evidencia de cuellos de botella en la infraestructura actual, especialmente relacionadas con las mayores cantidades de gas importado. Sin nuevas obras de transporte, incluyendo gasoductos y ampliaciones, será difícil garantizar el abastecimiento nacional, incluso si existieran nuevas fuentes de gas nacional.
En este entorno de escasez de gas, ¿qué papel juega el Gestor del Mercado?
El Gestor del Mercado nació con el objetivo de centralizar la información transaccional y operativa del mercado mayorista de gas natural, sentando las bases para un sistema más transparente y ordenado. En sus primeros años, la labor se centró en lograr que los agentes del mercado adquirieran el hábito de reportar la información de manera oportuna, cumpliendo con una función pedagógica y de acompañamiento clave para la consolidación del reporte de la información.
Superada esa etapa, y una vez los agentes del mercado entendieron la importancia de reportar la información, el enfoque pasó a garantizar que la información fuera consistente, precisa y completa, impulsando una cultura de calidad de datos en el sector.
Con el tiempo, el Gestor comenzó a generar valor agregado mediante el cruce de variables, permitiendo una visión más integral de la dinámica del mercado a través de la implementación de tableros de visualización con criterios básicos de analítica. Este cambio permitió que los agentes pasaran de simplemente cumplir con una obligación de reporte, a apropiarse de la información como una herramienta estratégica para la toma de decisiones.
Más recientemente, el Gestor asumió un rol analítico con la publicación de informes que facilitan la lectura del mercado y que aportan evidencia técnica para la formulación de decisiones regulatorias y de política pública, en cumplimiento de sus funciones de monitoreo del mercado establecidas en la Resolución CREG 076 de 2019.
Gracias a este proceso evolutivo, hoy el Gestor del Mercado es un actor maduro y confiable, que no solo gestiona datos, sino que transforma información en conocimiento útil. Su labor fortalece la confianza institucional, promueve decisiones basadas en evidencia y aporta activamente a la sostenibilidad y eficiencia del mercado de gas natural, especialmente en un contexto de estrechez de oferta que exige información precisa, transparente y respuestas oportunas por parte de todos los agentes y de las entidades competentes.
En ese sentido, ¿qué aspectos regulatorios se deben mejorar o actualizar para hacer más eficiente el mercado del gas en Colombia?
En el último año, el Ministerio de Minas y Energía (MME) y la Comisión de Regulación de Energía y Gas (CREG) han expedido normas clave que responden a las nuevas condiciones del mercado de gas natural.
Un avance importante fue la expedición del Decreto 1467 de 2024, que establece medidas de política pública orientadas a facilitar la comercialización de gas costa afuera y viabilizar la importación de gas natural, aspectos que luego fueron regulados por la CREG y viabilizaron de manera efectiva la entrada inmediata de gas natural importado para atender la demanda regulada y no regulada, y no solamente la termoeléctrica.
Por su parte, la CREG publicó la Resolución CREG 102 015 de 2025, que transforma de manera estructural el esquema de comercialización de suministro de gas natural en Colombia. Se pasa de un modelo centrado en la contratación de largo plazo con cantidades constantes, a un proceso de negociación conjunta que combina corto y largo plazo, lo que introduce mayor flexibilidad y adaptabilidad a las condiciones reales del mercado, permitiendo que todas las moléculas de gas disponible lleguen efectivamente a la demanda.
En el largo plazo, las negociaciones se realizan con una periodicidad trimestral, permitiendo que las cantidades contratadas varíen entre trimestres, pero manteniéndose constantes dentro de cada uno. En el corto plazo, se habilita la contratación con periodicidades que van desde un día hasta un mes, permitiendo a los agentes ajustar sus necesidades según la evolución de la demanda o la disponibilidad de gas por parte de los productores comercializadores y comercializadores de gas importado.
También cabe destacar que, ante la disminución sostenida en las cantidades de gas ofertadas en firme durante los últimos dos años, la nueva Resolución de la CREG introduce un mecanismo clave: las cantidades contratadas bajo la modalidad con interrupciones podrán adquirir firmeza si son nominadas y efectivamente despachadas en el día de gas.
Esto representa un cambio fundamental, dado que habilita el traslado del costo de dichas cantidades a la demanda regulada, algo que anteriormente no era posible. En consecuencia, se amplía la disponibilidad de gas para atender a los usuarios regulados, aportando flexibilidad, especialmente en escenarios de estrechez.
Así las cosas, las condiciones regulatorias ya están dadas para que el mercado opere bajo un nuevo esquema más flexible, en el marco de un escenario de estrechez. Ahora el reto está en que los agentes se adapten al nuevo proceso de comercialización, particularmente a la lógica de contratación con periodicidad trimestral y a la coexistencia de productos de corto y largo plazo.
Ahora bien, mirando hacia adelante, se hace necesario replantear y fortalecer el alcance y las funciones de la figura del Gestor del Mercado, especialmente considerando que el segundo periodo de selección del Gestor está próximo a finalizar.
Este contexto abre la puerta a una discusión estratégica sobre la necesidad de evolucionar hacia un Gestor con otro tipo de capacidades, que no solo centralice y gestione la información transaccional y operativa, sino que asuma un rol más activo en la gestión integral del mercado de gas natural, acompañando la modernización del modelo operativo del sistema de transporte, en línea con la hoja de ruta de transición energética del Ministerio de Minas y Energía.
Esta transformación permitiría consolidar un sistema de gas más coordinado y eficiente, con mejores herramientas para enfrentar escenarios de escasez, volatilidad o alta incertidumbre.
Asimismo, fortalecería el rol del Gestor del Mercado como garante de la transparencia, trazabilidad y seguridad en el funcionamiento del mercado mayorista de gas natural.
El 24 de julio, Bogotá será sede del Foro Gas 2025, que reunirá a los principales líderes del sector para entender el presente y trazar el futuro del gas en Colombia y la región. Convocan el Consejo Nacional de Operación de Gas Natural y la Bolsa Mercantil de Colombia.
El próximo jueves 24 de julio, el Hotel Marriott de Bogotá será escenario del Foro Gas 2025, un encuentro técnico, abierto y estratégico que pondrá sobre la mesa los grandes retos y oportunidades del gas natural en Colombia.
La agenda abordará temas como abastecimiento, infraestructura de transporte, transición energética e incorporación de tecnologías emergentes y complementarias al gas natural, con el objetivo de dialogar y definir líneas de acción, que se encaminen a encontrar en el corto plazo soluciones concretas y sostenibles para el futuro del gas en el país.
El evento contará con la participación de más de 25 panelistas nacionales e internacionales, y busca consolidarse como el punto de encuentro para entender el presente y trazar el futuro del gas, fundamental para la competitividad y la seguridad energética del país.
El Foro Gas 2025 busca ser una plataforma de conversación informada para alinear la política pública actual, la planeación, la visión técnica y la acción multisectorial.
Durante la jornada, entidades del gobierno nacional, líderes empresariales, autoridades, reguladores y académicos participarán en los diferentes paneles hablando sobre abastecimiento de gas natural, infraestructura y transporte, comercialización y competencia y el rol del gas en la transición energética.
«Estamos ante una oportunidad para fortalecer la confianza en el gas natural como un componente clave de la transición energética, pero también como garantía de competitividad y bienestar para millones de colombianos. Este foro es un espacio para oírnos, ponernos de acuerdo y avanzar», afirmó María Inés Agudelo Valencia, presidente de la Bolsa Mercantil de Colombia.
Uno de los grandes atractivos del encuentro será la participación de expertos internacionales. Entre los panelistas está Bill FarrenPrice (Reino Unido), director del Programa de Gas del Oxford Institute for Energy Studies (OIES), reconocido por su análisis sobre el comportamiento geopolítico y de precios en los mercados globales.
También participarán Israel Hurtado (México), presidente de la Asociación Mexicana de Hidrógeno, quien compartirá la experiencia de su país en la integración del hidrógeno verde a la matriz energética y otros elementos de cómo se ha enfrentado la transición energética; y Mauro Chávez Rodríguez (Estados Unidos), director de Gas y GNL para las Américas de Wood Mackenzie, presentando las tendencias de oferta, demanda e inversión en infraestructura de gas para América Latina.
A nivel nacional, participarán Ricardo Roa, presidente de Ecopetrol, y Orlando Velandia, presidente de la Agencia Nacional de Hidrocarburos (ANH), quienes encabezarán el panel sobre abastecimiento y exploración.
También contará con la participación de líderes de empresas como TGI, Vanti, EPM, Terpel, Canacol Energy y Calamarí LNG, así como representantes del Ministerio de Minas y Energía, la CREG y la Cámara de Hidrógeno de la ANDI, que aportarán a la conversación desde sus diferentes las perspectivas de regulación, comunicación y transición.
El Foro Gas 2025 está organizado por la Bolsa Mercantil de Colombia en su rol como gestor del mercado, y el Consejo Nacional de Operación de Gas Natural (CON-Gas), y busca ser un espacio propositivo, técnico y constructivo, orientado a soluciones de largo y mediano plazo para aportar a superar la situación coyuntural actual.
La jornada se desarrollará de manera presencial en el Hotel Marriott de Bogotá (Av. El Dorado #69 B-53). Más información: www.forogascolombia.com.
La nueva Cámara de Hidrógeno y Gases Renovables será un actor clave en el impulso a una matriz energética más limpia, circular y eficiente.
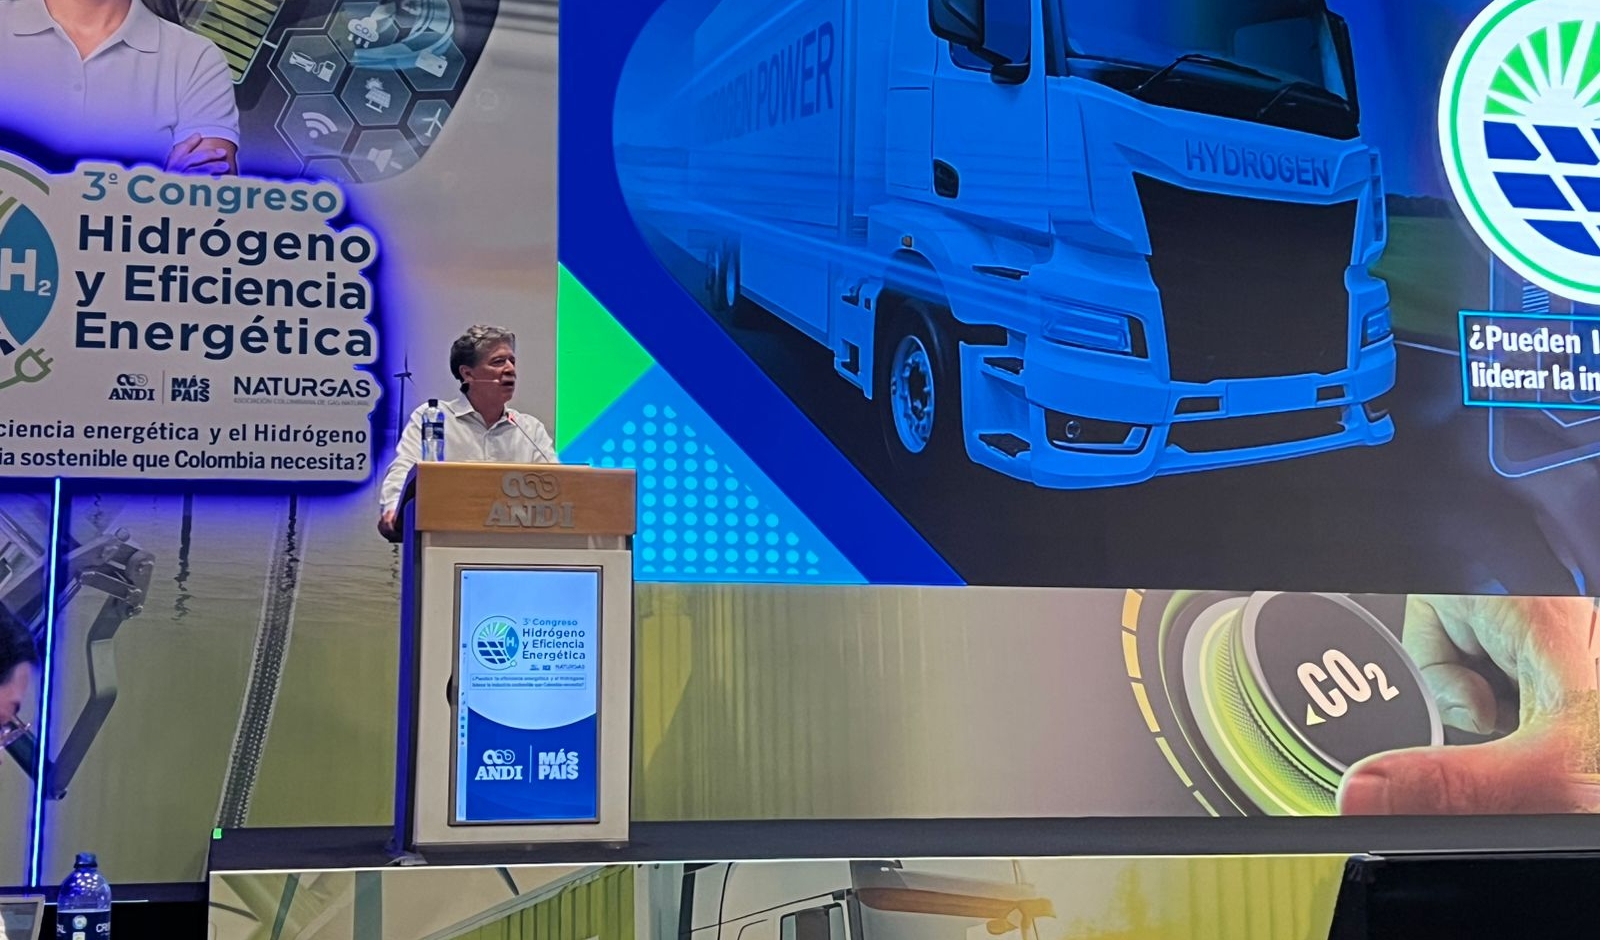
La Cámara de Hidrógeno ANDI NATURGAS anunció su transformación en la Cámara de Hidrógeno y Gases Renovables ANDI NATURGAS, ampliando su alcance estratégico con la integración del biogás y el biometano como vectores esenciales de la transición energética. Así se anunció en el 3˚ Congreso de Hidrógeno y Eficiencia Energética, que se realizó en Cartagena el 16 y 17 de julio.
Esta decisión representa un paso clave en la evolución del sector hacia un modelo energético más diverso, sostenible e inclusivo. “La Cámara de Hidrógeno evoluciona. Esta nueva línea estratégica reconoce el valor de todos los recursos disponibles —el hidrógeno, el biogás y el biometano— como motores de transformación para el país”, afirmó Karen Peralta, directora de la Cámara.
La nueva Cámara impulsará una agenda articulada con la Hoja de Ruta del Hidrógeno y la Transición Energética Justa, que prioriza la creación de hubs regionales de energía limpia en Atlántico, Bolívar, Antioquia, Valle del Cauca y La Guajira, donde confluyen capacidades industriales, infraestructura y voluntad empresarial.
Entre las acciones previstas se encuentra el desarrollo de un marco regulatorio para los certificados de origen del biometano, el impulso de nuevas iniciativas legislativas que amplíen los incentivos para los gases renovables, y el apoyo a empresas de servicios públicos interesadas en incorporar biometano en sus portafolios energéticos.
“El país produce 12.000 toneladas de residuos orgánicos, si los valorizamos direccionándolos hacía uso energético en biogás y biometano podemos llegar a producir 100 millones de pies cúbicos día de gas natural renovable, reduciendo la intensidad de carbono de los usos de energía e impactando positivamente la calidad de vida de personas en zonas rurales y urbanas”, aseguró Marco Sanjuán, presidente de la junta Directiva de la Cámara de Hidrógeno y Gases Renovables.
Con esta transformación, la Cámara de Hidrógeno y Gases Renovables inicia una etapa que integra hidrógeno, biogás y biometano bajo una misma hoja de ruta. Su objetivo: diversificar la matriz energética, dinamizar los territorios y atraer inversión limpia que aporte al desarrollo social y productivo de Colombia.
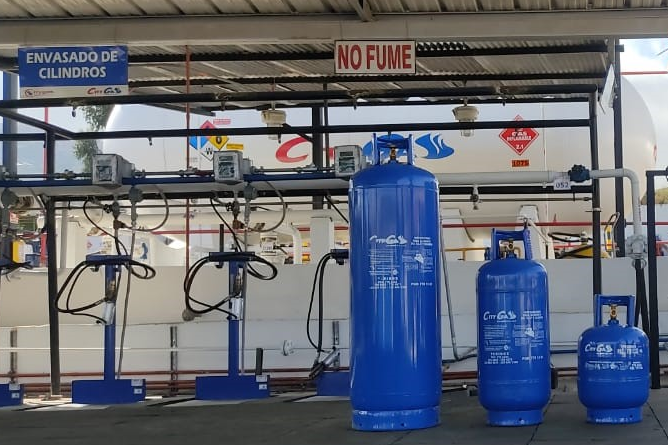
Agremgas propone incluir la operación de plantas de envasado como requisito clave para garantizar seguridad, trazabilidad y equidad en la cadena de distribución del GLP.
En el marco del proceso de consulta pública de la Resolución 703 001 de 2025, Agremgas presentó comentarios a la Comisión de Regulación de Energía y Gas (CREG), con el objetivo de robustecer el mecanismo de capacidad de compra y avanzar en la formalización del sector del Gas Licuado de Petróleo (GLP).
La capacidad de compra, vigente desde 2016, establece el volumen máximo de GLP que una empresa distribuidora puede adquirir en el mercado, de acuerdo con la cantidad de cilindros de su propiedad y los tanques estacionarios que atiende. La medida buscaba asegurar una relación transparente entre el volumen de producto adquirido y la infraestructura propia del distribuidor.
La nueva propuesta de la CREG plantea que solo podrán tener capacidad de compra aquellos distribuidores que cuenten con cilindros de su propiedad, lo cual apunta a incentivar la inversión en activos y reforzar la trazabilidad en la cadena de suministro.
Sin embargo, según cifras sectoriales, un 33% de los distribuidores actualmente no poseen cilindros propios y un 32% no cuenta con planta de envasado, provocando problemas de seguridad para toda la cadena de distribución.
En este contexto, Agremgas solicitó a la CREG incluir como requisito adicional para acceder a la capacidad de compra la operación de una planta de envasado, en concordancia con lo establecido desde 2008 en la regulación vigente.
Esta propuesta busca asegurar que los distribuidores no solo cuenten con la infraestructura mínima, sino que además operen bajo condiciones técnicas, de mercado y de seguridad exigidas por la normatividad.
Sara Vélez, directora Ejecutiva de Agremgas, asegura: “Desde Agremgas respaldamos las iniciativas que buscan fortalecer la formalización del sector. Este ha sido un llamado histórico del gremio para consolidar un mercado más equitativo y seguro. Por ello, reiteramos la importancia de considerar otros requisitos indispensables como la operación de plantas de envasado, tal y como lo dicta la normativa vigente, garantizando así, el fortalecimiento del servicio, la protección de los usuarios y el aporte a la sostenibilidad de la industria”.
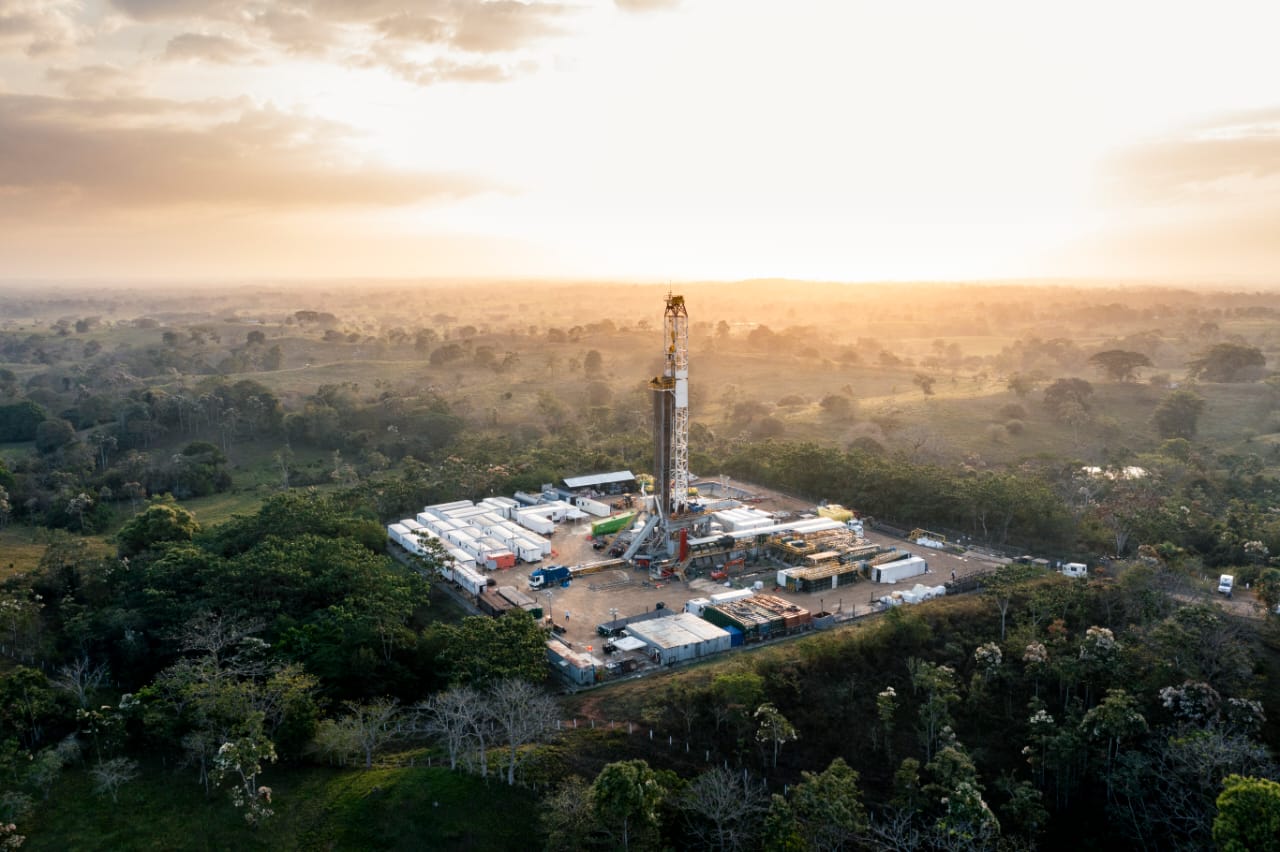
Dos pozos de producción, uno de exploración y otro de evaluación perforará Canacol en los próximos meses.
Canacol Energy anunció que en agosto pondrá en producción dos pozos de gas perforados en el yacimiento Ciénaga de Oro (CDO), en los departamentos de Sucre y Córdoba, en los contratos VIM-44 y VIM-5.
El primer pozo es Borbo-1, perforado el 13 de junio de 2025 y el 22 de junio de 2025 alcanzó una profundidad total de 10,751 pies MD. El pozo encontró 157 pies TVD de espesor contenedor de gas con una porosidad promedio del 18% dentro del yacimiento primario en las areniscas CDO.
El pozo se pondrá en producción a principios de agosto de 2025, una vez la línea de flujo que conecta la plataforma Sucre Norte, desde la que se encuentran los pozos de exploración Borbón, Zamia y Palomino, se haya conectado a las facilidades de procesamiento de gas en Jobo.
Se prevé que la producción inicial del pozo se encuentre entre 10 y 12 millones de pies cúbicos estándar por día (“MMscfpd”).
El segundo pozo es Zamia-1, que inició perforación el 24 de mayo de 2025 y el 4 de junio de 2025 alcanzó una profundidad total de 11,454 pies MD. El pozo encontró 32 pies TVD de espesor contendor de gas con una porosidad promedio del 22% dentro del yacimiento primario en las areniscas CDO.
El pozo se pondrá en producción a principios de agosto de 2025, una vez que la línea de flujo que conecta la plataforma Sucre Norte se haya conectado a las facilidades de procesamiento de gas en Jobo. Se prevé que la producción inicial del pozo se encuentre entre 8 y 10 MMscfpd.
Otro pozo de exploración, Palomino-1, iniciará perforación a finales de julio, con objetivo las arenas cargadas de gas en el yacimiento CDO en un prospecto ubicado aproximadamente a 2 kilómetros al sur del descubrimiento Borbón.
La Corporación prevé que la perforación y completamiento del pozo se tomará aproximadamente 3 semanas. En caso de éxito, el pozo se pondrá en producción a través de la línea de flujo que conecta la plataforma Sucre Norte con las facilidades de procesamiento de gas en Jobo.
Finalmente, Canacol anunció que el 30 de junio de 2025 inició la perforación del pozo Fresa-4, situado aproximadamente 1 kilómetro arriba y al noroeste del pozo de evaluación Fresa-3 recientemente perforado, que está produciendo aproximadamente 10 MMscfpd.
La Corporación prevé que la perforación del pozo se tomará aproximadamente 3 semanas, tras las cuales se pondrá inmediatamente en producción a través de la conexión existente entre la plataforma y las facilidades de procesamiento de gas en Jobo.