Bogotá será epicentro del 8° Congreso Internacional del GLP

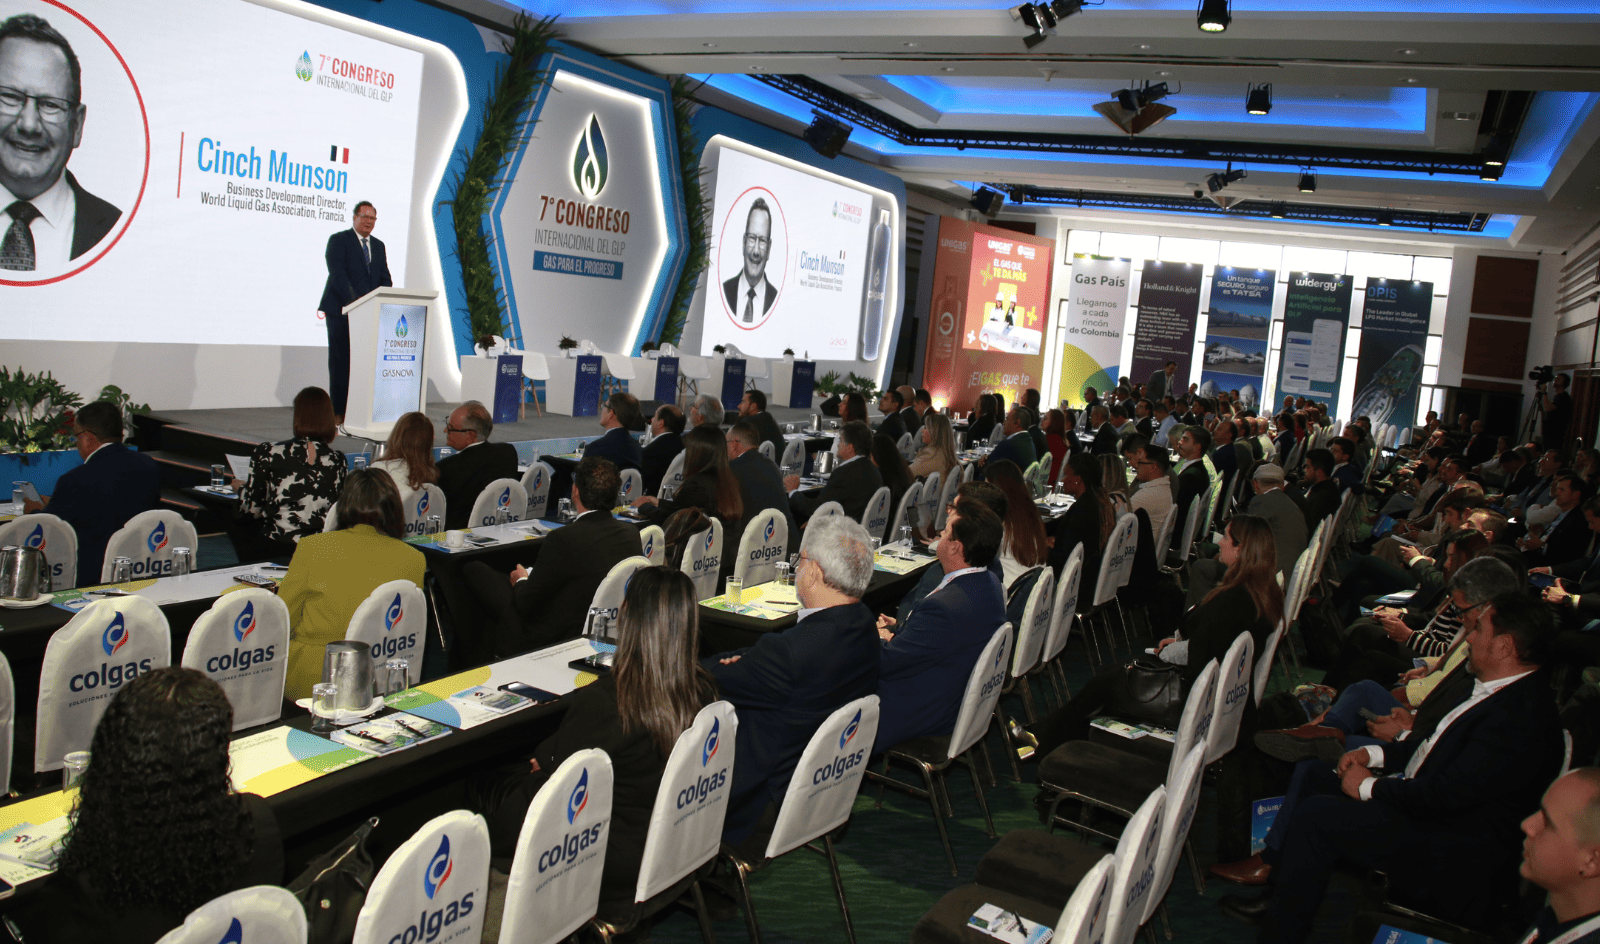
El evento, organizado por la Asociación Colombiana del GLP (GASNOVA), se llevará a cabo EL 19 y 20 de agosto de 2026 en el Club El Nogal de la capital colombiana.

La Asociación Colombiana del GLP (GASNOVA) anunció la realización del 8° Congreso Internacional del GLP, el evento más relevante para la industria del Gas Licuado del Petróleo (GLP) en el país.

Bajo el eje temático “Energía en crecimiento”, el encuentro reunirá a los principales actores del sector público y privado para debatir las estrategias que posicionarán a este energético como una solución clave para atender las necesidades de abastecimiento energético a nivel nacional e internacional.

El Congreso, que tendrá lugar en el Club El Nogal de Bogotá los días 19 y 20 de agosto de 2026, profundizará en el análisis de cómo el GLP está impulsando sectores estratégicos de la economía, desde el residencial hasta el industrial, comercial y de transporte.

El evento cuenta con el apoyo internacional de la World Liquid Gas Association (WLGA), la Asociación Iberoamericana de GLP (AIGLP) y de OPIS, una compañía de Dow Jones.

La programación académica de esta octava edición contará con conferencias de talla mundial y paneles integrados por expertos que abordarán temas críticos, como las tendencias globales del GLP y su impacto directo en el mercado colombiano, análisis de las políticas públicas y marcos regulatorios, la geopolítica mundial y sus impactos en el mercado del GLP, entre otros.

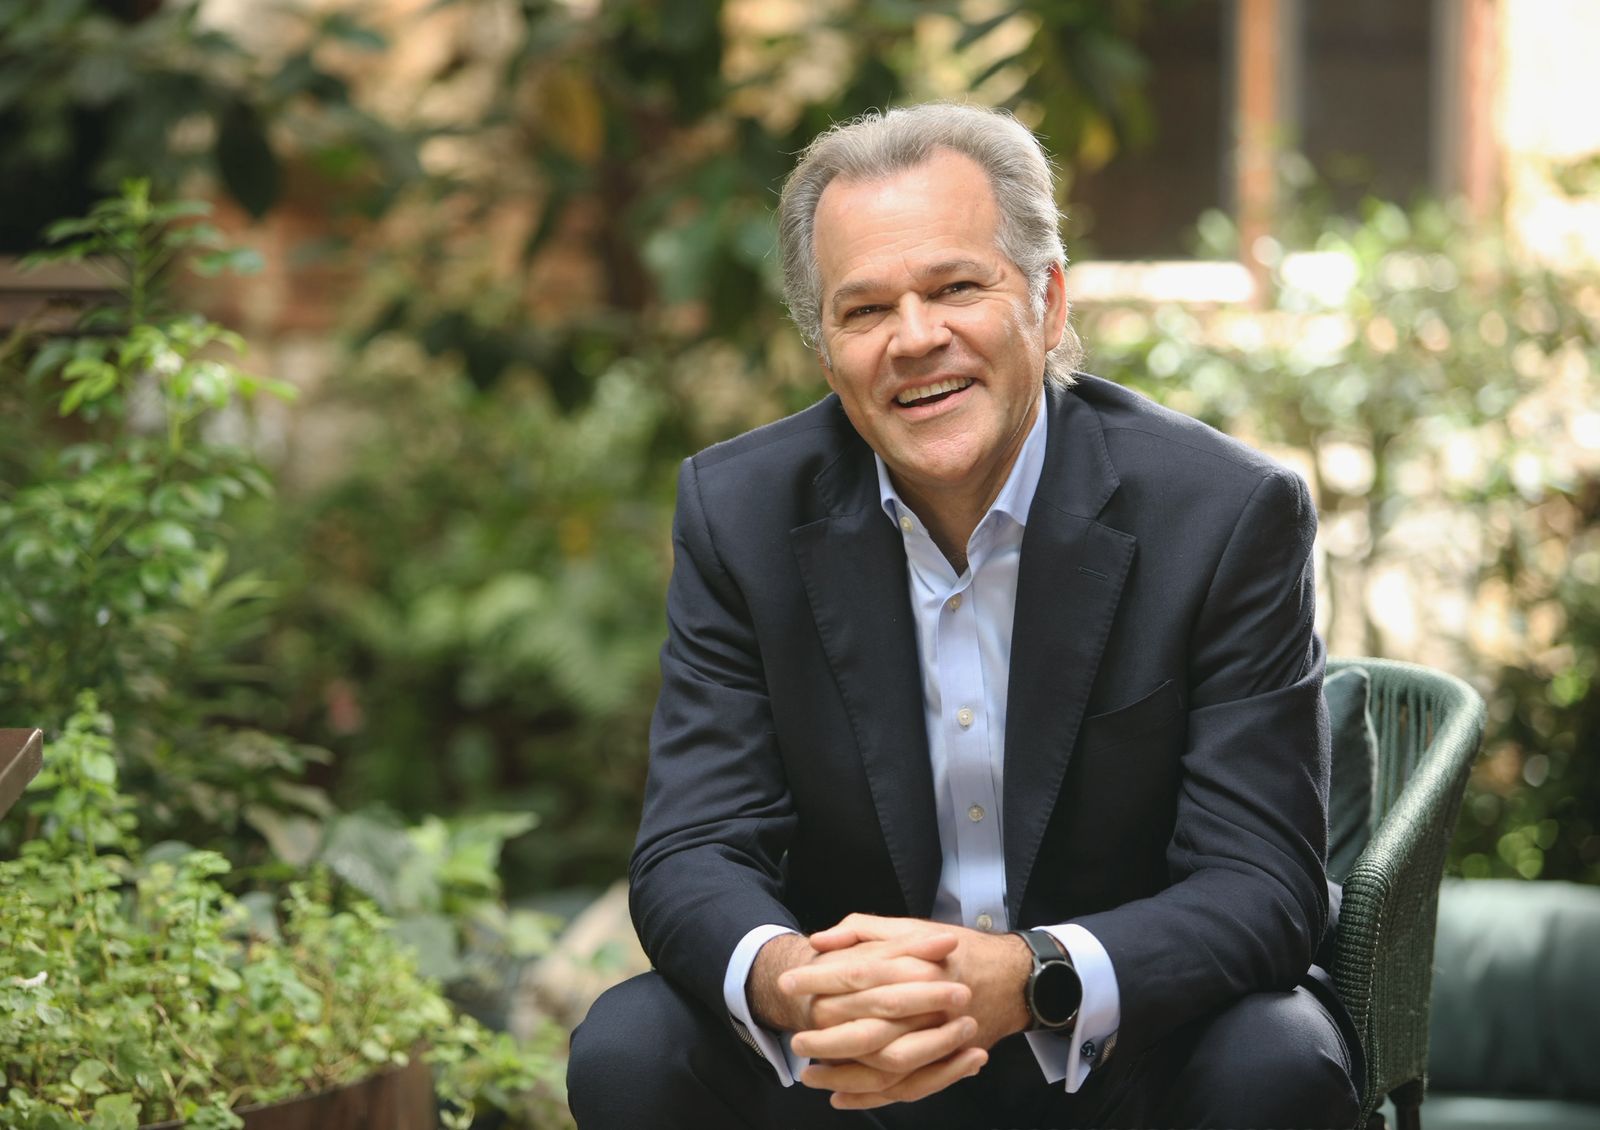
“Este congreso llega en un momento crucial para analizar el futuro energético del país. El GLP, además de ser un combustible de uso residencial, es un aliado estratégico para los sectores industrial y comercial, un pilar de la canasta energética, que garantiza un suministro constante y limpio”, señaló Alejandro Martínez Villegas, presidente de GASNOVA.

Inscripciones abiertas

GASNOVA ha habilitado el proceso de registro para empresarios, académicos, funcionarios públicos y público interesado. El evento cuenta con tarifas diferenciales para empresas afiliadas y público en general, consolidándose como una inversión estratégica para quienes buscan entender el rumbo del GLP, y el Oil & Gas en la región.

Inscripciones en el sitio: https://www.gasnova.co/8o-congreso-internacional-del-glp-gasnova/

Repsol retoma el control de sus operaciones en Venezuela

La producción de petróleo de Repsol en Venezuela asciende actualmente a unos 45.000 barriles al día, principalmente en Petroquiriquire.

Repsol firmó un acuerdo con el Ministerio de Hidrocarburos de Venezuela y con la compañía estatal Petróleos de Venezuela (PDVSA), sujeto al cumplimiento de determinadas condiciones, que le permitirá retomar el control de las operaciones e incrementar la producción de petróleo en Petroquiriquire (60% PDVSA y 40% Repsol), garantizar los mecanismos de pago, y fortalecer el marco operativo de sus actividades en el país, bajo el Acuerdo Marco originalmente firmado en 2023.

«Este acuerdo subraya el compromiso de Repsol con Venezuela, donde hemos operado ininterrumpidamente desde 1993. Contamos con los activos y las capacidades técnicas, operativas y humanas sobre el terreno para aumentar nuestra producción en el país», dijo el director General de Exploración y Producción de Repsol, Francisco Gea.

Según informó la energética española en un comunicado, el Acuerdo Marco de 2023 estableció las condiciones necesarias para avanzar en el cumplimiento de las metas de producción establecidas por los socios, sujeto a la programación de cargamentos de crudos pesados por parte de PDVSA equivalentes a la producción de Petroquiriquire.

El proyecto se desarrollará bajo el liderazgo compartido de Repsol y PDVSA «y conforme a los más altos estándares técnicos, operativos y de gobernanza», subrayó la compañía.

En el acuerdo marco, originalmente firmado en 2023 y posteriormente enmendado en 2024, se prevé el mecanismo para la ampliación de la duración de las concesiones del yacimiento de Petroquiriquire y se incorporaron los campos Tomoporo y La Ceiba.

La producción de petróleo de Repsol en Venezuela asciende actualmente a unos 45.000 barriles brutos al día, principalmente en Petroquiriquire.

El consejero delegado de Repsol, Josu Jon Imaz, avanzó que la compañía está preparada para aumentar en un 50% la producción bruta de petróleo en un plazo de 12 meses y triplicarla en los próximos tres años si se siguen dando las circunstancias necesarias y utilizando los ingresos que se obtengan en el país.

Eni, Repsol y PDVSA

El mes pasado, Repsol y la compañía italiana Eni firmaron otro acuerdo estratégico con las autoridades venezolanas y PDVSA para garantizar la sostenibilidad de la producción de gas natural durante 2026 en el activo Cardón IV (participada al 50% por las dos compañías) y reforzar la estabilidad a largo plazo de las operaciones.

La firma de estos acuerdos se produce después de la emisión de una Licencia General por parte de la Oficina de Control de Activos Extranjeros del Departamento del Tesoro de Estados Unidos (OFAC, por sus siglas en inglés), que autoriza a Repsol y a sus subsidiarias a participar en transacciones vinculadas a las operaciones de crudo y gas en Venezuela con el gobierno venezolano, PDVSA y sus entidades afiliadas.

Esta licencia general, dice la compañía, «representa un hito regulatorio que reconoce la trayectoria de Repsol como operador responsable y confiable en el país».

Sirius comienza la ruta crítica de la licencia ambiental

Con el proceso de consultas previas en un 50 por ciento, el proyecto Sirius aspira a cumplir el cronograma para iniciar producción a finales de 2030.

Luego de culminar las 120 consultas previas, el principal proyecto de gas que se realiza en Colombia, Sirius en el Caribe off shore, dará inició a la solicitud de la licencia ambiental, el punto más crítico, según Alcindo Moritz, presidente de Petrobras Colombia (operador).

Según el ejecutivo, las consultas previas en el tema de la línea submarina han avanzado en más del 90%. Además, en el área de facilidades que opera Hocol ya se certificaron dos comunidades y está a la espera de una tercera.

“Temas no menores, nosotros debemos asegurar el cierre de las consultas a finales de este año y poder radicar los estudios de impacto ambiental en el primer trimestre de 2027, para que a finales de ese año logremos sancionar el proyecto para iniciar ejecución. Con base en eso, pudiéramos avanzar dentro del cronograma de poner el primer gas en superficie a finales de 2030”, dijo Moritz.

Agregó que el proyecto se encuentra en fase tres donde comienzan a construir la estrategia de contratación con las empresas de bienes y servicios, y llegar a finales de 2027 a determinar la decisión final de inversión, y a partir de este momento empezar las construcciones e instalaciones.

Copoazú, otro descubrimiento en el Caribe

Por su parte, Juan Carlos Hurtado, presidente encargado de Ecopetrol, dijo que otro punto a resaltar dentro de las operaciones costa afuera es el reciente descubrimiento de gas en pozo Copoazú 1, que, aunque no está conectado con Sirius sí se encuentra dentro del mismo bloque Gua Off-0.

Copoazú 1 iniciaría pruebas a finales de abril para estar terminando en junio para tener mayor información y poder concluir el descubrimiento.

Finalmente, ante la posibilidad de importar gas de Venezuela, lo cual eventualmente le generaría alguna competencia a Sirius, Moritz dijo que sería saludable.

“A nosotros no nos preocupa esa posibilidad de importación, bien sea por mar, GNL, o que sea de Venezuela. Hay demanda, hay necesidad de gas en Colombia y cuando Sirius empiece a producir solo cubriría la mitad de la demanda del país, por lo que Sirius es bastante competitivo.”

Además, hay que recordar que en diciembre de 2025 se comercializó con éxito 249 giga BTUD del gas de Sirius, de una producción proyectada de 470 MBTUD. Por ahora debe cruzar la línea crítica de la licencia ambiental.

Estatismo o desarrollo empresarial, el dilema del sector gasifero

El gas natural ha sido una de las políticas sociales más efectivas de Colombia en los últimos treinta años. Una revolución que hoy está en riesgo.

“Un país posible dependerá de las decisiones que tomemos hoy. De la visión que escojamos como sociedad. Y de nuestra capacidad de trabajar juntos”, dijo Juan Manuel Rojas, presidente del Consejo Directivo de Naturgas, en la apertura del Congreso del sector que se realiza en Cartagena, del 15 al 17 de abril.

Luego de casi cuatro años del primer gobierno de izquierda en Colombia, el país en general y el sector energético en particular se debaten entre modelo estatista, que propende por reducir la participación del sector privado, y un modelo mixto donde las empresas son motor de desarrollo.

Ese es el dilema en que se debate el país en plena campaña electoral para elegir al sucesor de Gustavo Petro. Y el Congreso de Naturgas no es ajeno a esa controversia, siendo el energético uno de los sectores más golpeados por el actual Gobierno.   

En ese sentido, Rojas señaló en su discurso de inauguración que “si Colombia opta por un modelo altamente intervencionista, lo que estáen riesgo no es solo la rentabilidad de las empresas. Está en riesgo la expansión del servicio, la sostenibilidad del sistema y, en última instancia, el bienestar de los usuarios.”

El directivo fue más dramático y agregó que además está el cierre de brechas sociales, la competitividad de la industria, la capacidad del sistema energético de acompañar el crecimiento del país y, sobre todo, está en riesgo la capacidad de reducir la pobreza energética.

“Porque la pobreza energética no es solo una carencia técnica. Es una barrera estructural al desarrollo humano. Limita oportunidades, profundiza desigualdades y restringe el potencial de millones de colombianos. Y aquí el gas natural, junto con la participación del sector privado, tiene un rol insustituible”, dijo.

Agregó que la experiencia muestra que donde hay condiciones para la inversión, hay expansión de redes, innovación y soluciones adaptadas a las realidades locales.

“La masificación del gas natural ha sido posible precisamente porque hemos combinado política pública con capacidad empresarial. Si queremos acelerar la reducción de la pobreza energética, necesitamos más de ese modelo, no menos”, agregó.

Y es que ante la política anti hidrocarburos del Gobierno Petro, de no adjudicar nuevos contratos de exploración, de satanizar el fracking y de asfixiar el sector minero energético con más impuestos, el país enfrenta hoy una realidad incómoda: restricciones de oferta de gas natural, al punto que desde diciembre de 2024 se viene importando molécula para cubrir el déficit en los sectores diferentes al térmico.

“Colombia necesita más moléculas de gas. Sin embargo, las señales de política pública han desincentivado la exploración y la producción. El resultado es evidente: faltan moléculas de gas, mientras sobran moléculas de carbón y de líquidos más contaminantes. Entonces, estamos, en la práctica, carbonizando nuestra matriz energética por errores de política pública y por omisión”, dijo Rojas.

Ante un eventual fenómeno de El Niño para finales de 2026, el dirigente señaló en el corto plazo se deben habilitar todas las fuentes disponibles: producción nacional, importaciones y contratos de largo plazo que den estabilidad al sistema.

En el mediano plazo, Colombia necesita avanzar en regasificación, ampliación de transporte de moléculas y electrones, en la promoción de esquemas de almacenamiento estratégico, y en la eliminación de restricciones operativas que hoy limitan la flexibilidad del sistema.

“No podemos seguir aplazando decisiones que toman años en materializarse. Cada retraso se traduce en mayores precios, menor confiabilidad y competitividad para el país”, dijo.

Luego de cuatro años del experimento de izquierda, Colombia enfrenta hoy en pleno debate electoral una decisión que definirá su seguridad energética, su competitividad y el bienestar de millones de ciudadanos en las próximas décadas.

“No es un debate técnico ni sectorial. Es una elección sobre cómo garantizamos energía asequible para los hogares, competitividad para nuestra industria, y oportunidades reales para que millones de colombianos aprovechen plenamente los beneficios de la energía en su vida cotidiana”, concluyó Rojas.

IGU: Gas, la mejor opción entre los combustibles tradicionales

En el arranque del Congreso de Naturgas, que se realiza en Cartagena, la GUÍA DEL GAS habló con Andrea Stegher, presidente de la Unión Internacional del Gas (IGU, por sus siglas en inglés).

Señor Stegher, primero fue la invasión de Rusia a Ucrania, en 2022, ahora es el conflicto en Oriente Próximo. ¿Cómo estos conflictos están reconfigurándose el mundo de la energía en el mundo y particularmente el gas natural?

Permítame empezar con una afirmación. El gas natural hoy en día corresponde a un cuarto de la energía mundial. Es decir, es una pieza clave para satisfacer la demanda de energía global.

Las crisis que hemos visto y que tenemos que enfrentar son importantes porque, por supuesto, han cambiado los equilibrios regionales y globales. Pero puedo también tener una visión positiva porque hemos visto con la crisis de 2022, que gracias al desarrollo del gas natural en Estados Unidos y gracias a proyectos de licuefacción, Europa pudo modificar radicalmente la posibilidad de abastecerse, no a través de los ductos con Rusia, pero sí utilizando más energía.

Hoy en día, la crisis en el Golfo Pérsico es una crisis de disponibilidad de los barcos para que puedan cruzar el Estrecho de Ormuz. No es una falta de energía, es una falta de posibilidad de convertirla en facilidades para los usuarios. En ese sentido ya se están desarrollando alternativas. Y en alguna parte del mundo, esas alternativas están viendo otros recursos, como el carbón en Asia, que, como ya sabemos todos, es mucho más sucio.

Pero el tema verdadero es que hoy, más aún que en el pasado, esta coyuntura requiere inversiones a largo plazo, requiere planificación, requiere que cuando hay posibilidades de utilizar recursos domésticos, estos estén priorizados sobre otras opciones. Pero también el GNL, que no obstante la crisis en el Golfo Pérsico, sigue siendo fundamental.

Permítame dar algunos datos: La crisis del Golfo afecta al 3% de la demanda mundial de gas natural, que no es mucho. Pero di vemos al GNL, por supuesto es del 20%. Y si vemos cuánto GNL qatarí es importante para algunos países de Asia, va del 45% hasta el 100%, que es importante, solo para darle otra dimensión.

Cada mes de suministro de GNL que perdemos de Qatar es equivalente a la demanda de GNL del año pasado de una isla como Taipei. Es decir, las dimensiones son muy geográficas, muy importantes.

Lo relevante es que tenemos que mirar adelante con la oportunidad de asumir esta crisis para añadir oportunidades y opciones. Y la industria gasífera lo está haciendo, no solo con proyectos de nueva capacidad de licuefacción en Estados Unidos y también en Latinoamérica, donde Argentina tiene su rol. Pero también con mejores interconexiones y con soluciones de innovación. Hablamos de hidrógeno, que todavía tiene que empujarse, hablamos de biometano, son diferentes opciones. La industria del gas no para.

En ese escenario, ¿cómo se ve afectada América Latina, qué riesgos y oportunidades tiene la región?

Un riesgo es no actuar de manera pragmática. Es decir, ante la percepción de una oportunidad o de un problema, si no se desarrollan soluciones no va a solucionarse. Esto requiere actuación ahora. No requiere más discusiones, requiere proyectos, requiere capacidad de poner en marcha industrias.

Aunque es importante recordarnos que no hay proyectos fáciles, no hay proyectos inmediatos. Es importante tener visión a medio y largo plazo para que estas inversiones puedan tener la posibilidad de desarrollarse.

En ese sentido, recuerdo el año pasado en una reunión de la OLADE en Chile y se hablaba mucho de integración regional. Este es un tema que puede dar valor a la región en un contexto en que la variabilidad de generación eléctrica con hidroeléctricas tendrá bastantes subidas y bajadas, por lo que la volatilidad aumentará. Claramente estamos previendo un fenómeno de El Niño y todo lo que eso implica. Entonces el gas puede tener un rol fundamental en términos de respaldo, en términos de complementar posibilidades más verdes como las renovables, pero también para sostener una mayor proyección industrial y una mayor penetración en el sector del transporte.

Hay varias opciones. Lo que veo positivo en esta región es que hay capacidad industrial. Como gremio global, parte de nuestra tarea es integrar la industria con los stakeholders y con los hacedores de política pública. Porque es importante dar mensajes claros, aclarar qué rol puede jugar esta industria para ofrecer la energía que cada cual necesita y merece.

Finalmente, también hay un movimiento de algunos países y algunos sectores que están en contra del petróleo, del carbón y del gas. ¿Cómo ven ustedes esta posición?

He empezado diciendo que el gas natural hoy corresponde a un cuarto de la energía mundial y en los últimos 20 años hemos visto que la demanda de energía viene creciendo a nivel global.

Entonces, tenemos que hacer mucho en todas las fases de desarrollo. Más renovables, por supuesto, más gas, por supuesto, pero no podemos escoger un ganador absoluto porque no tenemos un ganador absoluto. Es importante seguir teniendo opciones y el gas natural, entre los combustibles tradicionales, es la mejor opción.

Colombia avanza en la digitalización de minería y energía

En Colombia, el sector energético lidera la digitalización con avances en analítica y medición inteligente, mientras la minería avanza de forma más gradual.

La transformación digital en los sectores minero y energético avanza en América Latina, impulsada por tecnologías como inteligencia artificial, automatización y analítica de datos. Sin embargo, Colombia aún presenta rezagos frente a otros países de la región, como Perú, especialmente en la adopción de soluciones digitales en el sector minero.

En la región, más del 22% de las compañías mineras reportan incrementos en productividad tras implementar tecnologías autónomas, junto con mejoras en eficiencia operativa, seguridad y gestión del riesgo. Estos avances reflejan una tendencia hacia modelos cada vez más intensivos en datos y automatización.

En Colombia, el sector energético muestra un mayor nivel de madurez digital, con iniciativas en medidores inteligentes, analítica en tiempo real y plataformas orientadas a la optimización del consumo y la eficiencia operativa.

En contraste, la minería avanza de manera más gradual, con proyectos puntuales de monitoreo remoto, sensorización y automatización de procesos, en un país donde aún persisten brechas relevantes en calidad y disponibilidad de conectividad, especialmente en territorios apartados.

A nivel global, la digitalización del sector energético podría generar ahorros superiores a los USD 500.000 millones anuales, lo que evidencia el potencial de estas tecnologías en industrias intensivas en infraestructura y operación continua.

No obstante, uno de los principales desafíos para el país es contar con una infraestructura tecnológica integral que acompañe este proceso de digitalización.

Este reto se da en un contexto donde el país registró cerca de 36.000 millones de intentos de ciberataques en 2024, de acuerdo con reportes de Fortinet, lo que incrementa la necesidad de conectividad robusta y baja latencia, pero también capacidades de ciberseguridad y operación tecnológica que permitan proteger la información, mitigar riesgos y garantizar la continuidad operativa de sistemas críticos, especialmente en operaciones remotas.

“Los sectores minero y energético están evolucionando hacia modelos altamente digitalizados y basados en datos, lo que exige infraestructura confiable y segura para soportar operaciones de misión crítica”, señala Jairo Guzmán, director de Mercadeo de InterNexa.

Pese a las brechas existentes, Colombia tiene la oportunidad de acelerar su transformación digital incorporando estas tecnologías desde etapas tempranas en nuevos proyectos, fortaleciendo su competitividad y avanzando hacia operaciones más eficientes, seguras y sostenibles.

En este escenario, la infraestructura digital deja de ser un soporte técnico y se convierte en un factor estratégico para la continuidad, competitividad y el desempeño del sector, al habilitar operaciones conectadas, resilientes y protegidas frente a los nuevos riesgos asociados a la digitalización.

IA y data centers: la resiliencia ya no se mide solo en uptime

El crecimiento de la inteligencia artificial eleva la criticidad de los centros de datos. Hoy las fallas ya no son aisladas, sino sistémicas.

El avance de la inteligencia artificial (IA) lleva a los centros de datos a un nivel de exigencia sin precedentes. El entrenamiento de modelos, el procesamiento masivo de información y las cargas de inferencia en tiempo real demandan mayor capacidad de cómputo y energía. En este escenario, la resiliencia de la infraestructura digital ya no se define solo por el uptime, sino por la capacidad de anticipar y gestionar riesgos en sistemas cada vez más interconectados.

Los incidentes no siempre se originan en la caída de un componente específico, sino en la interacción entre sistemas energéticos, infraestructura TI y plataformas de enfriamiento. Luis Santamaría, Cloud and Service Provider Segment Leader de Schneider Electric, explica que esta interdependencia obliga a replantear la gestión de estas infraestructuras.

“Los centros de datos han evolucionado hacia sistemas altamente interdependientes. Un evento en energía puede afectar el enfriamiento, y un problema térmico puede impactar directamente en la capacidad de procesamiento”, señala.

Actualmente existen cerca de 10.000 centros de datos en 164 países, según datos del Programa de las Naciones Unidas para el Desarrollo (PNUD), aunque su distribución es desigual. América Latina y el Caribe concentran apenas el 4,8% de esta infraestructura, lo que evidencia la brecha tecnológica y el potencial de crecimiento regional.

De fallas aisladas a fallas sistémicas

Uno de los principales cambios en la industria es el paso de incidentes puntuales a fallas sistémicas, donde distintos subsistemas interactúan y generan efectos en cadena. Por ejemplo, un aumento repentino en la carga de procesamiento puede elevar la temperatura del hardware. El sistema de enfriamiento responde con mayor actividad, por lo que una gestión y mantenimiento optimizada mejorará su rendimiento energético, permitiendo una operación más eficiente y resiliente.

Si la gestión energética no está alineada con la operación, el equilibrio del sistema puede verse comprometido. “Hoy vemos más riesgo sistémico: no falla un componente, sino la interacción entre los sistemas. Energía, cooling, TI y automatización están tan interconectados que cualquier desajuste puede escalar rápidamente en un problema operativo”, advierte Santamaría.

Durante años, la continuidad operativa se basó en la redundancia: duplicar sistemas críticos o instalar generadores de respaldo. Estas medidas siguen siendo importantes, pero ya no son suficientes. Los centros de datos modernos generan grandes volúmenes de información sobre consumo energético, temperatura y comportamiento de las cargas de trabajo. Analizar esos datos permite anticipar riesgos y mejorar la toma de decisiones.

Sin embargo, Santamaría señala que el uso de esta información aún es limitado. “Si somos honestos como industria, todavía hay mucho uso reactivo en los datos. Tenemos sensores y monitoreo en tiempo real muy potentes, pero en muchos casos se utilizan solo para ver alarmas y no para anticipar decisiones”, afirma.

Datos para anticipar riesgos

El desafío consiste en usar esos datos para anticipar escenarios operativos. Este cambio ocurre en un contexto de fuerte expansión del sector. El informe Latin America Data Center Market Landscape 2024 proyecta que los centros de datos de colocation y edge crecerán más de 25% anual en la región hasta 2026, impulsados por servicios cloud, analítica avanzada e IA.

La resiliencia de los centros de datos adquiere mayor relevancia por su rol en la economía digital. Estas infraestructuras sostienen servicios financieros, comercio electrónico, telecomunicaciones, sistemas de salud, entre otras industrias. Al mismo tiempo, la IA impulsa nuevas inversiones en infraestructura tecnológica. Países como China han anunciado más de US$ 70 000 millones destinados al desarrollo de centros de datos, mientras grandes empresas tecnológicas construyen instalaciones cada vez más potentes para operar modelos de IA a escala global.

Este crecimiento exige modernizar sistemas de energía, enfriamiento, conectividad y monitoreo. “La resiliencia ya no solo se define como uptime, sino como capacidad de adaptación: entender cómo responde el sistema completo ante nuevos escenarios y tomar decisiones antes de que el incidente ocurra”, concluye Santamaría.

En un contexto de crecimiento acelerado de la IA y de mayor dependencia de la infraestructura digital, los centros de datos enfrentan un reto claro: pasar de reaccionar ante fallas a anticiparlas. La resiliencia del futuro no dependerá solo de tener más respaldo técnico, sino de comprender cómo interactúan los sistemas que sostienen la operación digital.

Una alerta temprana

La demanda de energía viene creciendo a un ritmo de 2,6% anual, de tal suerte que el SIN no cuenta con margen de maniobra.

Por: AMYLKAR D. ACOSTA*

Una vez más se asoma amenazante el fenómeno de El Niño, con su consabida temporada de sequía. Este es uno de los dos fenómenos extremos que caracteriza la variabilidad climática, el otro es el de La Niña, la cual se asocia con altas precipitaciones y una ola invernal.

Dichos fenómenos extremos no guardan ninguna periodicidad, sus ciclos son imprevisibles, pero sí son recurrentes, cada vez son más frecuentes, al tiempo que su intensidad y duración son cada vez mayores.

Como pocas veces, en esta ocasión, la National Oceanic and Atmospheric Administration (NOAA) de EEUU y el Centro Europeo de Previsión Meteorológica a Plazo Medio (ECMWF) coinciden en su pronóstico de una probabilidad de que se presente el fenómeno de El Niño de un 80% en el segundo semestre de 2026. Ello, de acuerdo con sus modelos climáticos, los cuales les permite hacer estas predicciones con cierta antelación. 

Preocupa sobre manera lo que advierte el profesor de Ciencias Atmosféricas de la universidad estatal de Nueva York, en Albany, citado por The Washington Post, que en esta oportunidad se trataría de un Super Niño, “el evento de El Niño más fuerte en 140 años”.

Lo grave para Colombia es que, de cumplirse este pronóstico, el país no está preparado para enfrentarlo, particularmente el sector energético atraviesa por su peor crisis.

Por fortuna, en esta oportunidad el ministro Edwin Palma, a diferencia del negacionismo de su antecesor Andrés Camacho, quien estuvo a punto de llevar al país a un apagón por su imprevisión en el pasado Niño de 2024, ha asumido una actitud proactiva: “Toca anticipar y prepararnos… tenemos la responsabilidad de garantizar la energía y el gas para los hogares colombianos y la industria”, dijo.

Veamos: el Sistema Interconectado Nacional (SIN) tiene un déficit del 2% en 2026 y se proyecta 3,5% para 2027 de oferta de energía firme (OEF), debido al atraso en la ejecución y entrada de proyectos clave tanto de generación (se necesitan hasta 2.500 MW adicionales) como de transmisión, para evitar el entrampamiento de la generación. 

Además, la demanda de energía viene creciendo a un ritmo de 2,6% anual, de tal suerte que el SIN no cuenta con margen de maniobra. Con un agravante, con fenómeno de El Niño, en condiciones de hidrología crítica y ante el bajo nivel de los embalses, tocaría apelar al parque térmico de generación que le sirve de respaldo a las hídricas y se requeriría importar más gas, en momentos en los que la capacidad de importación es limitada. Su provisión, así como los precios del gas licuado, a nivel internacional se está complicando por el conflicto en Oriente Próximo. 

Al déficit de oferta de energía firme (OEF) y a las dificultades para el abastecimiento de combustibles a las térmicas se viene a sumar la crisis financiera que afrontan las empresas comercializadoras de energía, por el impago por parte del Gobierno Nacional de la deuda por los subsidios al consumo de energía que ya supera los $3,6 billones, que amenaza con extenderse a las empresas generadoras, a las que la intervenida Air e les debe más de $2 billones. 

Tanto más, dada la baja resiliencia del SIN, habida cuenta que la generación hídrica, que es la que se verá más impactada por El Niño, participa en más del 60% de la capacidad instalada y, de contera, de los 23 embalses con los que cuenta el país, solo uno de ellos, el del Peñol en Antioquia, que sirve a la hidroeléctrica de Guatapé, tiene una capacidad de regulación mayor a un año, las demás no superan los cuatro meses. De manera que una sequía prolongada apaga el país. 

Tal situación no era inevitable, obedece a la imprevisión, a la improvisación y al chamboneo en este y en anteriores gobiernos, que han impedido que la expansión de la capacidad instalada de generación y de transmisión de energía se dé al mismo ritmo de crecimiento de la demanda.

Sobre todo, el estancamiento de los proyectos de energía eólica en La Guajira, que compromete 2.400 MW, los cuales vendrían a robustecer y a diversificar aún más nuestra matriz eléctrica, garantizando una mayor firmeza y confiabilidad del sistema y, de contera, la tornaría más resiliente frente al fenómeno de El Niño, toda vez que tanto la energía eólica como la solar tienen la propiedad de ser contra cíclicas.

Es urgente superar estos impases, tanto más en cuanto que, como se prevé, la demanda por energía va a seguir creciendo exponencialmente por cuenta de la inteligencia artificial y sus centros de datos, que demandan tanta energía, que ya proliferan por todo el mundo.

Estamos en presencia de lo que los expertos denominan la “tiranía del 24/7”, debido a que los algoritmos de la inteligencia artificial no descansan, no tienen horario ni calendario, requiriendo el suministro de energía eléctrica de manera continua, sin interrupciones, firme y, lo que es más importante, masiva, ya que, según Goldman Sach, el consumo de energía hacia 2030 crecerá el 175%.

*Exministro de Minas y Energía y miembro de Número de la ACCE.
Reficar estrena planta para solidificar azufre

La unidad tiene una capacidad operativa de 1.000 toneladas diarias. Es la primera planta de este tipo que funciona en el país.

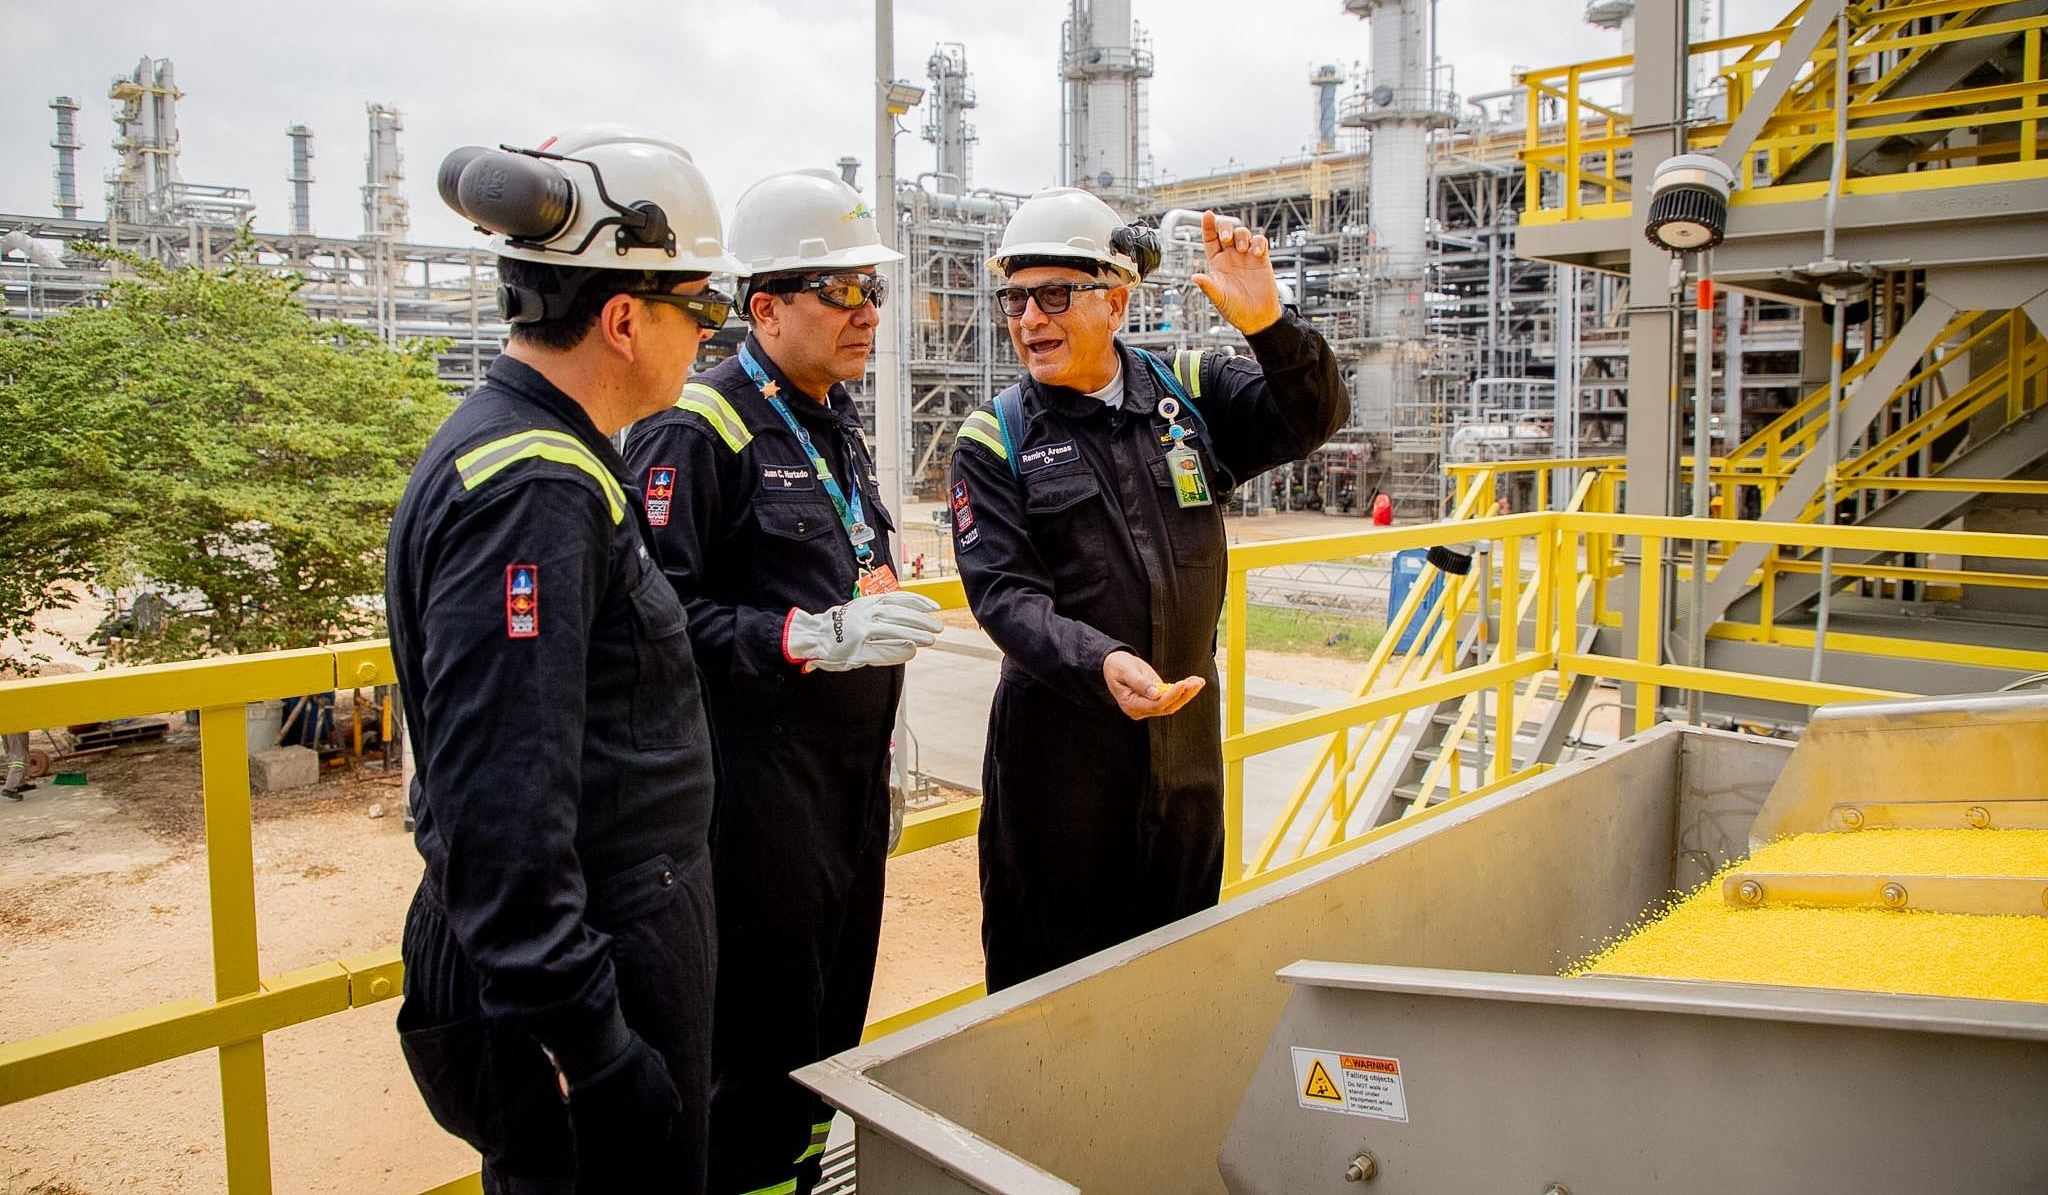
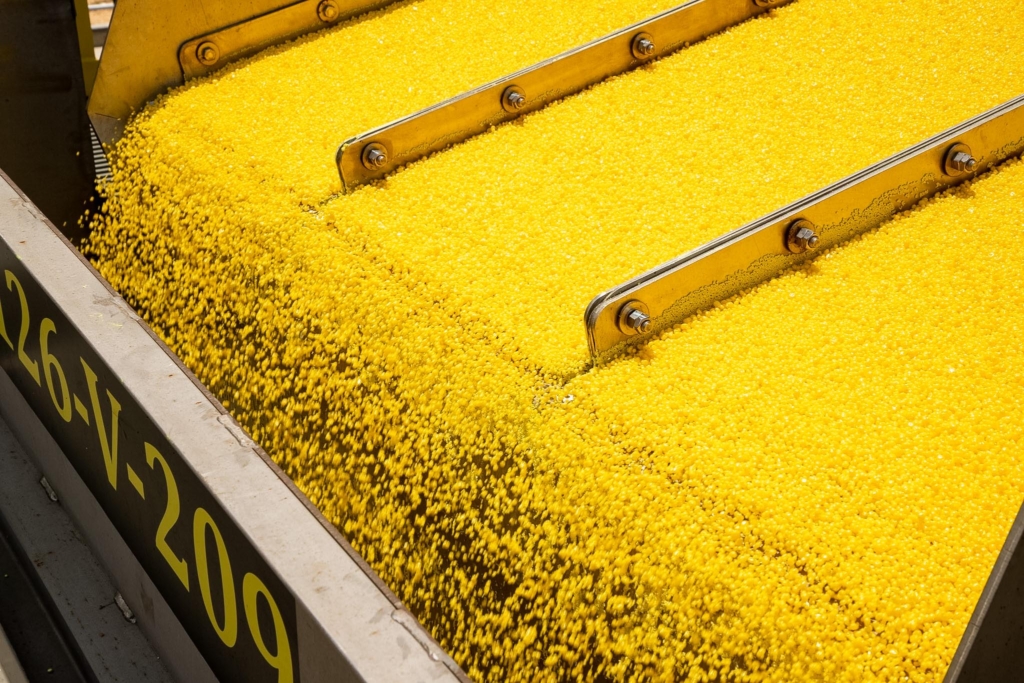
La Refinería de Cartagena marca un nuevo hito para el Grupo Ecopetrol, con la entrada en operación de la primera planta de peletizado húmedo de azufre del país, que fortalece la eficiencia de la refinería, la sostenibilidad ambiental y la diversificación de nuevos negocios.

Esta nueva unidad de proceso permite transformar el azufre líquido, que se genera como subproducto de la operación de refinación, en pellets o bolitas de azufre sólido, lo que facilita una operación más limpia, segura y ambientalmente responsable, al tiempo que incrementa la flexibilidad en la disposición del azufre producido en la Refinería y su entrega al mercado.

La planta cuenta con una capacidad operativa de 1.000 toneladas diarias de azufre sólido. De este volumen, se proyecta la exportación directa, por parte de Ecopetrol, de 600 toneladas mensuales. El resto de la producción se destinará al mercado colombiano para el desarrollo de productos agrícolas, farmacéuticos, químicos e industriales.

“Es una oportunidad para generar una nueva línea de negocio para el segmento de refinación, con el que se puede cubrir el 70% del mercado nacional y exportar los excedentes; son productos de calidad internacional, lo que abre mercados tan exigentes como el europeo. Es un hito importante para Ecopetrol”, dijo el presidente (e) de Ecopetrol, Juan Carlos Hurtado.

Actualmente, la refinería de Cartagena produce azufre líquido que se distribuye en el mercado nacional a un grupo reducido de clientes. Con la transformación del producto en pellets o azufre sólido, la compañía amplía su capacidad logística e incrementa el cubrimiento del mercado nacional y su abanico de posibilidades a nuevos mercados internacionales.

Juan Manuel Rojas, reelegido presidente del Consejo Directivo de Naturgas

Durante la reunión del Consejo Directivo de la Asociación Colombiana de Gas Natural (NATURGAS), sus miembros ratificaron a Juan Manuel Rojas, presidente de Promigas, como presidente del Consejo del gremio.

La decisión da continuidad al liderazgo de Rojas durante tres años consecutivos, que ha permitido consolidar una agenda sectorial enfocada en la seguridad energética del país y el aporte del gas natural a la agregación energética.

“Asumo esta continuidad con el compromiso de seguir fortaleciendo el trabajo gremial de Naturgas, promoviendo el diálogo técnico y constructivo con el Gobierno y los actores del sector, y consolidando el papel del gas natural como un habilitador clave del desarrollo energético y social del país”, manifestó Juan Manuel Rojas, presidente de Promigas.

Rojas se ha desempeñado desde 2021 como presidente de Promigas y cuenta con una amplia trayectoria en el sector energético. A lo largo de su carrera ha ocupado cargos directivos, ha sido consultor, docente y conferencista en reconocidas universidades. Su mayor fortaleza es el conocimiento integral de los diferentes segmentos de la cadena de valor del gas natural y su capacidad para articular visiones técnicas, empresariales y de política pública.

“La continuidad de Juan Manuel Rojas en la presidencia del Consejo Directivo de Naturgas nos permite dar estabilidad y coherencia a la agenda del sector en un momento clave para el país. Su experiencia y visión seguirán guiando el trabajo gremial para fortalecer el papel del gas natural como aliado de la agregación energética y del bienestar de millones de colombianos”, aseguró Luz Stella Murgas, presidente de Naturgas.

1 … 22 23 24 25 26 … 300