Hecatombe contractual en el mercado de gas natural

Una “hecatombe contractual” en el suministro de gas natural puede presentarse cuando se produce un efecto dominó de incumplimientos, desequilibrios o rupturas contractuales que terminan afectando de manera sistémica a toda la cadena del mercado, incluidos los transportadores.

Por: HEMBERTH SUÁREZ LOZANO*

La coligación contractual surge cuando existen varios contratos autónomos que, pese a conservar individualidad jurídica propia, se encuentran funcionalmente vinculados para alcanzar una finalidad económica común.

En el sector gasífero los contratos de suministro no son independientes, con lo cual, lo que ocurra en contratos de suministro impacta en los contratos de capacidad de transporte. Con lo cual, si un productor comercializador preponderante da por terminado sus compromisos contractuales, sin duda, se presentaría una hecatombe contractual.

Para hablar de “coligación” se requiere la concurrencia de los siguientes requisitos:

Primero: Pluralidad de contratos, se requiere la existencia de, al menos, dos negocios jurídicos que cumplan los requisitos legales para su existencia y validez.

Segundo: Nexo funcional, existencia de un nexo causal habida cuenta que se debe buscar la consecución de un mismo resultado.

Bajo el entendido anterior, se entiende la coligación contractual como una pluralidad de varios contratos, independientes en principio, que son celebrados con una coincidente finalidad “supra individual”, es decir, tienen un alcance jurídico superior bajo resultados que afectan a todos los contratos vinculados.

A propósito, en un Laudo entre Canacol Energy Colombia S.A. vs Oleoducto Bicentenario de Colombia S.A.S., el Centro de Arbitraje y Conciliación de la Cámara de Comercio de Bogotá, señaló, palabras más palabras menos, que la coligación contractual surge cuando dos o más contratos, aunque conservan su autonomía e individualidad jurídica, se articulan de manera estratégica y coordinada para alcanzar un objetivo superior de carácter práctico, económico o empresarial que les es común.

En este escenario, cada negocio jurídico adquiere verdadero sentido en función de la ejecución conjunta de los demás, pues únicamente a través de su interacción armónica es posible materializar la finalidad perseguida por las partes.

Por ello, una “hecatombe contractual” en el suministro de gas puede presentarse cuando se produce un efecto dominó de incumplimientos, desequilibrios o rupturas contractuales que terminan afectando de manera sistémica a toda la cadena del mercado de gas natural, incluidos los transportadores.

Se trata de un escenario en el que la alteración de uno o varios contratos esenciales desencadena consecuencias sucesivas sobre múltiples agentes vinculados técnica y económicamente.

*Abogado de OGE ENERGY

Colombia establece lineamientos para exploración de hidrógeno blanco

El Ministerio de Minas y Energía propuso un proyecto de resolución con el objetivo de establecer las directrices generales para la implementación de los mecanismos de asignación de áreas y los requisitos habilitantes para proyectos de hidrógeno blanco en Colombia.

Durante su intervención en la 5ta edición del Congreso Internacional de Hidrógeno, el ministro de Minas y Energía, Edwin Palma, anunció la publicación del proyecto de resolución que establece los lineamientos para la implementación de mecanismos de asignación de áreas y define los requisitos y condiciones para el desarrollo de proyectos de evaluación, exploración y explotación de hidrógeno blanco en el país.

La iniciativa del ministerio avanza en la consolidación del hidrógeno blanco como fuente no convencional de energía renovable y fortalecer la Transición Energética Justa.

“El país avanza hacia la construcción de un marco regulatorio claro, transparente y técnico que permita desarrollar el potencial del hidrógeno blanco, garantizando seguridad operacional, responsabilidad ambiental, participación social y generación de oportunidades para las regiones”, señaló Palma.

El proyecto de resolución establece, entre otros aspectos:

  • Los lineamientos para la asignación de áreas destinadas a estudios de evaluación, exploración y explotación.
  • Los requisitos técnicos, jurídicos y financieros para los interesados en desarrollar proyectos de hidrógeno blanco.
  • Las condiciones operativas, ambientales y de seguimiento para estas actividades.
  • Los mecanismos de participación social y coexistencia con otros proyectos del sector minero-energético.
  • La promoción de encadenamientos productivos locales y el aprovechamiento regional del recurso.

La propuesta normativa también “contempla procesos de evaluación técnica, programas técnico-financieros, cronogramas y esquemas de seguimiento para garantizar el desarrollo ordenado y responsable de los proyectos”, agregó el ministro.

El Ministerio de Minas y Energía destacó que esta regulación busca brindar seguridad jurídica y reglas claras para incentivar la investigación, exploración y eventual aprovechamiento del hidrógeno blanco, recurso reconocido como Fuente No Convencional de Energía Renovable (FNCER).

El proyecto de resolución fue publicado para comentarios, como parte del proceso de participación y construcción regulatoria abierta.

El hidrógeno de bajas emisiones busca pasar de la promesa al mercado

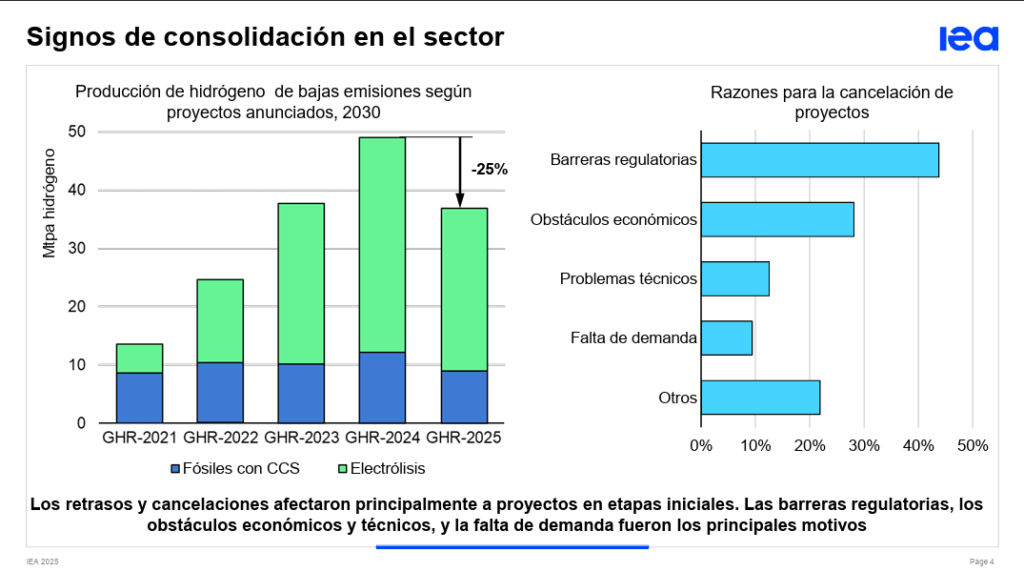
La Agencia Internacional de Energía prevé que la producción de hidrógeno de bajas emisiones supere los 4 millones de toneladas anuales en 2030 a partir de proyectos en construcción o con decisión final de inversión. El sector enfrenta retrasos, cancelaciones y falta de demanda, mientras América Latina gana espacio por sus costos de producción y capacidad exportadora.

La industria mundial del hidrógeno de bajas emisiones entró en una etapa de consolidación. Los anuncios de proyectos continúan, pero la distancia entre las metas y las inversiones comprometidas todavía marca el ritmo del sector.

El más reciente informe de la Agencia Internacional de Energía (AIE) señala que la producción de hidrógeno de bajas emisiones podría superar los 4 millones de toneladas anuales en 2030 con proyectos que ya cuentan con decisión final de inversión (FID) o que están en construcción.

La cifra representa un crecimiento de cuatro veces frente a los niveles actuales. La expansión sigue una trayectoria similar a la registrada por otras tecnologías de energía limpia en sus primeras fases de desarrollo, como la eólica o la solar.

El avance tecnológico también empieza a mostrar aplicaciones industriales. La AIE identifica progresos en la producción de acero con hidrógeno y en motores de amoníaco para barcos. Algunos desarrollos pasaron de la etapa de prototipo a fases comerciales entre 2021 y 2030.

Sin embargo, el crecimiento no ocurre sin obstáculos. La agencia reporta retrasos y cancelaciones, sobre todo en proyectos que todavía estaban en fases tempranas. Entre las causas aparecen barreras regulatorias, problemas económicos, dificultades técnicas y ausencia de compradores para el hidrógeno producido. El informe indica que la capacidad anunciada para 2030 cayó cerca de 25 % debido a esos ajustes.

Aun así, la AIE considera que otros 6 millones de toneladas anuales podrían entrar en operación antes de 2030, si los proyectos logran avanzar desde estudios de viabilidad hacia construcción y financiación.

América Latina gana terreno por costos

Uno de los puntos que más atención recibe en el informe corresponde a la reducción de costos para producir hidrógeno renovable.

La AIE sostiene que, en regiones dependientes de importaciones de gas natural, como parte de Europa y algunos mercados asiáticos, el hidrógeno renovable podría competir en precio antes de finalizar la década. América Latina aparece entre las regiones con mejores perspectivas de costos hacia 2030.

El análisis compara tecnologías basadas en electrólisis y producción con combustibles fósiles acompañados por captura y almacenamiento de carbono. En el caso latinoamericano, la combinación de recursos renovables y menores costos eléctricos mejora la competitividad regional.

Pero la expansión de electrolizadores ocupa un papel central en esa estrategia. China mantiene ventaja en fabricación, aunque la AIE aclara que la diferencia de costos pierde parte de su efecto cuando los equipos se instalan en otros mercados.

Según el informe, un electrolizador chino instalado en Europa resulta apenas 20 % más barato que uno europeo debido a costos locales de instalación e infraestructura.

El problema de la demanda

La producción de hidrógeno necesita compradores para garantizar ingresos y cerrar esquemas de financiación. Ese punto todavía representa una debilidad para la industria.

La AIE señala que los acuerdos de compra disminuyeron en 2024, principalmente por la caída de contratos ligados al comercio internacional.

Los sectores industrial y de refinación concentran 55 % de los acuerdos firmes reportados entre 2021 y 2025. Los combustibles derivados representan 27 %, mientras otros usos suman 18 %.

La agencia advierte que las políticas públicas todavía avanzan con lentitud para estimular la demanda. Aunque algunos países empezaron programas de apoyo, el volumen potencial de consumo sigue por debajo de la capacidad de producción anunciada para 2030.

Ese desfase aparece también en el comercio internacional. Cerca de 45 % de los proyectos anunciados para 2030 apunta a exportaciones, pero solo una cuarta parte tiene compradores identificados y menos de 5 % cuenta con inversión comprometida.

El amoníaco lidera los proyectos vinculados al comercio exterior, seguido por metanol, hidrógeno gaseoso y combustibles sintéticos líquidos.

Puertos y economías emergentes

La infraestructura portuaria surge como uno de los factores que podrían acelerar el mercado. La AIE identificó cerca de 80 puertos con alta capacidad para manejo de productos químicos y combustibles derivados del hidrógeno. El 60 % corresponde a puertos con operaciones de abastecimiento marítimo.

Muchos proyectos se ubican a menos de 500 kilómetros de esas terminales. Esa cercanía podría reducir costos logísticos y facilitar exportaciones.

Las economías emergentes también aparecen en el centro de la estrategia global. La AIE calcula que estos países concentran proyectos equivalentes a 9 millones de toneladas anuales de hidrógeno de bajas emisiones hacia 2030.

La mayoría depende de electrólisis, con capacidades superiores a 1 GW y orientación exportadora. Sin embargo, gran parte de esas iniciativas todavía permanece en etapas iniciales y sin financiación asegurada.

Las recomendaciones de la AIE

Ante ese escenario, la AIE plantea cinco líneas de acción para sostener el crecimiento del sector.

La primera consiste en mantener programas de apoyo para proyectos listos para ejecución. La segunda apunta a crear demanda mediante regulaciones e incentivos en industrias con consumo potencial de hidrógeno y derivados.

La tercera recomendación se centra en infraestructura para transporte y almacenamiento. La cuarta busca ampliar apoyo público para reducir riesgos tecnológicos y facilitar acceso a financiación. La quinta propone respaldar a economías emergentes para fortalecer cadenas de valor ligadas al hidrógeno de bajas emisiones.

El informe concluye que el desafío ya no consiste solo en anunciar proyectos. El reto pasa ahora por asegurar compradores, financiación e infraestructura para convertir esas iniciativas en producción comercial.

Geopark presentó su reporte de Sostenibilidad 2025

GeoPark publicó su Reporte SPEED/Sostenibilidad 2025, en el que presenta los resultados de su desempeño ambiental, social y de gobernanza, evidenciando cómo la sostenibilidad impulsa la eficiencia, la resiliencia y el crecimiento del negocio.

Durante 2025, la Compañía avanzó en proteger su operación base en Colombia y retomar el crecimiento al ingresar a Vaca Muerta, en la provincia de Neuquén, Argentina.

Al mismo tiempo, GeoPark logró una producción de 28.233 barriles equivalentes de petróleo por día, superando el rango superior de su guía, y también alcanzó el compromiso de descarbonización que asumió en 2021.

En cinco años, GeoPark redujo en un 35% la intensidad de sus emisiones, un avance sustentado en iniciativas como la electrificación del bloque Llanos 34, la gestión de metano que tuvo como resultado una reducción del 86% de estas emisiones y el acceso a fuentes renovables de energía como la granja solar de 10 MW, ubicada en el mismo bloque. En conjunto estas iniciativas generaron ahorros cercanos a USD 70 millones.

Adicionalmente, en 2025, las iniciativas de economía circular generaron ahorros adicionales por USD 2,3 millones, y la Compañía no registró incidentes ambientales significativos.

En este reporte, GeoPark presenta por primera vez su divulgación alineada con las recomendaciones del Taskforce on Nature-related Financial Disclosures (TNFD), un marco global que permite a las empresas identificar, evaluar y reportar los riesgos y oportunidades relacionados con la naturaleza.

La Compañía también cerró el 2025 sin incidentes fatales y con su índice de incidentes registrables más bajo en los últimos cuatro años (0,57 vs. 0,69 en 2022), un desempeño alcanzado durante 6,99 millones horas trabajadas por 382 empleados y más de 1.700 contratistas, que incluyó una nueva operación de dos bloques en Vaca Muerta, Argentina.

Además, GeoPark destinó USD 10,4 millones a inversión socioambiental, beneficiando a más de 300.000 personas con programas para mejorar las condiciones de vida de las comunidades, impulsar la autonomía económica y promover el desarrollo de obras al servicio de la comunidad. Con estas iniciativas, la Compañía le apuesta a construir relaciones de mutuo beneficio y crear condiciones para la continuidad operativa.

Con su entrada a Vaca Muerta y una plataforma operativa fortalecida, GeoPark inicia un nuevo ciclo de crecimiento, manteniendo los estándares de sostenibilidad y disciplina que han guiado su operación por más de 23 años en América Latina.

El Reporte SPEED/Sostenibilidad 2025 documenta estos avances, incluyendo el fortalecimiento de las políticas y protocolos en materia de Derechos Humanos, el desempeño ambiental, el impacto de los programas de desarrollo territorial y la composición de su estructura de Gobierno Corporativo.

SPEC se anticipa a El Niño y realizará mantenimiento en julio

Los trabajos preventivos que se realizarán en los equipos y sistemas de la terminal de regasificación permitirán asegurar la continuidad operativa del servicio, especialmente durante los periodos más críticos asociados a un posible fenómeno de El Niño.

Con el objetivo de anticiparse al fenómeno de El Niño y asegurar la continuidad del servicio de regasificación durante el periodo de baja hidrología que se proyecta más crítico para el cuarto trimestre de 2026, SPEC LNG realizará el mantenimiento anual de la infraestructura de regasificación entre el 30 de julio y el 3 de agosto de 2026.

La definición de esta ventana operativa responde a un proceso de coordinación técnica adelantado con agentes del sector, en el que participaron los generadores térmicos, los usuarios no térmicos de la terminal, el operador de la Unidad Flotante de Almacenamiento y Regasificación (FSRU, por sus siglas en inglés) y las autoridades del sector energético. Esto permitió alinear la programación del mantenimiento con las necesidades del sistema.

“Luego de una revisión técnica exhaustiva, se programó el mantenimiento de la terminal de regasificación para esta ventana, con el propósito de anticiparnos a las condiciones proyectadas del fenómeno de El Niño, cuyos principales efectos se proyectan para el último trimestre de 2026”, explicó Julio Turizzo, gerente encargado de SPEC LNG.

Durante los últimos nueve años, desde el inicio de las operaciones de SPEC LNG, se ha llevado anualmente el mantenimiento programado de la terminal, para ejecutar trabajos preventivos en sus distintos equipos y sistemas, incluida la FSRU.

El mantenimiento fue informado oportunamente el pasado 15 de abril y registrado en el Sistema de Información de Mantenimientos e Intervenciones (SIMI) del Consejo Nacional de Operación de Gas (CNO Gas), facilitando la coordinación con las distintas entidades y agentes del mercado.

“La ejecución planificada de estos mantenimientos ha permitido sostener altos niveles de desempeño operativo en la terminal, con indicadores de continuidad de servicio superiores al 99%. Esto evidencia la confiabilidad y eficiencia de nuestra infraestructura, que es clave para la seguridad energética del país”, concluyó Turizzo.

Venezuela: la paradoja del gas natural

El caso del gas natural venezolano es una ilustración de las paradojas que viven algunos países de América Latina: tienen en su suelo grandes recursos que les prodigó la Naturaleza, pero mientras viven sobre la riqueza su población se debate en la pobreza.

Desde mediados del siglo XX el petróleo fue fuente de riqueza y prosperidad para los venezolanos, hasta la llegada al poder del socialismo del siglo XXI, que destruyó gran parte de la industria de hidrocarburos y del aparato productivo en general. El resultado: caída en la producción y las exportaciones petroleras, inflación desbordada y pobreza generalizada, al punto que ocho millones de habitantes huyeron del país en busca de mejores oportunidades.

La paradoja del gas natural venezolano es que teniendo abundantes recursos no los aprovecha en beneficio del país y sus pobladores. El problema viene de antes de la llegada del chavismo al poder.

Al ser un país eminentemente petrolero, el gas natural proviene en un 80 por ciento de la explotación del crudo, por lo que se le consideró tradicionalmente como un subproducto indeseable. Un problema para su monetización que, al no valorarse adecuadamente, hace que el negocio del gas no surja.

En síntesis, Venezuela desarrolló muy bien su infraestructura petrolera, pero no desarrolló el gas como negocio formal.

En efecto, actualmente el país bolivariano produce 4.100 millones de pies cúbicos diarios (MPCD) de gas natural (seis veces el consumo de Colombia), pero solo consume la mitad. Cerca de 2.000 MPCD (tres veces el consumo de Colombia) se pierden por fugas, venteos o quemas en las teas de los campos. Un daño patrimonial y ambiental de grandes proporciones.

“A nivel país existen sectores que tienen déficit de gas natural, no porque no contemos con los recursos, sino por problemas de limitaciones en infraestructura, que evitan que esa molécula llegue a los consumidores finales”, dice Rubén Pérez, consultor senior en gas natural y director de ChemStrategy.

Los principales sectores que padecen la falta de suministro son el petroquímico, el termoeléctrico, el domiciliario y empresas del Estado.

“Al no valorar la molécula de gas adecuadamente, tenemos problemas de infraestructura, gasoductos obsoletos y plantas compresoras con baja confiabilidad que tienen algún tipo de desperfecto”, señala Pérez.

¿Hay oportunidades para Colombia?

Otra paradoja es que ese sobrante de gas venezolano no puede ser llevado a Colombia, país que comenzó a tener déficit desde finales de 2024.

“En el corto plazo, no es viable que se pueda exportar las moléculas provenientes de los campos y la infraestructura del oriente venezolano, por su baja confiabilidad”, dice el experto.

En el mediano plazo, las apuestas están en el occidente, en el bloque offshore Cardón IV, concretamente en el campo Perla, operado por Eni de Italia y Repsol de España, en el golfo de Venezuela, frente a las costas de La Guajira.

Este campo produce en la actualidad 580 MPCD, pero sus planes de expansión son alcanzar unos 1.200 MPCD en 2030, con un paso intermedio en 2028, en el que aspiran a llegar a unos 645 MPCD. A partir de esta cantidad están autorizados para exportar parte del gas.

De acuerdo con Pérez, este es el yacimiento de gas natural más grande de Latinoamérica, con cerca de 15 trillones de pies cúbicos de reservas probadas.

“Aproximadamente, en unos tres años pudiéramos estar hablando de volúmenes exportables, si se hacen las debidas diligencias desde Colombia con el productor,” dice.

No obstante, señala que, en el corto plazo, moléculas producidas desde Cardón IV, pero manejadas por PDVSA, pudieran ser exportables, pero en modalidad interrumpible, aunque serían volúmenes muy bajos, por falta de infraestructura, baja confiabilidad de los gasoductos y falta de plantas de procesamiento para adecuar el gas a los requerimientos colombianos.

Gasoducto binacional, la gran incógnita

En ese sentido, hay que tener en cuenta la infraestructura de la que tanto se habla: el gasoducto binacional Antonio Ricaurte. Y para responder la inquietud, Pérez divide el gasoducto en dos tramos: el venezolano y el colombiano.

“El tramo venezolano se encuentra completamente mantenido. Tengo información fidedigna de que se encuentra en buenas condiciones. Está presurizado a unas 680 libras; es decir, tiene gas y mantiene la presión. Desde el lado venezolano se garantiza la operatividad del gasoducto”, dice y agrega:

“Cuando traspasamos la frontera hacia La Guajira colombiana, hay unos 5 kilómetros de gasoducto que fueron vandalizados, que fueron retirados completamente. Eso no es difícil de recuperar, ya PDVSA, que es el dueño del gasoducto, tiene los materiales para recuperarlo. Pero, igualmente hay que habilitar la operabilidad de la estación terminal Ballena, que también fue vandalizada. Son cambios menores que se estima en un año, año y medio, puedan estar solventados completamente”.

En un subcontinente de paradojas. Colombia quiere acabar con su industria mientras depende cada vez más de las importaciones. Venezuela quiere revivir sus mejores tiempos y en el entretanto no puede consumir ni exportar todo el gas que produce.

Los retos del sector energético 2026–2030

Quien quiera que asuma la conducción de los destinos nacionales a partir del 7 de agosto de 2026, debe saber que sólo triunfa quien pone la vela donde sopla el viento, jamás quien pretenda que el viento sople en donde pone la vela.

Por: AMYLKAR D. ACOSTA*

Empezando por la Transición Energética: Colombia, como lo está haciendo el resto del mundo, debe concebir la Transición como la integración de las fuentes no convencionales de energía renovable (FNCER) a la matriz eléctrica, diversificándola aún más de lo que está, no como reemplazo o sustitución de las energías convencionales sino como complemento, de tal modo que las unas le sirvan de respaldo a las otras.

Hay necesidad de retomar la hoja de ruta de la Transición Energética definida en el Documento CONPES 4075 de 2022. El actual gobierno, en lugar de construir sobre lo construido, se propuso, sin lograrlo, darse la hoja de ruta de la Transición Energética Justa prevista en la Ley 2294 de 2023 del PND.

A pesar de que la ex ministra de Energía Irene Vélez anunció en la COP 27 en noviembre de 2022 que para mayo de 2023 se tendría esa Hoja, hasta la fecha, a 5 meses del fin de su cuatrienio sólo existen unos “documentos” que han debido servir de insumos para la misma. Eso es como tener las piezas de un lego al alcance de la mano pero sin armarlo. 

Y hablando de Transición Energética, Colombia debe sintonizarse con el resto del mundo que prioriza la seguridad energética sobre la transición. Esta no debe poner en riesgo a aquella, como tampoco debe poner en riesgo la soberanía energética. En este orden, Colombia no puede marchitar prematuramente la industria del carbón y de los hidrocarburos, sus dos principales renglones de exportación, principales fuentes de divisas, de financiación del Estado y de la propia transición.

Con fundamento en lo anterior, sin desmedro de la Transición Energética, el próximo gobierno deberá poner término a la moratoria de la firma de nuevos contratos de exploración y explotación de hidrocarburos, así como del uso en Colombia de la técnica del fracking 6.0, la cual mitiga su impacto ambiental, única manera de espantar el fantasma de la importación de petróleo y recuperar la autosuficiencia perdida de gas natural.

Tenemos que acoger el consejo de Keynes a Roosevelt: “Apresurarse sería dañino cuando lograr la meta de largo plazo es más importante que el resultado inmediato.” 

El sector eléctrico enfrenta un alto riesgo de un apagón financiero, como lo han advertido reiterativamente los organismos de control (Procuraduría y Contraloría), que puede derivar en un efecto dominó que, como lo ha anticipado la firma XM, que opera el Sistema Interconectado Nacional (SIN), comprometería la confiabilidad y firmeza en la prestación del servicio.

Al gobierno entrante le corresponderá implementar un plan de choque que desactive esta bomba de tiempo que tiene al sector eléctrico sumido en una crisis inducida por el mismo gobierno.

Se debe proceder a la mayor brevedad al pago de la deuda contraída por parte de la Nación con las empresas comercializadoras por concepto de los subsidios al consumo de energía de los estratos 1, 2 y 3 ($3,6 billones) y buscarle una salida al pago a las mismas del saldo de la deuda por la opción tarifaria ($3,2 billones), mediante la titularizacion de las mismas.

Colombia actualmente tiene un déficit de la Oferta de Energía Firme (OEF) de 2,2% que representa aproximadamente 250 a 300 MW de capacidad firme faltante, equivalente a todo el consumo de una ciudad como Bucaramanga. Esta cifra se estima basándose en una demanda máxima proyectada que supera los 12.000 MW, siendo un riesgo cubierto parcialmente por el cargo por confiabilidad. 

Ello obedece al atraso en la ejecución de más de 4.000 MW de capacidad instalada, situación que tiende a agravarse dado que se requieren 6.000 MW más antes de 2027, mientras que la demanda de energía crece por encima del 4%.

Entre las prioridades del próximo gobierno está destrabar la ejecución de los proyectos de generación, especialmente de los 16 parques eólicos en La Guajira y los de transmisión.

Son varias las acciones que deberán acometerse: catalogarlos como proyecto de interés nacional estratégico (PINES: Documento CONPES 3762 de 2013); aplicar la norma prevista en las leyes 56 de 1981, 1715 de 2014, 2099 de 2021 y el Decreto 1537 de 2022, que establecen que los proyectos eléctricos son de utilidad pública e interés social, de tal suerte que debe primar el interés general sobre el interés de los particulares.

Se deberá promover, además, el trámite en el Congreso de la República del proyecto de ley que reglamente las consultas previas. 

En relación a los biocombustibles, bueno es recordar que es la propia Agencia Internacional de Energía (AIE), a la cual Colombia acaba de ser admitida, la que dice que “son pieza clave dentro de la estrategia global para descarbonizar la economía”. 

Decimos esto, a propósito de la desprotección y desincentivo por parte del actual gobierno, propiciando la invasión de etanol subsidiado desde los EEUU, recurriendo a prácticas de dumping, sumiendo a esta industria en una gran crisis, afectando toda la cadena agroindustrial, el empleo y el ingreso.

Se debe restablecer la norma que la protegía, permitiendo las importaciones solo para cubrir el déficit de oferta nacional. Es más, el próximo gobierno debería incrementar el porcentaje de las mezclas de los biocombustibles, con lo cual se reduciría las importaciones de gasolina (hoy en 40%) y de diésel (hoy en 15%), ampliaría la frontera agrícola y generaría más empleo e ingreso.

Quien quiera que sea que asuma la conducción de los destinos nacionales a partir del 7 de agosto de 2026 debe saber que sólo triunfa quien pone la vela donde sopla el viento, jamás quien pretenda que el viento sople en donde pone la vela.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

Naturgas advierte riesgos para el abastecimiento de gas

Tras el aplazamiento de la audiencia en la corte de Alberta (Canadá) que evaluaría la solicitud de Canacol Energy para la terminación anticipada de contratos de transporte y suministro de gas natural, Naturgas llama a las autoridades para salvaguardar la seguridad energética, la estabilidad del sector y la continuidad de un servicio público esencial.

La audiencia, inicialmente prevista para el 7 de mayo, fue reprogramada para el próximo 15 de mayo, luego de que la compañía solicitara más tiempo para explorar modificaciones de mutuo acuerdo de los contratos de transporte y de suministro de gas natural suscritos con sus clientes.

Actualmente, Canacol abastece parte de la demanda de siete departamentos de la Costa Caribe y algunos municipios de Norte de Santander, incluyendo hogares, comercios, industrias, transporte y una planta térmica en Sahagún, Córdoba.

Si bien la empresa mantiene contratos en firme por cerca de 110 millones de pies cúbicos diarios (MPCD), su producción promedio en abril se ubicó en 75 MPCD, equivalente al 7,5% de la demanda nacional.

Para la Asociación Colombiana de Gas Natural (Naturgas), este contexto no justifica una terminación anticipada de contratos. Por el contrario, advierte que una decisión en ese sentido incrementaría los riesgos sobre la continuidad del servicio y el abastecimiento energético del país.

“Existen caminos distintos a la terminación de contratos. Hay mecanismos empresariales, acuerdos entre las partes e incluso interés de inversionistas que permitirían mantener la operación y proteger el abastecimiento de gas sin sacrificar la prestación del servicio y la confianza del sistema”, explicó Luz Stella Murgas, presidente de Naturgas.

La asociación recordó que la producción de Canacol ha venido disminuyendo de manera progresiva en los últimos años, pasando de 196 MPCD en julio de 2023 a cerca de 75 MPCD en la actualidad, como resultado de factores técnicos y operativos. No obstante, esta situación ha sido gestionada mediante acuerdos entre las partes, sin necesidad de recurrir a la terminación de contratos.

Naturgas advirtió que una eventual suspensión de estos compromisos podría afectar cerca del 7,5% del abastecimiento nacional de gas natural, con impactos directos en hogares, industria y generación térmica, así como en la competitividad del país.

“Permitir que decisiones adoptadas en el exterior suspendan obligaciones contractuales en Colombia, sin evaluar sus impactos sociales y económicos, vulnera principios de orden público y desconoce el carácter esencial del gas natural para millones de colombianos”, afirmó Murgas.

Adicionalmente, el gremio alertó que una reducción en la disponibilidad de gas obligaría a sectores productivos a migrar hacia energéticos más costosos o con mayores emisiones, como el GLP, carbón, gasolina o diésel, lo que incrementaría los costos de producción y presionaría el precio de bienes esenciales como alimentos, bebidas, papel, cartón y cerámica.

En este contexto, Naturgas hizo un llamado al Estado colombiano para que de darse la autorización por parte de la Corte canadiense ejerza las facultades legales previstas en el régimen de insolvencia empresarial transfronteriza (Ley 1116 de 2006), particularmente la excepción de orden público, con el fin de evitar la adopción de medidas que comprometan la continuidad de los servicios públicos y la estabilidad energética del país.

Finalmente, el gremio reiteró su disposición de trabajar de manera articulada con las autoridades y los actores del sector para proteger la infraestructura energética nacional, preservar la seguridad jurídica y garantizar la confiabilidad y continuidad del abastecimiento de gas natural para más de 36 millones de colombianos.

Gobierno da luz verde a regasificadora de La Guajira

La UPME concluyó que la iniciativa de almacenamiento y regasificación de GNL cumple los criterios técnicos. El proyecto permitirá inyectar hasta 250 millones de pies cúbicos diarios de gas al Sistema Nacional de Transporte.

El Ministerio de Minas y Energía informó que la Unidad de Planeación Minero-Energética (UPME) concluyó la evaluación técnica del proyecto “Infraestructura de almacenamiento y regasificación de GNL en La Guajira con conexión al Sistema Nacional de Transporte (SNT)”, contemplado dentro del Plan de Abastecimiento de Gas Natural 2023-2032.

La evaluación determinó que la propuesta presentada por la transportadora de Gas Internacional (TGI) cumple con los criterios técnicos exigidos para su desarrollo como Proyecto IPAT (Inversiones en Proyectos Prioritarios del Plan de Abastecimiento de Gas Natural), incluyendo ubicación, capacidad y fecha de puesta en operación.

La iniciativa contempla una Unidad Flotante de Almacenamiento y Regasificación (FSRU) frente a las costas de La Guajira, infraestructura que permitirá almacenar cerca de 147.835 metros cúbicos de Gas Natural Licuado (GNL) y regasificar hasta 250 millones de pies cúbicos diarios para su incorporación al SNT.

El proyecto se conectará al nodo Ballena y aprovechará infraestructura existente del sistema gasífero en La Guajira, fortaleciendo la confiabilidad energética del país.

El ministro de Minas y Energía, Edwin Palma, aseguró que este avance técnico representa un paso decisivo para garantizar la seguridad energética nacional.

“Colombia necesita garantizar soberanía y confiabilidad energética para proteger a los hogares, la industria y la economía nacional. Este proyecto en La Guajira fortalece nuestra capacidad de abastecimiento de gas y nos permite prepararnos para los retos energéticos del futuro. Quiero agradecer especialmente a Ecopetrol y a Hocol por su compromiso con esta iniciativa estratégica para el país”, afirmó el ministro.

El jefe de la cartera minero-energética destacó además que la infraestructura se desarrollará bajo criterios regulatorios y técnicos definidos por el Gobierno Nacional, la CREG y la UPME.

El ministro también reconoció la participación de TGI dentro del proceso técnico adelantado por la UPME. “Es importante destacar que TGI fue la única empresa que presentó una propuesta concreta dentro de este proceso. Eso demuestra confianza en el país y en la necesidad de fortalecer y modernizar nuestra infraestructura gasífera”, concluyó.

De acuerdo con el informe técnico, el proyecto contempla además obras submarinas y adecuaciones en el nodo Ballena para garantizar la integración operativa con el SNT, así como permisos ambientales y marítimos que actualmente avanzan ante las autoridades competentes.

Colombia: Cómo preparar la demanda para un posible “Súper Niño”

Organismos como la NOAA y el IDEAM han alertado sobre la posible llegada de un nuevo Fenómeno de El Niño, incluso con mayor intensidad.

Colombia enfrenta un panorama cada vez más exigente para su sistema eléctrico. El crecimiento de la demanda, la variabilidad climática y los retrasos en proyectos de generación han incrementado la presión sobre la oferta.

En este contexto, la Respuesta de la Demanda se consolida como una herramienta clave para mitigar riesgos y aportar estabilidad al sistema.

Este mecanismo, utilizado en mercados eléctricos modernos, permite equilibrar el sistema no solo desde la generación, sino también desde el consumo, incentivando a grandes y medianos usuarios a reducir su demanda en momentos estratégicos. Así, se disminuye la presión sobre el sistema, se optimizan costos y se fortalece la confiabilidad del servicio.

“La demanda no es pasiva; es un activo energético capaz de aportarle estabilidad al sistema en momentos críticos. Su gestión, lejos de ser un recurso marginal, puede convertirse en una capacidad real, comparable a una planta de generación, distribuida en cientos de puntos de consumo y a un costo eficiente para el sistema”, afirmó Mateo Porras, gerente General de Julia RD.

Durante el pasado Fenómeno de El Niño de 2023–2024, Julia RD evidenció el potencial de este mecanismo al lograr reducciones por 38 GWh, equivalentes al consumo mensual de más de 200.000 hogares, y alcanzar disminuciones de hasta 70 MW, una capacidad comparable con la de una planta de generación mediana.

Estos resultados ratifican que la demanda puede operar como un recurso energético real para el país. Por eso, ante la posibilidad de un eventual “Súper Niño”, su papel adquiere relevancia, al ofrecer una alternativa rápida, eficiente y efectiva para reducir el riesgo de desbalances en el sistema.

“Colombia ya no enfrenta solo una coyuntura climática. Estamos ante un desafío estructural en materia de seguridad energética. El país ya demostró que la Respuesta de la Demanda funciona; ahora el reto es convertirla en una herramienta permanente dentro de la política energética”, agregó Porras.

Julia RD es una empresa colombiana especializada en el mercado de Respuesta de la Demanda. Fundada hace nueve años, se ha consolidado como un agregador de demanda del país, con un modelo basado en la comercialización de reducciones de consumo y en la transformación de la flexibilidad energética en un recurso estratégico para el sistema.

Actualmente, la compañía agrupa a más de 80 clientesen más de 300 puntos de consumo a nivel nacional y lidera los mayores volúmenes de reducción efectiva en momentos críticos. Además, representa al mayor número de usuarios ante el operador del mercado.

La gestión de la compañía ha sido reconocida con el Premio Nacional de Eficiencia Energética Andesco 2025 y con su condición de finalista en los Premios Portafolio 2025, en la categoría de Innovación, reconocimientos que respaldan la solidez de su propuesta.

“En Julia RD transformamos la flexibilidad energética de las empresas —su capacidad de ajustar y reducir su consumo— en un activo que genera valor para el cliente y, al mismo tiempo, aporta estabilidad al sistema eléctrico nacional”, señaló el ejecutivo.

1 … 21 22 23 24 25 … 302