El Caribe: potencia energética

Más allá de los hidrocarburos y el carbón, el Caribe colombiano emerge como plataforma de la transición energética, hasta convertirse en hub regional.

Por: AMYLKAR D. ACOSTA*

En 1975, justo cuando Colombia perdió la autosuficiencia y paso de ser exportador de petróleo a importador, situación que se prolongó por diez años, se declaró la comercialidad de los mayores yacimientos de gas y de carbón en La Guajira y en el Cesar, convirtiéndose la región Caribe en la despensa minero-energética del país. De no haber sido por ello, la crisis fiscal y de la balanza de comercio exterior habría sido crítica.

La historia se repite ahora cuando la transición energética demanda el desarrollo de las fuentes no convencionales de energías renovables (FNCER). El Caribe le vuelve a tenderle la mano a Colombia para aprovechar de la mejor manera esta ventana de oportunidad para su desarrollo económico y social, ambientalmente sostenible e incluyente.

El Caribe colombiano se consolida como el eje estratégico de la transición energética. Gracias a su ubicación geográfica privilegiada, al decir del gran pensador antioqueño Luis López de Mesa, la esquina oceánica de América, su infraestructura portuaria y su enorme potencial en recursos naturales, la región no solo ha sido históricamente protagonista en el sector minero-energético, sino que hoy se perfila como el epicentro de las energías limpias del país.

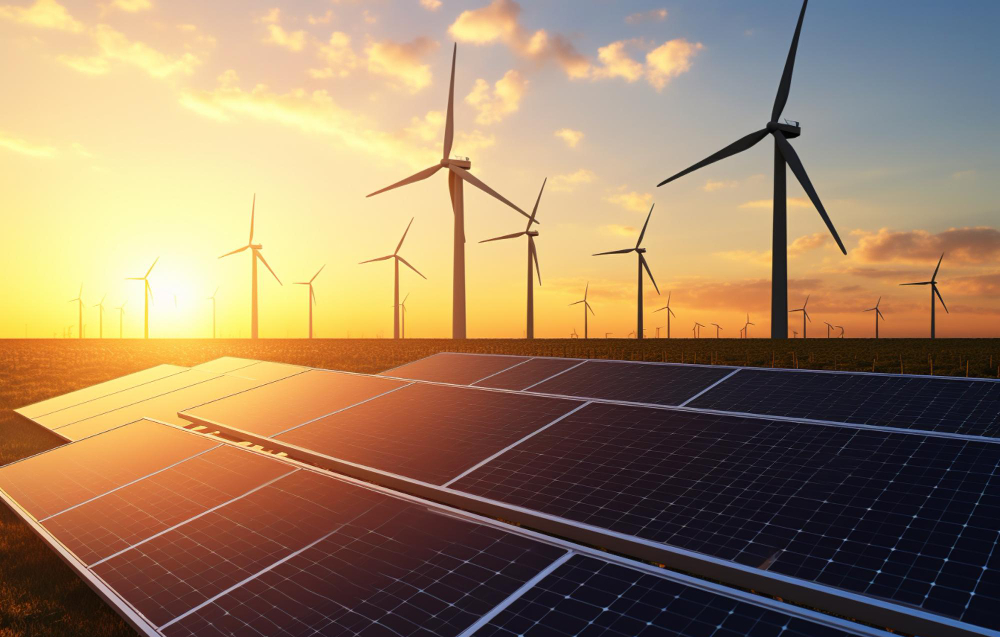
Departamentos como La Guajira, Cesar, Magdalena y Atlántico concentran una parte sustancial de la producción de carbón, gas natural y energía térmica de Colombia. En particular La Guajira posee uno de los mayores potenciales eólicos de América Latina, con velocidades de viento constantes, lo que ha atraído inversiones nacionales e internacionales para el desarrollo de parques eólicos y proyectos de granjas solares – fotovoltaicas a gran escala, que se han esparcido en el Caribe hasta alcanzar los 1.6 GW de capacidad instalada.

Desafortunadamente, la parálisis y el abandono de los 16 parques eólicos en La Guajira, con un potencial de 2.4 GW ha privado a Colombia de disponer de dicha capacidad, que contribuiría, además de diversificar y robustecer la matriz eléctrica, a hacerla más resiliente frente al fenómeno de El Niño, por su carácter contracíclico. Esta es una de las asignaturas pendientes  que le deja como legado este gobierno al entrante.

Y ello, en momentos en los que Colombia enfrenta un panorama complejo: reservas probadas y de producción de gas natural en franca declinación, al punto de tener que importarlo desde diciembre de 2024 para satisfacer la demanda esencial.

Por lo demás, la única planta regasificadora con la que cuenta el país para dichas importaciones es la Sociedad Portuaria El Cayao (SPEC LNG), ubicada en Barú (Cartagena). Además, acusa una estrechez en la Oferta de Energía Firme (OEF), que este año se estima por parte de ACOLGEN entre 2.2% y 2.9%.

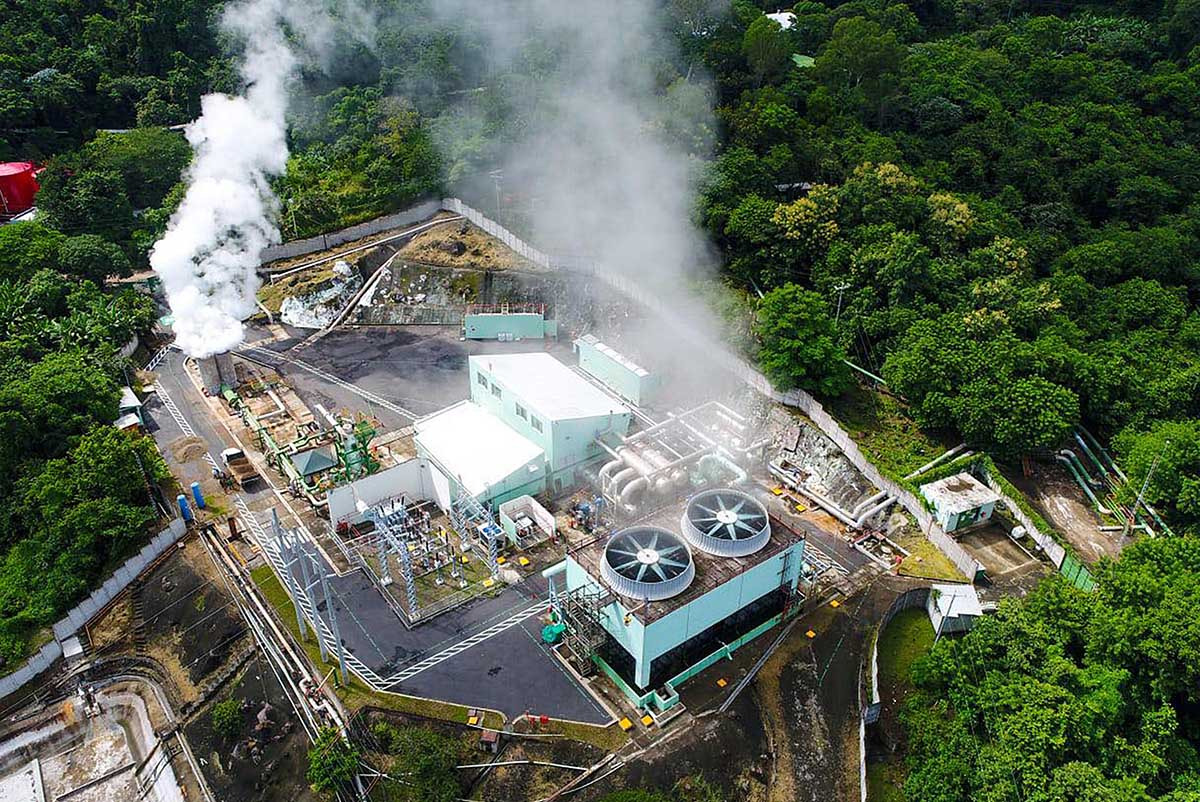
La región también que ha sido clave en la producción y transporte de gas natural, considerado el energético de la transición, con una infraestructura estratégica que conecta los campos del Caribe con el interior del país.

Hoy, la mayor apuesta del país para recuperar la seguridad y la soberanía energética está en el yacimiento de Sirius, ubicado costa afuera entre los departamentos de La Guajira y Magdalena, con reservas estimadas de 6 TPC, el triple de las reservas probadas remanentes.

He insistido en que el país ha desestimado la importancia del aprovechamiento del gas metano asociado a los mantos de carbón (CBM, por sus siglas en inglés), cuyas reservas entre los departamentos de Cesar y La Guajira se calculan en 7 TPC.

Pero como su declaratoria de comercialidad se proyecta hacia el 2030 y ante el déficit de gas que se proyecta en 20% en 2026, escalando hasta el 50% en 2029, se requiere ampliar la capacidad de importación, para lo cual se requiere la instalación de nuevas unidades de plantas regasificadoras.

Los dos proyectos más avanzados son los de La Guajira, liderado por TGI, y otro en Cartagena, promovido por Ecopetrol, asociada con Frontera Energy.

Asimismo, los puertos sobre el mar Caribe facilitan la exportación de carbón, a los que todavía, a pesar de los malos augurios del presidente Petro, les queda futuro por delante, razón por la cual Colombia no puede renunciar a él prematuramente, y otros recursos energéticos, consolidando de esta manera su rol en el fortalecimiento de la balanza comercial.

Más allá de los hidrocarburos y el carbón, el Caribe colombiano emerge como plataforma de la transición energética, hasta convertirse en hub regional. Los proyectos de energías renovables no convencionales —solar y eólica, especialmente—, junto con iniciativas de hidrógeno verde, posicionan a la región como un polo de innovación y sostenibilidad.

El proyecto de hidrógeno verde va en línea con la necesidad que tiene el país de acompasar la transición energética con una estrategia de transformación productiva,diversificando la economía mediante el impulso de otros sectores como la industria, el turismo y la agricultura.

Y, a propósito de la agricultura, bueno es advertir que, aunque el Gobierno se ha encargado de instalar en el imaginario colectivo la idea de que la transición energética y las FNCER se reducen a la energía eólica y solar, el espectro de ellas es mucho más amplio.

Se requiere integrar a la matriz energética otras fuentes tales como la energía geotérmica, el potencial de generación de energía hídrica a filo de agua y, cómo no, los biocombustibles, considerados por la Agencia Internacional de Energía (AIE), como “una pieza clave dentro de la estrategia global para descarbonizar la economía”.

Entre los departamentos de La Guajira, Magdalena y Cesar se cuenta con 127.350 hectáreas sembradas de palma africana, cuyo fruto es la materia prima para producir el biodiesel para las mezclas del 10% en el país, susceptible de incrementarlas, tal como lo he planteado para que se amplíe la frontera agrícola en Colombia.

*Exministro de Minas y Energía y miembro de Número de la ACCE.
El outlier de la quinta subasta del Cargo por Confiabilidad

El pasado viernes 22 de mayo se realizó la quinta subasta del Cargo por Confiabilidad. El resultado fue inesperado para muchos, desde los precios de cierre hasta los participantes.

Por: HEMBERTH SUÁREZ LOZANO*

El precio en que cerró la quinta subasta del Cargo por Confiabilidad fue de 22 USD/MWh para el grupo de plantas con precios variables inferiores, PCVI. Y el precio de cierre de 16,4 USD/MWh fue para el grupo de plantas con precios variables superiores.

Pero, el protagonismo lo tuvo el proyecto de generación térmica Termoinduenergy-Nencol 5, que dio la sorpresa por tres razones:

La primera es que Termoinduenergy-Nencol 5 es el único proyecto nuevo de generación térmica que resultó con asignación de Oferta de Energía Firme (OEF). Aclaro, sí hubo asignación para otras plantas térmicas, pero ya existentes. Proyectos nuevos térmicos solo Termoinduenergy-Nencol 5.

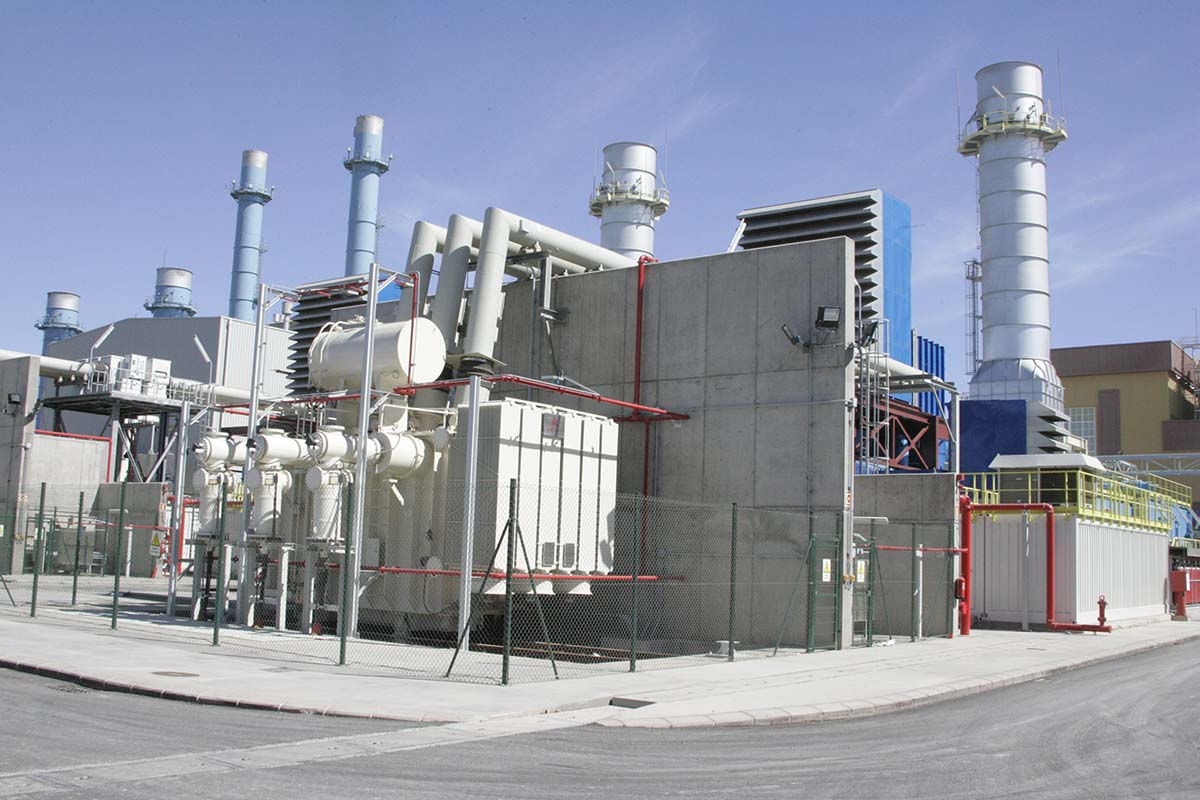
La segunda sorpresa es el energético con que se respaldará este proyecto cuando entre en operación, que será gas natural importado. Así las cosas, Termoinduenergy-Nencol 5 se convierte en el único proyecto que apalancará la puesta en operación de infraestructura de importación de gas natural en Colombia.

La tercera sorpresa es que este proyecto es de una capacidad superior a 2.200 MW, que lo hace el proyecto térmico más grande en Colombia. Y, cuando alcance la entrada en operación comercial, será de las principales plantas de generación de energía en Colombia.

Así las cosas, Termoinduenergy-Nencol 5 reportará para Colombia beneficios tangibles como alta potencia firme, baja emisión frente al carbón o fuel oil, un gran ⁠respaldo para el sistema eléctrico, y una planta de generación con alta eficiencia a partir de su Heat Rate.

En términos generales, aplaudo al Gobierno de Colombia, específicamente al Ministerio de Minas y Energía, a la Comisión de Regulación de Energía y Gas y a la empresa XM, por los resultados de la quinta subasta de expansión de generación de energía en la cual se asignaron OEF a 15 proyectos nuevos, donde el outlier fue Termoinduenergy-Nencol 5.

* Abogado de OGE ENERGY

El desbarajuste fiscal

La sostenibilidad fiscal no es un asunto ideológico; es una condición indispensable para garantizar la viabilidad de las políticas públicas y la capacidad del Estado para atender las necesidades de la población.

Por: AMYLKAR D. ACOSTA*

La crisis fiscal que enfrenta el gobierno de Gustavo Petro dejó de ser una advertencia de los analistas para convertirse en una realidad inocultable.

El creciente déficit fiscal, que crece a un ritmo endiablado de $50 billones anualmente, el aumento sostenido del endeudamiento público, la caída de los ingresos tributarios y el desbordamiento del gasto, han puesto en evidencia la fragilidad de las finanzas del Estado colombiano.

El Gobierno apostó a una ambiciosa expansión del gasto público sustentada en la premisa de que la reforma tributaria garantizaría recursos suficientes para financiar sus programas sociales y sus promesas de transformación económica.

Sin embargo, después de la reforma tributaria de 2022, cuyo mayor recaudo se esfumó, los intentos de otras se le frustraron al gobierno y el menor crecimiento económico, la desaceleración de sectores estratégicos y la reducción de la inversión privada terminaron afectando el recaudo fiscal, generando un preocupante desbalance entre ingresos y gastos.

A ello se suma el debilitamiento deliberado de sectores que históricamente han contribuido de manera significativa a las finanzas nacionales, como el minero-energético.

La incertidumbre regulatoria, los mensajes contradictorios frente a la exploración de hidrocarburos y las restricciones a nuevos proyectos, han impactado la confianza inversionista y reducido las expectativas de ingresos futuros provenientes del petróleo y el gas, pilares fundamentales de las exportaciones y de los recursos fiscales del país.

La situación se agrava por el incremento del servicio de la deuda pública. Hoy una proporción cada vez mayor del presupuesto nacional debe destinarse al pago de intereses y amortizaciones, limitando el margen de maniobra del Estado para invertir en infraestructura, salud, educación y seguridad. En otras palabras, el Gobierno dispone de menos recursos para atender las necesidades sociales porque una parte creciente del presupuesto está comprometida con la deuda.

El Gobierno central acusa un déficit primario (excluyendo intereses de la deuda) de 3.6%, según la CEPAL, el más alto de Latinoamérica. El déficit fiscal cerró 2025 en 6.4%. 

El abultado déficit y el creciente endeudamiento afectan la sostenibilidad fiscal, lo cual le ha valido a la Nación la rebaja de la calificación de la deuda soberana, así como el mayor costo de su deuda y de su endeudamiento, al punto que la mayor prima de riesgo le ha significado pagar tasas de colocación hasta el 14.46%.

De ello se sigue una mayor erogación para cubrir el servicio de la deuda. Como botón de muestra tenemos la apropiación de $46 billones más en dicho rubro en el PGN para 2027, partida que explica por sí sola el incremento del aforo presupuestal para el año entrante, constituyéndose en la mayor de todas después de la educación, restándole de paso espacio a la inversión. Esta partida es la verdadera inflexibilidad del gasto público de que tanto se queja el gobierno para justificar sus fallidos intentos de pasar una nueva reforma tributaria por el Congreso de la República. 

Otro elemento preocupante es la pérdida de credibilidad frente a los mercados y las agencias calificadoras. La incertidumbre sobre el cumplimiento de la regla fiscal y la sostenibilidad de las cuentas públicas se ha traducido en mayores costos de financiamiento para el país, afectando tanto al Estado como al sector privado.

En mi concepto, el hecho de que la exhausta caja de la Nación cayera un 45.7%, desde los $13.8 billones en abril de 2025 a los $7.5 billones, es solo la punta del iceberg. 

Estamos en presencia de un déficit estructural de las finanzas del gobierno central, el cual refleja el descalce entre los ingresos del orden del 16.3% del PIB y el gasto, que alcanza el 22.7%. Estamos en presencia de un verdadero desbarajuste fiscal.

Este estrés y la incontinencia del gasto, advertida por el Comité Autónomo de la Regla Fiscal (CARF), que llevó al gobierno a pausar el cumplimiento de la Regla Fiscal, ha llevado al gobierno a endeudarse exageradamente. 

Basta decir que la deuda bruta del Gobierno Nacional Central (GNC) alcanzó la cifra histórica de $1.238 billones, lo que representa un incremento cercano al 20% en un solo año y un aumento de más de $433 billones desde agosto de 2022.

El ajuste fiscal requerido será una ímproba tarea, puesto que implica adoptar decisiones difíciles pero necesarias: racionalizar el gasto, priorizar la inversión productiva, controlar el crecimiento del endeudamiento y fortalecer las fuentes permanentes de ingresos. No se trata únicamente de reducir el déficit en el corto plazo, sino de enviar señales claras de disciplina y responsabilidad fiscal.

Cabe advertir el hecho de que el elevado déficit fiscal se ha venido a sumar al creciente déficit de la Cuenta Corriente de la Balanza de Pagos. El déficit de la Balanza Comercial pasó de US $10.807 millones en 2024 a US $16.377 millones en 2025, un incremento del 51,5%. Los denominados déficits gemelos (déficit fiscal + déficit en cuenta corriente de la Balanza de Pagos) alcanzaron el -8.8%, el mayor en la última década.

En momentos de incertidumbre internacional, volatilidad de los precios del petróleo y desaceleración económica, mantener unas finanzas públicas sanas es fundamental para proteger la estabilidad económica y social del país.

La sostenibilidad fiscal no es un asunto ideológico; es una condición indispensable para garantizar la viabilidad de las políticas públicas y la capacidad del Estado para atender las necesidades de la población.

*Ex ministro de Minas y Energía y miembro de Número de la ACCE.
¡Alerta roja!

El Gobierno desperdició un tiempo precioso para tomar las medidas apropiadas para destrabar la ejecución de los proyectos de generación y de transmisión eléctrica, en cumplir con el pago de la abultada deuda con las empresas comercializadoras, en adelantar con sentido de urgencia la convocatoria de subastas de reconfiguración y expansión, y en conformar la CREG.

Por: AMYLKAR D. ACOSTA*

Hay dos tipos de riesgo, uno inmanente, estructural, y el otro inminente. Este último, a su vez, tiene dos componentes. Veamos: en cuanto al primero aludo a la vulnerabilidad de la matriz eléctrica frente a fenómenos extremos como El Niño, habida cuenta que el 58% de la capacidad instalada de generación es hídrica y por lo tanto expuesta a condiciones de hidrología crítica que compromete su operatividad.

Tanto más en cuanto que de los veinticuatro embalses que les sirven a las centrales de generación sólo uno de ellos, El Peñol, que le sirve a Guatapé, tienen una capacidad de regulación de más de un año, los demás a lo sumo sólo cuatro meses.

Esta vulnerabilidad pudo haberse mitigado si se hubiera cumplido el compromiso adquirido por parte del presidente Gustavo Petro de integrar a dicha matriz 6 GW de fuentes no convencionales de energías renovables (FNCER), entre eólica y solar.

Entre 2019 y 2021 se asignaron 2.400 MW a instalarse en 16 parques eólicos en La Guajira, los primeros de ellos han debido entrar en operación en 2022 y hasta la fecha no ha entrado ninguno. El avance en renovables se reduce a los 1.875 MW en operación en granjas solares.

En cuanto al riesgo inminente, hablemos primero del déficit de la Oferta de Energía en Firme (OEF). Como lo ha informado XM existe en este momento un desbalance entre la oferta y la demanda de energía. Se está presentando un déficit de 2,2% que representa aproximadamente 250 a 300 MW de capacidad firme faltante, equivalente a todo el consumo de una ciudad como Bucaramanga.

De otra parte, es cada vez más inminente un apagón financiero de las empresas del sector eléctrico, que es como han llamado los organismos de control la crisis financiera a la que están abocadas por la deuda acumulada que las tiene en serias dificultades.

Me refiero a las deudas por concepto de los subsidios al consumo de energía de los estratos 1, 2 y 3, que el Gobierno Nacional se ha abstenido de girarles ($2,4 billones), de la opción tarifaria ($3,2 billones), que el presidente Petro se comprometió pero no cumplió pagar.

El caso más patético es el de la empresa Air e, la cual fue intervenida hace 20 meses, ya son 6 agentes interventores los que han desfilado por ella y no sólo no se han superado las causales de insolvencia, iliquidez y falta de caja que determinaron su intervención por parte de la Superintendencia de Servicios Públicos, sino que esta se ha convertido en parte del problema y por su negligencia la empresa intervenida hoy no está mejor que cuando estuvo peor. Esta empresa adeuda más de $2 billones, de los cuales más de $1 billón es con las generadoras.

Este es el estado en el que sorprende al sector eléctrico el anuncio de que el temido fenómeno de El Niño ya no es una probabilidad sino, como lo afirmó la directora del IDEAM, “una certeza científica… más severo que el del 2024”. En su más reciente reporte dijo que “el fenómeno de El Niño llegará a Colombia antes de lo previsto”, peor aún, “será fuerte o muy fuerte”.

Ello llevó al ministro de Minas y Energía, Edwin Palma, a expresar en la Circular 40023 del 14 de mayo dirigida a la CREG que se cierne “una situación de riesgo inminente para la prestación continua del servicio de energía eléctrica”.

Y no es para menos, puesto que lo peor es que se viene configurando una tormenta perfecta en la que El Niño es sólo el detonante. Veamos: el pasado 2024 pasamos, pero por la cornisa, a ras, gracias a que para entonces contamos con una reserva de capacidad de generación excedente de energía del 5% y ahora estamos en rojo. Entonces tuvimos la holgura que hoy no tenemos en oferta de gas natural, el que necesitan las térmicas para operar cuando son requeridas y van a ser requeridas.

Recordemos que desde diciembre de 2024 se está importando gas para satisfacer la demanda esencial y para ello sólo se cuenta con la única regasificadora (SPEC, en Barú, Cartagena) que está operando al límite de su capacidad de 475 MPCD.

De modo que, muy seguramente, cuando las térmicas pasen de generar el 15% al 55% y se requieran mayores volúmenes de gas importado, nos vamos a enfrentar al dilema de racionar el servicio de energía o racionar el suministro de gas natural como ya sucedió en octubre de 2025 cuando la SPEC entró en mantenimiento programado. 

El Gobierno desperdició un tiempo precioso para tomar las medidas apropiadas para destrabar la ejecución de los proyectos de generación y de transmisión, en cumplir, como es su deber, con el pago de la abultada deuda con las empresas comercializadoras, en adelantar con sentido de urgencia la convocatoria de subastas de reconfiguración y expansión, en conformar una CREG, que ha permanecido la mayor parte del tiempo en interinidad y durante un largo lapso sin quorum para tomar decisiones.

En su lugar, hemos tenido una política errada y errática, caracterizada por la imprevisión y la improvisación, en medio de una hostilidad permanente contra las empresas, satanizándolas y exponiéndolas constantemente a amenazas y medidas que, en lugar de atraer a los inversionistas, ha erosionado la confianza inversionista y llevándose de calle la seguridad jurídica.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

Hecatombe contractual en el mercado de gas natural

Una “hecatombe contractual” en el suministro de gas natural puede presentarse cuando se produce un efecto dominó de incumplimientos, desequilibrios o rupturas contractuales que terminan afectando de manera sistémica a toda la cadena del mercado, incluidos los transportadores.

Por: HEMBERTH SUÁREZ LOZANO*
La coligación contractual surge cuando existen varios contratos autónomos que, pese a conservar individualidad jurídica propia, se encuentran funcionalmente vinculados para alcanzar una finalidad económica común.

En el sector gasífero los contratos de suministro no son independientes, con lo cual, lo que ocurra en contratos de suministro impacta en los contratos de capacidad de transporte. Con lo cual, si un productor comercializador preponderante da por terminado sus compromisos contractuales, sin duda, se presentaría una hecatombe contractual.

Para hablar de “coligación” se requiere la concurrencia de los siguientes requisitos:

Primero: Pluralidad de contratos, se requiere la existencia de, al menos, dos negocios jurídicos que cumplan los requisitos legales para su existencia y validez.

Segundo: Nexo funcional, existencia de un nexo causal habida cuenta que se debe buscar la consecución de un mismo resultado.

Bajo el entendido anterior, se entiende la coligación contractual como una pluralidad de varios contratos, independientes en principio, que son celebrados con una coincidente finalidad “supra individual”, es decir, tienen un alcance jurídico superior bajo resultados que afectan a todos los contratos vinculados.

A propósito, en un Laudo entre Canacol Energy Colombia S.A. vs Oleoducto Bicentenario de Colombia S.A.S., el Centro de Arbitraje y Conciliación de la Cámara de Comercio de Bogotá, señaló, palabras más palabras menos, que la coligación contractual surge cuando dos o más contratos, aunque conservan su autonomía e individualidad jurídica, se articulan de manera estratégica y coordinada para alcanzar un objetivo superior de carácter práctico, económico o empresarial que les es común.

En este escenario, cada negocio jurídico adquiere verdadero sentido en función de la ejecución conjunta de los demás, pues únicamente a través de su interacción armónica es posible materializar la finalidad perseguida por las partes.

Por ello, una “hecatombe contractual” en el suministro de gas puede presentarse cuando se produce un efecto dominó de incumplimientos, desequilibrios o rupturas contractuales que terminan afectando de manera sistémica a toda la cadena del mercado de gas natural, incluidos los transportadores.

Se trata de un escenario en el que la alteración de uno o varios contratos esenciales desencadena consecuencias sucesivas sobre múltiples agentes vinculados técnica y económicamente.

*Abogado de OGE ENERGY

Los retos del sector energético 2026–2030

Quien quiera que asuma la conducción de los destinos nacionales a partir del 7 de agosto de 2026, debe saber que sólo triunfa quien pone la vela donde sopla el viento, jamás quien pretenda que el viento sople en donde pone la vela.

Por: AMYLKAR D. ACOSTA*

Empezando por la Transición Energética: Colombia, como lo está haciendo el resto del mundo, debe concebir la Transición como la integración de las fuentes no convencionales de energía renovable (FNCER) a la matriz eléctrica, diversificándola aún más de lo que está, no como reemplazo o sustitución de las energías convencionales sino como complemento, de tal modo que las unas le sirvan de respaldo a las otras.

Hay necesidad de retomar la hoja de ruta de la Transición Energética definida en el Documento CONPES 4075 de 2022. El actual gobierno, en lugar de construir sobre lo construido, se propuso, sin lograrlo, darse la hoja de ruta de la Transición Energética Justa prevista en la Ley 2294 de 2023 del PND.

A pesar de que la ex ministra de Energía Irene Vélez anunció en la COP 27 en noviembre de 2022 que para mayo de 2023 se tendría esa Hoja, hasta la fecha, a 5 meses del fin de su cuatrienio sólo existen unos “documentos” que han debido servir de insumos para la misma. Eso es como tener las piezas de un lego al alcance de la mano pero sin armarlo. 

Y hablando de Transición Energética, Colombia debe sintonizarse con el resto del mundo que prioriza la seguridad energética sobre la transición. Esta no debe poner en riesgo a aquella, como tampoco debe poner en riesgo la soberanía energética. En este orden, Colombia no puede marchitar prematuramente la industria del carbón y de los hidrocarburos, sus dos principales renglones de exportación, principales fuentes de divisas, de financiación del Estado y de la propia transición.

Con fundamento en lo anterior, sin desmedro de la Transición Energética, el próximo gobierno deberá poner término a la moratoria de la firma de nuevos contratos de exploración y explotación de hidrocarburos, así como del uso en Colombia de la técnica del fracking 6.0, la cual mitiga su impacto ambiental, única manera de espantar el fantasma de la importación de petróleo y recuperar la autosuficiencia perdida de gas natural.

Tenemos que acoger el consejo de Keynes a Roosevelt: “Apresurarse sería dañino cuando lograr la meta de largo plazo es más importante que el resultado inmediato.” 

El sector eléctrico enfrenta un alto riesgo de un apagón financiero, como lo han advertido reiterativamente los organismos de control (Procuraduría y Contraloría), que puede derivar en un efecto dominó que, como lo ha anticipado la firma XM, que opera el Sistema Interconectado Nacional (SIN), comprometería la confiabilidad y firmeza en la prestación del servicio.

Al gobierno entrante le corresponderá implementar un plan de choque que desactive esta bomba de tiempo que tiene al sector eléctrico sumido en una crisis inducida por el mismo gobierno.

Se debe proceder a la mayor brevedad al pago de la deuda contraída por parte de la Nación con las empresas comercializadoras por concepto de los subsidios al consumo de energía de los estratos 1, 2 y 3 ($3,6 billones) y buscarle una salida al pago a las mismas del saldo de la deuda por la opción tarifaria ($3,2 billones), mediante la titularizacion de las mismas.

Colombia actualmente tiene un déficit de la Oferta de Energía Firme (OEF) de 2,2% que representa aproximadamente 250 a 300 MW de capacidad firme faltante, equivalente a todo el consumo de una ciudad como Bucaramanga. Esta cifra se estima basándose en una demanda máxima proyectada que supera los 12.000 MW, siendo un riesgo cubierto parcialmente por el cargo por confiabilidad. 

Ello obedece al atraso en la ejecución de más de 4.000 MW de capacidad instalada, situación que tiende a agravarse dado que se requieren 6.000 MW más antes de 2027, mientras que la demanda de energía crece por encima del 4%.

Entre las prioridades del próximo gobierno está destrabar la ejecución de los proyectos de generación, especialmente de los 16 parques eólicos en La Guajira y los de transmisión.

Son varias las acciones que deberán acometerse: catalogarlos como proyecto de interés nacional estratégico (PINES: Documento CONPES 3762 de 2013); aplicar la norma prevista en las leyes 56 de 1981, 1715 de 2014, 2099 de 2021 y el Decreto 1537 de 2022, que establecen que los proyectos eléctricos son de utilidad pública e interés social, de tal suerte que debe primar el interés general sobre el interés de los particulares.

Se deberá promover, además, el trámite en el Congreso de la República del proyecto de ley que reglamente las consultas previas. 

En relación a los biocombustibles, bueno es recordar que es la propia Agencia Internacional de Energía (AIE), a la cual Colombia acaba de ser admitida, la que dice que “son pieza clave dentro de la estrategia global para descarbonizar la economía”. 

Decimos esto, a propósito de la desprotección y desincentivo por parte del actual gobierno, propiciando la invasión de etanol subsidiado desde los EEUU, recurriendo a prácticas de dumping, sumiendo a esta industria en una gran crisis, afectando toda la cadena agroindustrial, el empleo y el ingreso.

Se debe restablecer la norma que la protegía, permitiendo las importaciones solo para cubrir el déficit de oferta nacional. Es más, el próximo gobierno debería incrementar el porcentaje de las mezclas de los biocombustibles, con lo cual se reduciría las importaciones de gasolina (hoy en 40%) y de diésel (hoy en 15%), ampliaría la frontera agrícola y generaría más empleo e ingreso.

Quien quiera que sea que asuma la conducción de los destinos nacionales a partir del 7 de agosto de 2026 debe saber que sólo triunfa quien pone la vela donde sopla el viento, jamás quien pretenda que el viento sople en donde pone la vela.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

Energía geotérmica para evitar sanciones por abandono de pozos

Para un operador de un pozo petrolero inactivo, existe una nueva causal legal que puede evitar la imposición de sanciones derivadas de dicha inactividad: la generación con geotermia.

Por: HEMBERTH SUÁREZ LOZANO*

La inactividad de un pozo petrolero no suele ser una omisión arbitraria del operador, sino el resultado de decisiones técnicas, económicas, regulatorias e incluso socioambientales.

En muchos casos, mantener un pozo temporalmente inactivo constituye una medida racional —y en ocasiones necesaria— para proteger el yacimiento, optimizar recursos o atender exigencias externas. Es decir, la inactividad no siempre implica negligencia o incumplimiento; por el contrario, puede obedecer a causas objetivas, razonables y alineadas con las buenas prácticas de la industria petrolera.

No obstante, la inactividad de un pozo puede dar lugar a sanciones por parte de la Agencia Nacional de Hidrocarburos (ANH). Estas no proceden cuando existe una suspensión temporal vigente, un abandono temporal aprobado, un plan de reactivación o un abandono definitivo autorizado.

A este conjunto de supuestos se suma, a partir de la Resolución 40164 del 18 de marzo de 2026, expedida por el Ministerio de Minas y Energía, una nueva causal que justifica la suspensión temporal: que el operador acredite el desarrollo de proyectos de generación de energía geotérmica.

En efecto, el artículo 7, parágrafo 2, de la Resolución 40164, establece que, cuando la suspensión temporal se fundamente en el posible aprovechamiento de recursos del subsuelo o en usos del subsuelo en el marco de la transición energética, el operador del pozo inactivo no será sancionado. En estos casos, el pozo se entiende en una condición permitida y debidamente autorizada.

La relevancia de esta nueva causal radica en que habilita al operador para articular la actividad petrolera con esquemas de generación energética. Así, puede acudir a figuras de autogeneración para consumir la energía en sitio o, conforme a la Resolución CREG 101 099 de 2026, desarrollar activos de generación de mayor capacidad que permitan entregar la energía producida en un punto distinto al de generación. Por ejemplo, la energía generada en los Llanos Orientales podría ser comercializada para atender la demanda de usuarios en Bogotá.

*Socio fundador de OGE ENERGY

En defensa de Ecopetrol

En un momento en que Colombia necesita certezas sobre su seguridad energética, su estabilidad fiscal y su hoja de ruta hacia la transición, decisiones de esta envergadura no pueden explicarse a medias.

Por: AMYLKAR D. ACOSTA*

Si ponemos en contexto el envío por parte del Ministerio de Hacienda y Crédito Público al Congreso de la República del Plan indicativo de enajenación de activos estratégicos de ECOPETROL, valorados en $50 billones, es evidente que la intención del actual gobierno es la de rematar la empresa, desguazarla. 

Se equivocan quienes ingenuamente creen que este Plan indicativo responde a un ejercicio ritual que, como el actual, lo han hecho los demás gobiernos que le han antecedido a Gustavo Petro, subestimando su propósito o mejor su despropósito de dar este paso en falso. No olvidemos el adagio: una cosa es con guitarra y otra es con violín.

Ya le había pedido el presidente Petro al presidente de la empresa Ricardo Roa hacerle un “exorcismo para quitarse el petróleo de la cabeza y meterse a la inteligencia artificial”. Afortunadamente, Roa no le paró bolas. 

Empresas como HOCOL en exploración, CENIT y OCENSA en transporte de crudo, amén de REFICAR en refinación, son los ejes del Grupo empresarial ECOPETROL. Sin ellas queda reducida a un cascarón. La única de las listadas que, a mi juicio, debe venderse es ISA, transportadora de energía, en la cual está interesada y le está proponiendo comprarla el Grupo Energía Bogotá (GEB).

Y, claro, no podía faltar la venta de su participación en el Permian (Texas, EE.UU.), en la que se ha empecinado con terquedad aragonesa, contra toda evidencia de su inconveniencia, simple y llanamente por razones eminentemente ideológicas. 

De todos modos, este es solo el comienzo de un largo proceso, que se inicia con su trámite en el Congreso y la posterior aprobación por parte de la Junta Directiva de ECOPETROL. Será la que tendrá la última palabra y será la que tendrá que responder ante la Contraloría General de la República, si su decisión va en detrimento del patrimonio de la Nación, que tiene en esta empresa un activo estratégico de la mayor importancia.

A Petro no le alcanza su período para matar la gallina de los huevos de oro, pero aspira a coger un nuevo aire en el próximo para consumarlo. Esto se definirá en las urnas. 

No hay que perder de vista que ECOPETROL es la principal fuente de financiamiento de la Nación, a la que le tributa en impuestos y le gira dividendos, al tiempo que a las entidades territoriales le gira por concepto de regalías, los cuales sumados ascienden, en promedio, a $35 billones anualmente. 

Como lo afirmó recientemente Ricardo Roa, pese a que en 2025 sus utilidades cayeron hasta los $9 billones, con una variación negativa cercana al 39.5% con respecto al año anterior, “en cuatro años estamos entregando unos $180 billones en transferencias a la Nación”. Sólo en 2025 dicha suma ascendió a los $35 billones.

Cabe preguntarse, si se prescinde de esta fuente de financiamiento del Estado, cuál otra vendría a ocupar su lugar. Porque no se nos puede olvidar que, como dice el campesino, uno no puede pretender comer carne y seguir tomando leche de la res que se sacrifica. Hay que emprender una cruzada en defensa de ECOPETROL, la joya de la corona.

En síntesis, el plan de enajenación de activos de ECOPETROL, tal como ha sido presentado, deja más preguntas que respuestas. En un momento en que Colombia necesita certezas —sobre su seguridad energética, su estabilidad fiscal y su hoja de ruta hacia la transición—, decisiones de esta envergadura no pueden explicarse a medias. Lo inexplicable no es que una empresa revise su portafolio, sino que lo haga sin ofrecer una justificación convincente ni un horizonte claro.

La pregunta de fondo es si este plan responde a una estrategia coherente con los desafíos de la transición energética o si, por el contrario, evidencia una falta de rumbo. Resulta paradójico que, mientras se insiste en la necesidad de acelerar la diversificación hacia energías limpias, se contemple la venta de activos sin que exista una hoja de ruta clara sobre cómo se reinvertirán esos recursos en proyectos que garanticen sostenibilidad y rentabilidad.

La experiencia internacional advierte sobre los peligros de desinvertir sin un propósito bien definido. En mercados volátiles, vender activos puede significar hacerlo a precios castigados, transfiriendo valor al comprador y debilitando la posición financiera de la empresa en el largo plazo. ¿Está Ecopetrol maximizando el valor de sus activos o simplemente reaccionando a presiones de corto plazo?

La falta de información también afecta la confianza de los inversionistas. La transparencia no es un accesorio, es un requisito. Sin ella, cualquier anuncio de enajenación se percibe como improvisado, alimentando la incertidumbre sobre la gobernanza corporativa y la dirección estratégica de la compañía.

No deja de ser irónico y hasta esquizofrénico, que sea este gobierno, que no disimula su animadversión por el sector privado y la codicia que le atribuye, el que propenda por la privatización de ECOPETROL. Ello sólo se explica por la obnubilación extrema a la que conduce el dogmatismo y el sectarismo, alentados por una concepción ideológica extrema.

Expresiones de Petro en el sentido que “el tiempo del petróleo se acabó; el petróleo y el gas ya no se van a vender en el mundo” y que por ello Colombia debe renunciar a él y dejar de producirlo, no pasa de ser una falacia, porque el mundo sigue consumiendo y va a seguir consumiendo por mucho tiempo el petróleo, como lo muestra la tendencia de la demanda.

Dicho de otra manera, mientras haya quien consuma petróleo habrá quien lo produzca. No podemos pensar con el deseo que el resto del mundo va a dejar de consumir el volumen de petróleo que Colombia se abstenga de producir.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

Una falsa disyuntiva

Colombia debería imitar a Brasil, que ha creado un Fondo para financiar la transición energética, el cual se nutre de las utilidades que le reporta su industria petrolera.

Por: AMYLKAR D. ACOSTA*

La convocatoria impulsada por la ministra encargada de Medio Ambiente y Desarrollo Sostenible Irene Vélez, bajo el sugestivo lema de “la transición más allá de los combustibles fósiles”, plantea una discusión necesaria, pero mal encuadrada.

No porque la transición energética carezca de urgencia —todo lo contrario—, sino porque se presenta como una disyuntiva excluyente: o fósiles o futuro. Y la realidad, terca como siempre, se mueve en zonas grises y tiene sus viceversas.

El mundo atraviesa por un punto de inflexión en la manera de entender e interpretar la transición energética. Lo que durante años se concibió como una ruta lineal hacia la descarbonización, hoy se redefine bajo el peso de nuevas realidades geopolíticas, económicas y tecnológicas. La transición energética ya no es únicamente una carrera por reducir emisiones, sino un delicado equilibrio entre sostenibilidad, seguridad y soberanía energética.

La disrupción causada por eventos como la invasión a Ucrania puso en evidencia la vulnerabilidad de los sistemas energéticos altamente dependientes de fuentes externas. Europa, por ejemplo, comprendió que la dependencia del gas ruso no solo era un problema ambiental, sino un riesgo estratégico. A partir de entonces, el abastecimiento seguro de energía dejó de ser un asunto técnico para convertirse en una prioridad de Estado.

En este nuevo contexto, la seguridad energética —entendida como la garantía de suministro continuo, confiable y a precios razonables— ha recobrado centralidad. Países que antes apostaban por el desmonte acelerado de los combustibles fósiles ahora revisan sus cronogramas, reactivan proyectos de exploración o prolongan la vida útil de sus activos energéticos tradicionales. No se trata de un retroceso, sino de una adaptación pragmática frente a un entorno incierto.

Al mismo tiempo, la soberanía energética ha ganado protagonismo. Las naciones buscan reducir su exposición a mercados volátiles y a decisiones externas, fortaleciendo su capacidad interna de generación. Esto incluye desde el impulso a las energías renovables hasta el aprovechamiento de recursos propios, sean estos hidrocarburos, potencial hidroeléctrico o minerales estratégicos para la transición.

Ese viraje no implica abandonar los compromisos climáticos, sino reconocer que su cumplimiento depende de sistemas energéticos resilientes. Los principios hay que modularlos con el pragmatismo. Sin seguridad ni soberanía, la transición pierde viabilidad política y social. La verdadera transformación energética será aquella que logre armonizar estos tres pilares: sostenibilidad ambiental, seguridad del suministro y autonomía estratégica.

En suma, el mundo no está renunciando a la transición energética; la está madurando. La está llevando del terreno de las aspiraciones al de las realidades, donde las decisiones no solo se miden en toneladas de CO₂ evitadas, sino en su capacidad de sostener economías, garantizar bienestar y preservar la estabilidad de las naciones.

Colombia no enfrenta una elección binaria, sino un desafío de sincronización. Pretender un salto abrupto hacia una economía post-fósil, sin las condiciones técnicas, fiscales y sociales adecuadas, equivale a desmontar el puente antes de haber cruzado el río. La transición energética no es un acto de fe; es un proceso de ingeniería económica, institucional y tecnológica que exige tiempos, inversiones y, sobre todo, realismo.

El país sigue dependiendo de los hidrocarburos no solo como fuente de energía, sino como columna vertebral de sus finanzas públicas y su balanza externa. El petróleo y el gas aportan una fracción significativa de las exportaciones, de los ingresos fiscales y de la estabilidad macroeconómica. Desconocer esta realidad en nombre de un horizonte deseable, pero aún distante, puede resultar más costoso que virtuoso.

La verdadera discusión no es si Colombia debe ir más allá de los combustibles fósiles —eso es inevitable—, sino cómo y a qué ritmo hacerlo sin sacrificar crecimiento, empleo y estabilidad.

La electrificación del transporte, la expansión de las energías renovables, el fortalecimiento de las redes de transmisión y la promoción de la eficiencia energética son piezas claves, pero requieren financiamiento, planeación y continuidad en las políticas públicas.

Contrariamente a lo planteado por el presidente Gustavo Petro en los prolegómenos de tan publicitado como cuestionado evento, pensando con el deseo, en el sentido que “el petróleo y el gas ya no se van a vender en el mundo” y por lo tanto hay que abandonarlo cuanto antes, porque, según él, además “si exportamos petróleo, gas y carbón matamos a la humanidad”, el mundo sigue consumiéndolos y la demanda tanto por petróleo como de carbón viene de récord en récord.

Las cifras no mienten. En el caso del petróleo la demanda, por primera vez superó la barrera de los 100 millones de barriles/día y el año anterior registró los 104 millones, otro tanto ocurre con el carbón, cuya demanda pasó de los 8.700 millones de toneladas en 2023 a 8.845 millones de toneladas en 2025.

Por lo demás, Colombia depende del petróleo y del carbón, ya que son los dos principales renglones de exportación y como tales los mayores generadores de divisas, y son, además, las dos principales fuentes de ingreso tanto para la Nación, que recauda el impuesto de renta y recibe de manos de ECOPETROL ingentes recursos por concepto de dividendos, como de las entidades territoriales, que tienen en el Sistema General de Regalías (SGR) su principal fuente de financiación de proyectos y programas de inversión.

Además, la transición energética demanda recursos que sólo ellos pueden proporcionar. Colombia debería imitar a Brasil, que ha creado un Fondo para financiar la transición energética, el cual se nutre de las utilidades que le reporta su industria petrolera.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

Una alerta temprana

La demanda de energía viene creciendo a un ritmo de 2,6% anual, de tal suerte que el SIN no cuenta con margen de maniobra.

Por: AMYLKAR D. ACOSTA*

Una vez más se asoma amenazante el fenómeno de El Niño, con su consabida temporada de sequía. Este es uno de los dos fenómenos extremos que caracteriza la variabilidad climática, el otro es el de La Niña, la cual se asocia con altas precipitaciones y una ola invernal.

Dichos fenómenos extremos no guardan ninguna periodicidad, sus ciclos son imprevisibles, pero sí son recurrentes, cada vez son más frecuentes, al tiempo que su intensidad y duración son cada vez mayores.

Como pocas veces, en esta ocasión, la National Oceanic and Atmospheric Administration (NOAA) de EEUU y el Centro Europeo de Previsión Meteorológica a Plazo Medio (ECMWF) coinciden en su pronóstico de una probabilidad de que se presente el fenómeno de El Niño de un 80% en el segundo semestre de 2026. Ello, de acuerdo con sus modelos climáticos, los cuales les permite hacer estas predicciones con cierta antelación. 

Preocupa sobre manera lo que advierte el profesor de Ciencias Atmosféricas de la universidad estatal de Nueva York, en Albany, citado por The Washington Post, que en esta oportunidad se trataría de un Super Niño, “el evento de El Niño más fuerte en 140 años”.

Lo grave para Colombia es que, de cumplirse este pronóstico, el país no está preparado para enfrentarlo, particularmente el sector energético atraviesa por su peor crisis.

Por fortuna, en esta oportunidad el ministro Edwin Palma, a diferencia del negacionismo de su antecesor Andrés Camacho, quien estuvo a punto de llevar al país a un apagón por su imprevisión en el pasado Niño de 2024, ha asumido una actitud proactiva: “Toca anticipar y prepararnos… tenemos la responsabilidad de garantizar la energía y el gas para los hogares colombianos y la industria”, dijo.

Veamos: el Sistema Interconectado Nacional (SIN) tiene un déficit del 2% en 2026 y se proyecta 3,5% para 2027 de oferta de energía firme (OEF), debido al atraso en la ejecución y entrada de proyectos clave tanto de generación (se necesitan hasta 2.500 MW adicionales) como de transmisión, para evitar el entrampamiento de la generación. 

Además, la demanda de energía viene creciendo a un ritmo de 2,6% anual, de tal suerte que el SIN no cuenta con margen de maniobra. Con un agravante, con fenómeno de El Niño, en condiciones de hidrología crítica y ante el bajo nivel de los embalses, tocaría apelar al parque térmico de generación que le sirve de respaldo a las hídricas y se requeriría importar más gas, en momentos en los que la capacidad de importación es limitada. Su provisión, así como los precios del gas licuado, a nivel internacional se está complicando por el conflicto en Oriente Próximo. 

Al déficit de oferta de energía firme (OEF) y a las dificultades para el abastecimiento de combustibles a las térmicas se viene a sumar la crisis financiera que afrontan las empresas comercializadoras de energía, por el impago por parte del Gobierno Nacional de la deuda por los subsidios al consumo de energía que ya supera los $3,6 billones, que amenaza con extenderse a las empresas generadoras, a las que la intervenida Air e les debe más de $2 billones. 

Tanto más, dada la baja resiliencia del SIN, habida cuenta que la generación hídrica, que es la que se verá más impactada por El Niño, participa en más del 60% de la capacidad instalada y, de contera, de los 23 embalses con los que cuenta el país, solo uno de ellos, el del Peñol en Antioquia, que sirve a la hidroeléctrica de Guatapé, tiene una capacidad de regulación mayor a un año, las demás no superan los cuatro meses. De manera que una sequía prolongada apaga el país. 

Tal situación no era inevitable, obedece a la imprevisión, a la improvisación y al chamboneo en este y en anteriores gobiernos, que han impedido que la expansión de la capacidad instalada de generación y de transmisión de energía se dé al mismo ritmo de crecimiento de la demanda.

Sobre todo, el estancamiento de los proyectos de energía eólica en La Guajira, que compromete 2.400 MW, los cuales vendrían a robustecer y a diversificar aún más nuestra matriz eléctrica, garantizando una mayor firmeza y confiabilidad del sistema y, de contera, la tornaría más resiliente frente al fenómeno de El Niño, toda vez que tanto la energía eólica como la solar tienen la propiedad de ser contra cíclicas.

Es urgente superar estos impases, tanto más en cuanto que, como se prevé, la demanda por energía va a seguir creciendo exponencialmente por cuenta de la inteligencia artificial y sus centros de datos, que demandan tanta energía, que ya proliferan por todo el mundo.

Estamos en presencia de lo que los expertos denominan la “tiranía del 24/7”, debido a que los algoritmos de la inteligencia artificial no descansan, no tienen horario ni calendario, requiriendo el suministro de energía eléctrica de manera continua, sin interrupciones, firme y, lo que es más importante, masiva, ya que, según Goldman Sach, el consumo de energía hacia 2030 crecerá el 175%.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

1 2 3 4 5 6 … 39