Cómo cierra Colombia el 2025 en energías renovables

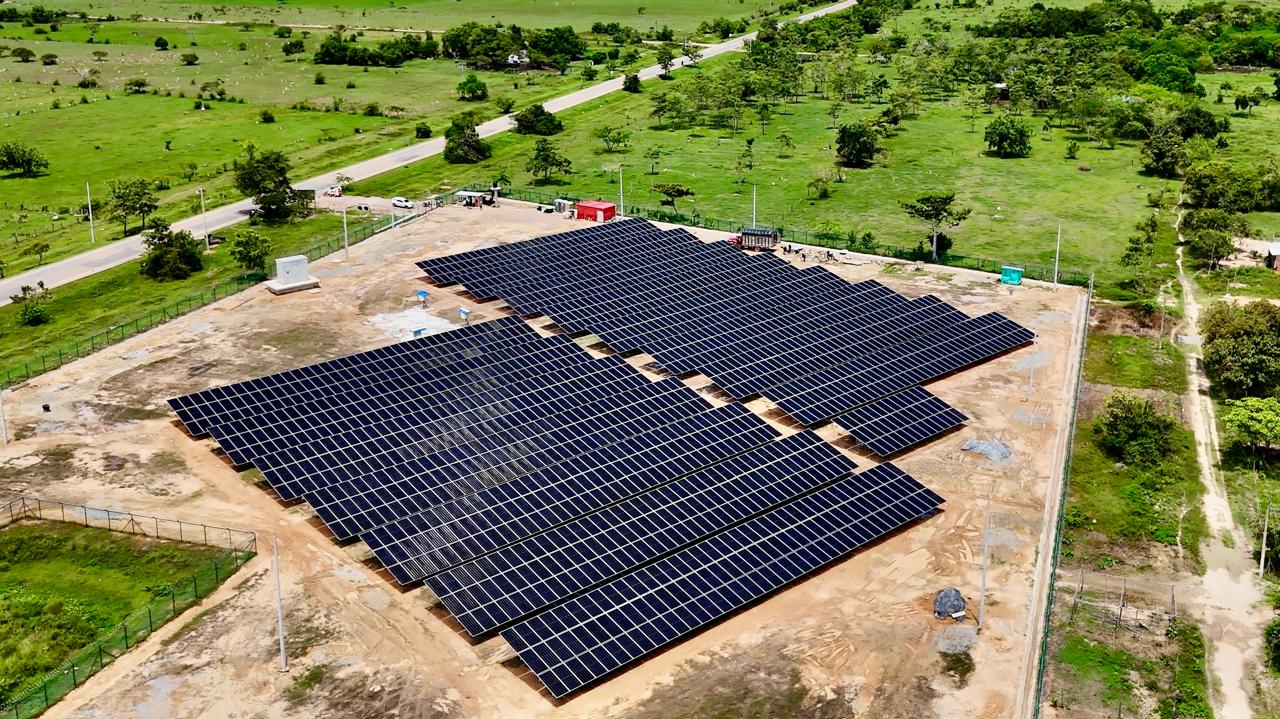
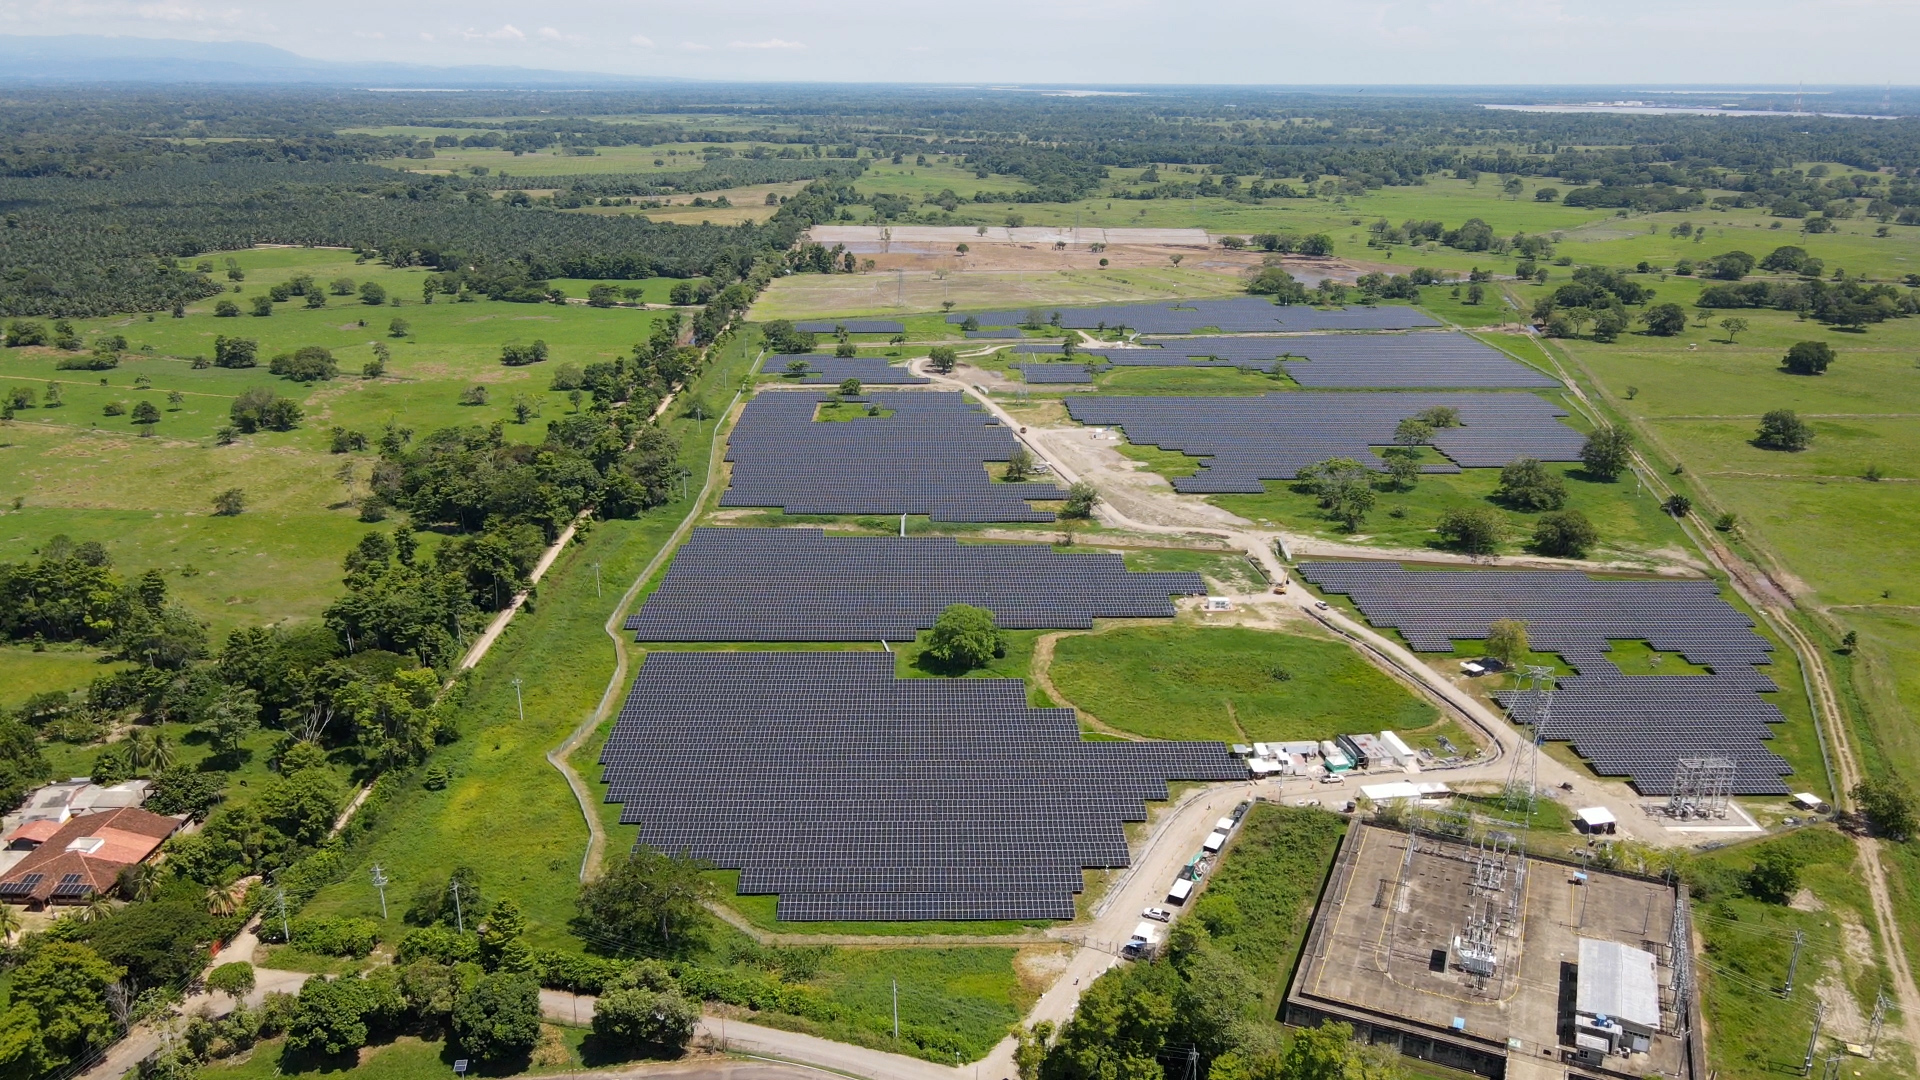
Durante 2025, el país superó los 2 gigavatios en proyectos de mediana y gran escala, y duplicó su capacidad en recursos distribuidos en 1,2 gigavatios adicionales.

Colombia cierra 2025 con 2.685 MW de capacidad renovable en operación comercial y pruebas, en proyectos de mediana y gran escala. Esta cifra representa el 13% de la capacidad instalada total del sistema eléctrico nacional, frente al 2% que había hace dos años.

Este resultado se da por una inversión acumulada de 2.900 millones de dólares —en su mayoría de origen privado— que generó más de 27.000 empleos directos durante la fase de construcción de los proyectos.

En términos ambientales, la operación de estas plantas evita la emisión de 856.000 toneladas de CO₂ cada año, equivalentes a la siembra de 34 millones de árboles.

Paralelamente, los recursos distribuidos superaron el primer gigavatio de capacidad instalada. En este tipo de proyectos, Colombia cierra el año con 1,2 GW clasificados así: 587 MW en autogeneración a pequeña escala (22.000 proyectos en hogares, comercio e instituciones), 534 MW en autogeneración a gran escala (44 proyectos) y 74 MW en generación distribuida (81 minigranjas solares). Respecto a 2024, esta capacidad se duplicó.

En total, el país alcanzó 3,88 GW de Fuentes No Convencionales de Energía Renovable (FNCER) sumando todas las escalas: proyectos grandes, medianos y pequeños.

“Aunque vamos por buen camino, consolidar esta expansión requerirá triplicar la capacidad actual y nuevas regulaciones que fortalezcan el cierre financiero de los proyectos y reduzcan los tiempos de los trámites, permitiendo que las renovables le sigan cumpliendo a los colombianos con un energético limpio y competitivo”, explicó Alexandra Hernández, presidente Ejecutiva de SER Colombia.

Nuevos actores impulsan la expansión del sector

El 71% (653 MW) de los 925 MW que entraron en operación durante 2025 proviene de nuevas empresas en el sector de energía en Colombia. Se trata de compañías que aportan capital de riesgo en las etapas tempranas de los proyectos —desde la gestión territorial y el diseño de ingeniería hasta la obtención de permisos y el cierre financiero—, y acompañan algunos desarrollos hasta su fase constructiva, e incluso como agentes en la comercialización de energía.

Entre estas nuevas empresas que han impulsado proyectos en entornos desafiantes, sorteando trámites complejos, demoras regulatorias y elevados costos financieros, se encuentran: Atlas Renewable Energy (Estados Unidos), Ecoener (España), Parque Solar Puerta de Oro SAS ESP, una empresa del fondo V de Infraestructura administrado por Patria Investments (Brasil), Grenergy (España), CTG / China Three Gorges (China), EDF Power Solutions (Francia) y Erco Energía (Colombia).

«Estos nuevos actores no solo incrementan la competencia, también atraen capital internacional, aportan experiencia que complementa el talento local y diversifican la generación eléctrica. Su presencia demuestra que Colombia, pese a los desafíos, sigue siendo un destino posible para la inversión energética cuando existen reglas claras», afirmó Hernández.

Balance en regulación y política pública

Durante 2025, el Gobierno Nacional avanzó en las medidas prioritarias de la agenda de trabajo acordada con SER Colombia. Entre las normas expedidas se destacan los decretos de licencia ambiental optimizada para proyectos solares y eólicos, que reducen tiempos de evaluación y requerimientos; la resolución de coexistencias que establece procedimientos claros para casos de superposición entre proyectos de hidrocarburos, minería y energías renovables; el decreto que reactiva las subastas de contratos de largo plazo; la suspensión del cobro de penalización por desviaciones para FNCER y el nuevo proceso de asignación de puntos de conexión que permitirá liberar capacidad en la red y una asignación más ágil de nuevos puntos.

Adicionalmente, están en proceso de expedición regulaciones para habilitar sistemas de almacenamiento con baterías, modificaciones al cargo por confiabilidad y entrada en operación de plantas menores.

Sin embargo, persisten obstáculos. Las resoluciones CREG 066 de 2024 y 069 de 2025, que intervienen el esquema del cargo por confiabilidad, limitan la participación de las FNCER en subastas y afectan el cierre financiero de los proyectos. SER Colombia insiste en que se considere su derogatoria.

Además, el proceso de asignación de capacidad de transporte bajo la Resolución CREG 075 de 2021 no ha funcionado: 25 meses del ciclo 2 transcurrieron sin asignaciones efectivas y sin una ruta clara para resolver el represamiento de solicitudes. Por otro lado, el decreto de transferencias del 6% reglamenta el artículo 233 del Plan Nacional de Desarrollo 2023-2026 y aumenta seis veces esta carga para las FNCER.

Colombia necesita triplicar su capacidad actual para evitar un déficit estructural hacia 2027. En los próximos cinco años se requerirán al menos 6.000 MW adicionales de energía renovable y una inversión cercana a 5.000 millones de dólares para garantizar un suministro eléctrico suficiente, competitivo y sostenible, de acuerdo con los cálculos de Óptima Consultores en su estudio para SER Colombia.

El consumo energético crece al doble del ritmo de expansión de la generación y, si no se acelera la entrada de nuevos proyectos, el déficit podría materializarse en 2027, como lo indican las cifras del Gobierno.

Finalmente, Hernández puntualizó: “La discusión sobre la transición energética va más allá de las tecnologías: se centra en nuestra capacidad real como país para sacar adelante los proyectos y ponerlos a funcionar. Las energías renovables son motor de empleo, inversión, competitividad y desarrollo para las regiones”.

Lanzan analizador de contaminantes gaseosos

Los contaminantes del gas natural son un reto para los operadores, ya que representan un riesgo tanto para la seguridad como para la integridad de las tuberías debido a la corrosión. En ese sentido, ABB lanzó Sensi+ NG, un analizador de los gases contaminantes para las industrias del biogás y el gas natural.

Basado en su primera solución, ABB añade la medición de oxígeno (O₂) a las capacidades existentes de Sensi+ NG para la medición de trazas de sulfuro de hidrógeno (H₂S), vapor de agua (H₂O) y dióxido de carbono (CO₂).

Esta solución permite monitorizar continuamente y en tiempo real los cuatro componentes gaseosos más críticos con un único dispositivo. El analizador 4 en 1 mejora la seguridad operativa, aumenta la productividad y reduce el mantenimiento.

Sensi+ NG garantiza que, antes de inyectar biogás o biometano en la red, la calidad del gas cumple con las normas de los gasoductos, lo que permite un transporte seguro y fiable.

ABB desarrolló e implantó el analizador original de diferentes gases contaminantes como proyecto de colaboración con un líder norteamericano de gasoductos.

«La solución original ya supuso una revolución en el mercado por su capacidad de analizar múltiples tipos de gases, su facilidad de instalación, funcionamiento y mantenimiento, así como por su reducido espacio ocupado y coste de explotación», afirma Stefan Parmentier, director Global de Producto, Industrial ICOS de ABB.

«El Sensi+ NG mejorado es un dispositivo robusto e inteligente que se basa en ese legado mediante la monitorización continua de los cuatro contaminantes gaseosos más críticos, garantizando el flujo del producto y protegiendo la seguridad de los activos, el medioambiente y las personas», agregó Parmentier.

Sensi+ NG ofrece información y monitorización casi instantáneas de los flujos de gas natural y biogás, a través de un único analizador para múltiples aplicaciones.

Lecturas de gases fiables y tiempo de respuesta rápido

Al consolidar múltiples mediciones en un único dispositivo inteligente, Sensi+ NG maximiza la eficiencia y el rendimiento al tiempo que mejora la continuidad operativa.

La añadidura del O₂ mejora aún más la optimización del proceso, ayudando a los operadores con la detección temprana de problemas sin perder eventos de «alteración», sin falsas llamadas o paradas, mientras se mantiene el cumplimiento normativo.

Además, simplifica las operaciones al eliminar la necesidad de consumibles, calibración frecuente o mantenimiento complejo, reduciendo también el número de dispositivos necesarios. Juntas, estas mejoras ayudan a minimizar el desperdicio de productos y a maximizar el tiempo de actividad para garantizar la seguridad y la productividad de las instalaciones.

Su diseño de bajo mantenimiento es ventajoso para instalaciones de biogás situadas en lugares remotos o rurales, donde la sencillez operativa y la durabilidad son esenciales.

Usuarios del gas natural sufrirán alzas en 2026

Con las reservas en caída libre, los precios del gas nacional al alza y sin margen de maniobra, los consumidores verán alzas en diferentes regiones y segmentos de consumo. Radiografía de una crisis anunciada.

La reducción sostenida en la oferta de gas natural nacional y la firma de nuevos contratos a partir del primero de diciembre pasado con precios más altos, comenzará a pasar factura en 2026 con alzas para algunos usuarios y regiones.

De acuerdo con Luz Stella Murgas, presidente de la Asociación Colombiana de Gas Natural (Naturgas), en lo que tiene que ver con el gas natural vehicular (GNV), en Antioquia y en los Llanos Orientales, con excepción de Yopal, los incrementos serán inferiores al 5%; en el Eje Cafetero subirán por debajo del 10%; en la Costa Caribe los incrementos varían entre 6% y 13%; mientras que los departamentos de  Cundinamarca, Boyacá, Santander y Valle del Cauca, junto con Yopal, tendrán los mayores incrementos, entre 30% y 38%. Esto con base en los nuevos contratos de suministro firmados el pasado primero de diciembre.  

Con respecto al gas domiciliario, Murgas dijo que el próximo año solo tendrá el incremento normal del IPC y que este sector está cubierto en un 95% con contratos en firme, aunque hay que anotar que los incrementos de tarifas en este segmento se hicieron a comienzos de 2025.

Por el contrario, el sector que siempre ‘paga los platos rotos’ es el industrial, que tiene un 42% de contratos en modalidad interrumpible. Este sector es el que explica la destrucción de demanda de cerca del 20%, pues mientras hace unos cinco años el país consumía cerca de mil millones de pies cúbicos diarios (MPCD), hoy el consumo nacional es de algo más de 800 MPCD.

Si bien, para 2026 el gas está asegurado con un 80% de producción nacional y un 20% de gas importado, el país está al límite. “No tenemos margen de maniobra para reaccionar frente a contingencias: que haya un mantenimiento no programado, que la infraestructura de producción o de transporte tenga una falla, que las condiciones climáticas cambien. No tenemos margen de maniobra para reaccionar frente a estas contingencias porque no tenemos excedentes de gas”, reiteró Murgas.

Uno de los elementos centrales que explican el alza es la pérdida de autosuficiencia, evidente desde diciembre de 2024. De acuerdo con el profesor Sergio Cabrales, “hace un año perdimos la autosuficiencia en el mercado, que no es térmico”, lo que obligó a Colombia a importar gas para atender sectores como el residencial, el comercial, el industrial y el vehicular.

Este cambio estructural provocó que el país dejara de operar con contratos de entre 4 y 5 dólares por millón de BTU, valores que se mantuvieron durante cerca de una década. Con su vencimiento el pasado 30 de noviembre, el reemplazo inmediato fue de contratos entre 10 y 12 dólares para el gas nacional y de alrededor de 14 dólares para el importado.

Y no se ven soluciones en el corto plazo. Todas las esperanzas están puestas en el campo offshore Sirius, que, de darse el cronograma sin contratiempos, entraría en producción a comienzos de la próxima década.

Hacia 2027, Naturgas solo ve una oferta adicional de 60 giga BTU diarios (GBTUD) de campos onshore, concentrados en Arrecife (Hocol, Córdoba), La Belleza (Parex, Magdalena) y Floreña (Ecopetrol, Casanare).

Por el lado del gas importado, la oferta adicional para 2027 sería de 118 GBTUD a través de los únicos proyectos que hasta el momento tienen decisión final de inversión (FID): Buenaventura con 60 GBTUD y la ampliación de la planta de regasificación de SPEC con 58 GBTUD.

Algunas cifras positivas

No obstante, la crítica situación de abastecimiento, en la presentación del informe ‘El Gas Natural en Cifras’, Naturgas reveló que durante 2024 más de 384.000 nuevos usuarios se conectaron al servicio de gas natural, consolidando un crecimiento del 3,4% y ampliando la cobertura a 26 de los 28 departamentos del país. “Desde 2020 se han sumado 1,77 millones de hogares al gas natural, lo que refleja un avance en acceso a energía limpia y disminución de la pobreza energética”, dijo Murgas.

La dirigente gremial agregó que “este crecimiento se da en un contexto desafiante, pues, aunque el suministro está asegurado para 2025 y 2026, el país opera sin margen de maniobra debido a la reducción del gas local en firme, el aumento del gas importado y los retrasos en proyectos estratégicos clave para garantizar estabilidad y seguridad energética”.

“Pero, cuando el sistema opera al límite, todos los usuarios pueden enfrentar cierto grado de incertidumbre. La solución no es decidir quién se afecta primero, sino acelerar los proyectos que garanticen suficiente oferta para todos”, concluyó la presidente de Naturgas.

Canacol declara insolvencia en Colombia y se deslista en la Bolsa de Toronto

Canacol Energy solicitó proceso de insolvencia en Colombia ante la Superintendencia de Sociedades, luego de hacer lo propio en Canadá y los Estados Unidos.

Canacol informó que la compañía KPMG, Monitor designado por la Court of King’s Bench of Alberta, de conformidad con la Companies’ Creditors Arrangement Act (CCAA) y de acuerdo con lo dispuesto en el Título III de la Ley 1116 de 2006, solicitó a la Superintendencia de Sociedades de Colombia iniciar proceso de insolvencia.

La solicitud ante la corte de Canadá incluyó, entre otros:

  1. Reconocer a KPMG Inc. su condición de Monitor y Representante Extranjero del procedimiento principal canadiense conforme a la CCAA.
  2. Suspender todo proceso de ejecución contra los bienes de Canacol Energy Colombia S.A.S., CNE Oil & GAS S.A.S., Cantana Energy Sucursal Colombia y CNEOG Colombia Sucursal Colombia (entidades operativas en Colombia) y/o suspender cualquier medida que se encuentre en trámite que impida a las deudoras en Colombia continuar con su operación dentro del giro ordinario de sus negocios.
  3. Decretar que las cuentas bancarias se mantengan bajo el control de las deudoras en Colombia y sus recursos se destinen a pagar los gastos requeridos de operación y gastos de administración.
  4. Mantener vigentes y en ejecución los contratos referidos en la solicitud.
  5. Impedir la ejecución de garantías reales de las deudoras, en favor de acreedores particulares, en protección a la masa.

En paralelo, la Compañía y sus Entidades Operativas en Colombia iniciaron un procedimiento de recuperación empresarial (PRES) ante el Centro de Arbitraje y Conciliación de la Cámara de Comercio de Bogotá, de conformidad con la Ley 2437 de 2024 y la normativa aplicable.

De acuerdo con el artículo 7 de dicha ley, el PRES otorga un período inicial de tres meses para la negociación de acreencias entre las entidades deudoras y sus acreedores, durante el cual se suspenden las acciones de ejecución, cobro coactivo, restitución de bienes y realización de garantías.
Canacol deslista sus acciones de la Bolsa de Valores de Toronto

De otro lado,Canacol también informó el tres de diciembre que, tras un proceso de revisión por la Bolsa de Valores de Toronto, las acciones ordinarias de la Compañía serán deslistadas con efectos al cierre de la jornada bursátil del 29 de diciembre de 2025.

Tal como lo había comunicado la Compañía el 18 de noviembre de 2025, relativo a la solicitud de protección frente a acreedores bajo la CCAA, se preveía que la Bolsa de Toronto sometería a Canacol a un proceso de revisión para desliste.

En consecuencia, la negociación de acciones de la Compañía se encuentra suspendida desde esa fecha y la suspensión continuará hasta que el desliste se haga efectivo. Una vez se haga efectivo, dejará de existir un mercado de negociación canadiense para las Acciones Ordinarias. No obstante, los accionistas conservarán sus derechos legales y su participación patrimonial en la Compañía.

Finalmente, Canacol indicó que, si bien las acciones de la Compañía continúan listadas en los Estados Unidos y en la Bolsa de Valores de Colombia, se prevé que también se desliste en Estados Unidos y que la Superintendencia Financiera de Colombia revise la inscripción del emisor en el Registro Nacional de Valores y Emisores, lo cual podría impactar su listamiento en la BVC.

Detectan fallas en 48 estaciones de servicio y anuncian procesos sancionatorios

El 100% de las EDS inspeccionadas en Cúcuta y Tumaco presentaron incumplimientos técnicos, documentales o de seguridad laboral. Ocho serán bloqueadas preventivamente en el SICOM.

Los ministerios de Minas y Energía y del Trabajo realizaron 48 inspecciones a estaciones de servicio (EDS) en Cúcuta, Tumaco y Jamundí, encontrando incumplimientos técnicos, documentales y riesgos para la seguridad laboral.

De acuerdo con las entidades, en Cúcuta el 100% de las 27 estaciones visitadas registraron hallazgos. Más del 50% no contaba con documentación esencial y al menos 8 EDS presentan riesgo inminente, por lo que anunciaron que serán bloqueadas en el Sistema de Control de Movimiento de Combustibles (SICOM) y se iniciarán los respectivos procesos sancionatorios.

Las fallas detectadas incluyen paradas de emergencia inoperativas, fugas de combustible, corrosión avanzada, mangueras deterioradas, cableado expuesto y deficiencias severas en los sistemas contraincendios.

Además, cuatro estaciones mantienen condiciones indignas para los trabajadores, con áreas de descanso ubicadas en zonas eléctricas, bodegas o espacios con materiales inflamables.

En Tumaco, el 100% de las 6 EDS inspeccionadas presentaron hallazgos técnicos y dos de ellas tienen desviaciones graves que ameritan apertura de procesos sancionatorios.

En Jamundí, las entidades detectaron que el 60% de las estaciones visitadas no tenía documentación disponible, y se encontró una estación operando pese a estar registrada como inactiva en el SICOM.

“El país no puede normalizar el desorden en la cadena de combustibles. Lo que encontramos es inaceptable: estaciones con fugas, equipos corroídos, documentos inexistentes y trabajadores expuestos a peligros evidentes. Donde haya riesgo para la vida o violación de la ley, actuaremos sin titubeos: bloqueos en SICOM, requerimientos formales y procesos sancionatorios. La seguridad y la legalidad no se negocian”, dijo el ministro de Energía, Edwin Palma.

Las declaraciones las dio Palma en Bogotá, en un acto inusual donde los propios ministros de Energía y Trabajo asistieron personalmente a inspecciones de EDS.

Por su parte, David Jiménez Mejía, vocero de la unión «Somos Uno», que agrupa a los gremios de distribuidores de combustibles COMCE y Fendipetroleo, hizo un llamado a que esos procesos de distribución sean realizados con rigor técnico y con la objetividad que la normativa exige.

Jiménez llamó al gobierno que se garantice el debido proceso administrativo a los empresarios y aclaró que todas las EDS deben contar con la certificación, que se expide cada dos años. “Nosotros reafirmamos nuestro compromiso con la legalidad, esa es una labor diaria”, dijo.

Finalmente, en el marco de la discusión sobre el salario mínimo de 2026, hizo un llamado para que se tenga en cuenta la importancia de mantener empleos en sectores con operación 24/7 como las estaciones de servicio, un debate que considera crucial, dado que la distribución minorista de combustibles es una actividad intensiva en mano de obra y con presencia en todo el territorio nacional.

Jiménez Mejía recordó que la red de abastecimiento de combustibles del país está conformada por cerca de 6.400 estaciones de servicio, de las cuales 300 son privadas, que en conjunto generan más de 50.000 empleos formales.

«En este sector participan de manera significativa jóvenes que encuentran allí su primer empleo, así como mujeres cabeza de hogar, para quienes esta actividad representa una oportunidad real de desarrollo y estabilidad económica», concluyó.

Inauguran el proyecto de autogeneración en cubierta más grande de Colombia

La planta de energía fotovoltaica de Lamitech se convierte en el proyecto de instalación con cambio de cubierta más grande en el país durante 2025 y permitirá ahorros cercanos al 20% sobre el consumo de la energía requerida por la empresa.

Lamitech en Cartagena, Promigas y Surtigas inauguraron la nueva planta de autogeneración de energía solar fotovoltaica de esta compañía fabricante de laminados de alta presión y productos arquitectónicos.

Promigas, con el apoyo de su filial Surtigas, fue la encargada del diseño, construcción y puesta en operación del proyecto, que le permitirá a Lamitech reemplazar ceca del 20% de la energía convencional por energía solar, para sus procesos administrativos e industriales.

“Esta planta tiene una capacidad instalada de 2,3 MWp y cuenta con 3.711 paneles instalados en cubierta. Se trata de un proyecto que evitará la emisión aproximada de 1.960 Toneladas de CO2 al año, equivalentes a sembrar 93.350 árboles/año”, indicó Pilar Rodríguez, líder Estratégica de Surtigas.

Por su parte, Jorge Ignacio Zapata Urrea, CEO de Lamitech, afirmó que este proyecto representa avances significativos para la gestión que adelanta esta compañía en temas de sostenibilidad.

“La inauguración de esta planta solar es un hito para Lamitech. Representa un avance concreto en nuestro camino hacia la descarbonización y reafirma nuestra decisión de operar con una matriz energética más limpia, diversa y resiliente. Seguiremos invirtiendo en innovaciones que eleven el estándar de sostenibilidad de nuestra industria y del país”, afirmó Zapata.

Con la inauguración de este nuevo proyecto solar, que se suma a los casi 360 que Promigas tiene a nivel nacional, se reafirma el compromiso que la compañía tiene con la descarbonización del sector productivo.

Llamado de emergencia

La presidente de la Asociación Colombiana de Generadores de Energía Eléctrica (Acolgen) hace un llamado urgente al gobierno para evitar un apagón en el país.

Por: NATALIA GUTIÉRREZ JARAMILLO*

El balance del sector eléctrico en 2025 es desalentador. Uno de los puntos más álgidos y en el que hemos insistido desde Acolgen es que, según el operador del mercado XM, los balances entre oferta de energía firme y demanda ya están negativos desde este año.

Un déficit de -1,6%, que tiene la tendencia de seguirse ampliando, amenaza la seguridad eléctrica de Colombia, esa seguridad que hemos mantenido durante más de 30 años, pero que, con las condiciones actuales en el sector eléctrico, está en riesgo.

Esto se da, principalmente, porque el consumo de energía eléctrica sigue creciendo en el país, pero la energía disponible en el sistema no crece al mismo ritmo. Los proyectos de generación de energía no están entrando en operación. El rezago viene desde hace varios años, lo que ha motivado que desde Acolgen hagamos múltiples llamados a tomar acción inmediata para garantizar la seguridad eléctrica del país.

El panorama es el siguiente: en 2021 solo ingresó en operación el 7% de la energía esperada; en 2022, el 28%; en 2023, el 17%; en 2024, el 25%, y en lo que va del 2025 solo ha ingresado 8,5%. Y esto ha ocurrido por conflictividad social en las regiones, demoras en los procesos de consulta previa, licenciamiento ambiental e inseguridad.

Además, circunstancias como cambios en las reglas de juego, intentos de intervención en entidades del sector, que siempre han tenido independencia técnica y operativa, y desincentivos a la inversión son algunos factores que han profundizado esta crisis que cada vez está más cerca.

Estas decisiones, en lugar de fortalecer el sistema, incrementan la incertidumbre y comprometen la confianza necesaria para asegurar nuevas inversiones. Su revisión resulta indispensable para recuperar la credibilidad del sector y garantizar el éxito de los próximos procesos de expansión.

Los retos son enormes y el trabajo articulado entre los sectores público y privado debería ser prioridad para sacar adelante un sector que ha funcionado en las últimas tres décadas y que ha mantenido encendido al país.

Las consecuencias de un desabastecimiento de energía eléctrica serían lamentables, por lo que hago un llamado urgente a la acción.

*Presidente de Acolgen.

La educación es la clave

El neurólogo y educador argentino Sebastián Lupina dice que “la pobreza tiene graves impactos sobre el desarrollo cognitivo y emocional”, que deja huellas, secuelas imborrables.

Por: AMYLKAR D. ACOSTA*

De allí la importancia de la atención a la primera infancia, especialmente en sus primeroscinco años, que es cuando se da el mayor desarrollo del cerebro, del lenguaje, de la motricidad y del pensamiento abstracto que caracteriza al ser humano.

De allí que influya tanto en dónde y en qué condiciones se nace y se crece a esta temprana edad en el futuro que habrá de deparársele en la vida a ese niño que crece y se desarrolla, la mayoría de las veces enfrentando la adversidad.

Una población infantil afectada por el hambre y la desnutrición, como ocurre en muchas regiones del país, en especial La Guajira, no tiene futuro y si lo llega a tener es incierto. Superada esta etapa, insisto en que es crucial, como lo afirma la ex ministra de Cultura Paula Moreno, «la preparación nivela. La educación es fundamental y lo que he visto a lo largo de los años es que cambia tu historia, tu chip y te pone en otro lugar».

Y como lo pudo establecer el estudio realizado por el codirector del Banco de la República, Adolfo Meisel, “en el caso de los más pobres, la educación es la principal herramienta que les brinda la sociedad para mejorar sus condiciones de vida”. Pero, advierte que “no es suficiente con el acceso a la educación. Es necesario garantizar el aprendizaje a través de una educación de calidad”. La educación de calidad, entonces, es la clave.

Llama la atención el Informe de la OCDE en que existe una especie de determinismo asociado al origen de cada quien, pues “los niños cuyos papás no terminaron bachillerato tienen el 15% de posibilidades de llegar a la universidad, una cuarta parte de aquellos con al menos un padre que alcanzó la educación superior”. Por ello no es de extrañar la cifra que da la misma OCDE según la cual en Colombia sólo el 9% de los alumnos de las familias pobres llegan a la universidad, frente al 53% de las más ricas. Y a ello hay que añadir el alto grado de deserción universitaria, que supera el 50%, siendo las causas económicas, sociales e institucionales las causas prevalentes de la misma.

También en este aspecto, el del acceso a la educación, el campo muestra el mayor rezago. La OCDE plantea la urgencia de cerrar la brecha que existe entre la ciudad y el campo. Según cifras del Ministerio de Educación, mientras un colombiano que reside en la ciudad tiene un promedio de 9,6 años de educación, otro que reside en las zonas rurales apenas sí alcanza los 6 años.

Andreas Schleicher, director de Educación de la OCDE, advierte que “todavía existe una gran desigualdad entre el sector rural y urbano en las escuelas de Colombia. Por eso el Gobierno debe asegurar mayores recursos y construir redes de escuelas que potencien la educación… Además, es necesario ejecutar inversiones para que los profesores mejoren sus carreras”.

El investigador alemán va más lejos y llama la atención en el sentido que “más allá del dinero, es necesario mirar qué tan eficaz es el tiempo que invierten los jóvenes en su educación. La escuela es la única oportunidad en la vida para formarse. Por eso es importante capacitar a los maestros”. El Gobierno y la comunidad educativa deben tomar atenta nota de estas recomendaciones y proceder en consecuencia tomando la educación como prioridad.

La Educación debe ser asumida como Política de Estado y dejar de estar al vaivén de los cambios de administración, sujeto al regateo para que se le asigne el presupuesto que se requiere tanto para ampliar su cobertura como para su mejoramiento continuo. Ello redundará, indudablemente no sólo en el cierre de brechas, en reducir la desigualdad, en la nivelación de la cancha, sino que además contribuirá también a la mayor productividad y competitividad del país.

El investigador Eric Hanushek, profesor de la Universidad de Stanford en EEUU, pone el dedo en la llaga al aseverar que “hay una variable que no aparece en la lista de indicadores macroeconómicos de coyuntura, pero que es uno de los determinantes más importantes del crecimiento económico de largo plazo. Se trata de los aprendizajes que alcanzan los niños y jóvenes en el sistema educativo, en especial en áreas fundamentales como la comprensión lectora y las matemáticas”.

Aparte del impacto social que tendría un redireccionamiento del aprendizaje en Colombia, también tendría su impacto positivo en la economía, elevando su crecimiento potencial. Según Hanushek, “si el sistema educativo colombiano garantizara a todos los jóvenes colombianos aprendizajes mínimos, la tasa de crecimiento económico de largo plazo se incrementaría en 0,7 puntos porcentuales por año”.

Proyecciones económicas estiman que, durante los próximos 12 años, la economía colombiana crecerá 3,7% anual para llegar a un ingreso per cápita de alrededor de 33.7 millones de pesos en 2030. Si el sistema educativo colombiano garantizara aprendizajes mínimos a todos los jóvenes que terminan la educación obligatoria, el país podría crecer al 4.4% anual y alcanzar un ingreso per cápita de 36 millones de pesos en 2030.

Definitivamente la educación es la clave para escapar de la trampa de la pobreza y para cerrar la brecha de la irritante desigualdad de ingresos que se abre cada vez más, en desmedro de la población más vulnerable.

Ello jamás se dará por generación espontánea, es necesario contar con una política, unas estrategias y un plan de acción consensuados que comprometa seriamente al Estado en sus distintos niveles.

Dada la magnitud del reto, esta no es tarea de un gobierno o de una administración, debe contar con las energías de todos para alcanzar unas metas de corto, mediano y largo plazo, que sean medibles, cuantificables y evaluadas periódicamente, con el fin de ajustar los medios para alcanzar tan loable finalidad.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

El desafío invisible de la generación distribuida en América Latina

Detrás de la autogeneración hay una realidad ineludible: la transición energética no depende solo de paneles en los techos, sino de marcos regulatorios capaces de equilibrar innovación, seguridad y equidad financiera. El desafío es construir ese equilibrio antes de que la revolución distribuida desborde las costuras de un sistema que fue pensado para una generación centralizada.

En millones de techos latinoamericanos ya sucede una pequeña gran revolución: viviendas, comercios e industrias producen su propia electricidad y devuelven excedentes a la red. Para los usuarios, es sinónimo de ahorro y autonomía. Para el sistema eléctrico, sin embargo, representa uno de los cambios estructurales más complejos de las últimas décadas: pasar de redes diseñadas para transportar energía en un solo sentido a sistemas donde miles de pequeños generadores inyectan electricidad de forma simultánea, intermitente y descentralizada.

La llamada Generación Distribuida (GD) —principalmente solar fotovoltaica instalada cerca de los centros de consumo— crece al ritmo de la caída de los costos tecnológicos, el aumento de la conciencia ambiental y la decisión de los usuarios de asumir un rol activo en la gestión de su energía. Su modularidad permite que una instalación pueda ir desde un pequeño sistema residencial hasta proyectos industriales o comunitarios, favoreciendo la democratización del acceso a energía limpia.

Pero este fenómeno, que promete mayor resiliencia y sostenibilidad, pone a las redes de distribución frente a desafíos técnicos, económicos y regulatorios que no siempre están siendo reconocidos con la velocidad necesaria.

Redes pasivas que deben volverse inteligentes

Históricamente, las redes eléctricas se diseñaron para transportar energía desde grandes centrales hacia los usuarios finales. La expansión de la GD rompe este esquema: ahora la electricidad también fluye desde miles de puntos dispersos hacia la red, generando una operación bidireccional que exige nuevos niveles de monitoreo, control y planificación.

Según la Asociación de Distribuidoras de Energía Eléctrica Latinoamericanas (ADELAT), las distribuidoras ya registran alteraciones significativas en los perfiles de tensión, congestión de activos y fallas en los sistemas de protección. Entre los principales problemas técnicos se cuentan:

  • Sobre-tensiones locales durante las horas de máxima generación solar.
  • Inversiones de flujo en transformadores y alimentadores que no fueron diseñados para operar en reversa.
  • Fluctuaciones rápidas de tensión, asociadas a la intermitencia solar.
  • Sobrecargas en conductores de baja tensión.
  • Incremento de armónicos por inversores de baja calidad.
  • Dificultades en la coordinación de protecciones y maniobras seguras de mantenimiento.

Estos impactos, antes marginales, hoy se vuelven recurrentes y obligan a reconocer que la GD no es eléctricamente inocua: integrarla de forma segura implica inversiones en refuerzo de redes, digitalización, medición bidireccional y control en tiempo real.

A ello se suma otro problema: la proliferación de instalaciones no declaradas o fuera de norma, que introducen inyecciones no supervisadas y dificultan la planificación de la red, aumentando los riesgos técnicos y de seguridad.

El dilema económico de la distribución

Más allá del desafío tecnológico, la transformación es económica. La GD reduce la energía comprada a la red por los usuarios —particularmente los grandes consumidores— y, por tanto, disminuye los ingresos de las distribuidoras, mientras que los costos fijos de mantener y modernizar las redes permanecen intactos.

ADELAT identifica tres impactos principales:

  1. Reducción de la energía facturada por el efecto del autoconsumo y la compensación de excedentes.
  2. Aumento de costos operativos y de capital no reconocidos, asociados a refuerzos de red, sistemas de monitoreo y gestión bidireccional.
  3. Desequilibrio financiero entre menores ingresos y mayores obligaciones, que compromete la sostenibilidad del negocio de distribución.

En marcos tarifarios tradicionales, donde los ingresos dependen del volumen de kilovatios vendidos, este escenario genera un riesgo estructural. Sin ajustes regulatorios, los costos del sistema tienden a desplazarse hacia los usuarios que no cuentan con capacidad de autogenerar, creando distorsiones que tensionan la equidad tarifaria.

Net metering y net billing: dos modelos, distintas consecuencias

La región aplica, principalmente, dos esquemas para remunerar los excedentes de generación:

  • Medición neta (net metering): La energía inyectada se valora al mismo precio que la consumida. Este sistema —vigente en países como Ecuador y Guatemala— simplifica la adopción, pero subvalora el costo real del uso de la red y los servicios de respaldo, favoreciendo la aparición de subsidios cruzados.
  • Facturación neta (net billing): La energía inyectada se paga a un precio inferior al de la tarifa, reconociendo costos de transporte, respaldo y gestión. Este esquema predomina en Argentina, Brasil, Chile, Colombia y Costa Rica.

ADELAT destaca que el avance hacia modelos de net billing más precisos es clave para reflejar los verdaderos costos del sistema y preservar su sostenibilidad.

¿Quién lidera la revolución distribuida?

En 2024, la GD en América Latina superó los 39 gigavatios (GW) instalados, concentrados principalmente en Brasil, con cerca del 85 % del total regional. Le siguen Chile, Colombia y Costa Rica. En Colombia, por ejemplo, la capacidad instalada alcanza 487 MW, bajo esquemas de net billing regulados por la CREG.

Los países con marcos regulatorios más claros y exigentes tienden a mostrar una mayor penetración de la GD, combinando facilidades administrativas para pequeños sistemas con evaluaciones técnicas rigurosas para proyectos de mayor escala. En contraste, donde las reglas priorizan solo la apertura sin control técnico suficiente, el crecimiento suele ser desordenado o limitado a nichos específicos.

A nivel internacional, los distribuidores dejaron de ser simples transportadores de electricidad para convertirse en gestores activos de redes. En la Unión Europea, Reino Unido, Estados Unidos y Australia, las empresas contratan servicios de flexibilidad —almacenamiento, reducción de demanda o control de inyección— como alternativa a expandir infraestructura.

Además, se implementan herramientas como:

  • Planes de desarrollo de redes que incorporan escenarios de GD, vehículos eléctricos y almacenamiento.
  • Mapas públicos de capacidad disponible por circuito.
  • Despliegue masivo de medidores inteligentes, sensores y sistemas SCADA, ADMS y DERMS para monitoreo en tiempo real.

En paralelo, las reglas económicas evolucionan: se desacoplan los ingresos de las ventas de energía y se fortalecen los cargos por capacidad o uso de red, asegurando que las distribuidoras mantengan ingresos estables aunque disminuya el consumo facturado.

Hacia un nuevo pacto regulatorio

El estudio de ADELAT concluye que la descentralización solo será sostenible si se actualizan tres frentes clave:

1. Reforma tarifaria. Desacoplar los ingresos de las distribuidoras del volumen de energía vendida y avanzar hacia esquemas basados en capacidad y disponibilidad de red. Consolidar el net billing para evitar distorsiones e inequidades.

2. Fortalecimiento técnico. Exigir estándares mínimos de equipos, estudios de conexión según escala, monitoreo remoto y dotar a las distribuidoras de facultades claras para aprobar, condicionar o rechazar proyectos que comprometan la seguridad de la red.

3. Gobernanza institucional. Clarificar roles entre reguladores, distribuidores, operadores del sistema y nuevos actores como agregadores. Incorporar planificación coordinada de la capacidad de acogida de las redes para orientar el crecimiento de la GD bajo criterios técnicos y de sostenibilidad

La generación distribuida constituye una herramienta para avanzar hacia sistemas energéticos más limpios, resilientes y participativos. Sin embargo, su éxito exige una premisa fundamental: democratizar la energía sin fragilizar la red que la sostiene.

Innovación tecnológica sobre ruedas

Un bus transformado lleva tecnología y conocimiento para optimizar procesos, ahorrar energía y fortalecer la competitividad en sectores como alimentos y bebidas, minería, petróleo y gas, agua e infraestructura.

Con el objetivo de extender su tecnología más allá de las oficinas y plantas, Siemens creó la unidad móvil Siemens por Colombia, un vehículo transformado en centro de innovación que actualmente recorre el país.

Desarrollado mediante la colaboración de diversos equipos técnicos, esta unidad móvil ofrece a cada región soluciones de automatización, protección digital y digitalización, modernizando procesos y fortaleciendo la competitividad nacional.

La unidad móvil Siemens por Colombia, completamente modificado para convertirse en un centro de innovación, permite a los clientes explorar y manipular equipos reales que replican su uso en la cadena de valor, desde la base eléctrica y el arranque de motores hasta la gestión de datos en la nube.

“Queremos que cada empresario y cada técnico experimente la tecnología en acción y vean de primera mano cómo puede optimizar sus operaciones”, explica Miguel D’Alessio, CEO de Siemens en Colombia

Después de iniciar en Bogotá y la zona centro del país, la unidad móvil se prepara para recorrer la Costa Caribe, Antioquia, el Eje Cafetero y el Valle del Cauca, priorizando los polos de desarrollo en alimentos y bebidas, minería, petróleo y gas, agua e infraestructura.

La planificación de la ruta permite que la experiencia se ajuste a las características productivas de cada región, acercando a las empresas los principios de industria 4.0, el modelo que combina máquinas inteligentes, análisis de datos y conectividad para hacer más eficientes los procesos productivos.

“Queríamos que los clientes dejaran de ver solo equipos aislados y comprendieran la solución completa, desde la energía eléctrica hasta la digitalización y la seguridad de la información”, señaló D’Alessio.

Para lograrlo, Siemens reconstruyó la unidad móvil de aproximadamente 72 x 6 metros expandibles, con el apoyo de distintos equipos técnicos y un proveedor aliado.

El resultado es un espacio único, equipado con módulos que integran automatización, comunicación industrial, distribución y mediación de energía. Allí, los especialistas guían la experiencia, dialogan y resuelven dudas en tiempo real, para que cada cliente pueda visualizar soluciones adaptadas a sus propios entornos productivos.

Esa interacción, que combina aprendizaje práctico con asesoría especializada, favorece la toma de decisiones estratégicas, desde la modernización de plantas hasta la adopción de procesos más seguros y eficientes.

Los primeros recorridos ya dejan ver resultados. Los clientes destacan especialmente los módulos de protección digital, eficiencia energética y seguridad de máquinas, que evidencian cómo es posible blindar los procesos productivos y, al mismo tiempo, proteger a los trabajadores.

Para muchos, la experiencia abre nuevas perspectivas de ahorro energético, gestión inteligente de datos y digitalización de operaciones, factores que hoy definen la sostenibilidad industrial.

Con la unidad móvil Siemens por Colombia, la compañía no solo acerca su portafolio de innovación a clientes y partners; también contribuye a la formación de talento local, reforzando el papel de la tecnología como motor de desarrollo regional.

“Queremos que cada visita despierte ideas y genere conversaciones sobre cómo llevar las plantas al siguiente nivel”, concluye el CEO de la compañía. “Nuestro objetivo es que los clientes vean que Siemens no ofrece equipos aislados, sino una solución completa que integra energía, automatización, digitalización y sostenibilidad para transformar su negocio”.

1 … 32 33 34 35 36 … 298