Inauguran el proyecto de autogeneración en cubierta más grande de Colombia

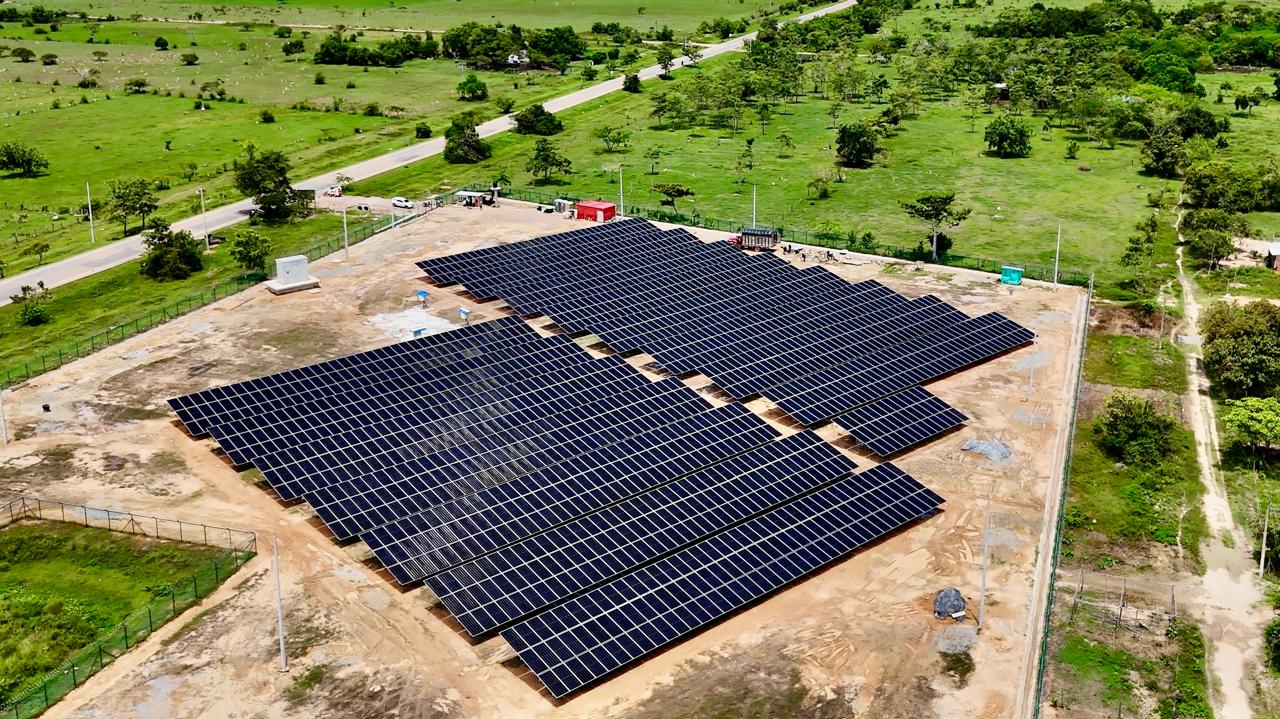
La planta de energía fotovoltaica de Lamitech se convierte en el proyecto de instalación con cambio de cubierta más grande en el país durante 2025 y permitirá ahorros cercanos al 20% sobre el consumo de la energía requerida por la empresa.

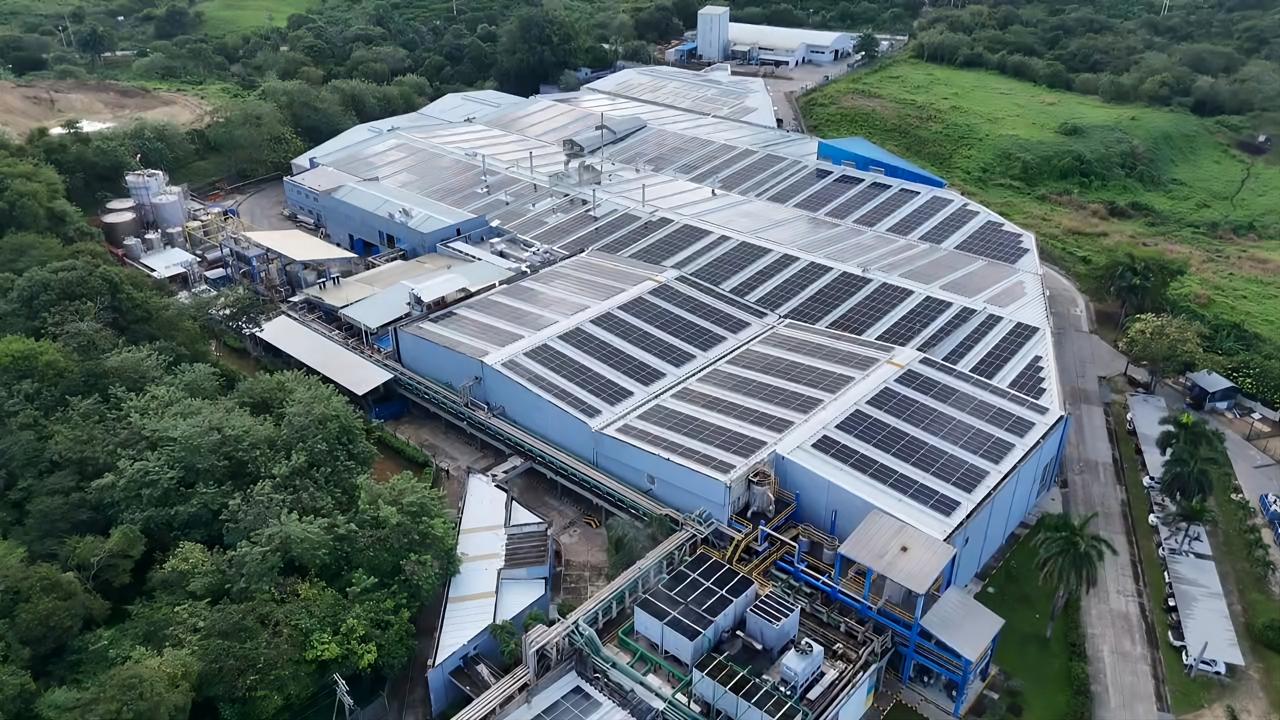
Lamitech en Cartagena, Promigas y Surtigas inauguraron la nueva planta de autogeneración de energía solar fotovoltaica de esta compañía fabricante de laminados de alta presión y productos arquitectónicos.

Promigas, con el apoyo de su filial Surtigas, fue la encargada del diseño, construcción y puesta en operación del proyecto, que le permitirá a Lamitech reemplazar ceca del 20% de la energía convencional por energía solar, para sus procesos administrativos e industriales.

“Esta planta tiene una capacidad instalada de 2,3 MWp y cuenta con 3.711 paneles instalados en cubierta. Se trata de un proyecto que evitará la emisión aproximada de 1.960 Toneladas de CO2 al año, equivalentes a sembrar 93.350 árboles/año”, indicó Pilar Rodríguez, líder Estratégica de Surtigas.

Por su parte, Jorge Ignacio Zapata Urrea, CEO de Lamitech, afirmó que este proyecto representa avances significativos para la gestión que adelanta esta compañía en temas de sostenibilidad.

“La inauguración de esta planta solar es un hito para Lamitech. Representa un avance concreto en nuestro camino hacia la descarbonización y reafirma nuestra decisión de operar con una matriz energética más limpia, diversa y resiliente. Seguiremos invirtiendo en innovaciones que eleven el estándar de sostenibilidad de nuestra industria y del país”, afirmó Zapata.

Con la inauguración de este nuevo proyecto solar, que se suma a los casi 360 que Promigas tiene a nivel nacional, se reafirma el compromiso que la compañía tiene con la descarbonización del sector productivo.

Llamado de emergencia

La presidente de la Asociación Colombiana de Generadores de Energía Eléctrica (Acolgen) hace un llamado urgente al gobierno para evitar un apagón en el país.

Por: NATALIA GUTIÉRREZ JARAMILLO*

El balance del sector eléctrico en 2025 es desalentador. Uno de los puntos más álgidos y en el que hemos insistido desde Acolgen es que, según el operador del mercado XM, los balances entre oferta de energía firme y demanda ya están negativos desde este año.

Un déficit de -1,6%, que tiene la tendencia de seguirse ampliando, amenaza la seguridad eléctrica de Colombia, esa seguridad que hemos mantenido durante más de 30 años, pero que, con las condiciones actuales en el sector eléctrico, está en riesgo.

Esto se da, principalmente, porque el consumo de energía eléctrica sigue creciendo en el país, pero la energía disponible en el sistema no crece al mismo ritmo. Los proyectos de generación de energía no están entrando en operación. El rezago viene desde hace varios años, lo que ha motivado que desde Acolgen hagamos múltiples llamados a tomar acción inmediata para garantizar la seguridad eléctrica del país.

El panorama es el siguiente: en 2021 solo ingresó en operación el 7% de la energía esperada; en 2022, el 28%; en 2023, el 17%; en 2024, el 25%, y en lo que va del 2025 solo ha ingresado 8,5%. Y esto ha ocurrido por conflictividad social en las regiones, demoras en los procesos de consulta previa, licenciamiento ambiental e inseguridad.

Además, circunstancias como cambios en las reglas de juego, intentos de intervención en entidades del sector, que siempre han tenido independencia técnica y operativa, y desincentivos a la inversión son algunos factores que han profundizado esta crisis que cada vez está más cerca.

Estas decisiones, en lugar de fortalecer el sistema, incrementan la incertidumbre y comprometen la confianza necesaria para asegurar nuevas inversiones. Su revisión resulta indispensable para recuperar la credibilidad del sector y garantizar el éxito de los próximos procesos de expansión.

Los retos son enormes y el trabajo articulado entre los sectores público y privado debería ser prioridad para sacar adelante un sector que ha funcionado en las últimas tres décadas y que ha mantenido encendido al país.

Las consecuencias de un desabastecimiento de energía eléctrica serían lamentables, por lo que hago un llamado urgente a la acción.

*Presidente de Acolgen.

La educación es la clave

El neurólogo y educador argentino Sebastián Lupina dice que “la pobreza tiene graves impactos sobre el desarrollo cognitivo y emocional”, que deja huellas, secuelas imborrables.

Por: AMYLKAR D. ACOSTA*

De allí la importancia de la atención a la primera infancia, especialmente en sus primeroscinco años, que es cuando se da el mayor desarrollo del cerebro, del lenguaje, de la motricidad y del pensamiento abstracto que caracteriza al ser humano.

De allí que influya tanto en dónde y en qué condiciones se nace y se crece a esta temprana edad en el futuro que habrá de deparársele en la vida a ese niño que crece y se desarrolla, la mayoría de las veces enfrentando la adversidad.

Una población infantil afectada por el hambre y la desnutrición, como ocurre en muchas regiones del país, en especial La Guajira, no tiene futuro y si lo llega a tener es incierto. Superada esta etapa, insisto en que es crucial, como lo afirma la ex ministra de Cultura Paula Moreno, «la preparación nivela. La educación es fundamental y lo que he visto a lo largo de los años es que cambia tu historia, tu chip y te pone en otro lugar».

Y como lo pudo establecer el estudio realizado por el codirector del Banco de la República, Adolfo Meisel, “en el caso de los más pobres, la educación es la principal herramienta que les brinda la sociedad para mejorar sus condiciones de vida”. Pero, advierte que “no es suficiente con el acceso a la educación. Es necesario garantizar el aprendizaje a través de una educación de calidad”. La educación de calidad, entonces, es la clave.

Llama la atención el Informe de la OCDE en que existe una especie de determinismo asociado al origen de cada quien, pues “los niños cuyos papás no terminaron bachillerato tienen el 15% de posibilidades de llegar a la universidad, una cuarta parte de aquellos con al menos un padre que alcanzó la educación superior”. Por ello no es de extrañar la cifra que da la misma OCDE según la cual en Colombia sólo el 9% de los alumnos de las familias pobres llegan a la universidad, frente al 53% de las más ricas. Y a ello hay que añadir el alto grado de deserción universitaria, que supera el 50%, siendo las causas económicas, sociales e institucionales las causas prevalentes de la misma.

También en este aspecto, el del acceso a la educación, el campo muestra el mayor rezago. La OCDE plantea la urgencia de cerrar la brecha que existe entre la ciudad y el campo. Según cifras del Ministerio de Educación, mientras un colombiano que reside en la ciudad tiene un promedio de 9,6 años de educación, otro que reside en las zonas rurales apenas sí alcanza los 6 años.

Andreas Schleicher, director de Educación de la OCDE, advierte que “todavía existe una gran desigualdad entre el sector rural y urbano en las escuelas de Colombia. Por eso el Gobierno debe asegurar mayores recursos y construir redes de escuelas que potencien la educación… Además, es necesario ejecutar inversiones para que los profesores mejoren sus carreras”.

El investigador alemán va más lejos y llama la atención en el sentido que “más allá del dinero, es necesario mirar qué tan eficaz es el tiempo que invierten los jóvenes en su educación. La escuela es la única oportunidad en la vida para formarse. Por eso es importante capacitar a los maestros”. El Gobierno y la comunidad educativa deben tomar atenta nota de estas recomendaciones y proceder en consecuencia tomando la educación como prioridad.

La Educación debe ser asumida como Política de Estado y dejar de estar al vaivén de los cambios de administración, sujeto al regateo para que se le asigne el presupuesto que se requiere tanto para ampliar su cobertura como para su mejoramiento continuo. Ello redundará, indudablemente no sólo en el cierre de brechas, en reducir la desigualdad, en la nivelación de la cancha, sino que además contribuirá también a la mayor productividad y competitividad del país.

El investigador Eric Hanushek, profesor de la Universidad de Stanford en EEUU, pone el dedo en la llaga al aseverar que “hay una variable que no aparece en la lista de indicadores macroeconómicos de coyuntura, pero que es uno de los determinantes más importantes del crecimiento económico de largo plazo. Se trata de los aprendizajes que alcanzan los niños y jóvenes en el sistema educativo, en especial en áreas fundamentales como la comprensión lectora y las matemáticas”.

Aparte del impacto social que tendría un redireccionamiento del aprendizaje en Colombia, también tendría su impacto positivo en la economía, elevando su crecimiento potencial. Según Hanushek, “si el sistema educativo colombiano garantizara a todos los jóvenes colombianos aprendizajes mínimos, la tasa de crecimiento económico de largo plazo se incrementaría en 0,7 puntos porcentuales por año”.

Proyecciones económicas estiman que, durante los próximos 12 años, la economía colombiana crecerá 3,7% anual para llegar a un ingreso per cápita de alrededor de 33.7 millones de pesos en 2030. Si el sistema educativo colombiano garantizara aprendizajes mínimos a todos los jóvenes que terminan la educación obligatoria, el país podría crecer al 4.4% anual y alcanzar un ingreso per cápita de 36 millones de pesos en 2030.

Definitivamente la educación es la clave para escapar de la trampa de la pobreza y para cerrar la brecha de la irritante desigualdad de ingresos que se abre cada vez más, en desmedro de la población más vulnerable.

Ello jamás se dará por generación espontánea, es necesario contar con una política, unas estrategias y un plan de acción consensuados que comprometa seriamente al Estado en sus distintos niveles.

Dada la magnitud del reto, esta no es tarea de un gobierno o de una administración, debe contar con las energías de todos para alcanzar unas metas de corto, mediano y largo plazo, que sean medibles, cuantificables y evaluadas periódicamente, con el fin de ajustar los medios para alcanzar tan loable finalidad.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

El desafío invisible de la generación distribuida en América Latina

Detrás de la autogeneración hay una realidad ineludible: la transición energética no depende solo de paneles en los techos, sino de marcos regulatorios capaces de equilibrar innovación, seguridad y equidad financiera. El desafío es construir ese equilibrio antes de que la revolución distribuida desborde las costuras de un sistema que fue pensado para una generación centralizada.

En millones de techos latinoamericanos ya sucede una pequeña gran revolución: viviendas, comercios e industrias producen su propia electricidad y devuelven excedentes a la red. Para los usuarios, es sinónimo de ahorro y autonomía. Para el sistema eléctrico, sin embargo, representa uno de los cambios estructurales más complejos de las últimas décadas: pasar de redes diseñadas para transportar energía en un solo sentido a sistemas donde miles de pequeños generadores inyectan electricidad de forma simultánea, intermitente y descentralizada.

La llamada Generación Distribuida (GD) —principalmente solar fotovoltaica instalada cerca de los centros de consumo— crece al ritmo de la caída de los costos tecnológicos, el aumento de la conciencia ambiental y la decisión de los usuarios de asumir un rol activo en la gestión de su energía. Su modularidad permite que una instalación pueda ir desde un pequeño sistema residencial hasta proyectos industriales o comunitarios, favoreciendo la democratización del acceso a energía limpia.

Pero este fenómeno, que promete mayor resiliencia y sostenibilidad, pone a las redes de distribución frente a desafíos técnicos, económicos y regulatorios que no siempre están siendo reconocidos con la velocidad necesaria.

Redes pasivas que deben volverse inteligentes

Históricamente, las redes eléctricas se diseñaron para transportar energía desde grandes centrales hacia los usuarios finales. La expansión de la GD rompe este esquema: ahora la electricidad también fluye desde miles de puntos dispersos hacia la red, generando una operación bidireccional que exige nuevos niveles de monitoreo, control y planificación.

Según la Asociación de Distribuidoras de Energía Eléctrica Latinoamericanas (ADELAT), las distribuidoras ya registran alteraciones significativas en los perfiles de tensión, congestión de activos y fallas en los sistemas de protección. Entre los principales problemas técnicos se cuentan:

  • Sobre-tensiones locales durante las horas de máxima generación solar.
  • Inversiones de flujo en transformadores y alimentadores que no fueron diseñados para operar en reversa.
  • Fluctuaciones rápidas de tensión, asociadas a la intermitencia solar.
  • Sobrecargas en conductores de baja tensión.
  • Incremento de armónicos por inversores de baja calidad.
  • Dificultades en la coordinación de protecciones y maniobras seguras de mantenimiento.

Estos impactos, antes marginales, hoy se vuelven recurrentes y obligan a reconocer que la GD no es eléctricamente inocua: integrarla de forma segura implica inversiones en refuerzo de redes, digitalización, medición bidireccional y control en tiempo real.

A ello se suma otro problema: la proliferación de instalaciones no declaradas o fuera de norma, que introducen inyecciones no supervisadas y dificultan la planificación de la red, aumentando los riesgos técnicos y de seguridad.

El dilema económico de la distribución

Más allá del desafío tecnológico, la transformación es económica. La GD reduce la energía comprada a la red por los usuarios —particularmente los grandes consumidores— y, por tanto, disminuye los ingresos de las distribuidoras, mientras que los costos fijos de mantener y modernizar las redes permanecen intactos.

ADELAT identifica tres impactos principales:

  1. Reducción de la energía facturada por el efecto del autoconsumo y la compensación de excedentes.
  2. Aumento de costos operativos y de capital no reconocidos, asociados a refuerzos de red, sistemas de monitoreo y gestión bidireccional.
  3. Desequilibrio financiero entre menores ingresos y mayores obligaciones, que compromete la sostenibilidad del negocio de distribución.

En marcos tarifarios tradicionales, donde los ingresos dependen del volumen de kilovatios vendidos, este escenario genera un riesgo estructural. Sin ajustes regulatorios, los costos del sistema tienden a desplazarse hacia los usuarios que no cuentan con capacidad de autogenerar, creando distorsiones que tensionan la equidad tarifaria.

Net metering y net billing: dos modelos, distintas consecuencias

La región aplica, principalmente, dos esquemas para remunerar los excedentes de generación:

  • Medición neta (net metering): La energía inyectada se valora al mismo precio que la consumida. Este sistema —vigente en países como Ecuador y Guatemala— simplifica la adopción, pero subvalora el costo real del uso de la red y los servicios de respaldo, favoreciendo la aparición de subsidios cruzados.
  • Facturación neta (net billing): La energía inyectada se paga a un precio inferior al de la tarifa, reconociendo costos de transporte, respaldo y gestión. Este esquema predomina en Argentina, Brasil, Chile, Colombia y Costa Rica.

ADELAT destaca que el avance hacia modelos de net billing más precisos es clave para reflejar los verdaderos costos del sistema y preservar su sostenibilidad.

¿Quién lidera la revolución distribuida?

En 2024, la GD en América Latina superó los 39 gigavatios (GW) instalados, concentrados principalmente en Brasil, con cerca del 85 % del total regional. Le siguen Chile, Colombia y Costa Rica. En Colombia, por ejemplo, la capacidad instalada alcanza 487 MW, bajo esquemas de net billing regulados por la CREG.

Los países con marcos regulatorios más claros y exigentes tienden a mostrar una mayor penetración de la GD, combinando facilidades administrativas para pequeños sistemas con evaluaciones técnicas rigurosas para proyectos de mayor escala. En contraste, donde las reglas priorizan solo la apertura sin control técnico suficiente, el crecimiento suele ser desordenado o limitado a nichos específicos.

A nivel internacional, los distribuidores dejaron de ser simples transportadores de electricidad para convertirse en gestores activos de redes. En la Unión Europea, Reino Unido, Estados Unidos y Australia, las empresas contratan servicios de flexibilidad —almacenamiento, reducción de demanda o control de inyección— como alternativa a expandir infraestructura.

Además, se implementan herramientas como:

  • Planes de desarrollo de redes que incorporan escenarios de GD, vehículos eléctricos y almacenamiento.
  • Mapas públicos de capacidad disponible por circuito.
  • Despliegue masivo de medidores inteligentes, sensores y sistemas SCADA, ADMS y DERMS para monitoreo en tiempo real.

En paralelo, las reglas económicas evolucionan: se desacoplan los ingresos de las ventas de energía y se fortalecen los cargos por capacidad o uso de red, asegurando que las distribuidoras mantengan ingresos estables aunque disminuya el consumo facturado.

Hacia un nuevo pacto regulatorio

El estudio de ADELAT concluye que la descentralización solo será sostenible si se actualizan tres frentes clave:

1. Reforma tarifaria. Desacoplar los ingresos de las distribuidoras del volumen de energía vendida y avanzar hacia esquemas basados en capacidad y disponibilidad de red. Consolidar el net billing para evitar distorsiones e inequidades.

2. Fortalecimiento técnico. Exigir estándares mínimos de equipos, estudios de conexión según escala, monitoreo remoto y dotar a las distribuidoras de facultades claras para aprobar, condicionar o rechazar proyectos que comprometan la seguridad de la red.

3. Gobernanza institucional. Clarificar roles entre reguladores, distribuidores, operadores del sistema y nuevos actores como agregadores. Incorporar planificación coordinada de la capacidad de acogida de las redes para orientar el crecimiento de la GD bajo criterios técnicos y de sostenibilidad

La generación distribuida constituye una herramienta para avanzar hacia sistemas energéticos más limpios, resilientes y participativos. Sin embargo, su éxito exige una premisa fundamental: democratizar la energía sin fragilizar la red que la sostiene.
Innovación tecnológica sobre ruedas

Un bus transformado lleva tecnología y conocimiento para optimizar procesos, ahorrar energía y fortalecer la competitividad en sectores como alimentos y bebidas, minería, petróleo y gas, agua e infraestructura.

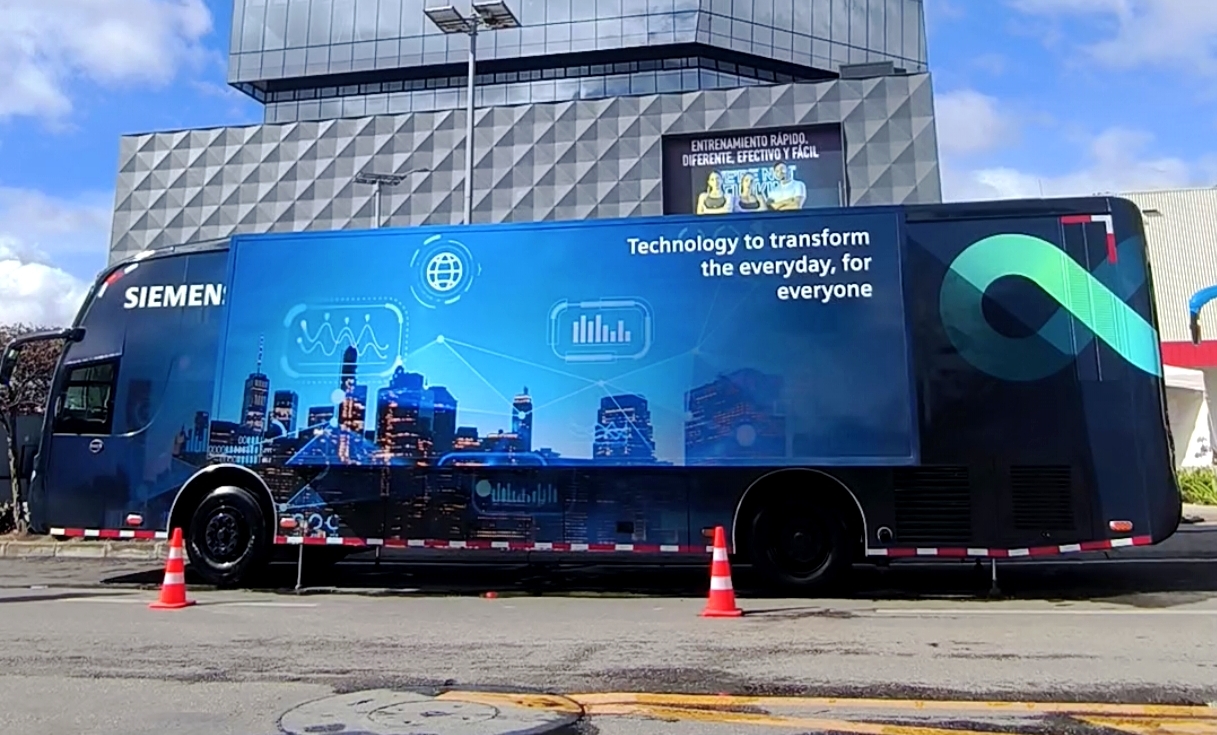
Con el objetivo de extender su tecnología más allá de las oficinas y plantas, Siemens creó la unidad móvil Siemens por Colombia, un vehículo transformado en centro de innovación que actualmente recorre el país.

Desarrollado mediante la colaboración de diversos equipos técnicos, esta unidad móvil ofrece a cada región soluciones de automatización, protección digital y digitalización, modernizando procesos y fortaleciendo la competitividad nacional.

La unidad móvil Siemens por Colombia, completamente modificado para convertirse en un centro de innovación, permite a los clientes explorar y manipular equipos reales que replican su uso en la cadena de valor, desde la base eléctrica y el arranque de motores hasta la gestión de datos en la nube.

“Queremos que cada empresario y cada técnico experimente la tecnología en acción y vean de primera mano cómo puede optimizar sus operaciones”, explica Miguel D’Alessio, CEO de Siemens en Colombia

Después de iniciar en Bogotá y la zona centro del país, la unidad móvil se prepara para recorrer la Costa Caribe, Antioquia, el Eje Cafetero y el Valle del Cauca, priorizando los polos de desarrollo en alimentos y bebidas, minería, petróleo y gas, agua e infraestructura.

La planificación de la ruta permite que la experiencia se ajuste a las características productivas de cada región, acercando a las empresas los principios de industria 4.0, el modelo que combina máquinas inteligentes, análisis de datos y conectividad para hacer más eficientes los procesos productivos.

“Queríamos que los clientes dejaran de ver solo equipos aislados y comprendieran la solución completa, desde la energía eléctrica hasta la digitalización y la seguridad de la información”, señaló D’Alessio.

Para lograrlo, Siemens reconstruyó la unidad móvil de aproximadamente 72 x 6 metros expandibles, con el apoyo de distintos equipos técnicos y un proveedor aliado.

El resultado es un espacio único, equipado con módulos que integran automatización, comunicación industrial, distribución y mediación de energía. Allí, los especialistas guían la experiencia, dialogan y resuelven dudas en tiempo real, para que cada cliente pueda visualizar soluciones adaptadas a sus propios entornos productivos.

Esa interacción, que combina aprendizaje práctico con asesoría especializada, favorece la toma de decisiones estratégicas, desde la modernización de plantas hasta la adopción de procesos más seguros y eficientes.

Los primeros recorridos ya dejan ver resultados. Los clientes destacan especialmente los módulos de protección digital, eficiencia energética y seguridad de máquinas, que evidencian cómo es posible blindar los procesos productivos y, al mismo tiempo, proteger a los trabajadores.

Para muchos, la experiencia abre nuevas perspectivas de ahorro energético, gestión inteligente de datos y digitalización de operaciones, factores que hoy definen la sostenibilidad industrial.

Con la unidad móvil Siemens por Colombia, la compañía no solo acerca su portafolio de innovación a clientes y partners; también contribuye a la formación de talento local, reforzando el papel de la tecnología como motor de desarrollo regional.

“Queremos que cada visita despierte ideas y genere conversaciones sobre cómo llevar las plantas al siguiente nivel”, concluye el CEO de la compañía. “Nuestro objetivo es que los clientes vean que Siemens no ofrece equipos aislados, sino una solución completa que integra energía, automatización, digitalización y sostenibilidad para transformar su negocio”.

Distribución de energía: en riesgo por apagón físico y financiero

Las deudas asfixian al sector eléctrico colombiano. Además, existe un riesgo físico de racionamiento por la estrechez entre la oferta y la demanda. Si no se toman medidas urgentes, ‘apague y vámonos’.

Desde 1992, hace más de 30 años, Colombia no experimentaba una situación tan crítica en el sector eléctrico. Pero esta vez, además del riesgo físico, pues no entran nuevos proyectos con la celeridad requerida, existe el riesgo financiero, que llevaría a la quiebra a varias empresas distribuidoras y comercializadoras.

Este fue el oscuro panorama que presentó José Camilo Manzur, presidente de la Asociación Colombiana de Distribuidores de Energía Eléctrica (Asocodis), en la apertura de la XXI Jornada de Distribución de Energía Eléctrica, que se realizó en Bogotá el pasado 26 de noviembre.

Las cifras son dicientes: las deudas con las distribuidoras de energía ascienden a la fecha a 6,1 billones de pesos, el equivalente a dos años de ingresos brutos para la mayoría de empresas, pero para las más pequeñas equivale a ingresos de cuatro años, poniendo en riesgo su viabilidad financiera.

A noviembre de 2025 se le debían $2,4 billones por concepto de la opción tarifaria, pago al que se había comprometido el presidente Gustavo Petro, pero finalmente les hizo conejo; por concepto de subsidios, el saldo es de $2,3 billones, y cada mes aumenta en $250 mil millones; y por concepto de deuda de las entidades oficiales, $1,4 billones.

Esto sin contar, recalcó Manzur, las deudas de usuarios particulares, que ascienden a $10 billones, de los cuales $8 billones están concentrados en la región Caribe, el eslabón más débil por donde se puede romper el sistema en una eventual crisis en cadena.

Como si fuera poco, “a esta situación se suma, por un lado, la propuesta de remuneración de la comercialización, que sería muy crítica, y, por otro, el Decreto 572 de 2025 que anticipa el cobro del impuesto de retefuente, cuyo impacto es significativo en las empresas, sobre todo en aquellas que no generan utilidades, como es el caso de Afinia, a la cual se le duplicaría la retención sin tener utilidades”, señaló Manzur.

Con relación a los subsidios, el dirigente gremial dijo que es importante mencionar que, debido a que el comportamiento del costo unitario en los últimos meses ha sido menor al esperado por efectos del propio mercado (precio de bolsa y recuperación de la opción tarifaria), el monto de los requerimientos mensuales pasó de 300.000 millones de pesos a 250.000 millones por mes; sin embargo, el déficit estimado a 31 de diciembre de 2025 es cercano a los 2,2 billones de pesos.

“Ahora bien, sobre el valor apropiado en el Presupuesto General de la Nación para 2026, se consideran el valor del déficit de 2025 y los valores estimados de subsidios hasta mediados de agosto, por lo que el déficit a 31 de diciembre de 2026 estaría cercano a 1,5 billones de pesos”, aclaró.

“Es urgente que se realicen pagos durante los siguientes meses, porque de nada serviría tener apropiaciones para 2026, cuando en este año se podrían afectar seriamente varias empresas, quedando expuestas a una intervención, como es el caso de Air-e”, resaltó.

Riesgo físico

Si, al igual que hizo con el sector salud, el gobierno asfixia económicamente al sector energético, también se suma otro problema que puede ser peor: la falta de capacidad de potencia para atender la demanda.

En este sentido, las cifras también preocupan: la demanda viene creciendo más que la oferta a un ritmo del 5% en la costa Caribe y al 2,4% en el resto del país, con el agravante que de los proyectos esperados solo entran el 25%. Los retrasos en obras de generación y transmisión varían entre cinco y diez años.

Asocodis también mencionó los riesgos de seguridad inversionista, la interinidad en que el gobierno ha mantenido a la CREG y el déficit de gas natural para atender a las térmicas en caso de un verano fuerte o de un Fenómeno de El Niño, que entidades internacionales ya están alertando se podría producir el próximo año.

 Si todos esos factores confluyen, la inoperancia y el ataque del gobierno al sector energético, le dejarán al próximo mandatario una herencia que el país no ha vivido hace más de 30 años: el apagón.

Cambio en la Presidencia de Fedebiocombustibles

La Federación Nacional de Biocombustibles de Colombia (Fedebiocombustibles) informó que Carolina Rojas Hayes finalizará su gestión como Presidente Ejecutiva el 20 de diciembre de 2025.

Tras decisión de la Junta Directiva, Carlos Alberto Mateus Hoyos asumirá la Presidencia Ejecutiva de Fedebiocombustibles a partir del 21 de diciembre de 2025.

Con más de una década de trayectoria en la Federación, Mateus ha liderado procesos técnicos, regulatorios, de articulación gremial y de relaciones internacionales.

“Asumo esta responsabilidad con compromiso y entusiasmo. Continuaré trabajando de manera cercana con el Gobierno, los productores y las regiones para fortalecer el papel de los biocombustibles en el desarrollo sostenible del país”, señaló Mateus Hoyos.

Durante su periodo, Carolina Rojas lideró avances clave para el sector: niveles históricos de producción y aportes de los biocombustibles, el impulso del SAF como combustible alternativo de aviación en el país y un fortalecimiento de la industria.

Estos resultados se lograron gracias a un diálogo técnico permanente con el Gobierno, que permitió consolidar políticas y proyectos estratégicos para la movilidad sostenible.

“Agradezco a la Junta Directiva, al equipo de Fedebiocombustibles y a los aliados y autoridades que nos acompañaron en un diálogo franco y constructivo. Me llevo un profundo orgullo por lo que alcanzamos juntos y la certeza de que el sector tiene un futuro extraordinario”, afirmó Rojas Hayes.

Una startup colombiana está revolucionando la operación de pozos petroleros

Su historia es la de una empresa que empezó con ocho personas y hoy está ayudando a transformar una de las actividades más críticas del sector petrolero. Nació hace cuatro años en Colombia y ya llegó a Ecuador y Argentina.

En los campos petroleros, donde cada minuto cuesta y cada error puede tener consecuencias millonarias, una nueva generación de ingenieros y programadores colombianos está cambiando las reglas del juego. Su bandera es la digitalización, su lenguaje es la data y su herramienta, la inteligencia artificial. Al frente de esta revolución está Claudette Saab, CEO de SkanHawk, una startup nacida hace apenas cuatro años y que ya empieza a dejar huella en la industria del petróleo y el gas de Latinoamérica.

“El 6 de noviembre de 2021 empezamos ocho personas, hoy somos 32, un crecimiento exponencial”, cuenta Saab. “En este tiempo ya tenemos 35 taladros de workover monitoreados en Colombia, 5 en Argentina y 2 en Ecuador”.

Pero detrás de esas cifras hay una historia de visión y persistencia: la de un grupo de empresarios que decidió digitalizar una de las operaciones más complejas y costosas del sector petrolero —el reacondicionamiento de pozos— y hacerlo con tecnología 100% colombiana.

La revolución invisible del workover

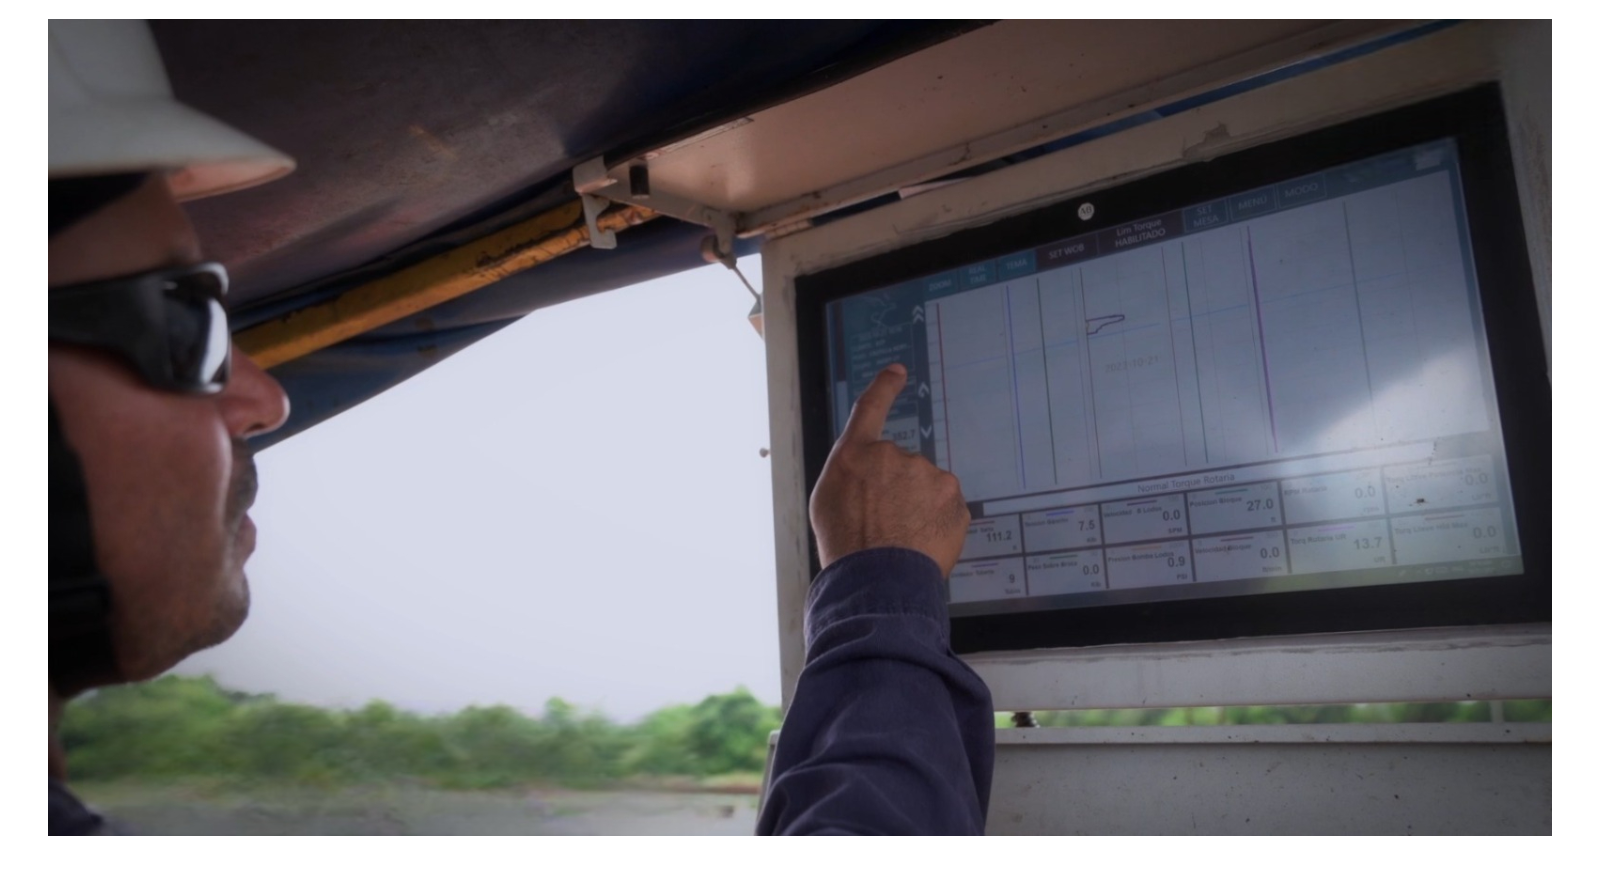
Hasta hace poco, buena parte del control operativo en los taladros de workover era manual. Los reportes se hacían por observación, los registros se escribían a mano y las decisiones dependían de la experiencia de los operarios. “Era una operación remota y análoga”, recuerda Saab. “Nosotros lo que hicimos fue poner sensores a todos los equipos y asegurar que la data y la analítica sea en tiempo real, íntegra y veraz”.

La tecnología de SkanHawk combina sensores de alta precisión, cámaras con inteligencia artificial y detectores ambientales que miden desde la velocidad del viento, la probabilidad de tormentas hasta la presencia de gases peligrosos como H₂S o LEL. Todo ese flujo de datos viaja a un sistema propio, diseñado y programado en Colombia, donde los algoritmos y modelos de IA transforman las cifrss en información para la toma de decisiones.

El resultado es un tablero de control en tiempo real: el maquinista ve las variables en una pantalla en el taladro, los supervisores monitorean desde el campamento, y los ejecutivos pueden seguir la operación desde sus oficinas centrales —en Bogotá o en cualquier parte del mundo— a través de una app móvil, por alertas vía WhatsApp o correo electrónico.

“Esto no existía antes”, explica Saab. “Por primera vez, los responsables del pozo pueden ver en simultáneo lo que está ocurriendo, tomar decisiones rápidas, prevenir fallas antes de que ocurran y actuar de inmediato ante alertas”.

Cuatro servicios, una misma promesa: eficiencia y seguridad

La oferta de SkanHawk se articula con cuatro servicios principales —SkanRig, SkanView, SkanMonitor y Supervisión Virtual— más un servicio transversal: un sistema de analítica avanzada que procesa toda la información capturada para entregar a las empresas diagnósticos, causas raíz y planes de acción.

En total, los sensores miden más de 40 variables, desde el torque en la mesa de operaciones y la velocidad de las maniobras hasta la calidad de las conexiones y el comportamiento ambiental. “La clave está en detectar ineficiencias y tiempos invisibles que se pierden sin que nadie los note”, dice Saab. “Si logramos reducirlos, la operación se vuelve mucho más eficiente”.

El impacto es tangible. Según la compañía, los sistemas de SkanHawk han permitido aumentar la eficiencia operativa hasta en un 22%, una mejora que, en una industria que se paga por horas, representa ahorros millonarios.

Pero la eficiencia no es el único beneficio. Las cámaras con inteligencia artificial también elevan los estándares de seguridad industrial, identificando en tiempo real si un trabajador no lleva completos sus elementos de protección o si una persona ajena ingresa a la zona de trabajo. “Estamos hablando de que en campo se maneja un nivel de riesgo 5, donde cualquier error puede ser fatal”, subraya Saab.

Innovar también es proteger vidas y el planeta

En la competitiva industria de los hidrocarburos, SkanHawk aporta una mirada distinta: la tecnología como aliada del medio ambiente y la seguridad. “Reducir los tiempos de operación no solo baja costos, también disminuye las emisiones de carbono”, explica. Cada hora menos de intervención significa menos combustión de diésel, menos transporte y menos huella ambiental.

Y los resultados hablan por sí solos. En una variable crítica como el torque —que puede causar accidentes o daños irreparables en el pozo, si se aplica mal—, uno de los clientes pasó de un 67% de cumplimiento correcto a un 98% en apenas año y medio. “Eso significa menos inspecciones, menos reparaciones y menos riesgo de perder un pozo completo”, destaca Saab.

Pocos hubieran apostado que un desarrollo de hardware y software 100% colombiano podría competir en un sector dominado por multinacionales, pero SkanHawk lo logró. Aunque algunas piezas del hardware son importadas, el ensamble, los códigos, la inteligencia artificial y los algoritmos son diseñados por ingenieros locales.

Esa apuesta por la autonomía tecnológica se traduce en proyección. “En 2025, nuestro objetivo fue crecer en Colombia y poner un pie afuera. Ya lo hicimos: estamos en Argentina y Ecuador”, cuenta Saab. “Ahora queremos dar el salto a Estados Unidos y México, dos mercados más grandes y con enormes oportunidades”.

La transformación de una industria

Para Saab, lo que SkanHawk está haciendo va más allá de la digitalización. Es una transformación de la forma de operar, una reinvención del trabajo en campo donde la información reemplaza la intuición y la prevención sustituye la reacción.

“Esta tecnología cambia la manera de hacer las cosas: las hace más productivas, más seguras y más sostenibles”, asegura, y agrega: “El que no la use se va a quedar atrás. Esto es tecnología de punta aplicada, en una industria donde la innovación avanza a pasos de gigante”.

Ciberseguridad: ¿Cómo está Sudamérica ante amenazas digitales?

En el Mes de la Ciberseguridad, Schneider Electric advierte que el subcontinente enfrenta un escenario desafiante que requiere infraestructuras más inteligentes, automatizadas y resilientes.

En Sudamérica, la aceleración digital impulsada por la adopción de la nube, el crecimiento de los centros de datos y la explosión de la inteligencia artificial están transformando la forma en que operan empresas e instituciones.

Sin embargo, este desarrollo viene acompañado de nuevos riesgos: mayor exposición a ciberataques, sobrecargas energéticas, interrupciones operativas y vulnerabilidades invisibles dentro de la infraestructura crítica.

Frente a este panorama, es fundamental que las organizaciones refuercen su estrategia de ciberresiliencia desde la infraestructura física hasta el software que sostiene sus operaciones.

A continuación, tres recomendaciones clave para fortalecer la continuidad, seguridad y eficiencia en centros de datos y servicios en la nube:

  1. Priorizar el monitoreo inteligente para anticipar fallas

La visibilidad en tiempo real es el primer paso para fortalecer la ciberseguridad. Muchas interrupciones no se originan en ciberataques, sino en fallas internas no detectadas a tiempo.

Según el Uptime Institute (2024), el 70 % de las interrupciones graves en centros de datos están relacionadas con errores de monitoreo o gestión. Esto evidencia que la falta de control y supervisión sigue siendo un eslabón débil.

En este contexto, herramientas de gestión basadas en analítica avanzada y software inteligente permiten identificar anomalías, redistribuir cargas y actuar de manera predictiva.

Estas herramientas supervisan equipos críticos como UPS, PDUs, sistemas de enfriamiento y otros dispositivos esenciales para la continuidad operativa, integrando análisis predictivo que utiliza datos y algoritmos para anticipar fallos antes de que ocurran.

Además, centralizan la gestión de múltiples sitios en una sola plataforma y envía alertas inteligentes en tiempo real sobre eventos que puedan comprometer la disponibilidad, permitiendo actuar con rapidez y precisión.

En el caso de EcoStruxure IT, aunque no es un firewall ni un antivirus, la plataforma aporta de forma indirecta, pero decisiva, a la ciberseguridad. Protege la infraestructura física evitando que fallos de energía o refrigeración generen vulnerabilidades, incorpora acceso seguro mediante cifrado y autenticación robusta, reduce riesgos operativos al prevenir interrupciones y facilita el cumplimiento de estándares de seguridad y continuidad.

2. Adoptar automatización para una respuesta inmediata

En centros de datos modernos, reaccionar manualmente ya no es suficiente. La complejidad de las cargas de trabajo, sumada al crecimiento de la IA, requiere sistemas capaces de actuar en segundos.

Gartner estima que para 2026, el 75 % de las organizaciones habrá implementado automatizaciones en sus operaciones digitales para reforzar la resiliencia y la seguridad.

La automatización permite que la infraestructura responda de forma autónoma ante fallas eléctricas, cambios térmicos, anomalías en la red o comportamientos sospechosos. Esto garantiza que los servicios críticos se mantengan disponibles incluso ante incidentes imprevistos.

En la nube, donde una interrupción puede afectar a millones de usuarios, una reacción automatizada es la mejor defensa frente a amenazas simultáneas.

3. Blindar la infraestructura física

Mientras las organizaciones incrementan sus inversiones en ciberseguridad digital, muchas olvidan que también pueden enfrentar problemas en la infraestructura física.

Equipos como UPS, sistemas de refrigeración, sensores IoT o redes OT son puntos de entrada críticos. Según IBM Security (2024), el77 % de las vulnerabilidades en infraestructura crítica involucra activos físicos o híbridos (IT/OT).

“Sudamérica está entrando en una nueva etapa digital, marcada por la IA, la demanda energética y la interconexión masiva. Para aprovechar estas oportunidades sin comprometer la estabilidad operativa, es necesario fortalecer la ciberresiliencia de los centros de datos y de la nube. El monitoreo inteligente, la eficiencia energética, la automatización avanzada y la protección del hardware conforman la hoja de ruta para enfrentar los riesgos emergentes”, afirma Juan Mejía, gerente Senior de Ventas de Software de Schneider Electric.

La ciberseguridad debe extenderse más allá del software tradicional. Una infraestructura física comprometida puede generar desde apagones digitales hasta bloqueos de servicios cloud, afectando la continuidad operativa.

Estudian modelo para que América Latina pase del carbón a la energía nuclear

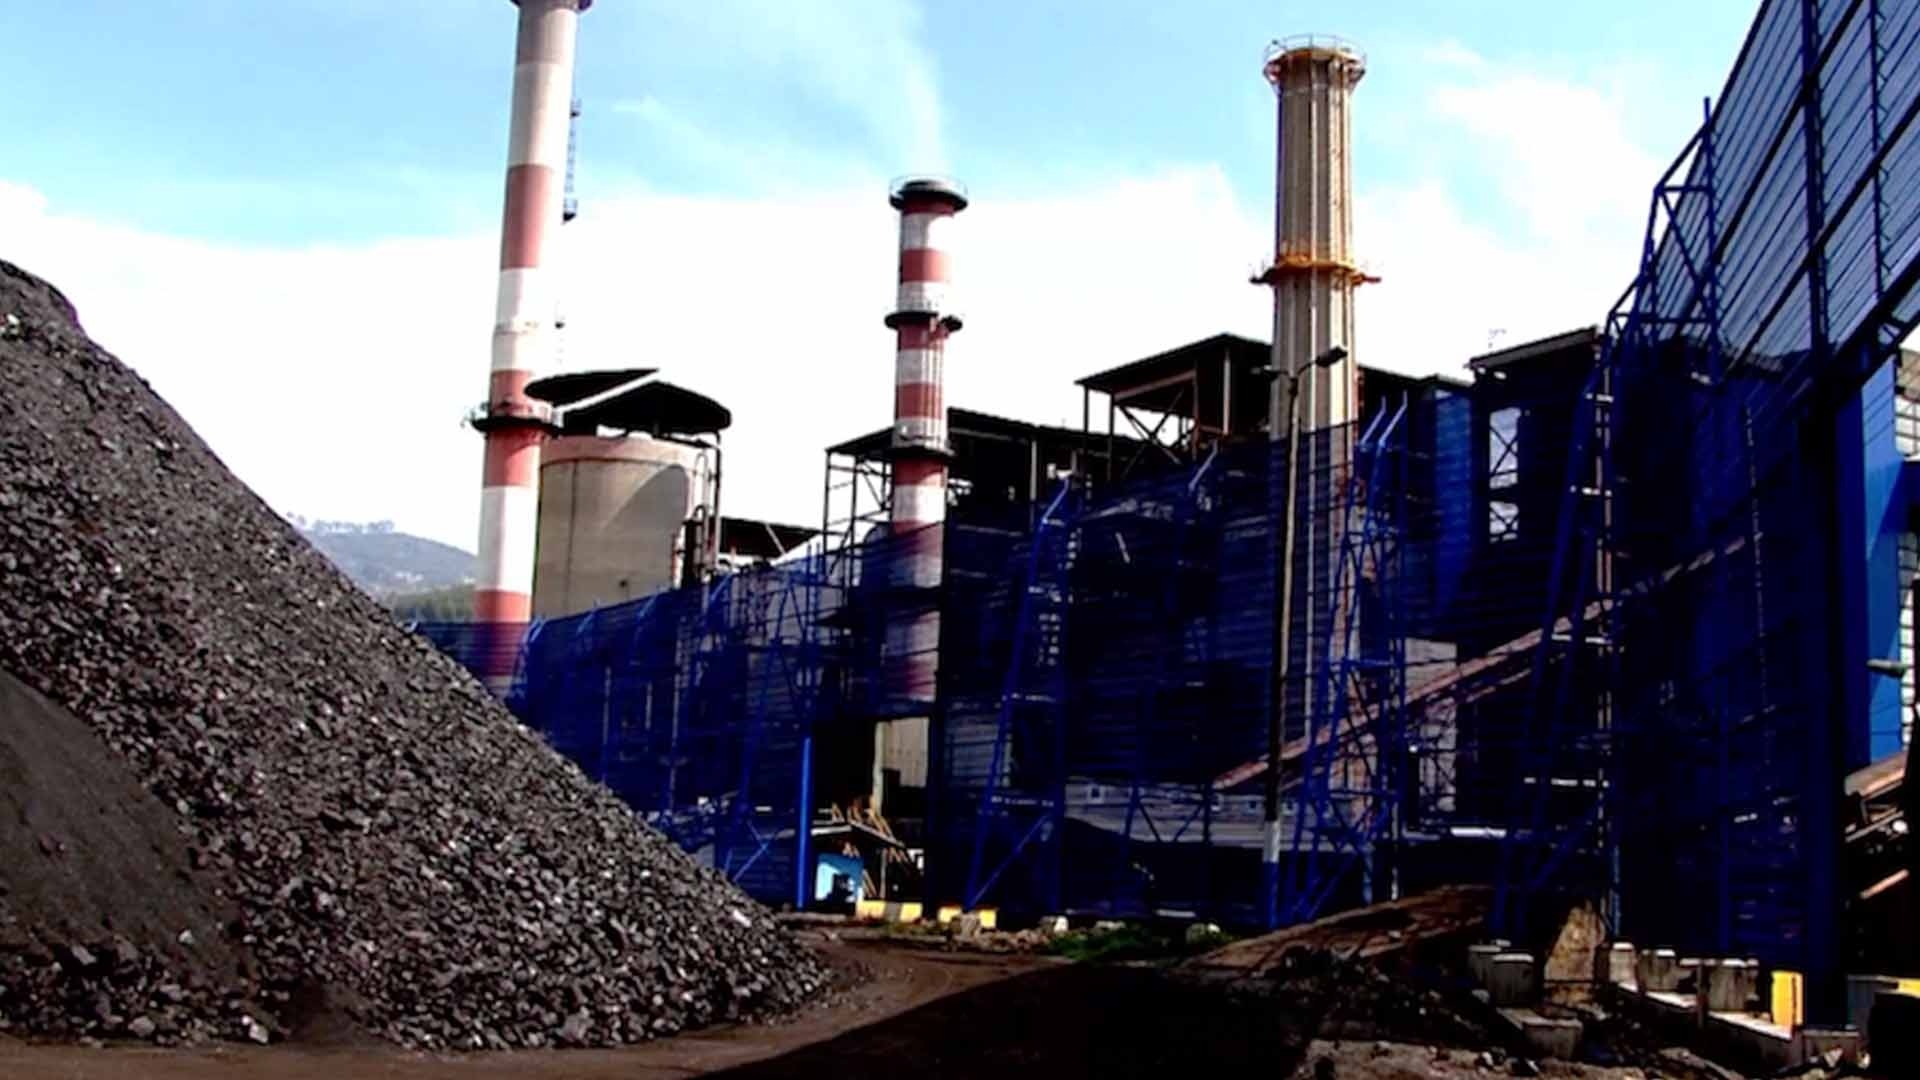
Un estudio reciente desarrollado por investigadores de las Universidades de Antioquia y Nacional de Colombia, la Red Nuclear Colombiana y la Escuela Latinoamericana de Administración y Emprendimiento analiza la viabilidad económica de convertir plantas de carbón en instalaciones nucleares a pequeña escala.

La investigación, liderada por José Alejandro Barrera Giraldo, David Galeano, Daniel Morales y Alfredo Trespalacios, analiza la posibilidad de aplicar el modelo conocido como Coal-to-Nuclear (C2N), que propone reutilizar parte de la infraestructura existente en termoeléctricas de carbón para instalar reactores modulares pequeños (SMR por sus siglas en inglés).

El análisis incorpora ocho países de la región: Argentina, Brasil, Chile, Colombia, República Dominicana, Guatemala, Honduras y México.

El documento señala que varios países latinoamericanos enfrentan un aumento sostenido en la demanda de electricidad y una disminución progresiva del uso del carbón. Sin embargo, el cierre de estas plantas implica retos económicos y laborales. Este escenario abre la discusión sobre tecnologías capaces de sustituir generación firme y reducir emisiones.

La transición C2N ha sido estudiada en otros continentes y cuenta con proyectos piloto en Estados Unidos, Europa del Este y Asia. Los investigadores desarrollaron un modelo propio para estimar costos en el contexto latinoamericano, con particular atención a los riesgos financieros que caracterizan a cada país.

Metodología aplicada

Los autores proponen un modelo híbrido, determinístico y estocástico, basado en el cálculo del Costo Nivelado de Energía (LCOE). La metodología incorpora un factor de “reutilización” que estima el ahorro obtenido al mantener sistemas de transmisión, terrenos, accesos y parte de las obras civiles existentes en las plantas de carbón.

El estudio utilizó datos técnicos de 41 unidades termoeléctricas a carbón y aplicó simulaciones Monte Carlo para incluir variabilidad en costos de inversión, operación, combustible y tiempo de construcción.
Las estimaciones muestran un rango de LCOE entre 83,31 y 107,92 USD/MWh, según país y condiciones de las plantas. Colombia, Chile y México presentan los valores más bajos dentro del rango analizado.

Con las simulaciones, el rango se amplía a 71,47–169 USD/MWh, reflejando incertidumbres propias de los proyectos nucleares y de las economías de los países evaluados.

El estudio concluye que las diferencias entre naciones se explican, principalmente, por dos factores:

  • Prima de riesgo país, que impacta el costo del capital.
  • Edad y estado de las plantas de carbón, que determina su valor residual y el nivel de obras aprovechables.

México, Colombia y Chile se ubican como los países con resultados más favorables en la relación entre costos y riesgo. República Dominicana, Honduras y Argentina registran valores más altos debido a sus condiciones financieras y fiscales.

El análisis planta por planta identifica que las unidades con edades intermedias muestran mejores indicadores para una eventual conversión. Las plantas más nuevas requieren inversiones mayores por su alto valor residual, mientras que las de mayor antigüedad podrían enfrentar costos elevados asociados a reparaciones y remodelaciones antes de su reconversión.

Implicaciones para la política energética

Los investigadores plantean que las conversiones C2N en América Latina pueden complementar la expansión de energías renovables y ayudar a mantener la estabilidad del sistema eléctrico, dado que los SMR operan con altos factores de capacidad.

Pero señalan que la viabilidad de esta transición depende de condiciones de financiamiento, estabilidad regulatoria e instrumentos que reduzcan riesgos para los inversionistas. Asimismo, el estudio destaca la necesidad de cooperación internacional y marcos institucionales que permitan desarrollar proyectos nucleares en países sin trayectoria previa.

Además, sugiere avanzar en estudios nacionales detallados que incorporen costos locales, topografía, disponibilidad hídrica y parámetros regulatorios específicos. También recomienda evaluar la integración de la nuclear con sistemas renovables variables para determinar configuraciones óptimas dentro de cada matriz energética.

El estudio concluye que la transición del carbón hacia la energía nuclear mediante SMR representa una opción económicamente viable para Latinoamérica en escenarios determinados y bajo ciertas condiciones financieras. Su éxito depende de políticas públicas orientadas a la reducción de riesgo, marcos regulatorios consistentes y estrategias de inversión de largo plazo.

1 … 34 35 36 37 38 … 300