Colombia: sector energético cierra el 2025 en estado crítico

Balance del sector energético colombiano, a partir de los análisis del exministro Tomás González, director del CREE, en la presentación “Panorama energético de cara a 2026”, y del exministro Amylkar Acosta en “La crisis del sector energético en Colombia”.

Tres décadas después de la gran reforma de los servicios públicos, el sector energético colombiano cierra 2025 en una encrucijada: es un caso de éxito en cobertura y arquitectura de mercado, pero enfrenta una combinación de riesgos de abastecimiento, crisis financiera del sistema, tensiones regulatorias y brechas sociales.

Desde las Leyes 142 y 143 de 1994, la capacidad instalada de generación pasó de 8 GW a más de 21 GW, la cobertura subió de 70,9 % a 98,7 % y el número de usuarios se cuadruplicó, con cerca de 140 billones de pesos de inversión privada en los últimos 30 años.

Organismos como el Foro Económico Mundial y el Consejo Mundial de Energía han ubicado a Colombia dentro de los mejores desempeños del mundo en seguridad, sostenibilidad y equidad energética.

Sin embargo, el sector cierra el 2025 en medio de una ‘policrisis’ –fiscal, social y de seguridad energética– que, según el análisis de Acosta, no es sobreviniente sino inducida por decisiones de política que han erosionado la confianza, han retrasado inversiones y han deteriorado la salud financiera del sistema.

Riesgo creciente de desabastecimiento eléctrico y de gas

El primer foco crítico es el riesgo de abastecimiento. La matriz eléctrica sigue siendo mayoritariamente hídrica (alrededor del 63%), lo que, si bien es una ventaja en emisiones, se ha convertido en el “talón de Aquiles” frente a fenómenos climáticos extremos como El Niño, más frecuentes e intensos. A ello se suma que cerca del 80% de los embalses sólo tiene entre tres y cuatro meses de regulación.

De acuerdo con XM, en 2024 solo entró en operación una fracción de la nueva capacidad de generación esperada y en 2025 el rezago se profundizó, elevando el riesgo de insuficiencia de energía firme y de racionamientos si llegara un nuevo Niño.

En transmisión, varios proyectos clave del Sistema de Transmisión Nacional presentan retrasos, con la región Caribe declarada en emergencia por agotamiento de redes, pese a representar cerca del 30% de la demanda nacional.

El panorama del gas natural también es frágil: las proyecciones indican que en 2026 la contratación para la demanda esencial e industrial sólo cubre cerca del 70% de lo requerido según la UPME, lo que refleja la urgencia de nuevas inversiones en exploración, producción, transporte e importación de gas.

“Apagón financiero” amenaza la continuidad del servicio

El segundo gran frente de riesgo es el financiero. Las deudas acumuladas de la Nación y de entidades públicas con las empresas de energía y gas –por subsidios no pagados, consumos oficiales en mora y la opción tarifaria– superan varios billones de pesos y han puesto al sistema al borde de un efecto dominó, según alertas de XM, la Contraloría y la Procuraduría.

En este contexto, decisiones como la circular que impide aplicar la restricción de suministro a empresas intervenidas, obligando a los generadores a seguir despachando energía aun sin pago, envían señales negativas a la cadena y trasladan el riesgo a quienes han hecho las inversiones.

El caso de Air-e en la Costa Caribe aparece como una amenaza sistémica: una operación con altos niveles de pérdidas, bajo recaudo y rezago de inversión en una región que concentra la mayor parte de los eventos de demanda no atendida.

González advierte que, sin un saneamiento financiero integral, será imposible garantizar la entrada oportuna de nuevos proyectos y la sostenibilidad de los operadores existentes, especialmente en zonas vulnerables.

Brechas de acceso y equidad

Pese a los avances en cobertura, el país llega al final de 2025 con cerca de 4,1 millones de colombianos que aún no cuentan con servicio de energía eléctrica, concentrados en zonas rurales dispersas, poblaciones étnicas y territorios históricamente excluidos.

El análisis del CREE muestra que los hogares sin acceso no sólo están desconectados de la red, sino que son mucho más vulnerables en ingresos, calidad de vivienda y acceso a otros servicios básicos.

Alcanzar la universalización exige inversiones significativas y una combinación de soluciones (red, sistemas aislados, microrredes) acompañadas de esquemas tarifarios y de subsidios bien focalizados.

En este sentido, la inclusión energética –poner a las poblaciones hoy excluidas en el centro de la política– aparece como una de las cinco tareas inaplazables para el próximo gobierno.

Retrocesos regulatorios y riesgos para la seguridad jurídica

En el plano institucional, 2025 cierra con una marcada tensión entre el Gobierno y los órganos técnicos del sector. El intento del Ejecutivo de asumir directamente las funciones de la CREG fue declarado contrario a la Constitución por el Consejo de Estado, que ratificó que la regulación tarifaria corresponde al legislador y a las comisiones de regulación, no al Presidente.

A esto se suma la radicación del Proyecto de Ley 432 de 2024, que introduce reformas profundas a las Leyes 142 y 143: amplía la puerta a mecanismos de intervención tarifaria, compras centralizadas, esquemas “administrativos” de fijación de precios, reduce el peso técnico dentro de la CREG y alinea los períodos de sus comisionados con los cuatrienios presidenciales.

El análisis de Acosta advierte que estas medidas disminuirían la competencia, distorsionarían las señales de precios y debilitarían la seguridad jurídica para la inversión, con el riesgo de regresar a un modelo semejante al que precedió el apagón de 1992.

Transición energética: metas irreales y necesidad de replanteamiento

En materia de transición energética, los diagnósticos coinciden en que la meta global de limitar el calentamiento a 1,5 °C para 2030 es inalcanzable, y que Colombia tampoco va al ritmo necesario para cumplir sus propias metas de reducción de emisiones.

El documento de la Transición Energética Justa (TEJ) enumera una larga lista de tareas pendientes: instalar más de 70 GW adicionales de fuentes no convencionales de renovables hasta 2050, acelerar la electrificación eficiente de la demanda, desarrollar nuevos energéticos para sectores difíciles de descarbonizar, modernizar la red, reentrenar la fuerza laboral y reformar el modelo de regalías, entre muchas otras.

Al mismo tiempo, XM advierte sobre los riesgos de una incorporación acelerada de generación solar sin suficiente respaldo de generación firme ni ampliaciones de red: mayor vulnerabilidad a eventos climáticos, concentración de producción en horas de sol y dificultad para atender la demanda en horas pico.

La lección es clara: Colombia necesitará todas las fuentes de energía –renovables, hidráulicas, térmicas y fósiles– si quiere atender el crecimiento de la demanda, incluyendo el impacto de nuevas cargas intensivas como centros de datos e inteligencia artificial.

Pese a las alertas, los análisis coinciden en que buena parte de las soluciones pueden financiarse desde el mismo sector energético. Propuestas como el uso más eficiente de las reservas de hidrocarburos, el aprovechamiento de la ventana de oportunidad del carbón y la liberación gradual del precio del diésel podrían generar recursos adicionales del orden de varios billones de pesos anuales, destinados a: sanear la deuda por opción tarifaria, cerrar las brechas de acceso, invertir en la Costa Caribe y financiar la transición energética.
Transición ecológica, oportunidad para el sector TIC

El sector TIC enfrenta un aumento histórico en consumo energético impulsado por la IA y la nube. La transición ecológica representa una oportunidad estratégica para modernizar la infraestructura con soluciones más eficientes, automatizadas y sostenibles.

El sector TIC atraviesa un momento decisivo: mientras la adopción de la nube, la inteligencia artificial y los centros de datos de alta densidad impulsa un crecimiento acelerado, también incrementa el consumo energético y la presión ambiental.

La Agencia Internacional de Energía (IEA) estima que la demanda eléctrica asociada a centros de datos y redes podría duplicarse entre 2022 y 2030, una tendencia que obliga a repensar la infraestructura tecnológica desde un enfoque sostenible.

La transición ecológica emerge como una oportunidad estratégica para modernizar la operación con soluciones más eficientes, automatizadas y resilientes, especialmente a través de la digitalización de la energía.

En este contexto, Schneider Electric destaca que adoptar prácticas y tecnologías alineadas con la transición ecológica permite al sector TIC reducir su impacto ambiental, optimizar recursos y fortalecer la resiliencia operativa.

Digitalizar la infraestructura energética

La digitalización de la energía se ha convertido en el habilitador central de la transición ecológica. Contar con visibilidad en tiempo real sobre el desempeño eléctrico y térmico de los activos permite identificar consumos innecesarios, optimizar cargas y prevenir puntos de falla.

Según McKinsey (2024), las empresas que digitalizan sus operaciones energéticas pueden lograr hasta un 30 % de reducción en consumo, además de mejorar la estabilidad operativa.

Plataformas como EcoStruxure integran datos de energía, climatización y rendimiento para ofrecer un panorama completo de la infraestructura. Este nivel de monitoreo permite una gestión más inteligente, disminuye la huella ambiental y ofrece a los centros de datos y proveedores cloud la capacidad de operar con mayor precisión y menor desperdicio energético.

Incorporar eficiencia energética como pilar de sostenibilidad

El crecimiento de la IA generativa está impulsando densidades nunca vistas en servidores, lo que aumenta la necesidad de enfriamiento y demanda eléctrica.

La IEA advierte que la IA y el uso global de datos podrían añadir al menos 460 TWh de consumo energético anual hacia 2030, un salto que solo puede gestionarse mediante infraestructuras más eficientes. Reducir este impacto es clave no solo para el planeta, sino para mantener costos operativos manejables.

“Soluciones como la refrigeración avanzada, la optimización térmica y los sistemas modulares de alta eficiencia permiten mitigar el consumo sin comprometer el rendimiento. Al combinar hardware eficiente con analítica avanzada, los centros de datos pueden gestionar cargas de IA con un impacto ambiental mucho menor y con una operación más estable ante variaciones de demanda”, afirma Luis Santamaría, líder del área Cloud & Service Providers en Schneider Electric.

Integrar energías renovables y modelos modulares

La transición ecológica también implica repensar la forma en que se expanden los entornos TIC. Los modelos modulares y escalables permiten crecer solo cuando es necesario, evitando infraestructuras sobredimensionadas —una de las principales causas de desperdicio energético en centros de datos tradicionales—. Estudios del Uptime Institute indican que esta práctica puede disminuir hasta un 40 % la energía utilizada en capacidad no aprovechada.

Además, la integración de energías renovables en operaciones TIC se está acelerando. Este proceso se facilita mediante sistemas de gestión que equilibran el uso de energía limpia y la operación continua. El resultado son centros de datos capaces de crecer sin incrementar su huella ambiental, y más preparados para cumplir regulaciones de descarbonización.

El futuro del sector TIC depende de su capacidad para reducir su impacto energético sin frenar la innovación. La transición ecológica no es solo una respuesta ambiental, sino una oportunidad para operar con más eficiencia, menores costos y mayor resiliencia.

Al digitalizar la energía, automatizar procesos, optimizar la infraestructura y escalar de forma inteligente, las organizaciones tecnológicas pueden avanzar hacia un modelo más sostenible.

¡Al límite!

En concepto de Luz Stella Murgas, presidente de NATURGAS, “el déficit de gas en firme seguirá aumentando en los próximos años si no aceleramos los nuevos proyectos que hemos identificado… Estamos operando al límite, no tenemos margen de maniobra si se presenta alguna contingencia, de la cual no estamos exentos.”

Por: AMYLKAR D. ACOSTA*

El déficit de gas, que hasta ahora reconoce el Gobierno, ha obligado a su importación desde diciembre de 2024 para garantizar el cubrimiento de la demanda esencial.

Como era de esperarse, el precio del gas importado es mayor que el del extraído en el territorio nacional, que también ha subido de precio por la escasez y, como es apenas lógico, el mayor precio se termina trasladando al usuario vía tarifa por parte de las empresas comercializadoras.

En su momento, el ex ministro Andrés Camacho afirmó que esto último no podía darse. Sin embargo, a despecho de sus declaraciones, tuvimos a comienzos de 2025 un incremento en las tarifas de gas en el interior del país que osciló entre el 20% y el 36%.

Eso era previsible y no tenía por qué sorprender a nadie, esos polvos tenían que traer estos lodos. Lo que se está dando en este momento es sólo una escalada del alza de las tarifas de gas de comienzos de año en el interior del país, que ahora se extiende al resto del país a partir de diciembre de 2025, dado que los contratos que se habían firmado por parte de las empresas comercializadoras con sus proveedores llegaron a su fin y ahora los nuevos contratos incorporan el componente de gas importado a los precios a los que se cotiza en el mercado internacional.

El Alza anunciada para el gas vehicular es del 35%, para la industria del 28% y para gas domiciliario, en promedio, del 14%. Es de advertir que el alza no es mayor gracias a la revaluación del peso con respecto al dólar de 13.5%.

El ministro de Minas y Energía Edwin Palma reaccionó anunciando “decreto y Resolución para contener el alza y garantizar precios justos”, asumiendo que los actuales no lo son. Y fue más lejos al anticipar que se tomarán “20 medidas urgentes y estructurales para garantizar el abastecimiento en todo el país y frenar prácticas especulativas”.

De este modo, nos retrotraemos a las declaraciones del entonces ministro Camacho, quien se negaba a aceptar que había una escasez, un déficit de gas en el país y en su lugar, según el, se estaba dando una especulación por parte de algunas empresas que estaban acaparándolo. Le pidió a la Superintendencia de Servicios Públicos que lo investigara y todo se quedó en anuncios y ningún hallazgo.

Huelga decir que la entidad competente para investigar las presuntas “prácticas  especulativas”, si hay lugar a ellas y sancionar a la empresas que incurran en las mismas es la Superintendencia, no el Ministerio de Minas y Energía. Y de contera, no hay que perder de vista que el principal jugador en el mercado del gas, por ser el mayor productor y proveedor de gas natural en el país, con más del 70%, es la estatal ECOPETROL, que vende el gas a los precios del mercado, no le es dable expenderlo a más bajo precio.

Además, como lo hemos advertido, debido a la tardanza de la CREG en expedir la Resolución 102 022 de noviembre 28, después de un año de espera, con la cual se facilita la importación y contratación de gas natural a largo plazo por parte de las empresas comercializadoras y de esta manera transarlo a precios más razonables, se vieron compelidas a comprar el gas en el mercado spot, a precios mucho más altos, mediante contratos trimestrales.

Así las cosas, no vemos cómo el Ministerio va a expedir “una resolución que permitirá que toda nueva oferta de gas nacional sea contratada a un precio justo y de manera inmediata, evitando presiones adicionales sobre la tarifa”, cuando los nuevos contratos ya están firmados y como decimos en mi tierra, después de rayo caído no hay magnífica que valga.

Ahora bien, lo urgente no nos puede llevar a perder de vista lo importante, que es garantizar el abastecimiento, en el entendido que la energía más cara es aquella de la que no se dispone justo en el momento que se requiere.

Para ello será indispensable importar mayores volúmenes de gas, para lo cual se requiere ampliar la capacidad de regasificación, hoy limitada a la SPEC en Cartagena, que ya está copada.

Se cuestiona por parte del presidente Petro el “haber dejado”, según él “a un monopolio privado la importación” de gas, cuando la realidad es otra. El llamado Grupo Térmico de la Costa, integrado por tres plantas generadoras (TEBSA, Termocandelaria y Celcia), la promovió con el fin de asegurarse el aprovisionamiento de gas y poder así cumplir con la oferta de energía en firme (OEF) que se derivaba de la asignación del tan denostado por este gobierno, cargo por confiabilidad.

Me correspondió como ministro de Minas y Energía licenciar su proyecto mediante las resoluciones 062 de 2013 y 022 de 2014. Esa es la explicación de que se instalara por la iniciativa privada y no pública, como la que se sugiere con suspicacia.

*Exministro de Minas y Energía y miembro de número de las ACCE.

Promigas firma acuerdo para adquirir a Zelestra

Promigas firmó un acuerdo para la adquisición del 100% de las acciones de las compañías de Zelestra propietarias de una plataforma regional de generación renovable con presencia en Colombia, Chile y Perú.

El portafolio incluye proyectos de generación y almacenamiento de energía solar que suman una capacidad contratada de 1,4 GW, y proyectos en desarrollo con diferentes grados de madurez por más de 2,1 GW. Esto significa que los activos abarcan tanto plantas que producen electricidad a partir del sol, como sistemas que permiten almacenar esa energía.

La operación constituye un hito clave en la consolidación de Promigas como holding multi-energético en Latinoamérica, al integrar el gas natural y las energías renovables, para impulsar un futuro sostenible y resiliente en Colombia y la región.

Con el cierre de esta transacción Promigas podrá:

  • Continuar la senda de crecimiento, al entrar de forma inmediata y con tamaño significativo al negocio de generación renovable a gran escala.
  • Diversificar su portafolio de negocios no regulados, al ampliar su capacidad para ofrecer soluciones de generación solar a gran escala, respaldadas con contratos de venta de energía a largo plazo (PPAs) que aseguran ingresos estables.
  • Extender su presencia en mercados estratégicos que mejoran el perfil de riesgo del portafolio como lo son Chile (A) y Perú (BBB-/BBB).
  • Adicionar un portafolio robusto y escalable, con más de 19 proyectos respaldados en una plataforma pionera en energías renovables en Latinoamérica, con más de 15 años de experiencia en el desarrollo, construcción y operación de proyectos de bajas emisiones, un equipo de más de 130 profesionales, y una estructura operativa eficiente y autónoma.

“Este acuerdo representará un avance significativo en el cumplimiento de las metas trazadas en la estrategia de Promigas, “Nuestra Energía 2040”, que impulsa la expansión del portafolio de soluciones energéticas, el crecimiento en negocios no regulados y la incorporación de nuevas geografías. Refleja además nuestro compromiso con el futuro energético de la región, con la incorporación de proyectos de energías renovables que contribuyan a la competitividad, la sostenibilidad y eficiencia de las operaciones”, afirmó Juan Manuel Rojas, presidente de Promigas.

El cierre de la transacción está sujeto a la culminación de los trámites requeridos ante las autoridades de competencia de Colombia y Perú, y el cumplimiento de condiciones precedentes habituales en este tipo de operaciones, que se espera obtener en los próximos meses.

Gas en Colombia: señales de alerta y ajustes necesarios

En su Comentario Económico del 4 de diciembre, ANIF señala que el país debe avanzar en una estrategia integral para garantizar un suministro confiable, competitivo y sostenible de gas natural en los próximos años.

Por: ANIF

Durante las últimas semanas, el sector gasífero en Colombia ha concentrado la atención pública debido a una serie de hechos que, en conjunto, revelan un panorama complejo para la seguridad energética del país.

La pérdida de autosuficiencia en gas, la crisis financiera de uno de los actores privados más relevantes (Canacol), y los ajustes regulatorios recientes introducidos por la Comisión de Regulación de Energía y Gas (CREG) ponen de manifiesto la urgencia de una estrategia integral que asegure el suministro presente y futuro.

Estos elementos convergen en un mismo mensaje: garantizar el abastecimiento de gas natural se ha convertido en una prioridad ineludible para el país.

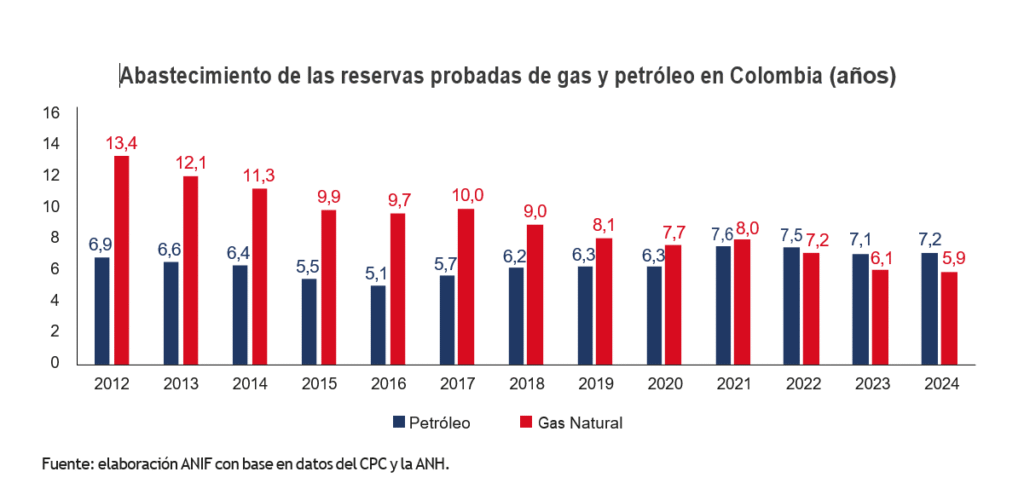
En primer lugar, Colombia enfrenta un problema estructural de oferta de gas. El país dejó de ser autosuficiente y hoy debe recurrir a importaciones para garantizar la continuidad del suministro. Esto se refleja claramente en la evolución de las reservas probadas: en 2024 se estimó que eran de 5,9 años, el nivel más bajo en dos décadas.

La combinación de una demanda creciente, proyectos de exploración demorados y declinación en campos tradicionales ha acentuado esta vulnerabilidad. Proyecciones para 2028 indican que, con la expansión actual, la energía en firme disponible no será suficiente para atender los requerimientos del sistema, lo que subraya la urgencia de desarrollar nuevas fuentes de abastecimiento, tanto locales como externas.

A este panorama se suma la situación de Canacol Energy, segundo productor de gas del país después de Ecopetrol y responsable del 10,2% de la producción nacional. La compañía atraviesa un proceso de insolvencia y falta de liquidez que la llevó a acogerse a mecanismos de protección de acreedores en Canadá y a solicitar su reconocimiento en Colombia. Su crisis genera preocupación no solo por su peso en el mercado, sino porque coincide con un período en el que la producción nacional ya enfrenta presiones significativas. Cualquier afectación en la operación de Canacol tendría repercusiones directas sobre la oferta doméstica, profundizando la dependencia de gas importado y elevando los riesgos sobre la estabilidad del sistema energético.

En este contexto, las recientes resoluciones de la CREG (Resoluciones No. 102 021 y No. 102 022 de 2025) representan una señal positiva para el sector. A través de ajustes normativos, la Comisión busca facilitar e incentivar la importación de gas, flexibilizando la contratación de suministro y de capacidad de transporte, y reduciendo barreras que históricamente habían limitado la entrada de moléculas importadas.

Entre los cambios más relevantes, se incluye la posibilidad de pactar nuevos eventos eximentes en los contratos de importación y la habilitación de mecanismos más ágiles para el mercado de transporte. Esta regulación envía un mensaje claro: ante la estrechez de oferta, es necesario contar con instrumentos que permitan complementar la producción local de manera eficiente y oportuna.

En conclusión: Colombia transita un momento decisivo en materia de seguridad energética. La pérdida de autosuficiencia en gas, las tensiones generadas por la situación de Canacol y la respuesta regulatoria de la CREG muestran que el país debe avanzar simultáneamente en tres frentes: aumentar la producción doméstica, asegurar mecanismos estables de importación y fortalecer la regulación para reducir vulnerabilidades. Solo así se podrá garantizar un suministro confiable, competitivo y sostenible en los próximos años.

Cómo cierra Colombia el 2025 en energías renovables

Durante 2025, el país superó los 2 gigavatios en proyectos de mediana y gran escala, y duplicó su capacidad en recursos distribuidos en 1,2 gigavatios adicionales.

Colombia cierra 2025 con 2.685 MW de capacidad renovable en operación comercial y pruebas, en proyectos de mediana y gran escala. Esta cifra representa el 13% de la capacidad instalada total del sistema eléctrico nacional, frente al 2% que había hace dos años.

Este resultado se da por una inversión acumulada de 2.900 millones de dólares —en su mayoría de origen privado— que generó más de 27.000 empleos directos durante la fase de construcción de los proyectos.

En términos ambientales, la operación de estas plantas evita la emisión de 856.000 toneladas de CO₂ cada año, equivalentes a la siembra de 34 millones de árboles.

Paralelamente, los recursos distribuidos superaron el primer gigavatio de capacidad instalada. En este tipo de proyectos, Colombia cierra el año con 1,2 GW clasificados así: 587 MW en autogeneración a pequeña escala (22.000 proyectos en hogares, comercio e instituciones), 534 MW en autogeneración a gran escala (44 proyectos) y 74 MW en generación distribuida (81 minigranjas solares). Respecto a 2024, esta capacidad se duplicó.

En total, el país alcanzó 3,88 GW de Fuentes No Convencionales de Energía Renovable (FNCER) sumando todas las escalas: proyectos grandes, medianos y pequeños.

“Aunque vamos por buen camino, consolidar esta expansión requerirá triplicar la capacidad actual y nuevas regulaciones que fortalezcan el cierre financiero de los proyectos y reduzcan los tiempos de los trámites, permitiendo que las renovables le sigan cumpliendo a los colombianos con un energético limpio y competitivo”, explicó Alexandra Hernández, presidente Ejecutiva de SER Colombia.

Nuevos actores impulsan la expansión del sector

El 71% (653 MW) de los 925 MW que entraron en operación durante 2025 proviene de nuevas empresas en el sector de energía en Colombia. Se trata de compañías que aportan capital de riesgo en las etapas tempranas de los proyectos —desde la gestión territorial y el diseño de ingeniería hasta la obtención de permisos y el cierre financiero—, y acompañan algunos desarrollos hasta su fase constructiva, e incluso como agentes en la comercialización de energía.

Entre estas nuevas empresas que han impulsado proyectos en entornos desafiantes, sorteando trámites complejos, demoras regulatorias y elevados costos financieros, se encuentran: Atlas Renewable Energy (Estados Unidos), Ecoener (España), Parque Solar Puerta de Oro SAS ESP, una empresa del fondo V de Infraestructura administrado por Patria Investments (Brasil), Grenergy (España), CTG / China Three Gorges (China), EDF Power Solutions (Francia) y Erco Energía (Colombia).

«Estos nuevos actores no solo incrementan la competencia, también atraen capital internacional, aportan experiencia que complementa el talento local y diversifican la generación eléctrica. Su presencia demuestra que Colombia, pese a los desafíos, sigue siendo un destino posible para la inversión energética cuando existen reglas claras», afirmó Hernández.

Balance en regulación y política pública

Durante 2025, el Gobierno Nacional avanzó en las medidas prioritarias de la agenda de trabajo acordada con SER Colombia. Entre las normas expedidas se destacan los decretos de licencia ambiental optimizada para proyectos solares y eólicos, que reducen tiempos de evaluación y requerimientos; la resolución de coexistencias que establece procedimientos claros para casos de superposición entre proyectos de hidrocarburos, minería y energías renovables; el decreto que reactiva las subastas de contratos de largo plazo; la suspensión del cobro de penalización por desviaciones para FNCER y el nuevo proceso de asignación de puntos de conexión que permitirá liberar capacidad en la red y una asignación más ágil de nuevos puntos.

Adicionalmente, están en proceso de expedición regulaciones para habilitar sistemas de almacenamiento con baterías, modificaciones al cargo por confiabilidad y entrada en operación de plantas menores.

Sin embargo, persisten obstáculos. Las resoluciones CREG 066 de 2024 y 069 de 2025, que intervienen el esquema del cargo por confiabilidad, limitan la participación de las FNCER en subastas y afectan el cierre financiero de los proyectos. SER Colombia insiste en que se considere su derogatoria.

Además, el proceso de asignación de capacidad de transporte bajo la Resolución CREG 075 de 2021 no ha funcionado: 25 meses del ciclo 2 transcurrieron sin asignaciones efectivas y sin una ruta clara para resolver el represamiento de solicitudes. Por otro lado, el decreto de transferencias del 6% reglamenta el artículo 233 del Plan Nacional de Desarrollo 2023-2026 y aumenta seis veces esta carga para las FNCER.

Colombia necesita triplicar su capacidad actual para evitar un déficit estructural hacia 2027. En los próximos cinco años se requerirán al menos 6.000 MW adicionales de energía renovable y una inversión cercana a 5.000 millones de dólares para garantizar un suministro eléctrico suficiente, competitivo y sostenible, de acuerdo con los cálculos de Óptima Consultores en su estudio para SER Colombia.

El consumo energético crece al doble del ritmo de expansión de la generación y, si no se acelera la entrada de nuevos proyectos, el déficit podría materializarse en 2027, como lo indican las cifras del Gobierno.

Finalmente, Hernández puntualizó: “La discusión sobre la transición energética va más allá de las tecnologías: se centra en nuestra capacidad real como país para sacar adelante los proyectos y ponerlos a funcionar. Las energías renovables son motor de empleo, inversión, competitividad y desarrollo para las regiones”.

Lanzan analizador de contaminantes gaseosos

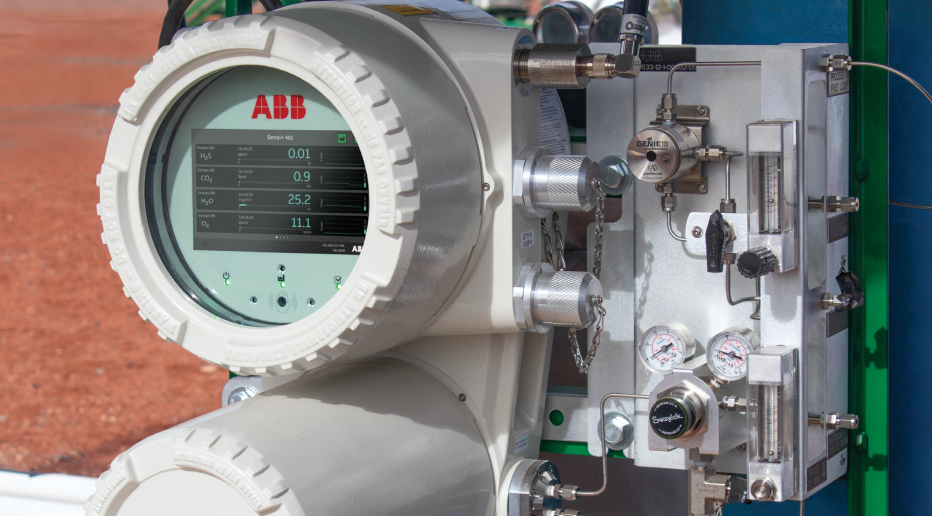
Los contaminantes del gas natural son un reto para los operadores, ya que representan un riesgo tanto para la seguridad como para la integridad de las tuberías debido a la corrosión. En ese sentido, ABB lanzó Sensi+ NG, un analizador de los gases contaminantes para las industrias del biogás y el gas natural.

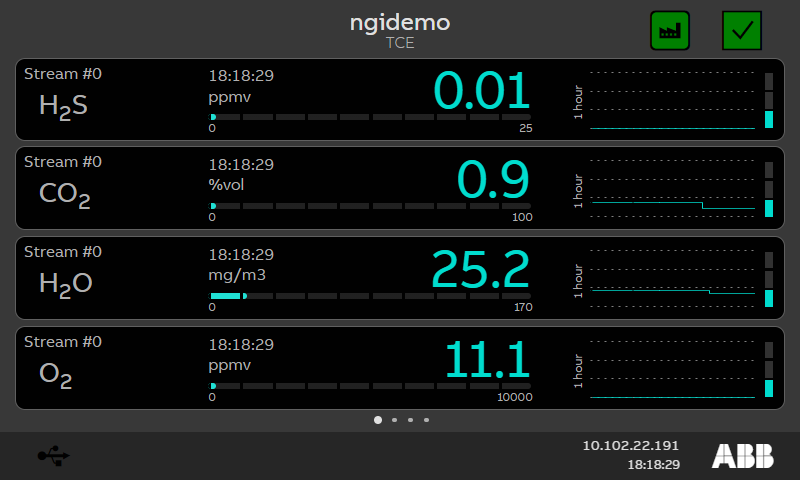
Basado en su primera solución, ABB añade la medición de oxígeno (O₂) a las capacidades existentes de Sensi+ NG para la medición de trazas de sulfuro de hidrógeno (H₂S), vapor de agua (H₂O) y dióxido de carbono (CO₂).

Esta solución permite monitorizar continuamente y en tiempo real los cuatro componentes gaseosos más críticos con un único dispositivo. El analizador 4 en 1 mejora la seguridad operativa, aumenta la productividad y reduce el mantenimiento.

Sensi+ NG garantiza que, antes de inyectar biogás o biometano en la red, la calidad del gas cumple con las normas de los gasoductos, lo que permite un transporte seguro y fiable.

ABB desarrolló e implantó el analizador original de diferentes gases contaminantes como proyecto de colaboración con un líder norteamericano de gasoductos.

«La solución original ya supuso una revolución en el mercado por su capacidad de analizar múltiples tipos de gases, su facilidad de instalación, funcionamiento y mantenimiento, así como por su reducido espacio ocupado y coste de explotación», afirma Stefan Parmentier, director Global de Producto, Industrial ICOS de ABB.

«El Sensi+ NG mejorado es un dispositivo robusto e inteligente que se basa en ese legado mediante la monitorización continua de los cuatro contaminantes gaseosos más críticos, garantizando el flujo del producto y protegiendo la seguridad de los activos, el medioambiente y las personas», agregó Parmentier.

Sensi+ NG ofrece información y monitorización casi instantáneas de los flujos de gas natural y biogás, a través de un único analizador para múltiples aplicaciones.

Lecturas de gases fiables y tiempo de respuesta rápido

Al consolidar múltiples mediciones en un único dispositivo inteligente, Sensi+ NG maximiza la eficiencia y el rendimiento al tiempo que mejora la continuidad operativa.

La añadidura del O₂ mejora aún más la optimización del proceso, ayudando a los operadores con la detección temprana de problemas sin perder eventos de «alteración», sin falsas llamadas o paradas, mientras se mantiene el cumplimiento normativo.

Además, simplifica las operaciones al eliminar la necesidad de consumibles, calibración frecuente o mantenimiento complejo, reduciendo también el número de dispositivos necesarios. Juntas, estas mejoras ayudan a minimizar el desperdicio de productos y a maximizar el tiempo de actividad para garantizar la seguridad y la productividad de las instalaciones.

Su diseño de bajo mantenimiento es ventajoso para instalaciones de biogás situadas en lugares remotos o rurales, donde la sencillez operativa y la durabilidad son esenciales.

Usuarios del gas natural sufrirán alzas en 2026

Con las reservas en caída libre, los precios del gas nacional al alza y sin margen de maniobra, los consumidores verán alzas en diferentes regiones y segmentos de consumo. Radiografía de una crisis anunciada.

La reducción sostenida en la oferta de gas natural nacional y la firma de nuevos contratos a partir del primero de diciembre pasado con precios más altos, comenzará a pasar factura en 2026 con alzas para algunos usuarios y regiones.

De acuerdo con Luz Stella Murgas, presidente de la Asociación Colombiana de Gas Natural (Naturgas), en lo que tiene que ver con el gas natural vehicular (GNV), en Antioquia y en los Llanos Orientales, con excepción de Yopal, los incrementos serán inferiores al 5%; en el Eje Cafetero subirán por debajo del 10%; en la Costa Caribe los incrementos varían entre 6% y 13%; mientras que los departamentos de  Cundinamarca, Boyacá, Santander y Valle del Cauca, junto con Yopal, tendrán los mayores incrementos, entre 30% y 38%. Esto con base en los nuevos contratos de suministro firmados el pasado primero de diciembre.  

Con respecto al gas domiciliario, Murgas dijo que el próximo año solo tendrá el incremento normal del IPC y que este sector está cubierto en un 95% con contratos en firme, aunque hay que anotar que los incrementos de tarifas en este segmento se hicieron a comienzos de 2025.

Por el contrario, el sector que siempre ‘paga los platos rotos’ es el industrial, que tiene un 42% de contratos en modalidad interrumpible. Este sector es el que explica la destrucción de demanda de cerca del 20%, pues mientras hace unos cinco años el país consumía cerca de mil millones de pies cúbicos diarios (MPCD), hoy el consumo nacional es de algo más de 800 MPCD.

Si bien, para 2026 el gas está asegurado con un 80% de producción nacional y un 20% de gas importado, el país está al límite. “No tenemos margen de maniobra para reaccionar frente a contingencias: que haya un mantenimiento no programado, que la infraestructura de producción o de transporte tenga una falla, que las condiciones climáticas cambien. No tenemos margen de maniobra para reaccionar frente a estas contingencias porque no tenemos excedentes de gas”, reiteró Murgas.

Uno de los elementos centrales que explican el alza es la pérdida de autosuficiencia, evidente desde diciembre de 2024. De acuerdo con el profesor Sergio Cabrales, “hace un año perdimos la autosuficiencia en el mercado, que no es térmico”, lo que obligó a Colombia a importar gas para atender sectores como el residencial, el comercial, el industrial y el vehicular.

Este cambio estructural provocó que el país dejara de operar con contratos de entre 4 y 5 dólares por millón de BTU, valores que se mantuvieron durante cerca de una década. Con su vencimiento el pasado 30 de noviembre, el reemplazo inmediato fue de contratos entre 10 y 12 dólares para el gas nacional y de alrededor de 14 dólares para el importado.

Y no se ven soluciones en el corto plazo. Todas las esperanzas están puestas en el campo offshore Sirius, que, de darse el cronograma sin contratiempos, entraría en producción a comienzos de la próxima década.

Hacia 2027, Naturgas solo ve una oferta adicional de 60 giga BTU diarios (GBTUD) de campos onshore, concentrados en Arrecife (Hocol, Córdoba), La Belleza (Parex, Magdalena) y Floreña (Ecopetrol, Casanare).

Por el lado del gas importado, la oferta adicional para 2027 sería de 118 GBTUD a través de los únicos proyectos que hasta el momento tienen decisión final de inversión (FID): Buenaventura con 60 GBTUD y la ampliación de la planta de regasificación de SPEC con 58 GBTUD.

Algunas cifras positivas

No obstante, la crítica situación de abastecimiento, en la presentación del informe ‘El Gas Natural en Cifras’, Naturgas reveló que durante 2024 más de 384.000 nuevos usuarios se conectaron al servicio de gas natural, consolidando un crecimiento del 3,4% y ampliando la cobertura a 26 de los 28 departamentos del país. “Desde 2020 se han sumado 1,77 millones de hogares al gas natural, lo que refleja un avance en acceso a energía limpia y disminución de la pobreza energética”, dijo Murgas.

La dirigente gremial agregó que “este crecimiento se da en un contexto desafiante, pues, aunque el suministro está asegurado para 2025 y 2026, el país opera sin margen de maniobra debido a la reducción del gas local en firme, el aumento del gas importado y los retrasos en proyectos estratégicos clave para garantizar estabilidad y seguridad energética”.

“Pero, cuando el sistema opera al límite, todos los usuarios pueden enfrentar cierto grado de incertidumbre. La solución no es decidir quién se afecta primero, sino acelerar los proyectos que garanticen suficiente oferta para todos”, concluyó la presidente de Naturgas.

Canacol declara insolvencia en Colombia y se deslista en la Bolsa de Toronto

Canacol Energy solicitó proceso de insolvencia en Colombia ante la Superintendencia de Sociedades, luego de hacer lo propio en Canadá y los Estados Unidos.

Canacol informó que la compañía KPMG, Monitor designado por la Court of King’s Bench of Alberta, de conformidad con la Companies’ Creditors Arrangement Act (CCAA) y de acuerdo con lo dispuesto en el Título III de la Ley 1116 de 2006, solicitó a la Superintendencia de Sociedades de Colombia iniciar proceso de insolvencia.

La solicitud ante la corte de Canadá incluyó, entre otros:

  1. Reconocer a KPMG Inc. su condición de Monitor y Representante Extranjero del procedimiento principal canadiense conforme a la CCAA.
  2. Suspender todo proceso de ejecución contra los bienes de Canacol Energy Colombia S.A.S., CNE Oil & GAS S.A.S., Cantana Energy Sucursal Colombia y CNEOG Colombia Sucursal Colombia (entidades operativas en Colombia) y/o suspender cualquier medida que se encuentre en trámite que impida a las deudoras en Colombia continuar con su operación dentro del giro ordinario de sus negocios.
  3. Decretar que las cuentas bancarias se mantengan bajo el control de las deudoras en Colombia y sus recursos se destinen a pagar los gastos requeridos de operación y gastos de administración.
  4. Mantener vigentes y en ejecución los contratos referidos en la solicitud.
  5. Impedir la ejecución de garantías reales de las deudoras, en favor de acreedores particulares, en protección a la masa.

En paralelo, la Compañía y sus Entidades Operativas en Colombia iniciaron un procedimiento de recuperación empresarial (PRES) ante el Centro de Arbitraje y Conciliación de la Cámara de Comercio de Bogotá, de conformidad con la Ley 2437 de 2024 y la normativa aplicable.

De acuerdo con el artículo 7 de dicha ley, el PRES otorga un período inicial de tres meses para la negociación de acreencias entre las entidades deudoras y sus acreedores, durante el cual se suspenden las acciones de ejecución, cobro coactivo, restitución de bienes y realización de garantías.
Canacol deslista sus acciones de la Bolsa de Valores de Toronto

De otro lado,Canacol también informó el tres de diciembre que, tras un proceso de revisión por la Bolsa de Valores de Toronto, las acciones ordinarias de la Compañía serán deslistadas con efectos al cierre de la jornada bursátil del 29 de diciembre de 2025.

Tal como lo había comunicado la Compañía el 18 de noviembre de 2025, relativo a la solicitud de protección frente a acreedores bajo la CCAA, se preveía que la Bolsa de Toronto sometería a Canacol a un proceso de revisión para desliste.

En consecuencia, la negociación de acciones de la Compañía se encuentra suspendida desde esa fecha y la suspensión continuará hasta que el desliste se haga efectivo. Una vez se haga efectivo, dejará de existir un mercado de negociación canadiense para las Acciones Ordinarias. No obstante, los accionistas conservarán sus derechos legales y su participación patrimonial en la Compañía.

Finalmente, Canacol indicó que, si bien las acciones de la Compañía continúan listadas en los Estados Unidos y en la Bolsa de Valores de Colombia, se prevé que también se desliste en Estados Unidos y que la Superintendencia Financiera de Colombia revise la inscripción del emisor en el Registro Nacional de Valores y Emisores, lo cual podría impactar su listamiento en la BVC.

Detectan fallas en 48 estaciones de servicio y anuncian procesos sancionatorios

El 100% de las EDS inspeccionadas en Cúcuta y Tumaco presentaron incumplimientos técnicos, documentales o de seguridad laboral. Ocho serán bloqueadas preventivamente en el SICOM.

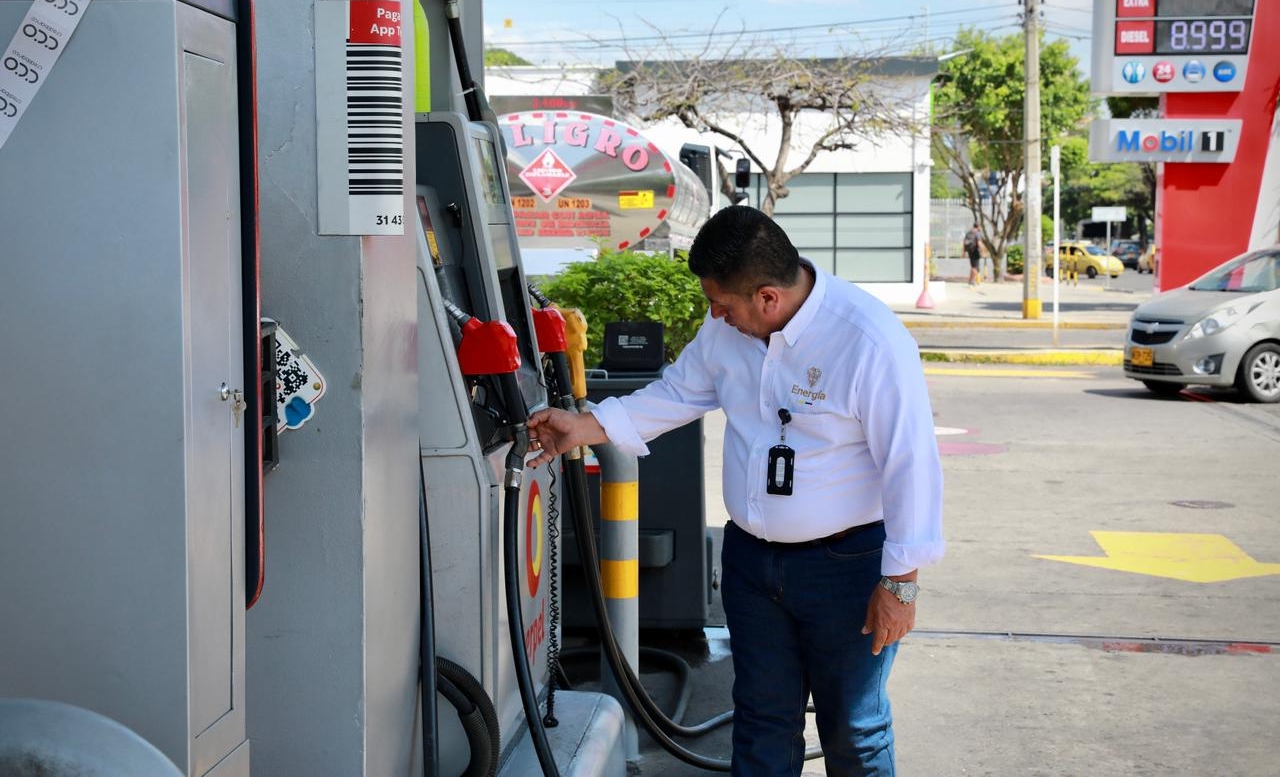
Los ministerios de Minas y Energía y del Trabajo realizaron 48 inspecciones a estaciones de servicio (EDS) en Cúcuta, Tumaco y Jamundí, encontrando incumplimientos técnicos, documentales y riesgos para la seguridad laboral.

De acuerdo con las entidades, en Cúcuta el 100% de las 27 estaciones visitadas registraron hallazgos. Más del 50% no contaba con documentación esencial y al menos 8 EDS presentan riesgo inminente, por lo que anunciaron que serán bloqueadas en el Sistema de Control de Movimiento de Combustibles (SICOM) y se iniciarán los respectivos procesos sancionatorios.

Las fallas detectadas incluyen paradas de emergencia inoperativas, fugas de combustible, corrosión avanzada, mangueras deterioradas, cableado expuesto y deficiencias severas en los sistemas contraincendios.

Además, cuatro estaciones mantienen condiciones indignas para los trabajadores, con áreas de descanso ubicadas en zonas eléctricas, bodegas o espacios con materiales inflamables.

En Tumaco, el 100% de las 6 EDS inspeccionadas presentaron hallazgos técnicos y dos de ellas tienen desviaciones graves que ameritan apertura de procesos sancionatorios.

En Jamundí, las entidades detectaron que el 60% de las estaciones visitadas no tenía documentación disponible, y se encontró una estación operando pese a estar registrada como inactiva en el SICOM.

“El país no puede normalizar el desorden en la cadena de combustibles. Lo que encontramos es inaceptable: estaciones con fugas, equipos corroídos, documentos inexistentes y trabajadores expuestos a peligros evidentes. Donde haya riesgo para la vida o violación de la ley, actuaremos sin titubeos: bloqueos en SICOM, requerimientos formales y procesos sancionatorios. La seguridad y la legalidad no se negocian”, dijo el ministro de Energía, Edwin Palma.

Las declaraciones las dio Palma en Bogotá, en un acto inusual donde los propios ministros de Energía y Trabajo asistieron personalmente a inspecciones de EDS.

Por su parte, David Jiménez Mejía, vocero de la unión «Somos Uno», que agrupa a los gremios de distribuidores de combustibles COMCE y Fendipetroleo, hizo un llamado a que esos procesos de distribución sean realizados con rigor técnico y con la objetividad que la normativa exige.

Jiménez llamó al gobierno que se garantice el debido proceso administrativo a los empresarios y aclaró que todas las EDS deben contar con la certificación, que se expide cada dos años. “Nosotros reafirmamos nuestro compromiso con la legalidad, esa es una labor diaria”, dijo.

Finalmente, en el marco de la discusión sobre el salario mínimo de 2026, hizo un llamado para que se tenga en cuenta la importancia de mantener empleos en sectores con operación 24/7 como las estaciones de servicio, un debate que considera crucial, dado que la distribución minorista de combustibles es una actividad intensiva en mano de obra y con presencia en todo el territorio nacional.

Jiménez Mejía recordó que la red de abastecimiento de combustibles del país está conformada por cerca de 6.400 estaciones de servicio, de las cuales 300 son privadas, que en conjunto generan más de 50.000 empleos formales.

«En este sector participan de manera significativa jóvenes que encuentran allí su primer empleo, así como mujeres cabeza de hogar, para quienes esta actividad representa una oportunidad real de desarrollo y estabilidad económica», concluyó.

1 … 33 34 35 36 37 … 300