Crean alianza gremial en torno al carbón

ANDEG, FENALCARBÓN y ACIEM crearon una alianza estratégica, con el objetivo de visibilizar y destacar la importancia del carbón en Colombia, tanto para la economía como para los procesos de transición energética que vivirá el país en los próximos años.

De acuerdo con Carlos Cante, presidente Ejecutivo de la Federación Nacional de Productores de Carbón (FENALCARBÓN), “esta alianza intergremial con ANDEG y ACIEM, ayudará a liderar la discusión sobre la relevancia del carbón para un país como Colombia y las regiones productoras que se han industrializado alrededor de este energético. Somos conscientes de que la industria del carbón tiene y tendrá un papel preponderante en la en la transición energética y, en general, para todo lo que significa las fuentes de energía y la industrialización en el país”.

Y añadió que “los gremios y las empresas estamos llamados a liderar una discusión que tenga más fondo, que tenga más contenido y mucha menos pasión ideológica, estableciendo una voz articulada entre los diferentes gremios que tenemos que ver con esta industria, en la era del dogmatismo y del fundamentalismo ambiental”.

Por su parte, Alejandro Castañeda, presidente Ejecutivo de la Asociación Nacional de Empresas Generadoras (ANDEG), explicó que “en el marco del fenómeno de El Niño el carbón demostró su capacidad para servir de respaldo a la generación térmica de Colombia. Hoy tenemos que contarle al país las fortalezas de esta industria y las experiencias que social, económica e industrialmente le han permitido al país contar con un recurso energético que ha sido estigmatizado injustamente pero que, por el contrario, ha sido un eje estratégico de la matriz energética del país y de la economía.

Y agregó: “El carbón hoy participa con cerca del 9% de la capacidad instalada del Sistema Interconectado Nacional (SIN), aportando una firmeza del 100%, gracias a que el país cuenta con reservas para más de 100 años. La alianza con FENALCARBÓN y ACIEM nos permitirá realzar las fortalezas de esta industria y los beneficios para los usuarios de la energía eléctrica, el desarrollo de las regiones, las familias que dependen de la minería y las que dependen de la energía eléctrica”.

Finalmente, Daniel Enrique Medina, presidente de la Asociación Colombiana de Ingenieros, (ACIEM), destacó que “los Ingenieros y la Ingeniería tenemos que hacer más visible la importancia del carbón, no solamente por su importancia para las regiones como industria próspera sino para la matriz energética y para la generación de miles de empleos que hoy están en juego. En la actual situación económica en la que se encuentra el país no podemos darnos el lujo de desconocer las bondades de un energético disponible para más de 100 años.

Y añadió: “La Ingeniería tiene una preocupación respecto al futuro del carbón con las decisiones de política pública puesto que esto representaría menos empleos, salarios, oportunidades de innovación y menos empresas. Por ello, el convenio con ANDEG y FENALCARBÓN nos ayudará a mostrar las bondades de este energético para la industria y la economía y el papel protagónico que tiene y tendrá la Ingeniería para ayudar a consolidar una industria basada en la innovación”.

ANDEG, FENALCARBÓN y ACIEM señalaron que la alianza estratégica generará conocimiento experto en Ingeniería; ayudará a la tecnificación ambientalmente sostenible de la cadena del carbón nacional, y a promover su importancia en la matriz de generación eléctrica del país.

Gremios se manifiestan sobre rumores de intervención de XM

A través de un comunicado de prensa, varios gremios del sector energético manifestaron que es imperativo proteger a XM como corazón del funcionamiento del sistema eléctrico del país.

Según versiones de algunos medios de comunicación, el gobierno nacional estaría analizando una posible intervención a XM, agente responsable de la operación del Sistema Interconectado Nacional (SIN) y de la administración del Mercado de Energía Mayorista (MEM) en el país.

En ese sentido, varios gremios manifestaron que “esta entidad es uno de los activos más valiosos con que cuenta el sector, toda vez que su gestión, como ente técnico e independiente, ha generado durante varias décadas credibilidad y confianza entre los diversos agentes que participan en todas las etapas de la cadena productiva de electricidad, al operar los activos eléctricos con transparencia, eficiencia y neutralidad.”

XM tiene la tarea de operar el Centro Nacional de Despacho (CND), a través del cual se coordinan los recursos de generación, interconexión y transmisión del Sistema Interconectado Nacional, que tiene una capacidad de más de 20 mil megavatios de potencia y 29 mil kilómetros de líneas de transmisión, así como las de servir como Administrador del Sistema de Intercambios Comerciales (ASIC) y Liquidador de Cuentas de cargos por Uso de las redes del Sistema Interconectado Nacional (LAC), con transacciones que llegan a cerca 30 billones de pesos anuales, resultantes de las operaciones comerciales realizadas por todos los agentes del mercado: 103 generadores, 14 transmisores, 38 distribuidores y 138 comercializadores.

“Lo anterior es muestra de que XM es el corazón del sistema eléctrico colombiano, manteniendo el delicado equilibrio en tiempo real de la oferta y demanda de electricidad para garantizar el suministro de energía eléctrica de todos los ciudadanos conectados al sistema. Por esto, nuestro llamado como actores del sector es a preservar el carácter técnico y la independencia de XM, salvaguardando las normas que garantizan su gestión autónoma y libre, de manera que la confianza y credibilidad que ha construido desde su creación se mantenga, para el adecuado funcionamiento del sector y suministro del servicio eléctrico a millones de colombianos en todo el país”, concluye el comunicado.

Lo gremios firmantes son: Andeg, Acolgen, Naturgas, Andesco, Asocodis y Ser-Colombia.

Gremio de los biocombustibles cumple 20 años

Fedebiocombustibles cumple 20 años impulsando la fórmula ganadora para la descarbonización y la movilidad sostenible del país.

La Federación Nacional de Biocombustibles de Colombia (Fedebiocombustibles) celebra su aniversario 20, marcando dos décadas de liderazgo y compromiso con la sostenibilidad, la promoción de la industria de los bios, su aporte en la reducción de emisiones de CO2 y a la descarbonización de Colombia.

“Hoy resaltamos con orgullo que esta industria que nace en los campos colombianos, desde 2011, ha logrado evitar la emisión de más de 34 millones de toneladas de dióxido de carbono (CO₂) y 8.600 toneladas de material particulado, contribuyendo significativamente a la mejora de la calidad del aire y a la mitigación del cambio climático en Colombia”, afirmó Carolina Rojas, presidente de Fedebiocombustibles.

Durante estos 20 años, el sector no solo ha contribuido a la descarbonización del país, sino que también ha fomentado el desarrollo rural y la creación de empleo formal. La industria genera 90 mil empleos directos e indirectos y apoya 470 mil empleos en los sectores agroindustriales de la caña y palma en Colombia.

Desde sus inicios, Fedebiocombustibles ha colaborado estrechamente con el gobierno, empresas y comunidades para promover el uso sostenible de los biocombustibles. Esta colaboración ha permitido la formulación de políticas y regulaciones que fomentan prácticas sostenibles en la producción, procesamiento y uso de biocombustibles, así como el desarrollo de tecnologías más eficientes y con menor impacto ambiental.

Justamente, este trabajo articulado ha impulsado el crecimiento de este sector crucial para la seguridad energética del país: Desde 2011 las ventas de alcohol carburante han aumentado de 351 millones de litros a 548 millones de litros en 2023, y las de biodiésel han crecido de 448 mil toneladas a 700 mil toneladas en el mismo periodo, reflejando un incremento del 56%.

Este crecimiento ha sido impulsado por la implementación de mezclas superiores voluntarias como E12, E15, E20, B20, B50 y B100, lo que demuestra el compromiso de los colombianos con el uso de esta energía renovable que representan los bios.

Impulsando la movilidad sostenible

De acuerdo con la Federación, los biocombustibles colombianos marcarán el futuro de la movilidad aérea y también la marítima, frente a la cual diferentes productores están avanzando en desarrollar una mayor capacidad instalada de biocombustibles.

A través del Combustible Sostenible para Aviación (SAF, por su sigla en inglés) expertos afirman que podría contribuir hasta un 65% de las reducciones de carbono necesarias para alcanzar la sostenibilidad en este sector para 2050.

La International Air Transport Association (IATA) tiene como objetivo producir al menos 69 mil millones de litros de combustible renovable para 2028, subrayando la importancia del SAF en este proceso. Por otra parte, más de 30 aerolíneas en todo el mundo ya utilizan biocombustibles.

Adicionalmente, los biocombustibles marítimos son una opción prometedora para reducir la huella de carbono de este transporte, teniendo en cuenta que representa el 90% del tráfico mundial y el 3% de las emisiones globales de gases de efecto invernadero; por ello es crucial encontrar alternativas más limpias que aporten a un mundo más sostenible.

“En este sentido, además de alcanzar la reducción de 5 millones de toneladas de CO2 a 2030, como sector apuntamos a que Colombia tenga su primera planta para producir 50 millones de galones de SAF para este mismo año lo que nos permitirá llegar a esta meta, y de esta manera configurar al país como líder de la movilidad sostenible a través de la producción de la siguiente generación de bios”, agregó Rojas.

Qué requiere el sector

La Federación reconoce el trabajo realizado por el gobierno nacional para promover los biocombustibles. Estos esfuerzos han sido fundamentales para avanzar en la transición energética y la descarbonización del país, generando más oportunidades, desarrollo y bienestar para todos los colombianos. Sin embargo, resalta que en el caso de biodiésel se requiere la emisión oportuna de resoluciones de precios alineando los precios de la materia prima con los instrumentos de estabilización aprobados por el propio gobierno.

“En el marco de estos 20 años, reforzamos nuestro compromiso como sector con el país, la descarbonización de la matriz energética, la movilidad sostenible y el cumplimiento de las metas de descarbonización», concluyó la líder gremial.

Índice H2LAC 2024: Avances del Hidrógeno en América Latina

En los últimos años, muchos países de América Latina y el Caribe (ALC) han tomado medidas para desarrollar un mercado de hidrógeno en la región. Las naciones han integrado el hidrógeno en sus políticas energéticas y objetivos de reducción de GEI.

Hinicio y New Energy midieron la evolución del mercado el hidrógeno de bajas emisiones creando en 2021 el Índice de Hidrógeno para América Latina y el Caribe (Índice H2LAC), con el objetivo de ofrecer una visión integral de las diversas variables que influyen en la adopción de la economía del hidrógeno en la región.

Por cuarto año consecutivo, el Índice H2LAC proporciona una herramienta para facilitar la toma de decisiones en el mercado y promover discusiones constructivas sobre el desarrollo de la industria del hidrógeno en ALC por medio de cinco categorías:

  • Políticas públicas, incentivos y regulaciones a nivel nacional.
  • Nivel de desarrollo del ecosistema nacional.
  • Número de proyectos en operación y/o en desarrollo.
  • Áreas de aplicación y penetración del hidrógeno a nivel nacional.
  • Nivel de cooperación internacional y planificación de exportación.

Historia del Índice desde 2021

Desde su lanzamiento en 2021 se identificó que Chile, Costa Rica, Brasil y Argentina lideraban este mercado. Se contabilizaron 35 proyectos de hidrógeno a escala industrial, de los cuales cinco ya estaban operativos y treinta en desarrollo, excluyendo los proyectos de I+D.

Asimismo, solo Brasil, Chile, Colombia y Paraguay habían lanzado sus hojas de ruta, estrategias y/o programas de hidrógeno, y ya se habían creado asociaciones de hidrógeno en Chile, Brasil, Colombia, México y Perú.

Para 2022, se produjo un cambio en el orden de liderazgo. Chile, Colombia, Brasil y Uruguay, respectivamente, emergieron como los países con mayor desarrollo de hidrógeno en la región. Este cambio se atribuyó al interés gubernamental en implementar normativas e incentivos iniciales, así como al compromiso demostrado por el sector privado. Como resultado, se observaron tasas de crecimiento superiores al 50% en la adopción de esta economía en la mayoría de los países de la región.

Además, por primera vez, países de América Central como Panamá, República Dominicana, El Salvador y Guatemala mostraron disposición en integrar proyectos y empresas relacionados con el hidrógeno. En toda la región se contabilizaron 84 proyectos en desarrollo u operación.

En 2023, los resultados revelaron que casi todos los países de América Latina y el Caribe ya tenían o estaban en proceso de tener una estrategia nacional o una hoja de ruta publicada para fines de ese año. Entre 2022 y 2023, Argentina, Costa Rica, Ecuador, Panamá, Perú y Uruguay lanzaron sus estrategias nacionales. Además, se observó un aumento del 74% en el número de proyectos de hidrógeno en comparación con el índice anterior, alcanzando un total de 150 proyectos, de los cuales Brasil y Chile representaron casi dos tercios.

Los resultados también resaltaron la importancia del papel de las asociaciones nacionales y la consolidación de ecosistemas de hidrógeno favorables para fomentar la participación de los sectores público y privado, así como para mantener el interés de las organizaciones de cooperación internacional.

Por último, países como Perú, Guatemala y Ecuador comenzaron a generar un interés significativo por parte de las organizaciones internacionales. En la región, solamente Bolivia y Venezuela no participan en esta industria.

Resultados 2024

Durante el 4° Congreso de Hidrógeno para América Latina y el Caribe (H2LAC 2024), que se realizó en Santiago de Chile, Germán Villarroel, head de Hinicio Chile, presentó los resultados oficiales del Índice H2LAC 2024. Acá los resultados:

Chile, Brasil, Colombia, y Uruguay ocupan los cuatro primeros puestos, manteniendo su posición de líderes, con Brasil ascendiendo a la segunda posición, desplazando a Colombia a la tercera. Esto se debe a que, entre otros factores, Brasil ha logrado atraer un gran interés internacional y ha firmado diversos MoUs, sobre todo por la existencia de puertos con capacidad de exportación que planean convertirse en hubs de hidrógeno en el mediano plazo.

En cuanto a los sectores y la aplicación del hidrógeno a nivel nacional, los tres primeros países del ranking, junto con Argentina, exhiben un nivel alto en comparación con los demás países, que muestran avances mínimos o nulos.

De igual manera, en términos de políticas públicas y regulaciones, Colombia y Uruguay lideran la clasificación, mientras que Chile sigue destacando por su alta representación en el número de proyectos en desarrollo y/o en operación.

El índice también revela que Uruguay, Costa Rica y Argentina se posicionan como prometedores competidores en el mercado. Costa Rica destaca por sus proyectos operativos dirigidos al mercado local y por el creciente interés internacional debido a su abundancia de electricidad renovable, al igual que Argentina. En contraste, Uruguay está avanzando considerablemente en el desarrollo normativo, y se espera un aumento del número de proyectos en los próximos años.

Adicionalmente, se observa que Perú subió dos posiciones y República Dominicana tres con respecto al índice anterior. Este último país, junto con México, comenzaron a tener un nivel interesante de cooperación internacional y planeación de exportación. Asimismo, el índice muestra que Ecuador ya cuenta con proyectos en desarrollo y que Barbados ha comenzado a figurar en el mapa del mercado.

Con base en el desarrollo regional, H2LAC Índice creó las siguientes categorías para agrupar a los países:

  1. Frontrunners: Países que han identificado sus ventajas competitivas y las han capitalizado, apoyando el desarrollo de un marco regulatorio y ecosistemas locales en los últimos años. Estos son Chile, Brasil y Colombia.
  2. Promising contenders: Países que han aprovechado sus recursos renovables y poseen un gran potencial para expandir su ecosistema del hidrógeno, siempre que reciban el respaldo adecuado de sus instituciones públicas. Entre estos se encuentran Uruguay, Costa Rica y Argentina.
  3. Fast followers: Países que se ven a sí mismos como futuros centros de hidrógeno y han definido activamente su papel mediante la creación de hojas de ruta y la promulgación de leyes específicas. En este grupo se encuentran Panamá, Perú, Paraguay, República Dominicana y México.
  4. Early explorers: Países que están en las primeras fases de desarrollo de sus ecosistemas y que están explorando cómo integrar esta tecnología. Algunos de ellos son Trinidad y Tobago, Guatemala, Ecuador, El Salvador, Barbados y Honduras.

Aunque el ecosistema del hidrógeno en América Latina y el Caribe sigue en crecimiento y se han logrado importantes avances a nivel local y regional, aún persisten desafíos que obstaculizan su desarrollo y pueden ralentizarlo.

El Índice concluye que alcanzar la aprobación final de inversión (FID, por su sigla en inglés) de los proyectos sigue siendo uno de los principales desafíos, junto con el desarrollo de infraestructuras sólidas para la producción y almacenamiento de hidrógeno, así como el aumento de la demanda local debido a la falta de incentivos asociados a medidas de descarbonización y a las diferencias de costos entre distintos países.
Acción de desacato y la CREG sin quorum

La CREG se ha constituido en el nudo gordiano de la crisis energética, que el ministro Andrés Camacho se niega a reconocer.

Por: AMYLKAR D. ACOSTA*

En mi concepto, el Gobierno Nacional persiste en incumplir las leyes 142 y 143 de 1994, las cuales disponen que el presidente de la República debe nombrar en propiedad y con período fijo de 4 años, con dedicación exclusiva a los 6 expertos comisionados que hacen parte de la CREG, la cual, aunque adscrita al Ministerio de Minas y Energía, goza de independencia administrativa.

La sentencia de la Corte Constitucional que lo reiteró, así como la orden impartida por el Tribunal Contencioso Administrativo de Cundinamarca el 25 de enero para nombrarlos, fijó un plazo perentorio de 30 días hábiles, apelada por el Departamento Administrativo de la Presidencia de la República (DAPRE) pero confirmada por el Consejo de Estado el 2 de mayo.

En vista de su incumplimiento, la Procuraduría General de la Nación, que de manera reiterada le había requerido al Gobierno proceder a hacerlo, vencido el plazo que le dio (26 de junio) para la remisión de los actos administrativos de nombramiento de los 6 expertos comisionados, le solicitó al Tribunal administrativo de Cundinamarca ordenar la apertura de un incidente de desacato contra el presidente de la República Gustavo Petro y el ministro de Minas y Energía Andrés Camacho.

Entre tanto, el Ministerio de Minas y Energía expidió el 2 de julio la Resolución 40225 en la que esbozan unos lineamientos tendientes a introducir unos cambios regulatorios, que sólo la CREG puede determinar, tendientes, según su texto a la adopción de “medidas para reducción de tarifas a los usuarios regulados del servicio de energía eléctrica”.

La verdad sea dicha, esta es una Resolución bien intencionada, pero ineficaz, pues varias de sus disposiciones principales dependen para su aplicación de acuerdos voluntarios entre generadores, comercializadores y distribuidores de la energía, que permitan la renegociación de los contratos bilaterales vigentes.

Una de las leyes de Murphy es aquella según la cual todo aquello que anda mal es susceptible de empeorar. Ahora resulta que el pasado 2 de julio se venció el encargo de uno de los expertos comisionadosencargados, el de Orlando Velandia, director de la ANH y, para rematar, el Consejo de Estado acaba de anular el nombramiento del otro, Omar Fredy Prías, quien además es el director Ejecutivo, por no reunir los requisitos legales, con lo cual la CREG queda con sólo 2 de los 6 expertos comisionados y se requiere un mínimo de 4 de ellos para configurar quorum y sin este no se podrán tomar decisiones.

Decisiones como las que se plantearon en la Resolución de la referencia, como la orden de que establezca y viabilice “mecanismos de financiación, adicionales a los mecanismos viabilizados por el Gobierno Nacional, que de manera temporal permitan aliviar la situación financiera de las empresas distribuidoras y/o comercializadoras que posean saldos acumulados de opción tarifaria”.

Lo propio puede predicarse del establecimiento de “áreas especiales” para facilitar la transferencia de beneficios a los usuarios de las mismas, lo mismo la extensión sugerida del beneficio derivado de la asunción de la deuda por concepto de la opción tarifaria a los usuarios de estratos 4, 5 y 6 y a los no regulados.

Y qué decir del plazo de 30 días calendarios a la CREG para que expida, nada menos, que “los ajustes regulatorios que considere necesarios, para el cálculo y reducción del Costo Unitario de prestación del servicio (CU), y la reducción de las tarifas para los usuarios de estratos 1, 2 y 3”.

Esperar, entonces, que la CREG pueda proceder, como se lo solicita el Ministerio de Minas y Energía a través de esta Resolución, a expedir la resolución o las resoluciones requeridas, cuando la misma no cuenta con el quorum para la toma de decisiones es tanto como cortarle las alas a una paloma y esperar que emprenda vuelo.

Ello nos ha llevado a afirmar que la CREG se ha constituido en el nudo gordiano de la crisis energética, que el ministro Andrés Camacho se niega a reconocer. Sólo éste puede desatarlo, pero para ello tiene que superar la propensión a la procrastinación que lo ha caracterizado.

*Exministro de Minas y Energía y miembro de Número de la ACCE.

Consejo de Estado anula nombramiento del director de la CREG

La Sección Quinta del Consejo de Estado, en sentencia de única instancia del 4 de julio de 2024, declaró la nulidad de la designación de Omar Prías Caicedo, como experto en asuntos energéticos de la Comisión de Regulación de Energía y Gas (CREG).

A la falta de comisionados en propiedad, a lo cual se ha negado retiradamente el actual gobierno, ahora se suma el fallo del Consejo de Estado que anula el nombramiento de su director, Omar Prías Caicedo, por no acreditar experiencia técnica específica en el sector energético

El alto tribunal advirtió que, según el parágrafo primero del artículo 21 de la Ley 143 de 1994, modificado por el artículo 44 de la Ley 2099 de 2021, los expertos comisionados de la CREG deben “contar con una reconocida preparación y experiencia técnica en el área energética y haber desempeñado cargos de responsabilidad en entidades públicas o privadas del sector energético, nacional o internacional, por un período superior a seis años; o haberse desempeñado como consultor o asesor por un período igual o superior.”

La norma contempla dos supuestos para acceder al cargo y, de acuerdo con la jurisprudencia de la Sección Quinta del Consejo de Estado, los requisitos para ese fin se deben acreditar en forma concurrente, en atención a los precisos términos en los que está redactada la disposición.

“Para cumplir con lo dispuesto en el primer enunciado, es necesario demostrar la adquisición de i) preparación académica y ii) la experiencia técnica en el sector energético, al igual que el iii) desempeño en cargos de responsabilidad en entidades públicas o privadas a nivel nacional o internacional, reiterando que estas deben formar parte del sector en mención”, señaló el Consejo de Estado en un comunicado de prensa.

En cuanto al desempeño como consultor o asesor por un periodo igual o superior a seis años, igualmente se ha determinado que la experiencia adquirida en esas actividades tiene que provenir directamente del sector energético, “pues una interpretación en sentido contrario no atendería al objeto y funciones de la CREG y vaciaría de contenido la norma.”

En el caso concreto de Prías, con las certificaciones de experiencia allegadas al expediente, se demostró que, si bien el demandado cumplió con el requisito de formación académica, no ocupó cargos de responsabilidad en entidades públicas o privadas del sector energético por un periodo igual o superior a seis años ni tampoco se desempeñó como asesor o consultor por ese mismo lapso en entidades que formen parte de ese específico sector, conforme con la tesis jurisprudencial sobre las exigencias para acceder al cargo de experto comisionado.

Por esa razón, el acto de nombramiento demandado incurrió en la causal de nulidad electoral prevista en el numeral 5 del artículo 275 de la Ley 1437 de 2011, en consideración a que el demandado no acreditó el cumplimiento de los requisitos establecidos para acceder al cargo de experto comisionado en asuntos energéticos de la CREG.

Prías había sido nombrado por el presidente como comisionado experto en asuntos energéticos en la CREG mediante el Decreto 1884 del 8 de noviembre de 2023.

Con este fallo, la CREG queda acéfala y se le da un golpe al sector energético colombiano, cuyos retrasos en la expedición de regulación comienzan a afectar tanto la expansión de la infraestructura de gas y electricidad, como la decisiones en torno al alivio en las tarifas.

Agravado por los retrasos de años en la expansión del Sistema Interconectado Nacional y abocados a una escasez de gas natural el próximo año.  

Fase VI de TransMilenio abrió licitación para incorporar 296 nuevos buses

La nueva flota debe cumplir mínimo con el estándar Euro VI, que emite cero o muy bajas emisiones de material particulado, mejorando la calidad del aire de la Región y por lo tanto los indicadores de calidad de vida.

TransMilenio lanzó la Fase VI del sistema de transporte masivo de Bogotá, para adquirir una flota nueva de 296 buses, con la cual será la ciudad con la flota eléctrica articulada más grande del mundo y alcanzará el 48% de buses de bajas y cero emisiones en su sistema de transporte público.

La “Fase VI” del Sistema Integrado de Transporte Público de Bogotá tiene dos etapas. La primera contempla la adquisición de 140 buses articulados y biarticulados, donde podrán competir tecnologías a diésel, gas natural y eléctricos, siempre y cuando cumplan con la norma Euro VI.

La Etapa 2 contempla la adquisición de 156 buses articulados eléctricos, que se espera entren a operar a finales de 2025 en las nuevas troncales que se encuentran actualmente en construcción.

En la Etapa 1, el proceso de selección permitirá adjudicar un contrato de concesión para la adquisición de los vehículos biarticulados, así como la construcción de la Infraestructura de Recarga Eléctrica asociada.

Nueva Era, como fue denominada esta fase, es el proceso de vinculación de flota nueva para la operación de las nuevas troncales del Sistema TransMilenio: Avenida Carrera 68, la Avenida Ciudad de Cali, la extensión a Soacha, la Carrera 7 y la Calle 13.

Isabela Muñoz, directora Ejecutiva de Investing Bogotá, dijo que la inversión estimada es de 244 millones de dólares, y que ya se cuenta con 120 empresas interesadas en participar en el proceso.

Con la incorporación de estos vehículos de cero y bajas emisiones se beneficiarían más de 2 millones de usuarios al día y se reducirían al menos 33.300 toneladas de CO2 al año, lo que corresponde con sembrar cerca de 1.715.000 árboles en la Región.

La flota operaría principalmente desde el Patio Portal “El Vínculo”, ubicado en el municipio de Soacha, y en el Patio “La Sexta” ubicado en Bogotá.

TransMilenio S.A.  publicó la Hoja de Términos de la Etapa 1 como antesala a un proceso de selección objetiva que se abrirá a mediados de septiembre con la publicación de los pliegos de la licitación.

Esta Hoja de Términos permite que los actores del mercado y las empresas interesadas del orden nacional e internacional conozcan las principales características de la licitación y hagan sus aportes y comentarios hasta el 24 de julio próximo.

“Con este paso queremos avanzar en la consolidación de un sistema de transporte público sostenible, innovador y de calidad, así como en una mejor integración con la Región”, aseguró María Fernanda Ortiz, gerente General de TransMilenio.

Al cumplir 25 años, TransMilenio mueve a diario más de cuatro millones de viajes diarios, con altos estándares de calidad, que lo han convertido en ejemplo mundial.

De la transición a la seguridad energética

En el más reciente Panorama, informe de ANIF para el segundo trimestre de 2024, la entidad abordó en el artículo central el tema de la seguridad energética, toda vez que preocupan las bajas reservas de petróleo y gas, los pocos proyectos de generación eléctrica que logran entrar en operación, al tiempo que la demanda sigue creciendo. De tal suerte que la discusión se está trasladando de la transición energética a la seguridad energética. A continuación reproducimos el análisis.

El fenómeno de El Niño, que afectó al país desde finales de 2023, puso sobre la mesa la discusión de la suficiencia energética nacional. Las reservas hídricas alcanzaron niveles críticos y, con eso, se afectó significativamente la capacidad de generación hidroeléctrica.

Ese escenario puso de manifiesto la vulnerabilidad del sistema energético ante fenómenos climáticos extremos, y subrayó la necesidad urgente de discutir mecanismos para hacerle frente. En ese entendido, el país afronta retos importantes de cara al futuro, donde deberá actuar de manera rápida y articulada para contrarrestar fenómenos meteorológicos cada vez más intensos y de mayor frecuencia.

Lo que pasó en el fenómeno de El Niño

El fenómeno de El Niño tuvo un impacto significativo en la seguridad energética de Colombia. Las reservas hídricas pasaron de un 70,2% en diciembre de 2023 a un volumen útil del 31,3% en abril de 2024, marcando el mínimo histórico de los últimos 20 años.

La situación fue crítica y generó medidas como el racionamiento de agua en Bogotá, que se inició por 24 horas en diferentes zonas de la ciudad. Durante esta crisis, las plantas termoeléctricas jugaron un papel crucial al mantener la capacidad de generación de electricidad del país. En ese periodo, el 30,7% de la energía en Colombia provenía de fuentes térmicas, presentando un incremento de 2,2 puntos porcentuales comparado con lo observado hace diez años. Gracias a eso, el fantasma del racionamiento eléctrico logró disiparse y el país no tuvo que transitar una situación de tal gravedad.

Preocupaciones recientes

Si bien el país logró sortear la crisis que la fuerte sequía trajo sobre la generación de energía, todavía hay camino por recorrer para evitar que un escenario así vuelva a presentarse. Diversificar la matriz energética se hace aún más urgente si se le suman las limitaciones de recursos como el gas y el petróleo. A pesar del notable crecimiento en el sector de las energías renovables, esos dos commodities siguen siendo componentes esenciales de la matriz energética mundial, proporcionando más de la mitad de la energía global. Para Colombia, los retos son particularmente apremiantes debido a sus limitadas reservas de hidrocarburos.

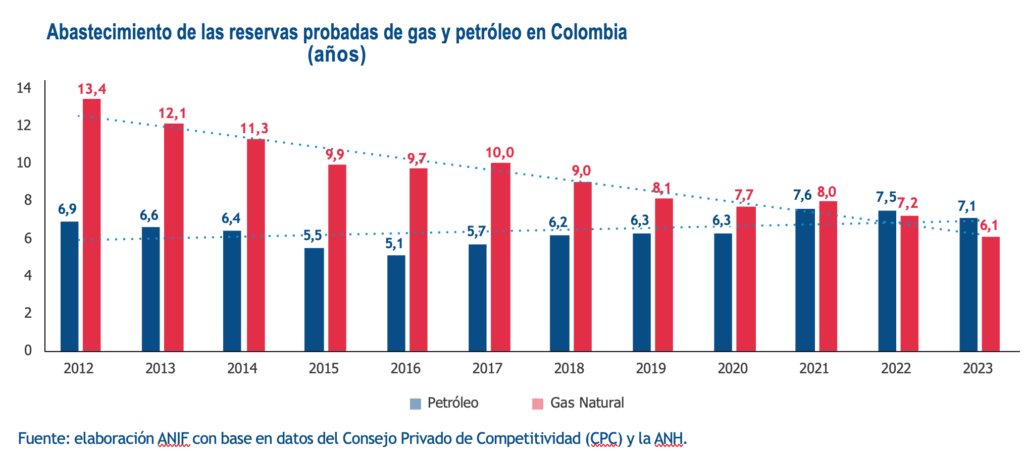
En el caso del petróleo, las reservas probadas mostraron una leve disminución en 2023 hasta 7,1 años, después de dos años de aumentos. Adicionalmente, la reciente disminución en la inversión extranjera en el sector refleja la incertidumbre regulatoria y la decisión de no continuar con la exploración de nuevas reservas. Eso no solo compromete la seguridad energética del país, sino también su capacidad exportadora, dado que el petróleo es el principal producto de venta al exterior.

Caso similar sucede con el gas natural, que aporta una combinación óptima de fiabilidad y menor contaminación en comparación con otros combustibles fósiles. Entre 2020 y 2022, el gas natural fue la principal fuente de energía térmica en el país, representando el 55% del consumo total en este segmento. No obstante, en 2023 las reservas de gas natural disminuyeron 1,1 años frente a 2022, reduciendo el nivel de reservas a 6,1 años. Esa caída resalta la necesidad de promover nuevos proyectos que garanticen el suministro de gas al país y mantengan la seguridad energética a corto y largo plazo, al tiempo que se desarrollan proyectos de energías alternativas.

Por su parte, la entrada en operación de nuevos proyectos de generación es otra de las alertas tempranas a las que debe prestársele especial atención. Tal como lo menciona la Asociación Colombiana de Generadores de Energía Eléctrica, en promedio, solo 6 de 10 megavatios de las asignaciones en subastas previas entraron en operación antes de 2024 y menos de 3 de cada 10 lo hicieron de acuerdo con la fecha programada.

De igual manera, según datos de XM, de los 1,8 gigavatios nuevos que se esperaban en 2021, solo ingresó el 7% al sistema. Para el 2022, solo fue el 28 % del total esperado (3,6 gigavatios) y en el 2023 la cifra fue aún más baja, pues de los 6,6 gigavatios que debían ingresar, solo lo hizo el 17% (1,1 gigavatios).

Además, mencionan que entre 2024 y 2025 se espera que entren en operación 119 proyectos de fuentes no convencionales de energía renovable. Sin embargo, poco menos de la mitad se encuentra tramitando permisos ambientales o técnicos, por lo que su fecha probable de entrada ya está retrasada o está al límite de vencimiento.

Retos futuros

Como se mencionó, las reservas de petróleo y gas están disminuyendo a un ritmo preocupante. Es indispensable que se desplieguen nuevos proyectos de exploración que garanticen su provisión antes de enfrentarnos a una crisis de suministro.

Además, a esta situación hay que sumarle el incremento en la demanda de energía. La UPME proyecta una demanda creciente en la próxima década, por lo que robustecer la oferta es más apremiante que nunca. Más y más sectores productivos necesitan del suministro continuo, por lo que una reducción en la oferta elevará inexorablemente los precios de la energía. Tal como hemos ilustrado en ANIF, altos precios de energía desincentivan la producción, con sus posteriores consecuencias en el crecimiento y la generación de empleo.

La transición hacia energías renovables es inevitable y necesaria. Sin embargo, esta debe ser ordenada y no comprometer la seguridad energética actual. La diversificación de la matriz energética y la inversión en tecnologías que mejoren la eficiencia en la extracción y el uso de combustibles fósiles seguirán siendo cruciales durante este proceso de cambio. Eso implica establecer reglas de juego claras que permitan recuperar la confianza en el sector de hidrocarburos e incentivar la inversión. Mientras las energías renovables pueden gradualmente tomar un rol más prominente, las fuentes convencionales deben asegurar una base estable y confiable.

Colombia: Viene una escasez de gas natural

Mientras la UPME presenta con un año de retraso el Estudio Técnico para el Plan de Abastecimiento de Gas Natural (ETPAGN), los agentes del mercado anuncian que la escasez de gas puede comenzar en 2025.

Como señala el propio estudio de la UPME, “los riesgos de desabastecimiento sin el aumento de nueva oferta nacional y el aporte de gas importado persisten a finales de esta década y se acrecientan progresivamente en la próxima”.

Lo cierto es que como lo señaló Rodolfo Anaya, presidente de Vanti, en el Congreso de Andesco que se realiza en Cartagena, “ya es un hecho que Colombia tendrá un déficit de gas natural el cual tendrá que ser cubierto con importaciones, cuyos costos son más altos y no está claro aún cómo y quién los va a asumir, lo que tendrá consecuencias en los usuarios.”

Y no hay que esperar a finales de la década, como lo señala la UPME. En el mismo evento, el presidente de Ecopetrol, Ricardo Roa, fue más preciso y dijo que en 2025 el faltante estimado de gas es de 83 GigaBTU día (Gbtud), de los cuales se espera que 61 Gbtud puedan ser cubiertos con oferta nacional. A lo anterior, se espera sumar un estimado de 100 Gbtud de gas importado a través de la planta de regasificación de Cartagena.

Ante la crisis energética que se avecina, el estudio de la UPME contempla la ampliación de la planta de la Sociedad Portuaria El Cayao (SPEC) a partir de 2027, cuando lo cierto es que ya aumentó su capacidad de regasificación de 400 a 450 Gbtud y para el 2026 espera llevarla a 530 Gbtud.

Desde un lado más realista, el Estudio propone montar dos nuevas plantas de regasificación en la costa Caribe, una en La Guajira y otra en Cartagena, a pesar de que insiste en la dos veces fallida licitación de la planta de Buenaventura.

En ese sentido, Ecopetrol se adelantó y lanzó en mayo pasado un proceso de Requerimiento de Información al mercado, para conocer alternativas de recibo, almacenamiento y regasificación de Gas Natural Licuado (GNL). Proceso donde más de diez compañías manifestaron interés y se espera que en julio finalice la recepción de ofertas y en el segundo semestre de 2024 adelantar la contratación de los servicios, aunque no desiste de la idea de comprarle gas a Venezuela.

Oferta y demanda

En la actualidad, la mayor oferta de gas proviene de Casanare y el mayor consumo está en el interior del país. Pero dada la declinación de los campos de Cusiana y Cuapiagua, la mayor oferta de gas en el futuro provendrá del Caribe, bien sea por mayores importaciones, porque se desarrollan las reservas offshore o porque los recursos contingentes tendrán viabilidad comercial, pues esa zona cuenta con cera del 90% del potencial agregado de recursos contingentes.

En ese sentido, el estudio de la UPME incluye 6 proyectos nuevos de infraestructura de oferta y transporte e identifica diversas necesidades sobre elementos del Sistema Nacional de Transporte (SNT).

En materia de gasoductos, la UPME propone una obra para la conexión del Valle Inferior del Magdalena con el interior del país, que contribuya al anillado del SNT en articulación con los proyectos adoptados previamente entre Barranquilla y Barrancabermeja.

Un segundo gasoducto incluye la conexión de Cúcuta con el SNT en el Magdalena Medio, el cual permitiría transportar gas natural desde el tramo Ballena- Barrancabermeja.

Un tercer gasoducto conectaría a Bogotá, como principal nodo de demanda del interior del país, con el SNT en el Magdalena Medio, como alternativa a la dispuesta en el tramo Cogua- Sabana.

Por otra parte, la UPME incluye un proyecto de referencia para la conexión en tierra del Clúster Caribe Sur (offshore) con el SNT.

Soluciones de emergencia

Por el momento, ante el panorama de escasez, el presidente del Grupo Vanti presentó una propuesta regulatoria para cubrir los desafíos a partir de 2025, que contempla las siguientes acciones:

  1. Que el productor de gas natural pueda, de forma temporal, ofrecer directamente el producto por un año, cubriendo obligatoriamente los contratos al 30 de noviembre próximo.
  2. Habilitar a los productores una alternativa opcional para que diseñen productos conformados por un mix de fuentes de suministro.
  3. Crear una estructura de precios que permita mantener y desarrollar todos los segmentos del mercado.
  4. Aplicar una flexibilidad para los productores, incluyendo la posibilidad de diferenciar precios por tipos de mercado.
  5. Que los tenedores de contratos con vencimiento puedan aceptar total o parcialmente esa oferta. Las partes definirán los puntos de entrega y en caso de que queden cantidades excedentarias, el productor los ofrecerá libremente a nuevos solicitantes.
  6. De esta forma, para la comercialización de 2025 el productor podrá lanzar ofertas a largo plazo.

Anaya indicó que estas acciones deben ser el complemento de otras que ya se tienen, pero que es necesario que se sigan cuidando las demandas para viabilizar los hallazgos de gas natural offshore, conocer las declaraciones de producción contrastadas con el vencimiento de contratos, definir qué va a pasar con la importación de gas natural y el de Venezuela, y cuándo y a qué costo.

En el mismo sentido, Ricardo Roa dijo que “Ecopetrol está en capacidad de garantizar el abastecimiento de gas natural al país en el corto, medio y largo plazos, sin embargo para materializar este objetivo se requiere con urgencia la flexibilización normativa para la comercialización de gas, la agilidad en los permisos y licencias en materia ambiental y social, la obtención de la licencia especial de la Oficina de Control de Bienes Extranjeros de Estados Unidos (OFAC) para la importación de gas venezolano y la eliminación de las restricciones en la infraestructura de transporte”.

Colombia: Inversión y número de taladros siguen cayendo en el sector petrolero

La Inversión Extranjera Directa en el sector petrolero alcanzó los US$575 millones en el primer trimestre de 2024, un 28,4% (US$229 millones) menos que en el mismo periodo del año anterior. En mayo de 2024, Colombia registró 109 taladros activos, una disminución del 13,5% en comparación con el mismo mes del año anterior (17 equipos menos).

Según el más reciente Informe de Taladros y Producción, elaborado por CAMPETROL, la Inversión Extranjera Directa (IED) del sector petrolero en el primer trimestre de 2024 sumó US$575 millones, registrando un descenso del 28,4% (US$229 millones menos) en comparación con el primer trimestre de 2023.

En cuanto a la participación del sector petrolero en la IED total, se observó que para el primer trimestre de 2024 fue del 16%, porcentaje menor en 4 puntos respecto al mismo periodo del año anterior.

Por otro lado, de acuerdo con la Agencia Nacional de Hidrocarburos (ANH), la producción fiscalizada de petróleo en abril de 2024 alcanzó los 789,9 mil barriles por día (KBPD), un aumento del 1% en comparación con el promedio del mismo mes en 2023 (7 KBPD más), y del 1,3% respecto a marzo de 2024 (10,3 KBPD más). Este último, atribuido principalmente al aporte de 11,1 KBPD del campo Índico en el departamento del Meta.

De acuerdo con la misma fuente, durante abril de 2024, la producción comercializada de gas nacional fue de 1.001 millones de pies cúbicos diarios (MPCD), un descenso del 3% respecto al mismo mes en 2023 (29 MPCD menos), y un aumento del 0,1% respecto a marzo de 2024 (1 MPCD más).

Por su parte, la producción fiscalizada de gas en abril pasado fue de 1.470 MPCD, lo que representa una disminución del 0,1% respecto al promedio alcanzado en abril del 2023 (1 MPCD menos) y un aumento del 2% comparado con marzo de 2024 (25,5 MPCD más). Este incremento se atribuye al aporte adicional de 37,5 MPCD de los campos Cupiagua y Pauto Sur, en Casanare.

Actividad de taladros sigue cayendo

En relación con la actividad de taladros en Colombia, de acuerdo con el conteo de equipos realizado por Campetrol, se ubicó en 109 en mayo, de los cuales 32 estaban destinados a operaciones de perforación y 77 a operaciones de reacondicionamiento. Esta cifra refleja una disminución del 13,5% respecto al mismo mes del año anterior, lo que equivale a 17 equipos menos y del 1% en comparación con abril de 2024 (un equipo menos) y del 29% frente a noviembre de 2022 (45 taladros menos).

“El descenso significativo del 28,4% de la IED es una muestra de la situación del sector, incluso frente a los desafíos globales. La actividad de perforación de pozos continúa en los mismos niveles y la producción nacional de petróleo viene mejorando sin superar los volúmenes registrados en 2019 cuando fluctuó entre 857 KBPD y 899 KBPD”, afirmó Nelson Castañeda, presidente Ejecutivo de Campetrol.

Respecto a la actividad de taladros de perforación, en mayo se encontraron 30 en funcionamiento, mientras que dos se reportaron en movilización. Esto marca una disminución del 24% en comparación con mayo de 2023(10 equipos menos) y del 46,7% frente a noviembre de 2022 (28 taladros menos) y, se mantuvo igual respecto a abril de 2024.

La constancia en los números reportados en mayo del presente año se explica por el equilibrio entre la finalización de tres operaciones: dos en Meta y una en Cundinamarca, y el inicio de tres nuevas operaciones en Casanare.

Respecto a los equipos de reacondicionamiento, se contabilizaron 77 taladros activos en mayo de 2024, esto equivale a una reducción del 8,3% respecto al mismo mes del 2023(7 equipos menos), del 18,9% frente a noviembre de 2022 (18 taladros menos) y, del 1,3% respecto a abril de 2024 (1 equipo menos).

1 … 85 86 87 88 89 … 299