Cómo va el hidrógeno en Colombia

Desde hace vario años se habla en Colombia de hidrógeno y de las ventajas que tendría el país en esta nueva industria que comienza a abrirse paso en el mundo.

Actualmente, se estima que en el país hay unos cuarenta proyectos de diferentes tamaños y con diferentes objetivos, pero solo dos han tenido finalmente cierre financiero y comenzarán a producir a mediados de 2026: Protium de la empresa Opex en Antioquia y Coral en la Refinería de Cartagena.

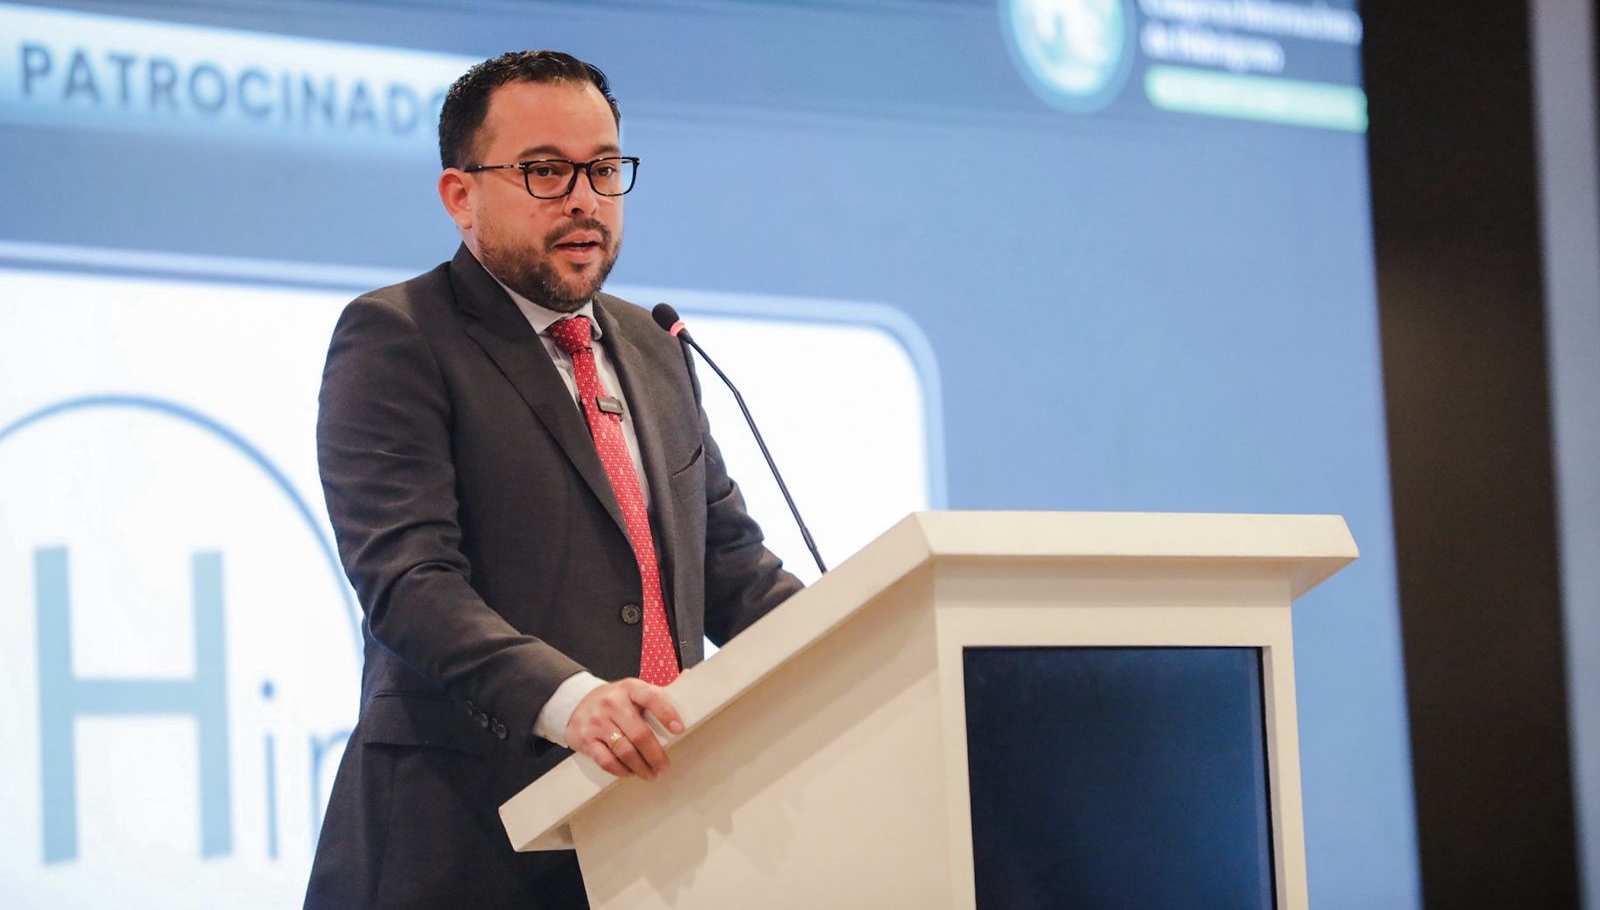
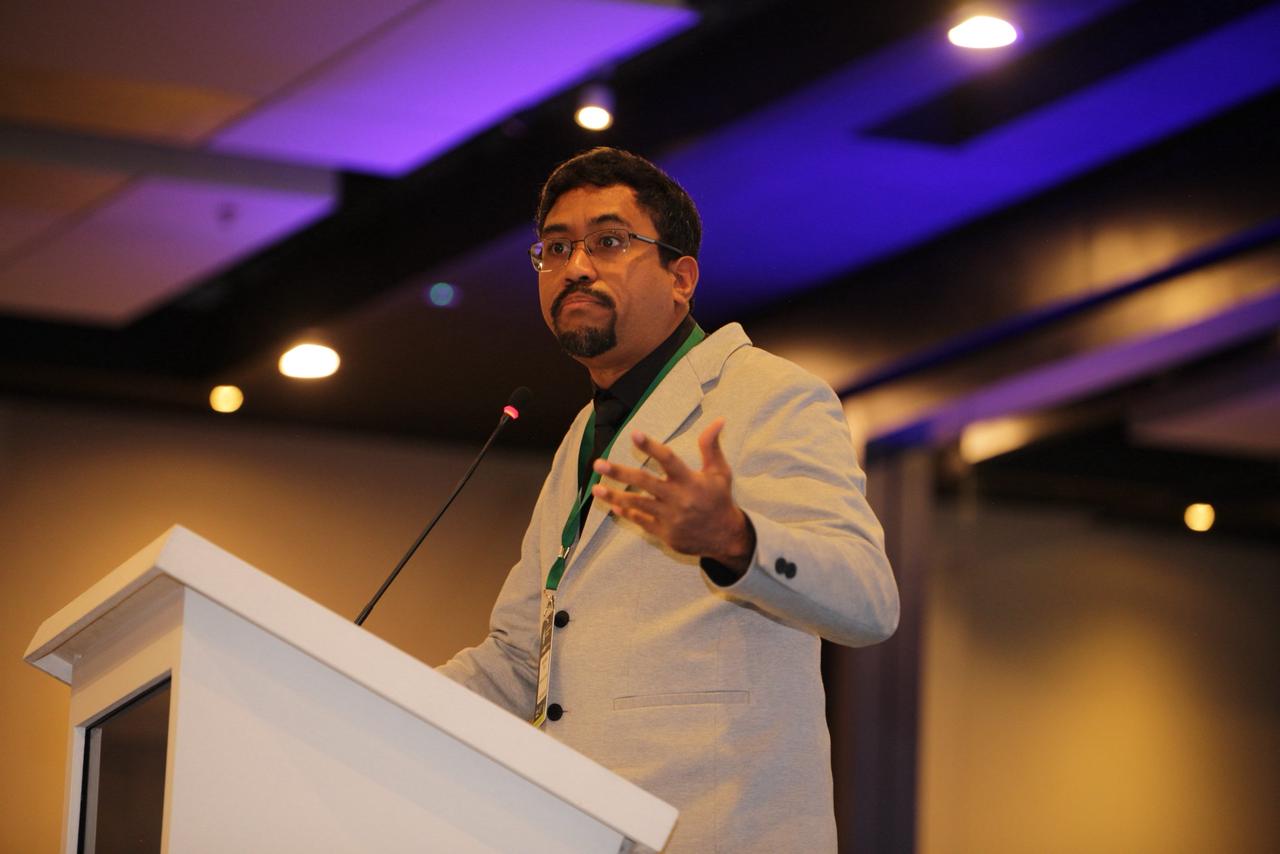
En el marco del quinto Congreso Internacional de Hidrógeno, la GUÍA DEL GAS habló con Brayaham Villa, presidente Ejecutivo de la Asociación Colombiana del Hidrogeno (H2 Colombia) sobre qué es lo que frena el desarrollo de los proyectos de hidrógeno en Colombia.

“Para cerrar, estos proyectos necesitan tres componentes: primero, un costo de energía competitivo; dos, un CAPEX lo más optimizado posible; y tercero, un ambiente regulatorio estable, que permita saber que en cinco o diez años las condiciones seguirán iguales.

“Colombia ha sido juiciosa y muy proactiva en el marco regulatorio, pero tal vez nos hemos quedado cortos en el planteamiento de los proyectos, es decir, planteamos proyectos grandes, calculamos el costo del amoníaco o el costo del hidrógeno, lo tratamos de comparar con el amoníaco gris, vemos que es más caro y cerramos el proyecto”, dice Villa.

El dirigente señala que, tal vez, esa no es la manera de enfocar los proyectos de hidrógeno, porque si se espera que sea el mercado el que diga que el costo sea igual al hidrógeno gris, probablemente se demorarán 20 años en salir.

El primer gran proyecto exitoso en América es el de Villeta en Paraguay. Es la primera planta de fertilizantes verdes a gran escala del mundo.

El éxito, según Villa, se debió a que Paraguay tiene energía hidráulica a muy buen precio y armaron una cadena de valor completa, desde la financiación y el apoyo estatal hasta el contrato de largo plazo para la venta del fertilizante.

En ese sentido, Villa dice que en Colombia “lo que debemos hacer es cadenas de valor completas desde el inicio del proyecto; es decir, si voy a hacer un proyecto de fertilizantes, debo amarrar desde el inicio del proyecto, no solamente al agricultor que va a comprar el fertilizante, sino al consumidor final que necesita cultivos verdes y que esté asociado dentro del mismo proyecto. Es el mensaje que tratamos de promover y por eso en el Congreso tuvimos un espacio para que el proyecto de Villeta explicara cómo lo lograron y después un panel de cultivos verdes donde tuvimos productores de fertilizantes, empresas como Nestlé que consumen cultivos verdes y que pagan un premium por eso, para tratar de conectar todos los eslabones de la cadena, salir de ese enfoque de sólo calcular costos nivelados de amoníaco o hidrógeno y realmente armar cadenas más complejas que puedan capturar valor que compense los sobrecostos iniciales.”

Villa señala que ese encadenamiento permite capturar valor en todos los eslabones: distribución, logística, transporte y el atributo de ser un producto verde.

Balance del Congreso

Villa señala que la intención con el Congreso era dejar planteado el tema de las cadenas de valor. “Ya basta del costo nivelado de hidrógeno, ya basta de costo nivelado de amoníaco, armemos cadenas completas para producción de fertilizantes y cultivos verdes, armemos cadenas completas para producción de combustibles sostenibles para aviación, para combustibles sostenibles para el transporte marítimo y empecemos a buscar cuáles son las barreras regulatorias que nos lo impiden.

“Colombia tiene mejores recursos naturales que Paraguay, pero debemos desmontar las barreras regulatorias y pensar en cadenas de valor completas. El Congreso fue configurado para hablar de cadenas de valor, con bloques de fertilizantes, bloques de SAF, bloques de clean shipping y transporte marítimo, porque queremos enfocar la conversación en armar negocios completos en industrias y cadenas de valor completas y dejar de hablar de solamente costos nivelados,” concluye.
Gremios de hidrocarburos presentan propuestas de política pública

El documento técnico Hidrocarburos para el desarrollo de Colombia reúne propuestas y recomendaciones de política pública orientadas a fortalecer la seguridad energética, el abastecimiento, la competitividad y la sostenibilidad del país.

La Asociación Colombiana de Geólogos y Geofísicos de la Energía (ACGGP), la Asociación Colombiana de Ingenieros (ACIEM), la Asociación Colombiana de Ingenieros de Petróleos, Energía y Tecnologías Afines (ACIPET), la Asociación Colombiana del Petróleo y Gas (ACP), la Cámara Colombiana de Bienes y Servicios de Petróleo, Gas y Energía (CAMPETROL) y la Asociación Colombiana de Gas Natural (NATURGAS), presentaron el documento técnico Hidrocarburos para el desarrollo de Colombia.

La publicación reúne propuestas y recomendaciones de política pública para el futuro energético del país. El documento surge en un momento clave para Colombia, previo al próximo periodo de Gobierno, con el propósito de aportar elementos técnicos al debate nacional sobre seguridad energética, abastecimiento, competitividad, desarrollo regional y transición energética responsable.

Seguridad energética y abastecimiento

El análisis advierte que Colombia enfrenta desafíos para garantizar su seguridad energética. Según la Agencia Nacional de Hidrocarburos (ANH), el país cuenta con 7,2 años de reservas probadas de petróleo y 5,9 años de gas.

En 2025, la producción de gas cayó 17,1% y la de petróleo 3,4%, mientras que las importaciones ya representan el 25% del gas comercializado.

El documento también evidencia impacto en variables clave para la competitividad del sector. Entre 2022 y 2025 la inversión exploratoria en Colombia cayó 42%, en un entorno regional donde países como Brasil, Argentina, Perú, Ecuador, Guyana y Venezuela avanzan en nuevos contratos y apertura a la inversión energética.

A estos factores se suman los riesgos en la cadena de abastecimiento energético. En 2025 se registraron 1.363 bloqueos a operaciones, más de 580 atentados a oleoductos y 1.078 conexiones ilícitas, hechos que afectan la viabilidad operativa, el abastecimiento energético y el desarrollo regional.

Según el análisis gremial, estas afectaciones se traducen en menores ingresos para el país y los territorios, caída de la inversión social, pérdida de competitividad y reducción de oportunidades de empleo y contratación regional.

Propuestas del sector

Entre los principales planteamientos se recomienda reactivar la exploración y producción de hidrocarburos mediante la asignación de nuevas áreas y la firma de contratos con seguridad jurídica, e incentivar la exploración en contratos actuales; establecer una política tributaria estable y competitiva que reduzca y estabilice la carga impositiva del sector; agilizar los procesos de licenciamiento ambiental y consulta previa con mayor coordinación interinstitucional; el desarrollo de los Yacimientos No Convencionales que representan una oportunidad estratégica para fortalecer la seguridad y soberanía energética de Colombia en un momento donde el país enfrenta crecientes desafíos de abastecimiento.

De acuerdo con análisis técnicos sobre el potencial del Valle Medio del Magdalena, el desarrollo de recursos de shale gas y shale oil podría duplicar las reservas de petróleo y aumentar significativamente las de gas, reduciendo la dependencia futura de importaciones y aportando mayor estabilidad a hogares, industria y sectores productivos.

Asimismo, los gremios proponen fortalecer la competitividad y sostenibilidad del sector a través de proyectos de recobro mejorado, producción incremental y tecnologías de captura, uso y almacenamiento de carbono (CCUS); fortalecer la infraestructura energética y los esquemas de abastecimiento de combustibles líquidos.

Además, priorizar regiones estratégicas para el desarrollo gasífero como Sinú–San Jacinto, Valle Inferior del Magdalena, Piedemonte Llanero y La Guajira; y robustecer la institucionalidad técnica, ambiental y social, mediante una mayor protección de la infraestructura crítica, mejores herramientas de gestión de la conflictividad y un Sistema General de Regalías con mayor transparencia.

Transición energética

Los gremios reiteran que la transición energética debe construirse desde la integración y coexistencia de diferentes fuentes energéticas, con criterios técnicos y sostenibles, reconociendo que los hidrocarburos continúan siendo fundamentales para el abastecimiento energético, las finanzas públicas, la competitividad y el desarrollo regional.

En ese sentido, el documento resalta el carácter estratégico del gas natural para la confiabilidad energética, la competitividad industrial y la calidad de vida. Hoy, más de 36 millones de colombianos lo utilizan y proyectos como Sirius podrían cubrir hasta el 40% de la demanda nacional en la próxima década.

Importancia económica del sector

EL sector hidrocarburos es fundamental para la economía colombiana, esto se refleja en cifras concretas: entre 2021 y 2025, aportó en promedio el 4,2% del PIB nacional — equivalente a $67,5 billones anuales (DANE)—, fue el 16,6% de toda la Inversión Extranjera Directa (Banco de la República) y representó el 30,5% de las exportaciones totales del país (DANE).

Los aportes de la cadena de hidrocarburos han sido equivalentes en promedio al 24% de los ingresos del Gobierno Nacional Central entre 2021 y 2024 (ACP), y en los últimos 15 años ha transferido $104 billones en regalías al país (ANH), recursos indispensables para financiar salud, educación e infraestructura en las regiones productoras.

Con esta publicación, ACGGP, ACIEM, ACIPET, ACP, CAMPETROL y NATURGAS buscan contribuir, desde una visión técnica y constructiva, a la formulación de políticas públicas orientadas a fortalecer la seguridad y soberanía energética, la estabilidad fiscal y el desarrollo sostenible de Colombia.

En este contexto, los gremios destacan que los hidrocarburos siguen siendo esenciales para la vida cotidiana y el funcionamiento de la economía, con presencia en múltiples bienes y servicios de uso diario.

Colombia: Dos proyectos de hidrógeno entrarán a operar en 2026

Dos proyectos de hidrógeno verde entrarán a operar en 2026 en Colombia, uno en Antioquia y otro en Cartagena.

Luego de varios años de exploración, finalmente dos proyectos de hidrógeno entrarán a operar a mediados de 2026 en Colombia: Coral en la refinería de Cartagena y Protium en Sabaneta, Antioquia.

Los anuncios fueron hechos en el quinto Congreso Internacional de Hidrógeno, que se realizó en Bogotá el 13 y 14 de mayo.

Para junio se espera que el proyecto Protium, de la empresa Hevolucion, entre en operación. Con una inversión de seis millones de dólares y un electrolizador de 2 mega vatios (MW) se espera que produzca 1.800 toneladas de amoniaco al año, con destino a la producción de fertilizantes.

De acuerdo con Juan David Giraldo, líder de Estrategia y Proyectos de Opex SAS, matriz de Hevolucion, la generación de energía provendrá de una pequeña central de energía.

El otro proyecto que está próximo a entrar en el segundo semestre de 2026 es Coral, liderado por Ecopetrol para la producción de hidrógeno verde en la Refinería de Cartagena y sería el primero de escala industrial en el país.

De acuerdo con David Rodríguez, profesional de Negocios de Hidrógeno de Ecopetrol, el proyecto tiene una capacidad de 5 MW de electrólisis para producir hidrógeno verde, alimentado con energía solar. La inversión es cercana a 30 millones de dólares.

El hidrógeno producido por esta planta se utilizaría en las operaciones de la refinería y, eventualmente, para uso en transporte.

Con estos dos proyectos se da inicio en firme de la industria del hidrógeno verde en Colombia.

Finalistas del 12.º Premio a la Eficiencia Energética 2026

Se presentaron 58 proyectos provenientes de 34 empresas de diferentes sectores económicos. Los ganadores se darán a conocer en el 15.º Seminario de Eficiencia Energética de Andesco, que se realizará el 21 y 22 de mayo en Medellín.

La Asociación Nacional de Empresas de Servicios Públicos y Comunicaciones (ANDESCO), el Ministerio de Minas y Energía, la Unidad de Planeación Minero Energética (UPME), y la Financiera de Desarrollo Territorial (FINDETER), anunciaron los finalistas del 12.º Premio a la Eficiencia Energética 2026.

En esta edición del premio se postularon 58 iniciativas desarrolladas por 34 organizaciones del país, que presentaron proyectos enfocados en innovación tecnológica, optimización operativa, gestión eficiente de recursos y desarrollo de soluciones sostenibles para distintos sectores económicos.

Tras un proceso de evaluación técnica adelantando por las entidades organizadoras y jurados internacionales provenientes de México, Chile y Ecuador, fueron seleccionados 11 proyectos finalistas, destacándose por su impacto en el uso eficiente de la energía, su capacidad de innovación y su contribución al fortalecimiento de la sostenibilidad, la competitividad empresarial y aporte a la sociedad.

Los proyectos finalistas en las diferentes categorías son:

Categoría: Empresas de Servicios Públicos Domiciliarios y Tecnologías de la Información y las Comunicaciones:

  • Proyecto: Plataforma de gestión inteligente de energía (EMS). Bia Energy S.A.S. E.S.P.
  • Proyecto: Eficiencia energética en sistemas de compresión de estaciones de GNV. Vanti S.A. E.S.P.
  • Proyecto: Distrito Energético Llanogas: Autoconsumo y gestión de excedentes. Gases del Llano S.A. E.S.P. BIC
  • Proyecto: Suscriptor comunitario prepago para sectores subnormales en el área de influencia de la Electrificadora de Santander. Electrificadora de Santander S.A. E.S.P.

Categoría: Industria, Comercio y Servicios

  • Proyecto: Transformación tecnológica negocio hogar. Corona Industrial S.A.S.:
  • Proyecto: Modernización del sistema de iluminación en los túneles del corredor vial Buga-Buenaventura, de tecnología sodio a led (IOHNIC). Sacyr Concesiones Colombia S.A.S.
  • Proyecto: Optimización energética del sistema Ayacucho – Coveñas: Implementación de bombeo dual. Cenit Transporte y Logística de Hidrocarburos S.A.S.
  • Proyecto: BESS El dorado: Almacenamiento energético, resiliencia operativa y energías verdes en infraestructura aeroportuaria. Opain S.A.

Categoría: ONG, Centros de Investigación y Empresas de Consultoría y Servicios Energéticos:

  • Proyecto: Proyecto de generación de energía porcícola CES. GSV Ingeniería.
  • Proyecto: Distrito térmico industrial: Trigeneración de energía eléctrica, vapor y agua helada. Promisol S.A.S.
  • Proyecto: Implementación de compensador síncrono de 2 kVAr para mejora del factor de potencia. Copower Ltda.

Los ganadores de cada categoría serán anunciados el próximo 22 de mayo en el Hotel Intercontinental Movich de Medellín, en el marco del 15.º Seminario de Eficiencia Energética, espacio que reunirá a líderes empresariales, entidades públicas, expertos y academia para analizar los principales retos y oportunidades del sector energético en Colombia.

Hecatombe contractual en el mercado de gas natural

Una “hecatombe contractual” en el suministro de gas natural puede presentarse cuando se produce un efecto dominó de incumplimientos, desequilibrios o rupturas contractuales que terminan afectando de manera sistémica a toda la cadena del mercado, incluidos los transportadores.

Por: HEMBERTH SUÁREZ LOZANO*

La coligación contractual surge cuando existen varios contratos autónomos que, pese a conservar individualidad jurídica propia, se encuentran funcionalmente vinculados para alcanzar una finalidad económica común.

En el sector gasífero los contratos de suministro no son independientes, con lo cual, lo que ocurra en contratos de suministro impacta en los contratos de capacidad de transporte. Con lo cual, si un productor comercializador preponderante da por terminado sus compromisos contractuales, sin duda, se presentaría una hecatombe contractual.

Para hablar de “coligación” se requiere la concurrencia de los siguientes requisitos:

Primero: Pluralidad de contratos, se requiere la existencia de, al menos, dos negocios jurídicos que cumplan los requisitos legales para su existencia y validez.

Segundo: Nexo funcional, existencia de un nexo causal habida cuenta que se debe buscar la consecución de un mismo resultado.

Bajo el entendido anterior, se entiende la coligación contractual como una pluralidad de varios contratos, independientes en principio, que son celebrados con una coincidente finalidad “supra individual”, es decir, tienen un alcance jurídico superior bajo resultados que afectan a todos los contratos vinculados.

A propósito, en un Laudo entre Canacol Energy Colombia S.A. vs Oleoducto Bicentenario de Colombia S.A.S., el Centro de Arbitraje y Conciliación de la Cámara de Comercio de Bogotá, señaló, palabras más palabras menos, que la coligación contractual surge cuando dos o más contratos, aunque conservan su autonomía e individualidad jurídica, se articulan de manera estratégica y coordinada para alcanzar un objetivo superior de carácter práctico, económico o empresarial que les es común.

En este escenario, cada negocio jurídico adquiere verdadero sentido en función de la ejecución conjunta de los demás, pues únicamente a través de su interacción armónica es posible materializar la finalidad perseguida por las partes.

Por ello, una “hecatombe contractual” en el suministro de gas puede presentarse cuando se produce un efecto dominó de incumplimientos, desequilibrios o rupturas contractuales que terminan afectando de manera sistémica a toda la cadena del mercado de gas natural, incluidos los transportadores.

Se trata de un escenario en el que la alteración de uno o varios contratos esenciales desencadena consecuencias sucesivas sobre múltiples agentes vinculados técnica y económicamente.

*Abogado de OGE ENERGY

Colombia establece lineamientos para exploración de hidrógeno blanco

El Ministerio de Minas y Energía propuso un proyecto de resolución con el objetivo de establecer las directrices generales para la implementación de los mecanismos de asignación de áreas y los requisitos habilitantes para proyectos de hidrógeno blanco en Colombia.

Durante su intervención en la 5ta edición del Congreso Internacional de Hidrógeno, el ministro de Minas y Energía, Edwin Palma, anunció la publicación del proyecto de resolución que establece los lineamientos para la implementación de mecanismos de asignación de áreas y define los requisitos y condiciones para el desarrollo de proyectos de evaluación, exploración y explotación de hidrógeno blanco en el país.

La iniciativa del ministerio avanza en la consolidación del hidrógeno blanco como fuente no convencional de energía renovable y fortalecer la Transición Energética Justa.

“El país avanza hacia la construcción de un marco regulatorio claro, transparente y técnico que permita desarrollar el potencial del hidrógeno blanco, garantizando seguridad operacional, responsabilidad ambiental, participación social y generación de oportunidades para las regiones”, señaló Palma.

El proyecto de resolución establece, entre otros aspectos:

  • Los lineamientos para la asignación de áreas destinadas a estudios de evaluación, exploración y explotación.
  • Los requisitos técnicos, jurídicos y financieros para los interesados en desarrollar proyectos de hidrógeno blanco.
  • Las condiciones operativas, ambientales y de seguimiento para estas actividades.
  • Los mecanismos de participación social y coexistencia con otros proyectos del sector minero-energético.
  • La promoción de encadenamientos productivos locales y el aprovechamiento regional del recurso.

La propuesta normativa también “contempla procesos de evaluación técnica, programas técnico-financieros, cronogramas y esquemas de seguimiento para garantizar el desarrollo ordenado y responsable de los proyectos”, agregó el ministro.

El Ministerio de Minas y Energía destacó que esta regulación busca brindar seguridad jurídica y reglas claras para incentivar la investigación, exploración y eventual aprovechamiento del hidrógeno blanco, recurso reconocido como Fuente No Convencional de Energía Renovable (FNCER).

El proyecto de resolución fue publicado para comentarios, como parte del proceso de participación y construcción regulatoria abierta.

El hidrógeno de bajas emisiones busca pasar de la promesa al mercado

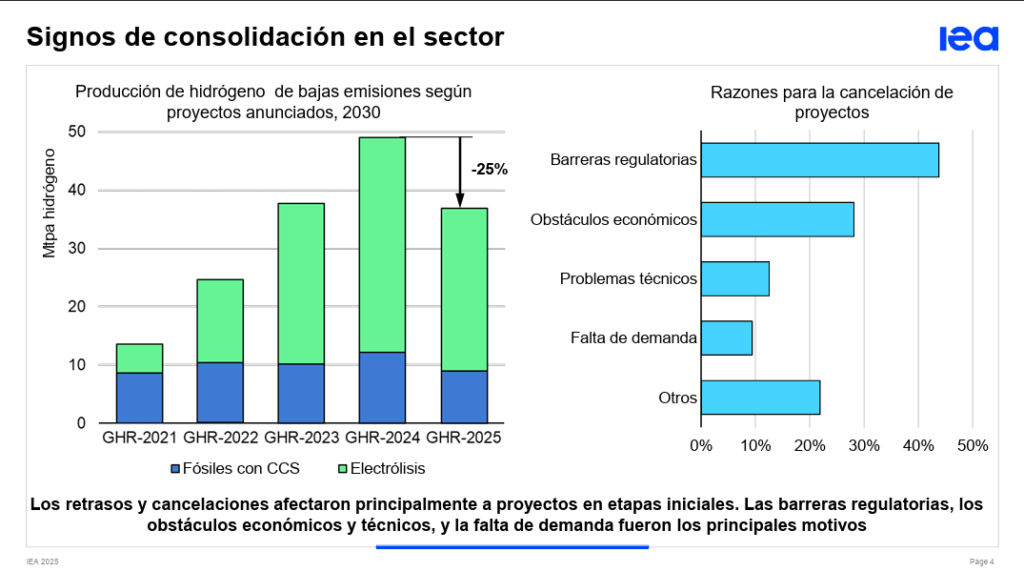
La Agencia Internacional de Energía prevé que la producción de hidrógeno de bajas emisiones supere los 4 millones de toneladas anuales en 2030 a partir de proyectos en construcción o con decisión final de inversión. El sector enfrenta retrasos, cancelaciones y falta de demanda, mientras América Latina gana espacio por sus costos de producción y capacidad exportadora.

La industria mundial del hidrógeno de bajas emisiones entró en una etapa de consolidación. Los anuncios de proyectos continúan, pero la distancia entre las metas y las inversiones comprometidas todavía marca el ritmo del sector.

El más reciente informe de la Agencia Internacional de Energía (AIE) señala que la producción de hidrógeno de bajas emisiones podría superar los 4 millones de toneladas anuales en 2030 con proyectos que ya cuentan con decisión final de inversión (FID) o que están en construcción.

La cifra representa un crecimiento de cuatro veces frente a los niveles actuales. La expansión sigue una trayectoria similar a la registrada por otras tecnologías de energía limpia en sus primeras fases de desarrollo, como la eólica o la solar.

El avance tecnológico también empieza a mostrar aplicaciones industriales. La AIE identifica progresos en la producción de acero con hidrógeno y en motores de amoníaco para barcos. Algunos desarrollos pasaron de la etapa de prototipo a fases comerciales entre 2021 y 2030.

Sin embargo, el crecimiento no ocurre sin obstáculos. La agencia reporta retrasos y cancelaciones, sobre todo en proyectos que todavía estaban en fases tempranas. Entre las causas aparecen barreras regulatorias, problemas económicos, dificultades técnicas y ausencia de compradores para el hidrógeno producido. El informe indica que la capacidad anunciada para 2030 cayó cerca de 25 % debido a esos ajustes.

Aun así, la AIE considera que otros 6 millones de toneladas anuales podrían entrar en operación antes de 2030, si los proyectos logran avanzar desde estudios de viabilidad hacia construcción y financiación.

América Latina gana terreno por costos

Uno de los puntos que más atención recibe en el informe corresponde a la reducción de costos para producir hidrógeno renovable.

La AIE sostiene que, en regiones dependientes de importaciones de gas natural, como parte de Europa y algunos mercados asiáticos, el hidrógeno renovable podría competir en precio antes de finalizar la década. América Latina aparece entre las regiones con mejores perspectivas de costos hacia 2030.

El análisis compara tecnologías basadas en electrólisis y producción con combustibles fósiles acompañados por captura y almacenamiento de carbono. En el caso latinoamericano, la combinación de recursos renovables y menores costos eléctricos mejora la competitividad regional.

Pero la expansión de electrolizadores ocupa un papel central en esa estrategia. China mantiene ventaja en fabricación, aunque la AIE aclara que la diferencia de costos pierde parte de su efecto cuando los equipos se instalan en otros mercados.

Según el informe, un electrolizador chino instalado en Europa resulta apenas 20 % más barato que uno europeo debido a costos locales de instalación e infraestructura.

El problema de la demanda

La producción de hidrógeno necesita compradores para garantizar ingresos y cerrar esquemas de financiación. Ese punto todavía representa una debilidad para la industria.

La AIE señala que los acuerdos de compra disminuyeron en 2024, principalmente por la caída de contratos ligados al comercio internacional.

Los sectores industrial y de refinación concentran 55 % de los acuerdos firmes reportados entre 2021 y 2025. Los combustibles derivados representan 27 %, mientras otros usos suman 18 %.

La agencia advierte que las políticas públicas todavía avanzan con lentitud para estimular la demanda. Aunque algunos países empezaron programas de apoyo, el volumen potencial de consumo sigue por debajo de la capacidad de producción anunciada para 2030.

Ese desfase aparece también en el comercio internacional. Cerca de 45 % de los proyectos anunciados para 2030 apunta a exportaciones, pero solo una cuarta parte tiene compradores identificados y menos de 5 % cuenta con inversión comprometida.

El amoníaco lidera los proyectos vinculados al comercio exterior, seguido por metanol, hidrógeno gaseoso y combustibles sintéticos líquidos.

Puertos y economías emergentes

La infraestructura portuaria surge como uno de los factores que podrían acelerar el mercado. La AIE identificó cerca de 80 puertos con alta capacidad para manejo de productos químicos y combustibles derivados del hidrógeno. El 60 % corresponde a puertos con operaciones de abastecimiento marítimo.

Muchos proyectos se ubican a menos de 500 kilómetros de esas terminales. Esa cercanía podría reducir costos logísticos y facilitar exportaciones.

Las economías emergentes también aparecen en el centro de la estrategia global. La AIE calcula que estos países concentran proyectos equivalentes a 9 millones de toneladas anuales de hidrógeno de bajas emisiones hacia 2030.

La mayoría depende de electrólisis, con capacidades superiores a 1 GW y orientación exportadora. Sin embargo, gran parte de esas iniciativas todavía permanece en etapas iniciales y sin financiación asegurada.

Las recomendaciones de la AIE

Ante ese escenario, la AIE plantea cinco líneas de acción para sostener el crecimiento del sector.

La primera consiste en mantener programas de apoyo para proyectos listos para ejecución. La segunda apunta a crear demanda mediante regulaciones e incentivos en industrias con consumo potencial de hidrógeno y derivados.

La tercera recomendación se centra en infraestructura para transporte y almacenamiento. La cuarta busca ampliar apoyo público para reducir riesgos tecnológicos y facilitar acceso a financiación. La quinta propone respaldar a economías emergentes para fortalecer cadenas de valor ligadas al hidrógeno de bajas emisiones.

El informe concluye que el desafío ya no consiste solo en anunciar proyectos. El reto pasa ahora por asegurar compradores, financiación e infraestructura para convertir esas iniciativas en producción comercial.

Geopark presentó su reporte de Sostenibilidad 2025

GeoPark publicó su Reporte SPEED/Sostenibilidad 2025, en el que presenta los resultados de su desempeño ambiental, social y de gobernanza, evidenciando cómo la sostenibilidad impulsa la eficiencia, la resiliencia y el crecimiento del negocio.

Durante 2025, la Compañía avanzó en proteger su operación base en Colombia y retomar el crecimiento al ingresar a Vaca Muerta, en la provincia de Neuquén, Argentina.

Al mismo tiempo, GeoPark logró una producción de 28.233 barriles equivalentes de petróleo por día, superando el rango superior de su guía, y también alcanzó el compromiso de descarbonización que asumió en 2021.

En cinco años, GeoPark redujo en un 35% la intensidad de sus emisiones, un avance sustentado en iniciativas como la electrificación del bloque Llanos 34, la gestión de metano que tuvo como resultado una reducción del 86% de estas emisiones y el acceso a fuentes renovables de energía como la granja solar de 10 MW, ubicada en el mismo bloque. En conjunto estas iniciativas generaron ahorros cercanos a USD 70 millones.

Adicionalmente, en 2025, las iniciativas de economía circular generaron ahorros adicionales por USD 2,3 millones, y la Compañía no registró incidentes ambientales significativos.

En este reporte, GeoPark presenta por primera vez su divulgación alineada con las recomendaciones del Taskforce on Nature-related Financial Disclosures (TNFD), un marco global que permite a las empresas identificar, evaluar y reportar los riesgos y oportunidades relacionados con la naturaleza.

La Compañía también cerró el 2025 sin incidentes fatales y con su índice de incidentes registrables más bajo en los últimos cuatro años (0,57 vs. 0,69 en 2022), un desempeño alcanzado durante 6,99 millones horas trabajadas por 382 empleados y más de 1.700 contratistas, que incluyó una nueva operación de dos bloques en Vaca Muerta, Argentina.

Además, GeoPark destinó USD 10,4 millones a inversión socioambiental, beneficiando a más de 300.000 personas con programas para mejorar las condiciones de vida de las comunidades, impulsar la autonomía económica y promover el desarrollo de obras al servicio de la comunidad. Con estas iniciativas, la Compañía le apuesta a construir relaciones de mutuo beneficio y crear condiciones para la continuidad operativa.

Con su entrada a Vaca Muerta y una plataforma operativa fortalecida, GeoPark inicia un nuevo ciclo de crecimiento, manteniendo los estándares de sostenibilidad y disciplina que han guiado su operación por más de 23 años en América Latina.

El Reporte SPEED/Sostenibilidad 2025 documenta estos avances, incluyendo el fortalecimiento de las políticas y protocolos en materia de Derechos Humanos, el desempeño ambiental, el impacto de los programas de desarrollo territorial y la composición de su estructura de Gobierno Corporativo.

SPEC se anticipa a El Niño y realizará mantenimiento en julio

Los trabajos preventivos que se realizarán en los equipos y sistemas de la terminal de regasificación permitirán asegurar la continuidad operativa del servicio, especialmente durante los periodos más críticos asociados a un posible fenómeno de El Niño.

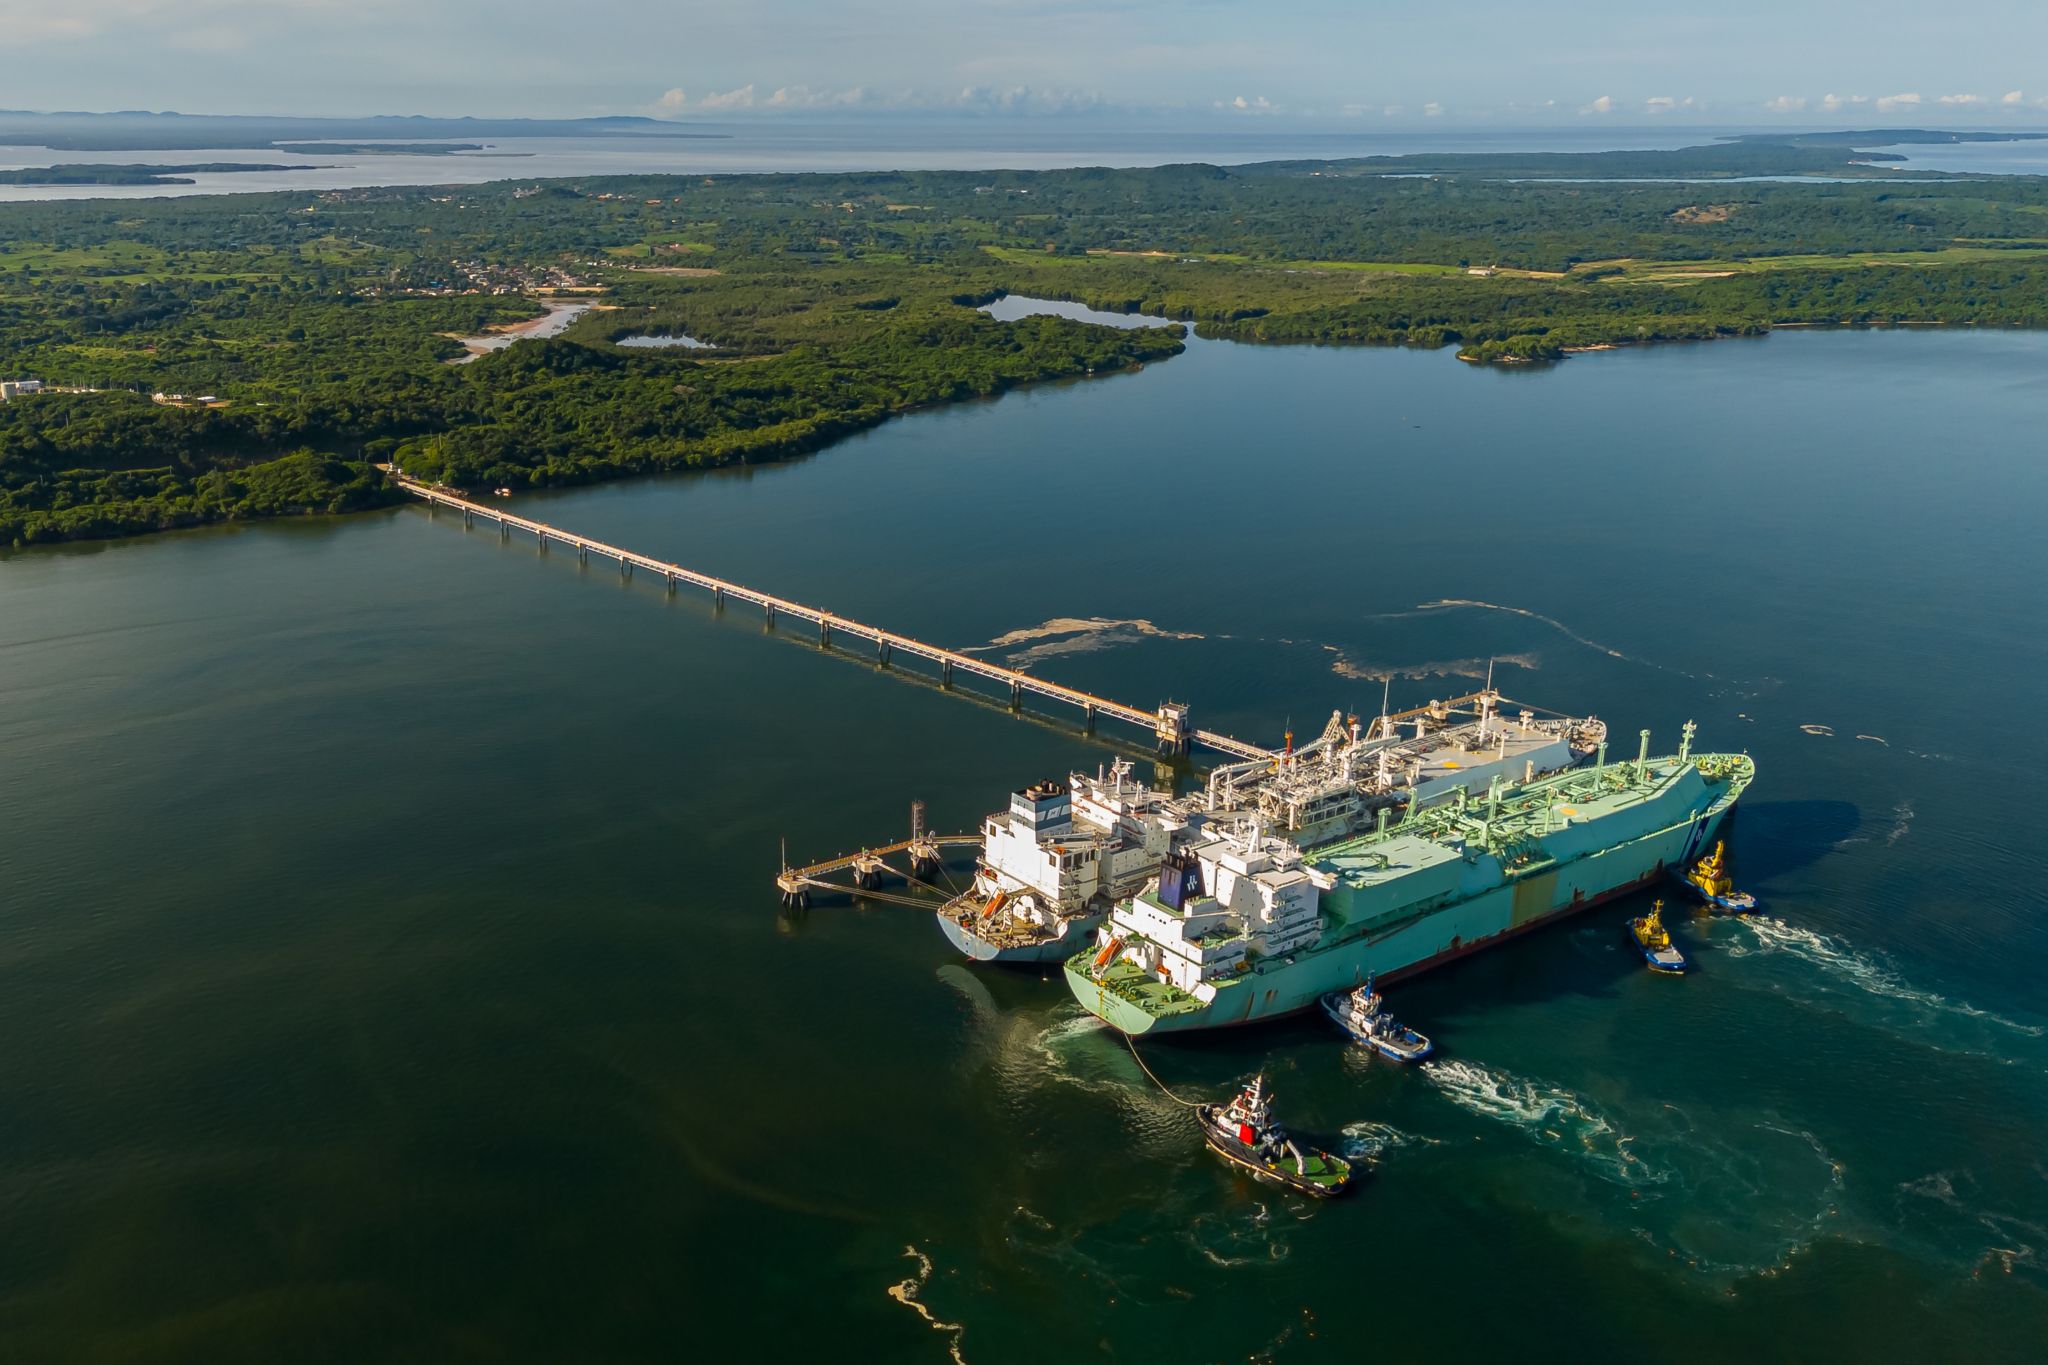
Con el objetivo de anticiparse al fenómeno de El Niño y asegurar la continuidad del servicio de regasificación durante el periodo de baja hidrología que se proyecta más crítico para el cuarto trimestre de 2026, SPEC LNG realizará el mantenimiento anual de la infraestructura de regasificación entre el 30 de julio y el 3 de agosto de 2026.

La definición de esta ventana operativa responde a un proceso de coordinación técnica adelantado con agentes del sector, en el que participaron los generadores térmicos, los usuarios no térmicos de la terminal, el operador de la Unidad Flotante de Almacenamiento y Regasificación (FSRU, por sus siglas en inglés) y las autoridades del sector energético. Esto permitió alinear la programación del mantenimiento con las necesidades del sistema.

“Luego de una revisión técnica exhaustiva, se programó el mantenimiento de la terminal de regasificación para esta ventana, con el propósito de anticiparnos a las condiciones proyectadas del fenómeno de El Niño, cuyos principales efectos se proyectan para el último trimestre de 2026”, explicó Julio Turizzo, gerente encargado de SPEC LNG.

Durante los últimos nueve años, desde el inicio de las operaciones de SPEC LNG, se ha llevado anualmente el mantenimiento programado de la terminal, para ejecutar trabajos preventivos en sus distintos equipos y sistemas, incluida la FSRU.

El mantenimiento fue informado oportunamente el pasado 15 de abril y registrado en el Sistema de Información de Mantenimientos e Intervenciones (SIMI) del Consejo Nacional de Operación de Gas (CNO Gas), facilitando la coordinación con las distintas entidades y agentes del mercado.

“La ejecución planificada de estos mantenimientos ha permitido sostener altos niveles de desempeño operativo en la terminal, con indicadores de continuidad de servicio superiores al 99%. Esto evidencia la confiabilidad y eficiencia de nuestra infraestructura, que es clave para la seguridad energética del país”, concluyó Turizzo.

Venezuela: la paradoja del gas natural

El caso del gas natural venezolano es una ilustración de las paradojas que viven algunos países de América Latina: tienen en su suelo grandes recursos que les prodigó la Naturaleza, pero mientras viven sobre la riqueza su población se debate en la pobreza.

Desde mediados del siglo XX el petróleo fue fuente de riqueza y prosperidad para los venezolanos, hasta la llegada al poder del socialismo del siglo XXI, que destruyó gran parte de la industria de hidrocarburos y del aparato productivo en general. El resultado: caída en la producción y las exportaciones petroleras, inflación desbordada y pobreza generalizada, al punto que ocho millones de habitantes huyeron del país en busca de mejores oportunidades.

La paradoja del gas natural venezolano es que teniendo abundantes recursos no los aprovecha en beneficio del país y sus pobladores. El problema viene de antes de la llegada del chavismo al poder.

Al ser un país eminentemente petrolero, el gas natural proviene en un 80 por ciento de la explotación del crudo, por lo que se le consideró tradicionalmente como un subproducto indeseable. Un problema para su monetización que, al no valorarse adecuadamente, hace que el negocio del gas no surja.

En síntesis, Venezuela desarrolló muy bien su infraestructura petrolera, pero no desarrolló el gas como negocio formal.

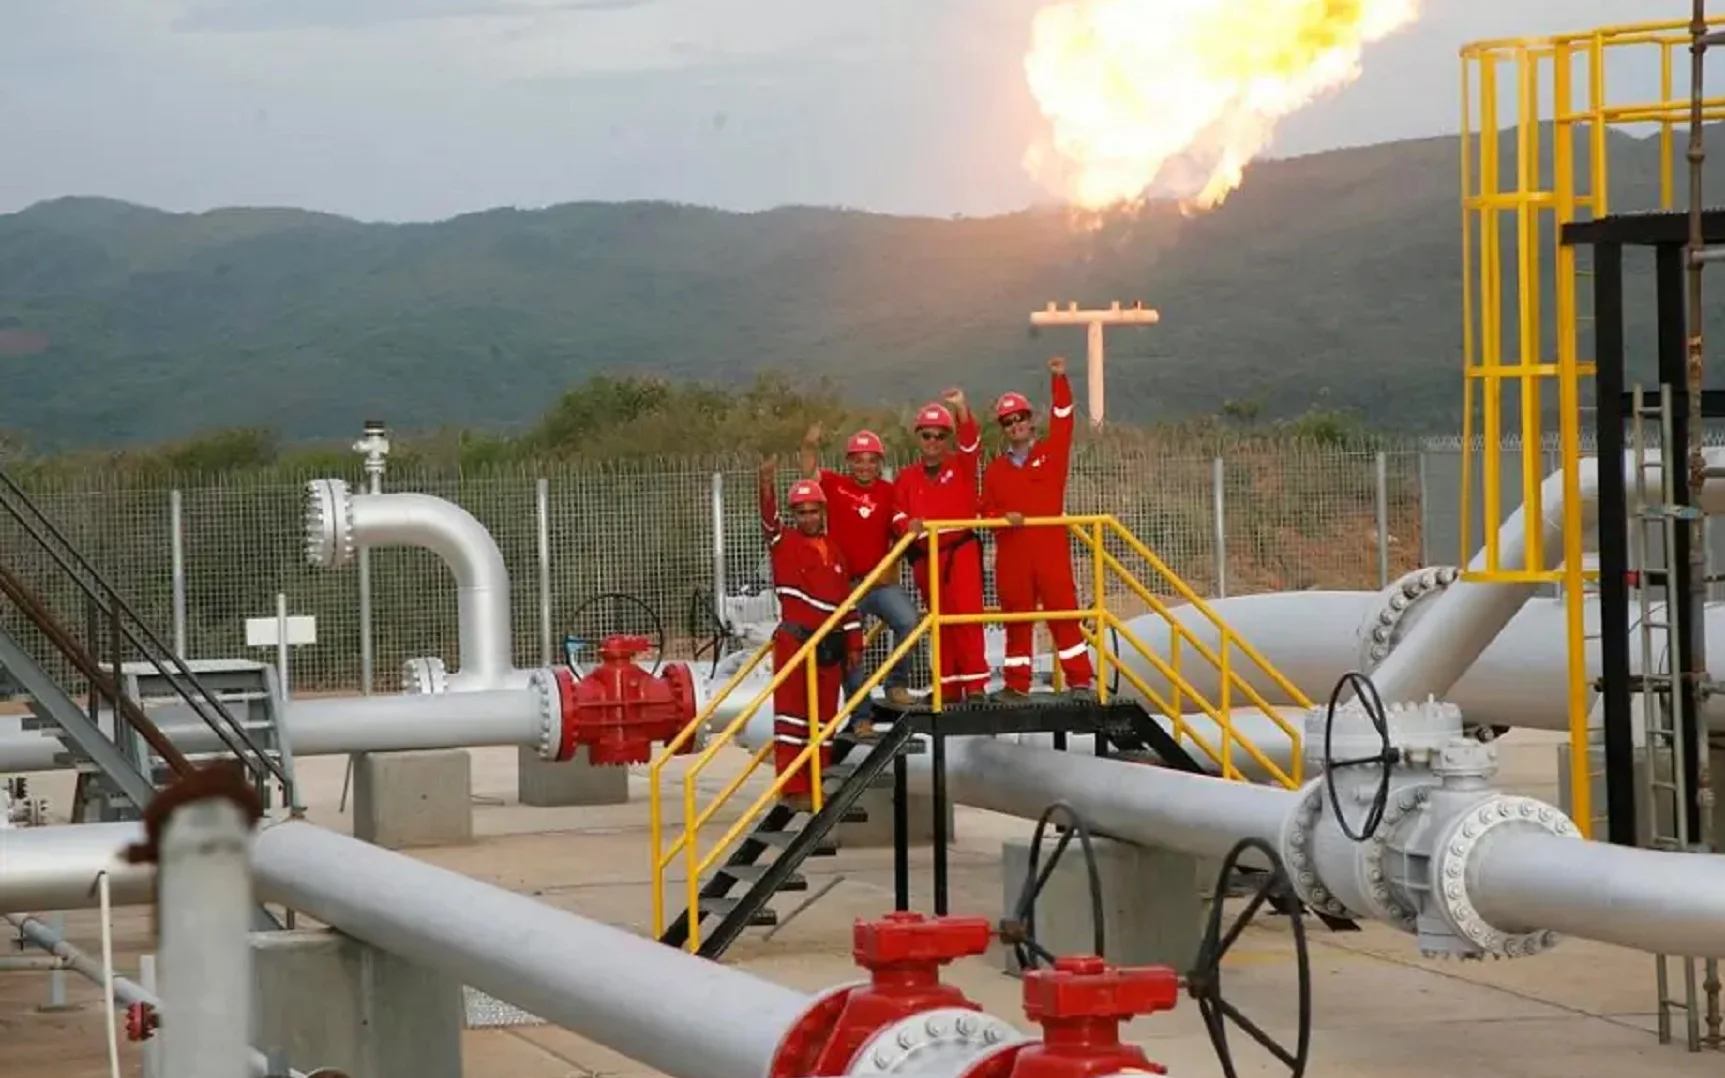
En efecto, actualmente el país bolivariano produce 4.100 millones de pies cúbicos diarios (MPCD) de gas natural (seis veces el consumo de Colombia), pero solo consume la mitad. Cerca de 2.000 MPCD (tres veces el consumo de Colombia) se pierden por fugas, venteos o quemas en las teas de los campos. Un daño patrimonial y ambiental de grandes proporciones.

“A nivel país existen sectores que tienen déficit de gas natural, no porque no contemos con los recursos, sino por problemas de limitaciones en infraestructura, que evitan que esa molécula llegue a los consumidores finales”, dice Rubén Pérez, consultor senior en gas natural y director de ChemStrategy.

Los principales sectores que padecen la falta de suministro son el petroquímico, el termoeléctrico, el domiciliario y empresas del Estado.

“Al no valorar la molécula de gas adecuadamente, tenemos problemas de infraestructura, gasoductos obsoletos y plantas compresoras con baja confiabilidad que tienen algún tipo de desperfecto”, señala Pérez.

¿Hay oportunidades para Colombia?

Otra paradoja es que ese sobrante de gas venezolano no puede ser llevado a Colombia, país que comenzó a tener déficit desde finales de 2024.

“En el corto plazo, no es viable que se pueda exportar las moléculas provenientes de los campos y la infraestructura del oriente venezolano, por su baja confiabilidad”, dice el experto.

En el mediano plazo, las apuestas están en el occidente, en el bloque offshore Cardón IV, concretamente en el campo Perla, operado por Eni de Italia y Repsol de España, en el golfo de Venezuela, frente a las costas de La Guajira.

Este campo produce en la actualidad 580 MPCD, pero sus planes de expansión son alcanzar unos 1.200 MPCD en 2030, con un paso intermedio en 2028, en el que aspiran a llegar a unos 645 MPCD. A partir de esta cantidad están autorizados para exportar parte del gas.

De acuerdo con Pérez, este es el yacimiento de gas natural más grande de Latinoamérica, con cerca de 15 trillones de pies cúbicos de reservas probadas.

“Aproximadamente, en unos tres años pudiéramos estar hablando de volúmenes exportables, si se hacen las debidas diligencias desde Colombia con el productor,” dice.

No obstante, señala que, en el corto plazo, moléculas producidas desde Cardón IV, pero manejadas por PDVSA, pudieran ser exportables, pero en modalidad interrumpible, aunque serían volúmenes muy bajos, por falta de infraestructura, baja confiabilidad de los gasoductos y falta de plantas de procesamiento para adecuar el gas a los requerimientos colombianos.

Gasoducto binacional, la gran incógnita

En ese sentido, hay que tener en cuenta la infraestructura de la que tanto se habla: el gasoducto binacional Antonio Ricaurte. Y para responder la inquietud, Pérez divide el gasoducto en dos tramos: el venezolano y el colombiano.

“El tramo venezolano se encuentra completamente mantenido. Tengo información fidedigna de que se encuentra en buenas condiciones. Está presurizado a unas 680 libras; es decir, tiene gas y mantiene la presión. Desde el lado venezolano se garantiza la operatividad del gasoducto”, dice y agrega:

“Cuando traspasamos la frontera hacia La Guajira colombiana, hay unos 5 kilómetros de gasoducto que fueron vandalizados, que fueron retirados completamente. Eso no es difícil de recuperar, ya PDVSA, que es el dueño del gasoducto, tiene los materiales para recuperarlo. Pero, igualmente hay que habilitar la operabilidad de la estación terminal Ballena, que también fue vandalizada. Son cambios menores que se estima en un año, año y medio, puedan estar solventados completamente”.

En un subcontinente de paradojas. Colombia quiere acabar con su industria mientras depende cada vez más de las importaciones. Venezuela quiere revivir sus mejores tiempos y en el entretanto no puede consumir ni exportar todo el gas que produce.

1 … 18 19 20 21 22 … 300