Colombia: TPLGas inició importación de gas natural licuado

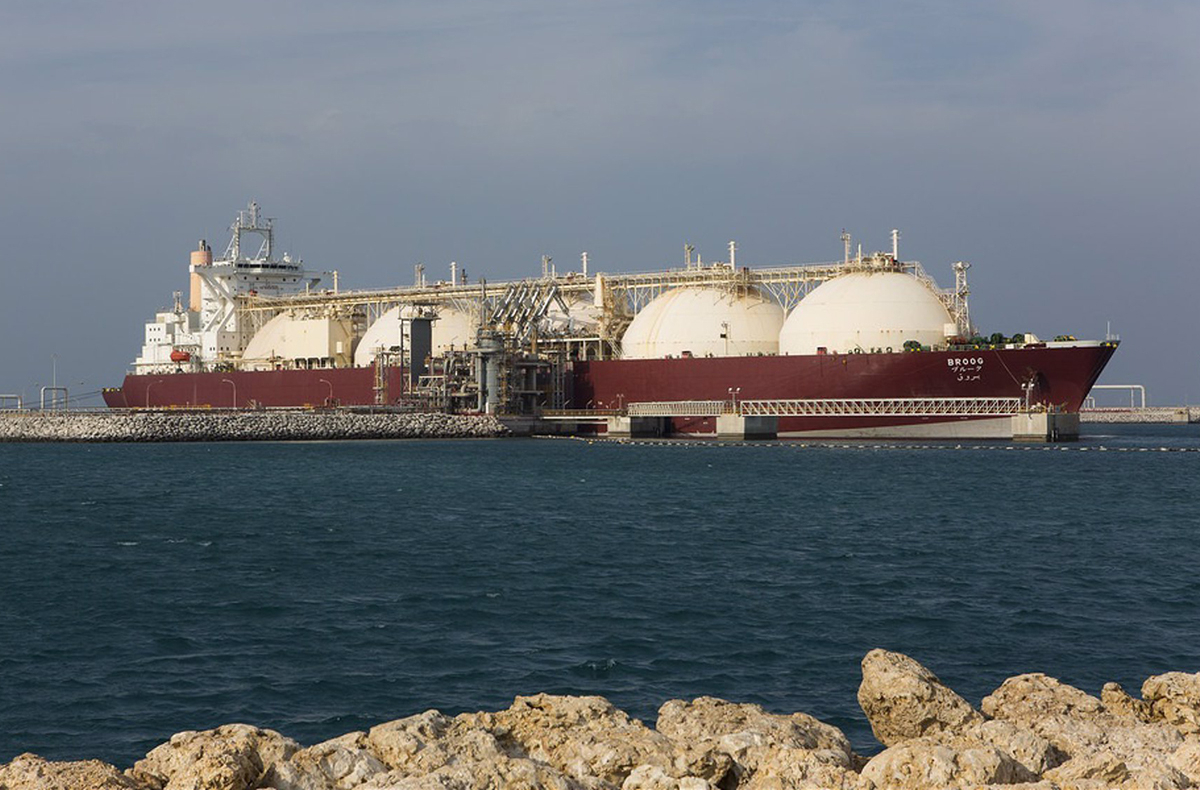
TPL Gas, compañía filial de TPL Energía, que entró en operación en este tercer trimestre de 2024, recibió el pasado 29 de noviembre la primera carga de GNL, con la cual soporta el inicio del suministro de Gas Natural Importado (GNI), constituyéndose como la primera comercializadora de este combustible en el país.

En medio de las alertas de desabastecimiento de gas natural en el país para los próximos años, surge TPLGas, una filial del grupo TPL Energía, con el propósito de ofrecer soluciones a la demanda de gas natural en el país.

Así es como el pasado 29 de noviembre TPLGas recibió en la terminal de SPEC en Cartagena la primera carga de GNL, para soportar desde el primero de diciembre el suministro de Gas Natural Importado (GNI) a 8 empresas del país, convirtiéndose en un nuevo aliado del Sistema Energético Nacional.

TPLGas es la primera comercializadora de GNI en Colombia. Conforme a la regulación vigente, TPLGas está autorizada y en capacidad de comercializar gas natural importado en el mercado primario y gas natural nacional en el mercado secundario.

TPLGas pone a disposición del mercado 40.000 MBTUD en firme, contribuyendo a solventar la oferta de gas natural que necesita el país, considerando que de acuerdo con el Gestor del Mercado se estima un déficit del orden del 8,2% de la demanda total en 2025 y, en 2026, éste llegaría a un 20,6%.

“La creación de TPLGas representa un hito en el compromiso de TPL Energía por transformar la matriz energética de Colombia. El objetivo de TPLGas es ser un actor clave en el desarrollo del sector gasífero y contribuir tanto al bienestar de las comunidades como al progreso económico del país”, aseguró Luis Miguel Fernández, CEO de TPL Energía.

TPLGas también podrá comercializar los excedentes coyunturales que tengan Termocandelaria y TEBSA (también compañías del grupo TPL Energía), dependiendo de las condiciones de hidrología del país y después de atender los requerimientos de generación que estas térmicas reciben del Centro Nacional de Despacho de XM.

El inicio de operaciones de TPLGas en un momento en que el país tiene una alerta de desabastecimiento de gas natural en los próximos años, es posible gracias a la contratación que tiene el grupo TPL Energía con la terminal de regasificación de Cartagena, que aporta el respaldo físico que se requiere para la actividad de comercialización de gas natural importado.

“Sin duda, la creación de TPLGas marca el comienzo de una nueva era para el sector energético de Colombia, reforzando la importancia del gas natural como un combustible clave en la transición energética del país y nos permite evidenciar el compromiso de nuestro grupo empresarial TPL Energía de ser soporte energético firme para el país”, explicó Fernández

En qué está el mercado de GNL en América Latina y el Caribe

El mercado de GNL en América Latina y el Caribe ha venido desarrollándose con fuerza y promete un mayor crecimiento.

Por: MÓNICA TORRES SIERRA*

Entre el 16 y 18 de octubre pasado se llevó a cabo el 4to Foro Internacional de GNL Global, en Panamá, en el que se discutió el estado del mercado del gas natural licuado (GNL) en América Latina y el Caribe, así como los retos y oportunidades en la región.

El GNL ha jugado un papel relevante para abastecer la región. Existen diferentes proyectos debido a la necesidad de garantizar la seguridad energética, lo que ha llevado a que este mercado avance considerablemente.

La crisis del gas ha llevado a que las importaciones de GNL hayan aumentado especialmente entre 2022 y 223. Además, la región está cambiando su preferencia por el spot, llevando a que más países confíen en el suministro de largo plazo de GNL, suscribiendo contratos entre 15 y 20 años, viabilizando cerca de 13 unidades flotantes de almacenamiento y regasificación (FSRU por su sigla en inglés) en la región en la última década.

Los países importadores son Chile, Argentina, República Dominicana, Puerto Rico, Jamaica, Colombia, Brasil, México, El Salvador y Panamá. Y se espera que Nicaragua en los próximos años inicie importaciones.

Perú y Trinidad y Tobago son los únicos países exportadores. Y se proyectan desarrollos de exportación desde México, Argentina, Surinam y Guyana.

¿Y Colombia?

Pese a que en los últimos 14 años la declinación de las reservas es una realidad, y a que el riesgo de desabastecimiento ha sido advertido con suficiencia, la política de abastecimiento ha fracasado.

Mientras no se materialicen las reservas de gas que se prevén en los más de 15 descubrimientos tanto off shore como on shore anunciados, Colombia requiere de mayor capacidad de importación, almacenamiento y regasificación.

Actualmente, el mercado internacional es el único que podría aportar nuevas moléculas a la oferta de gas en el país en el corto plazo y, para el efecto, la terminal de regasificación del Caribe, operada por SPEC y cuyo acceso es exclusivo a favor de tres generadores térmicos, será ampliada en dos fases.

La primera, que se espera esté lista el primer trimestre de 2025, permitirá una disponibilidad de 75 MPCD adicionales a los 400 MPCD actuales. Y la segunda, que estaría lista para el tercer trimestre de 2027, pondrá a disposición 133 MPCD adicionales a los 400 MPCD actuales.

Sin embargo, esta capacidad adicional que, si bien se ofrecerá a la demanda no térmica, no es suficiente para atender el déficit que se prevé desde finales de 2024.

En ese sentido, para 2026 será necesario viabilizar nueva infraestructura de importación. Y, para el efecto, se requiere que se permita al sector privado hacer las inversiones necesarias para aumentar la oferta.

Retos

El desarrollo de la industria del GNL en la región y Colombia se enfrenta a varios retos:

  • Financiación: Las señales de largo plazo (entre 15 y 20 años) son fundamentales para lograr el cierre financiero de los proyectos, y garantizar que en las subastas de los proyectos participen inversionistas serios.
  • Regulación y actores institucionales: La alineación entre la política pública y las necesidades del sector gas es fundamental para atraer inversionistas.

En Colombia, por ejemplo, para poder integrar la infraestructura de importación, almacenamiento y regasificación al mercado local, se requiere modificaciones regulatorias para que el mercado local coincida con las particularidades de mercado internacional de GNL.

  • Búsqueda de la “solución perfecta”: La experiencia del proyecto de importación del Pacífico, en Buenaventura, genera no solo desconfianza al inversionista, sino que afecta la integración de la infraestructura de importación al mercado local.
  • Comparar los precios del GNL frente al gas local: El mercado local le teme al aumento de los precios del gas importado. Si bien la molécula importada es más cara, el comportamiento del precio del gas en países como Colombia ha llegado a precios altos.

En cualquier caso, si la importación de gas aumenta, el precio del gas local también. Un país como Colombia debe decidir cuál es el gas caro que quiere pagar: el importado o el enterrado.

Oportunidades

Los proyectos de Micro GNL tendrán un rol fundamental. La importación vía ISO contenedores se proyecta como una solución para la atención de mercados regionales con difícil acceso a los sistemas de tubería.

En Colombia, esta tecnología puede contemplarse para viabilizar la importación necesaria para atender a la demanda no térmica, particularmente al sector industrial.

Por último, en Colombia, la demanda no térmica representa aproximadamente el 70% de la demanda total de gas. Por lo tanto, el mercado de GNL tiene tal potencial que se proyectan nuevas inversiones y desarrollos.

*Abogada especializada en el sector energético. Actualmente desempeña su práctica como Counsel del área de Energía & Cambio Climático.

América Latina y el Caribe apuestan por el GNL

En el Cuarto Foro Internacional GNL Global, que se realizó del 16 al 18 de octubre en Ciudad de Panamá, América Latina y el Caribe pusieron sobre la mesa sus proyectos de gas natural licuado (GNL).

Se destacan Panamá y México, dos países que quieren convertirse en hubs del GNL en la región. El primero gracias al paso del canal y el segundo aprovechando el nearshoring con el mayor exportador de gas natural del mundo: Estados Unidos.

Efectivamente, empresas como AES Panamá en conjunto con Seaspan Energies han avanzado en un Acuerdo de Colaboración MOU para emplazar la primera barcaza de GNL Bunkering en Panamá, apalancándose en la infraestructura existente de una terminal de almacenamiento cuyo principal propósito es la generación eléctrica. Se espera que AES lance el servicio a partir de 2025.

Por su parte, México está instalando varios proyectos de licuefacción en la costa Pacífica, para convertirse en el puente entre la oferta de gas natural estadounidense y el mayor importador del combustible: Asia.

Uno de los proyectos más destacados es el de Energía Costa Azul, que busca aprovechar la proximidad de los gasoductos de EE.UU. para exportar GNL a los mercados asiáticos. La ubicación estratégica de México en el Pacífico, combinada con gas a precios competitivos de EE.UU., lo convierten en un actor clave para abastecer a Asia, reduciendo tiempos y costos de transporte.

Otro proyecto es el de México Pacific, que consiguió un nuevo cliente en Asia para la planta de GNL que desarrolla en la costa Pacífica.

El acuerdo con la comercializadora surcoreana de energía Posco International eleva la probabilidad de que siga adelante el proyecto de GNL Saguaro Energía, avaluado en US$14.000 millones.

La energética, con sede en Houston, aseguró estar “posicionando el proyecto para una decisión final de inversión (FID) positiva”.

Si recibe luz verde, Saguaro Energía constará de tres trenes de licuefacción, cada uno con capacidad para 5 millones de toneladas anuales (Mt/a).

Posco International firmó un acuerdo a 20 años para adquirir 0,7Mt/a de GNL suministrados por Saguaro Energía.

La surcoreana se suma a las energéticas Shell, Woodside, ConocoPhillips y ExxonMobil, que también han firmado acuerdos para comprar GNL al proyecto.

Ubicada en Puerto Libertad, en el estado de Sonora, Saguaro Energía importará gas natural por ducto desde los ingentes recursos de la cuenca pérmica estadounidense.

Posteriormente, licuará el gas para exportarlo a Asia en buques metaneros por una ruta directa a través del Pacífico, que evitará el cada vez más congestionado canal de Panamá.

El sur también existe

Argentina, con sus grandes yacimientos de shale gas en Vaca Muerta, no se quiere quedar atrás y avanza en su objetivo de convertirse en un exportador importante de GNL en el subcontinente, sumándose a Brasil y Perú. El objetivo es comenzar a exportar GNL en 2027 y satisfacer parte de la demanda global, especialmente en Europa y Asia.

La estatal YPF, junto con socios internacionales como Petronas, se encuentra en el desarrollo de plantas de licuefacción. Estos proyectos también son parte de un esfuerzo más amplio del gobierno argentino por diversificar la economía argentina.

Por otro lado, Trinidad y Tobago y Perú, los dos pioneros de la exportación de GNL en Suramérica están enfrentado el reto de la declinación de sus campos.

Como parte de las estrategias para contrarrestar la disminución de producción, Trinidad y Tobago realiza inversiones en la exploración de nuevos campos y en la expansión de proyectos existentes, como el desarrollo del campo Matapal por parte de BP. Además, el gobierno implementó incentivos fiscales para atraer inversión extranjera.

Por su parte, Perú concentra esfuerzos en maximizar la producción de Camisea, el mayor campo existente, al tiempo que exploran nuevas áreas, incluida la Amazonía.

Por el contrario, Colombia, con la declinación de las reservas desde hace más de diez años, se convertirá a partir de 2025 en un importador de GNL para cubrir los déficits.

Ecopetrol está explorando dos frentes de ingreso, una por Buenaventura, que seguramente será a través de ISO containers, y otra por el Caribe, aprovechando la plataforma de Chuchupa, operada por su subsidiaria Hocol.

La gran conclusión del Cuarto Foro Internacional GNL Global es que Latino América y el Caribe se están moviendo para aprovechar el creciente mercado del GNL en el mundo.

*Con colaboración de Alejandro Navas, gerente General de Energy Transitions SAS ESP.

SPEC y Termocandelaria entran a mantenimiento programado

En una acción coordinada entre la planta de regasificación de SPEC y los generadores térmicos, usuarios de la terminal, se reprogramó el mantenimiento previsto.

Del 31 de octubre al 4 de noviembre próximos, SPEC LNG ejecutará el mantenimiento anual programado en la infraestructura portuaria que recibe, almacena y transforma a estado gaseoso el Gas Natural Licuado (GNL) que las térmicas de la costa adquieren en el mercado internacional.

“Este mantenimiento se tenía previsto inicialmente del 24 al 28 de octubre, sin embargo, en un esfuerzo por contribuir con la seguridad energética, nos articulamos con nuestros clientes, proveedores y diferentes actores del sector para reprogramarlo.

«Los trabajos se realizarán el primer fin de semana festivo de noviembre cuando se estima una reducción en la demanda de energía y gas, adicionalmente, se logró que coincidiera con mantenimientos programados de algunas plantas térmicas”, explicó José María Castro, gerente General de SPEC LNG.

Efectivamente, tras el anuncio de la entrada en mantenimiento de la terminal de SPEC, en Cartagena, el grupo TPL Energía y las plantas que representa: TEBSA en Barranquilla y Termocandelaria en Cartagena, informó que ajustaron las labores de mantenimiento previstas en las unidades de generación de energía de tal manera que se inicien el 31 de octubre y hasta el 4 de noviembre y no el 28 de octubre como inicialmente estaba programado.

Este aplazamiento de cuatro días se hace con el fin de mitigar el impacto que pueda tener la suspensión del suministro de gas de la planta de regasificación.

Los mantenimientos de las plantas térmicas de TPL Energía son de obligatorio cumplimiento, de acuerdo con las especificaciones de los fabricantes de los equipos, para así garantizar una entrega de energía segura, oportuna y confiable.

De acuerdo con el plan de mantenimiento, las tres unidades operadas por Termocandelaria entrarán en mantenimiento en las fechas indicadas. Por su parte, TEBSA mantendrá disponibles sus nueve unidades, con una capacidad de aporte de 911 MW al Sistema Interconectado Nacional (SIN), sujetas a la disponibilidad de gas que se pueda obtener para la operación de sus plantas.

Por su parte, SPEC LNG debe realizar anualmente el mantenimiento preventivo durante cinco días a los diferentes equipos y sistemas de la terminal de regasificación, incluyendo la Unidad Flotante de Almacenamiento y Regasificación (FSRU, por su sigla en inglés).

“Es obligatorio hacer este año el mantenimiento descrito, sobre todo, después de respaldar al sistema eléctrico colombiano durante el pasado fenómeno de El Niño; además, es necesario realizarlo para disponer de la infraestructura de regasificación en óptimas condiciones y apoyar el sistema energético en la época del verano eléctrico, que inicia el 1 de diciembre y se extiende hasta abril del próximo año”, dijo Castro.

Todo listo para el 4th International GNL Global Forum 2024, en Panamá

El evento reunirá a líderes y profesionales de la industria para abordar los desafíos y oportunidades en el sector del GNL en América Latina y el Caribe.

El 4th International GNL Global Forum 2024, uno de los encuentros más relevantes para los expertos en gas natural licuado (GNL) de América Latina y el Caribe, se celebrará del 16 al 18 de octubre en el Hotel Grand Sheraton Panamá.

El Foro ofrece una plataforma clave para debatir sobre las tendencias globales y regionales del GNL, el desarrollo de infraestructuras, tecnologías y las dinámicas del mercado.

El 4th International GNL Global Forum 2024 es la oportunidad para conectarse con expertos del sector, compartir ideas y establecer alianzas estratégicas que definirán el futuro del GNL en la región. Además, se ofrecerán actividades de networking.

También, se celebrará el almuerzo Women in LNG Latin America and the Caribbean 2024, un espacio dedicado a la inclusión y diversidad en la industria energética, donde se destacará el rol de las mujeres en el sector.

Además, se realizará la primera edición de los premios a la industria de GNL de América Latina y el Caribe, con las siguientes categorías: Empresa del año, Proyecto del año, Terminal del año y Gerente del año.

Paneles y conferencias:

Entre las sesiones destacadas, que analizarán los desafíos y oportunidades de las terminales de GNL en la región, están: Terminales de GNL, Tecnologías flotantes y Presentaciones en desarrollos y tecnología.

Este año, el evento contará con la participación de empresas líderes del sector como AES Panamá, Höegh EVI, Shell, ExxonMobil, ConocoPhillips, Wood Mackenzie, BP Energy, Petrochina, Trelleborg, Wood, Mitsubishi Power Americas, Mitsui & Co, PRF Gas Solutions, SPEC LNG, Peru LNG, Hunt Company Services, Calamari LNG, EDGE, y Perú LNG, entre otras.

Colombia recibe cargamento número 100 de GNL

Calamarí LNG reportó la llegada a Colombia del cargamento número 100 de GNL, proveniente de CAMERON LNG en el Golfo de México, con 38.000 m3.

Calamarí LNG, agente importador y comercializador de Gas Natural Licuado (GNL) en Colombia, anunció la llegada del embarque número 100 de este combustible, un hito en la historia de la compañía que en el marco de la coyuntura actual.

La planta de SPEC es un respaldo para las plantas de generación térmica de la costa, las cuales han logrado atender cerca del 50% de la demanda nacional de energía.

El buque BW MAGNOLIA de la empresa BP proveniente de CAMERON LNG en el Golfo de México arribó al país con una carga de 38.000 m3 de GNL que será regasificado para atender las necesidades que requiere el Sistema Interconectado Nacional, especialmente ante la fuerte reducción de los principales embalses a nivel nacional.

“Este cargamento es muy significativo para el país, pues estamos en medio de una coyuntura de hidrología crítica, donde este recurso energético ha sido fundamental para suplir la demanda de las termoeléctricas. Además, frente al riesgo de desabastecimiento de gas natural previsto para los próximos años, la gestión de Calamarí resulta clave para garantizar el acceso al suministro de este combustible de forma segura y oportuna. Esto es posible gracias a que Colombia se ha logrado posicionar en el mercado internacional como un actor relevante para la importación y comercialización de GNL, con importantes proveedores como USA y Trinidad y Tobago”, afirma Alfredo Chamat, gerente General de Calamarí LNG.

Calamarí LNG, que opera desde 2017, ha importado más de 5,6 millones de m3 de GNL, de los cuales aproximadamente 3 millones de m3 corresponden al periodo del reciente fenómeno de El Niño, aportando así a la generación de 5.000 GW de energía con un combustible que además de ser amigable con el medio ambiente, cuenta con costos más bajos que los combustibles líquidos, lo cual ha generado un ahorro de más de 2.500 millones de dólares para los colombianos.

Colombia: Avanzan cuatro proyectos de importación de gas natural

Ante el inminente déficit de gas natural en Colombia a partir de 2025, empresas privadas avanzan en la solicitud de licencias y permisos para construir facilidades de importación de gas natural licuado (GNL) en la costa Caribe.

En el marco de la 41ª Conferencia Energética Colombiana – Enercol 2024, que realiza la Asociación Colombiana de Ingenieros (ACIEM) en Bogotá, la consultora Daisy Cerquera dijo que para paliar el déficit actualmente hay varios proyectos de iniciativa privada para importar GNL.

Todos los proyectos se encuentran en la costa Caribe. El primer proyecto y el más viable a corto plazo es la ampliación de la planta de SPEC en Cartagena, que pasaría de 400 millones de pies cúbicos diarios (MPCD) a 530 MPCD.

Los demás proyectos estarían ubicados en Barranquilla, Santa Marta y Palomino, con capacidades estimadas en 50, 270 y 400 MPCD, con lo cual el país contaría con una capacidad total de importación de 850 MPCD.

Y es que, con base en información de Ecopetrol, el déficit de gas natural para 2025 es de 121 millones de pies cúbicos diarios (MPCD) y para 2030 el faltante ascendería a 530 MPCD.

Retos para cubrir el déficit de gas

Cerquera dijo que la ampliación de la planta de SPEC es un proyecto que si o si tiene que hacerse. Y, además:

  • Declarar todos los proyectos nuevos o de ampliación de regasificación como PINES, para priorizar trámites y licencias.
  • Gestionar la entrada en operación de la bidireccionalidad del gasoducto Barranquilla-Ballena para 2026.
  • Definir una política y reglamentación específicas para la actividad de importación de gas por parte del Ministerio de Minas y Energía, que es la entidad competente.
  • Expedir regulación específica para la comercialización del gas importado, como parte del Reglamento de Operación del Mercado.
  • Eliminar incertidumbres sobre reglas de integración vertical por asimilación con actividades de la cadena de prestación del servicio público domiciliario.

Daisy Cerquera finalizó su intervención en Enercol 2024 con dos reflexiones:

  1. «El conocimiento, la apertura, la flexibilidad y comprensión de todos los actores públicos y privados del sector deben imponerse sobre los asuntos económicos y/o comerciales, para reducir y/o mitigar el impacto que sobre los usuarios del servicio tendría un déficit de gas natural.»
  2. «Como alternativa de última instancia, el Gobierno debe evaluar la posibilidad de declarar un Racionamiento Programado de gas natural para asignar gas como corresponda y reducir los efectos sobre la población de una insuficiencia de recursos.»

El papel crucial del GNL en la transición energética y el camino a seguir

En el cambiante panorama energético mundial, el gas natural licuado (GNL) ha emergido como un actor central. Su papel en la reducción de la brecha entre los combustibles fósiles tradicionales y las fuentes de energía renovables es innegable.

Por: NOBUO TANAKA*

En un momento en que las naciones se enfrentan a la urgente necesidad de contar con energía más limpia y, al mismo tiempo, garantizar la estabilidad y el crecimiento económicos, el GNL ofrece una solución viable.

Sin embargo, esta transición no consiste simplemente en sustituir una fuente de energía por otra, sino en una revisión integral de nuestra infraestructura y nuestras políticas energéticas. Las inversiones en energía renovable, baterías y vehículos eléctricos son indicadores cruciales y tranquilizadores de un compromiso más amplio con la sostenibilidad.

De la misma manera que Europa se embarcó en la búsqueda de fuentes de gas alternativas tras los conflictos geopolíticos, las economías asiáticas también enfrentan la necesidad apremiante de GNL y combustibles más limpios para sustentar su rápido crecimiento económico en las próximas décadas.

Sin embargo, el sentimiento que prevalece hoy en el sector financiero sugiere que podría ser necesario un plazo más largo para la transición energética. La seguridad energética sigue siendo una prioridad máxima a nivel mundial y esta realidad no se puede ignorar.

El debate sobre el trilema energético (equilibrio entre seguridad energética, sostenibilidad y asequibilidad) está siempre presente. Por ejemplo, la conectividad de la red eléctrica regional es un tema fascinante.

Europa desarrolla activamente la conectividad de la red para mejorar la seguridad energética, lo que también impulsa la sostenibilidad al ampliar el mercado y mitigar la intermitencia de la energía solar y eólica. Un mercado más grande puede llenar los vacíos y proporcionar energía más asequible, un modelo del que Asia puede aprender. Por supuesto, superar los intereses divergentes de los países individuales es un desafío, pero las experiencias de Europa en el equilibrio entre asequibilidad, seguridad y sostenibilidad ofrecen lecciones valiosas para el mercado energético asiático.

Es fundamental comprender el contexto más amplio de la transición energética. El reconocido académico y profesor Vaclav Smil destaca que cada iteración de la transición energética lleva más tiempo que la anterior. Desde el carbón que sustituye a la madera, al petróleo que sustituye al carbón, y luego al gas natural que sustituye al petróleo y otras fuentes, cada cambio se ralentiza progresivamente.

Ahora, el desafío es aumentar la proporción de energías renovables en la matriz energética a una velocidad sin precedentes. Se espera que el sector nuclear, al que el profesor Smil califica de «fracaso exitoso», desempeñe un papel complementario. Pero ¿podemos lograr de manera realista esta transición acelerada? ¿Y puede el planeta permitirse el lujo de esperar?

Extender el plazo para la transición energética y apuntar a cero emisiones netas en la próxima década podría facilitar una transformación más fluida del sector energético. Sin embargo, esta extensión conlleva riesgos. No debemos caer en la complacencia. Es necesario impulsar con urgencia la innovación y la inversión en áreas necesarias. Para equilibrar los avances tecnológicos, las consideraciones de oferta y las reducciones de emisiones se requiere un enfoque multifacético. Los gobiernos deben crear un entorno propicio, siendo la regulación y la fijación de precios del carbono dos pilares fundamentales.

Japón es un ejemplo notable. El país aspira a alcanzar la neutralidad de carbono en 2050 y recientemente ha introducido un precio al carbono, con planes de aplicar un recargo al carbono a las empresas de servicios públicos y a los importadores. Esto refleja el éxito anterior de Japón con el GNL. Hace cincuenta años, cuando Japón empezó a importar GNL de Alaska, los costos eran altos y pocos creían en su viabilidad como alternativa al gas por gasoducto. Hoy, el GNL es un producto preciado, gracias a un mercado regulado.

El futuro de la transición energética depende de la ampliación y financiación de las tecnologías existentes. Las tecnologías que probablemente se comercialicen en la próxima década (hidrógeno, transporte, almacenamiento, baterías y pequeños reactores modulares) ya están disponibles. El desafío consiste en implementarlas a gran escala. Si bien los gobiernos están interesados ​​en financiar la investigación y el desarrollo de tecnologías innovadoras, ahora deben centrarse en brindar un apoyo financiero sustancial para su implementación, lo que requiere mucho más que inversión en I+D.

El potencial de la captura directa de aire (DAC) es apasionante. Si los costos de la DAC se reducen lo suficiente, podría simplificar la descarbonización de industrias pesadas como la del acero y el cemento. Además, la fusión nuclear es prometedora. Con numerosas pequeñas empresas de fusión comercial que surgen en los EE. UU., Europa, Japón y otros lugares, existe la esperanza de que alguna de ellas tenga éxito. Un proyecto de fusión exitoso en las próximas décadas revolucionaría la generación de energía y redefiniría nuestro paradigma energético.

Si bien el GNL desempeña un papel fundamental en la transición energética, es esencial adoptar un enfoque equilibrado que incluya inversiones significativas en energía renovable y tecnologías innovadoras. El camino a seguir requiere colaboración, innovación y un compromiso firme con la sostenibilidad.

*Ex director Ejecutivo de la Agencia Internacional de Energía. (Tomado de Energy Connects)

Ecopetrol importará gas desde noviembre

En la rueda de prensa de resultados del segundo trimestre del año, el presidente de Ecopetrol anunció que la empresa importará gas a partir de noviembre de 2024.

Ricardo Roa dijo que serían 50 millones de pies cúbicos diarios (MPCD), haciendo uso del derecho de comercialidad que le da el joint venture que tiene con Occidental Petroleum (Oxy) en la cuenca del Permian en los Estados Unidos.

En ese contrato, Oxy es el operador con el 51% de participación y Ecopetrol participa con el 49%. Cabe señalar que de esa operación de fracking se extraen en la actualidad 91.200 barriles diarios de crudo.

El gas importado por Ecopetrol sería ingresado por la única planta de regasificación con que cuenta Colombia: la Sociedad Portuaria El Cayao (SPEC), en Cartagena, que recientemente aumentó su capacidad de 400 a 450 MPCD.

Otras alternativas

Para sortear el déficit de gas que se viene para Colombia el próximo año, el directivo señaló que Ecopetrol explora otras alternativas. Entre ellas la instalación de una unidad flotante de regasificación anclada a la plataforma de Chuchupa (Hocol) en el mar Caribe.

La expectativa es que esa unidad pueda incorporar unos 140 MPCD, para lo cual está a la espera de la licencia de la autoridad ambiental.

Otra opción que mencionó Roa es la importación de 150 MPCD por Puerto Bahía, en Cartagena, a partir de junio de 2026.

En cuanto a alternativas de producción nacional, el directivo señaló que está la posibilidad de aumentar la producción del campo Arrecifes, para llevarlo de los actuales 4,8 MPCD a entre 20 y 30 MPCD.

Igualmente, del campo Floreña, que actualmente produce 350 MPCD, que en su mayoría se utiliza para reinyección en el mismo campo, se podrían destinar para el mercado entre 20 y 30 MPCD.

Venezuela, otra opción

Aunque el ministro de Minas y Energía, Andrés Camacho, mencionó recientemente que a hoy no hay ninguna posibilidad técnica, económica ni política de traer gas de Venezuela, Ecopetrol insiste en este proyecto.

Roa mencionó que desde noviembre de 2022 Ecopetrol le ha pedido a la Oficina de Control de Activos Extranjeros de los Estados Unidos (OFAC, por su sigla en inglés) la flexibilización de las sanciones que pesan sobre el régimen venezolano, para que Colombia pueda importar gas.   

Recordemos que hay un tramo de 1,2 kilómetros del gasoducto Antonio Ricaurte que está desmantelado. Según Roa, la rehabilitación de la línea tiene un costo de 40 millones de dólares más otros 10 millones de dólares que requiere la planta de tratamiento para poner en condiciones el gas. Las inversiones debe hacerlas PDVSA como dueña de la infraestructura, pero hasta el momento no se ha movido una tuerca.

Finalmente, Roa pidió flexibilización en la forma de comercializar la molécula, para que la empresa pueda ofrecer el gas en bloque y no por campos como se hace en la actualidad.

Comercio mundial de GNL creció 2,1% en 2023

A pesar del precio más bajo, el creciente mercado mundial de GNL se mantiene ajustado en medio de limitaciones de oferta, según el Informe Mundial sobre GNL de IGU 2024.

La Unión Internacional de Gas (IGU, por su sigla en inglés) publicó el informe anual sobre Gas Natural Licuado (GNL) en el mundo.

El informe encuentró que el comercio mundial de GNL creció un 2,1% en 2023, superando los 401 millones de toneladas (TM). Este mercado global conecta ahora 20 mercados exportadores con 51 importadores, mientras que la oferta es actualmente el principal factor limitante del crecimiento.

“Después de dos años de turbulencias, el mercado de GNL tiene un equilibrio frágil, dada la falta de suministro adicional en el corto plazo”, señala la IGU.

El GNL se ha convertido en un componente crítico de la canasta energética global, y su papel como recurso flexible, altamente eficiente y confiable continúa creciendo y, como tal, descarbonizar la cadena de valor del GNL es una prioridad para la industria.

Varios proyectos propuestos están adoptando medidas innovadoras de reducción de emisiones para satisfacer esta necesidad integrando electricidad renovable, captura y almacenamiento de carbono, asociándose para desarrollar e-metano y generar bio-GNL o biometano licuado, que se produce a partir de la captura y mejora del biogás que, de lo contrario, se habrían emitido en vertederos, desechos agrícolas u otras materias primas.

El crecimiento de la capacidad de recepción de GNL ha estado dando forma al desarrollo del mercado durante los últimos 24 meses, ya que alcanzó la impresionante cifra de 1.030 millones de toneladas por año (MTPA) en 47 mercados a finales de febrero de 2024, sumando casi 70 MTPA en 2023 y convirtiéndolo en el año con mayor número de nuevas incorporaciones desde 2010. Europa experimentó la mayor adición con 30 MTPA, seguida por las 27 MTPA de Asia y las 13 MTPA de Asia Pacífico. Filipinas y Vietnam se unieron por primera vez al club de importadores de GNL en 2023.

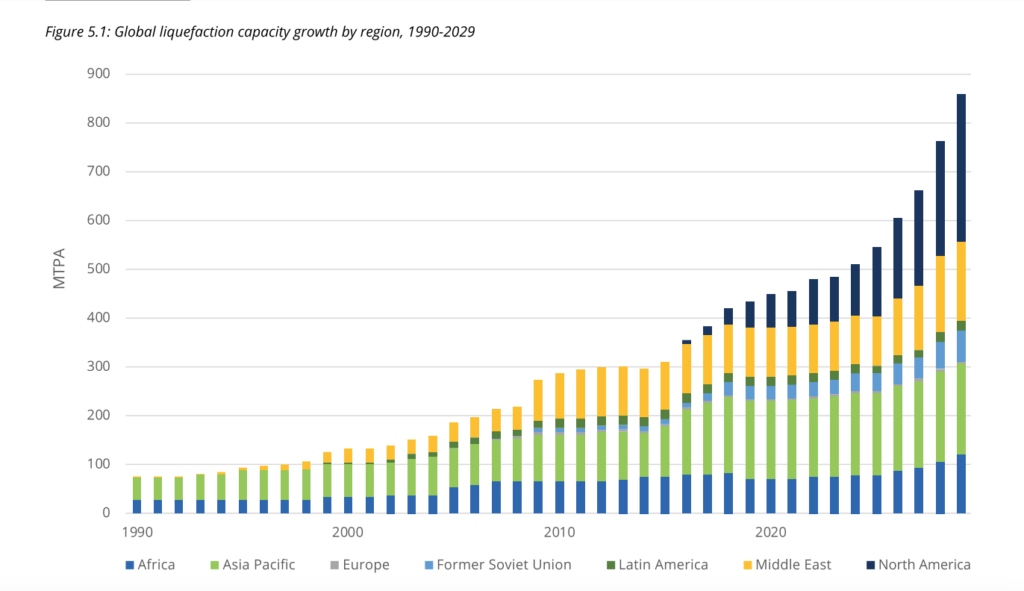
América Latina es la región con la menor participación del mercado y, además, con una capacidad de licuefacción estancada desde 2010.

La oferta sigue limitada 

El crecimiento interanual de la oferta de GNL fue de sólo el 0,8% en 2023 gracias a la incorporación de 3,8 MTPA de Indonesia en Tangguh LNG. Sin embargo, es probable que la capacidad global de licuefacción crezca a más de 700 MTPA para 2030, impulsada por nuevos FID y la puesta en marcha de proyectos actualmente en construcción para respaldar la creciente demanda, particularmente en los crecientes mercados asiáticos, donde el cambio de carbón a gas es importante para la descarbonización.

La exportación de GNL estuvo dominada por Estados Unidos, que se convirtió en el mayor productor y exportador (84,53 TM en 2023 frente a 75,63 TM en 2022), seguido de Australia (79,56 TM), Qatar (78,22 TM) y Rusia (31,36).

En 2023, los precios spot del GNL disminuyeron a niveles aceptables para la recuperación del crecimiento de las importaciones en Asia, ya que Platts JKM promedió USD13,86/mmBtu durante el año, mientras que la volatilidad promedio anual de los precios se redujo significativamente con respecto a los niveles de 2022, pero se mantiene por encima de antes de la crisis.

China volvió a ser el mayor importador de GNL con 71,19 TM, Japón y Corea se mantuvieron en segundo y tercer lugar a pesar de las caídas anuales, y la India volvió a la cuarta posición, con una mayor demanda en respuesta al precio spot más bajo. Europa también consolidó su papel como peso pesado importador de GNL, manteniendo el segundo lugar como región importadora con 121,29 TM en 2023. Dado que el GNL suministra casi la mitad del gas de Europa, la competencia entre los mercados asiático y europeo sigue siendo clave.

Así, el mercado mundial de GNL continúa evolucionando rápidamente a medida que responde a la creciente demanda de gas en los mercados emergentes, el creciente número y la diversificación de los participantes del mercado y la aceleración del desarrollo y la innovación tecnológicos.

La industria del GNL ya no es un juego sólo para los grandes mercados o las grandes empresas, y los actores de la cadena desempeñan un papel cada vez más importante.

En 2023, alrededor de 180 empresas participaron en entregas de GNL bajo contratos a plazo, mientras que alrededor del 35% de las transacciones se realizaron a precios al contado.

Sin embargo, un mercado con oferta limitada enfrenta varias incertidumbres, lo que contribuye a la fragilidad de su equilibrio actual.

Las fuentes de esta incertidumbre incluyen:

  • La pausa en las aprobaciones de proyectos de GNL no pertenecientes al TLC de la Administración Biden, lo que podría retrasar más de 70 MTPA de nueva capacidad.
  • Sanciones al GNL ruso, que afectan a casi 20 MTPA de capacidad esperada.
  • La posibilidad de que Ucrania no extienda el acuerdo de tránsito de gas ruso a finales de 2024.
  • Cuellos de botella en los astilleros.
  • El actual riesgo de seguridad en Medio Oriente.
  • Disminución del suministro de yacimientos de gas. Más de 120 MTPA de capacidad de licuefacción actualmente operativa tienen más de 20 años, y algunas de estas instalaciones están siendo suspendidas debido a una producción insuficiente de gas, lo que requiere atención al riesgo del lado de la oferta.
1 2 3 4 5 6 … 17